
Guten Morgen zusammen,
nach einem insgesamt eher schwächeren Handelstag an den US-Börsen richtet sich heute der komplette Fokus auf den US-Arbeitsmarktbericht. Die heutigen Non-Farm Payrolls dürften entscheiden, wie sich die Zinserwartungen für das Fed-Meeting im September entwickeln und damit kurzfristig die Richtung für Aktien, Anleihen, den US-Dollar sowie sämtliche Risk Assets vorgeben.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten angespannt. Zwar laufen die Verhandlungen rund um die Straße von Hormus weiter, eine endgültige Einigung gibt es bislang jedoch nicht. Das sorgt weiterhin für erhöhte Ölpreise und hält den Inflationsdruck aufrecht – ein Faktor, den auch mehrere Fed-Mitglieder in ihren jüngsten Aussagen betont haben.
Schauen wir uns deshalb zunächst die wichtigsten Entwicklungen an.
⸻
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten gestern
* Fundamentale Wirtschaftsdaten heute
* FedWatch Tool
* NFP-Szenarien
* Earnings im Überblick
* Märkte und Korrelationen
* Risk Assets
* DAX Charttechnik
* Fazit
⸻
Geopolitische Lage
Auch heute bleibt die Entwicklung rund um die Straße von Hormus das dominierende geopolitische Thema.
Während in den vergangenen Tagen zunächst Hoffnungen auf eine dauerhafte Einigung zwischen Iran und Oman aufgekommen waren, zeigen die neuesten Entwicklungen, dass die Situation weiterhin äußerst fragil bleibt.
Iranische Medien berichteten gestern über Angriffe auf feindliche Ziele im Bereich der Straße von Hormus. Parallel dazu meldeten saudische Behörden, dass man mögliche Angriffe auf Energieinfrastruktur, Häfen und Flughäfen beobachte und sämtliche notwendigen Maßnahmen zum Schutz des Landes vorbereite. Zusätzlich kam es erneut zu Angriffen der Huthi-Miliz auf saudische Ziele.
Auf der diplomatischen Seite gab es gleichzeitig aber auch positive Signale.
Donald Trump erklärte nach Gesprächen mit Saudi-Arabien, dass die Verhandlungen mit Iran Fortschritte machen würden. Laut Aussagen aus Washington bleibe die Straße von Hormus weiterhin eine internationale Wasserstraße, niemand kontrolliere die internationalen Schifffahrtsrouten und der Schiffsverkehr solle ohne größere Einschränkungen möglich bleiben.
Trotz dieser diplomatischen Fortschritte bleibt die Unsicherheit hoch.
Genau diese Unsicherheit spiegelte sich gestern erneut im Ölpreis wider. Brent konnte zeitweise deutlich zulegen und bleibt weiterhin auf einem erhöhten Niveau. Höhere Energiepreise bedeuten gleichzeitig höheren Inflationsdruck und erhöhen damit den Druck auf die Federal Reserve, ihre restriktive Geldpolitik länger aufrechtzuerhalten.
Für die Märkte bleibt deshalb entscheidend:
* Kommt es zu einer nachhaltigen Einigung zwischen Iran und Oman, dürfte der geopolitische Risikoaufschlag beim Öl weiter zurückgehen.
* Eskaliert die Situation erneut, könnte sich der jüngste Ölpreisanstieg beschleunigen und zusätzlichen Druck auf Inflation und Anleiherenditen ausüben.
⸻
Fundamentale Wirtschaftsdaten – Gestern
Auch gestern standen wieder einige wichtige Makrodaten auf dem Kalender.
Besonders im Fokus standen die US Initial Jobless Claims.
Initial Jobless Claims
Aktuell: 199.000
Erwartet: 203.000
Vorher: 198.000
Die Zahl der Erstanträge auf Arbeitslosenhilfe misst, wie viele Amerikaner erstmals Arbeitslosengeld beantragen.
Mit 199.000 Anträgen bleibt der US-Arbeitsmarkt weiterhin bemerkenswert robust.
Der Wert lag unter den Erwartungen und bestätigt erneut, dass bislang kaum größere Schwächen am amerikanischen Arbeitsmarkt sichtbar werden.
Für die Federal Reserve ist genau das wichtig.
Ein stabiler Arbeitsmarkt erhöht grundsätzlich die Wahrscheinlichkeit, dass sich die Konsumnachfrage weiterhin robust entwickelt. Dadurch bleibt gleichzeitig das Risiko bestehen, dass sich die Inflation nicht schnell genug Richtung zwei Prozent zurückbewegt.
Die gestrigen Arbeitsmarktdaten sprechen deshalb leicht für einen weiterhin restriktiven Kurs der Federal Reserve.
Zusätzlich standen gestern mehrere Reden von Fed-Mitgliedern im Fokus.
Besonders auffällig waren erneut die Aussagen von Fed-Gouverneur Adriana Kugler und später auch von Christopher Waller sowie Alberto Musalem.
Vor allem Musalem zeigte sich insgesamt deutlich restriktiver.
Er betonte unter anderem:
* Die Inflation liege wahrscheinlich weiterhin zwischen 2,5 % und 3 %.
* Der Arbeitsmarkt befinde sich nach wie vor in einer stabilen Verfassung.
* Finanzielle Bedingungen seien weiterhin vergleichsweise locker.
* Vermögenspreise lägen historisch betrachtet auf einem hohen Niveau.
* Angebotsseitige Schocks – beispielsweise durch geopolitische Konflikte oder Wetterereignisse wie El Niño – könnten künftig erneut Inflationsdruck erzeugen.
Seine Aussagen bestätigen damit das Bild, dass innerhalb der Fed weiterhin mehrere Mitglieder bereit wären, die Geldpolitik bei anhaltendem Inflationsdruck erneut zu straffen.
⸻
Fundamentale Wirtschaftsdaten – Heute
Heute steht ohne Zweifel einer der wichtigsten Handelstage des Monats bevor.
Im Mittelpunkt stehen die offiziellen US-Arbeitsmarktdaten.
Average Hourly Earnings (MoM)
Forecast: +0,3 %
Previous: +0,3 %
Diese Kennzahl misst die durchschnittliche Entwicklung der Stundenlöhne in den USA.
Warum ist das wichtig?
Steigende Löhne bedeuten häufig steigende Konsumausgaben. Unternehmen geben höhere Lohnkosten oftmals über höhere Preise an ihre Kunden weiter.
Damit stellen die durchschnittlichen Stundenlöhne einen wichtigen Frühindikator für zukünftigen Inflationsdruck dar.
Sollten die Löhne stärker steigen als erwartet, dürfte dies die Wahrscheinlichkeit weiterer Zinserhöhungen erhöhen.
⸻
Non-Farm Payrolls
Forecast: 85.000
Previous: 57.000
Die Non-Farm Payrolls zeigen, wie viele neue Arbeitsplätze außerhalb der Landwirtschaft in den USA geschaffen wurden.
Es handelt sich um den mit Abstand wichtigsten Arbeitsmarktindikator des Monats.
Je stärker der Stellenaufbau ausfällt, desto robuster präsentiert sich die amerikanische Wirtschaft.
Ein sehr starker Arbeitsmarkt bedeutet allerdings gleichzeitig häufig höheren Lohndruck und damit höhere Inflationsrisiken.
Deshalb reagiert die Federal Reserve auf diese Veröffentlichung traditionell besonders sensibel.
⸻
US-Arbeitslosenquote
Forecast: 4,2 %
Previous: 4,2 %
Die Arbeitslosenquote zeigt den Anteil der arbeitslosen Bevölkerung.
Ein Rückgang spricht für einen weiterhin angespannten Arbeitsmarkt.
Ein deutlicher Anstieg könnte dagegen erste Hinweise auf eine Abschwächung der US-Konjunktur liefern.
Heute wird deshalb insbesondere das Zusammenspiel aus:
* Non-Farm Payrolls
* Average Hourly Earnings
* Arbeitslosenquote
entscheidend sein.
Erst die Kombination dieser drei Kennzahlen liefert ein vollständiges Bild über den Zustand des amerikanischen Arbeitsmarktes.
⸻
FedWatch Tool
Mindestens genauso spannend wie die eigentlichen Daten dürfte heute die Reaktion des FedWatch Tools werden.
Aktuell preisen die Marktteilnehmer für das Fed-Meeting am 16. September folgende Wahrscheinlichkeiten ein:
* 45,3 % erwarten unveränderte Zinsen.
* 54,7 % rechnen aktuell mit einer Zinserhöhung um 25 Basispunkte.
Genau dieses Kräfteverhältnis dürfte sich heute deutlich verschieben.
Sollten die Arbeitsmarktdaten stärker ausfallen als erwartet, könnte die Wahrscheinlichkeit einer Zinserhöhung deutlich steigen.
Fallen die Daten hingegen schwächer aus, dürfte der Markt wieder verstärkt auf eine Zinspause setzen.
Damit wird der heutige Arbeitsmarktbericht nicht nur kurzfristig die Kursbewegungen bestimmen, sondern auch die Erwartungen an die zukünftige Geldpolitik der Federal Reserve maßgeblich beeinflussen.
⸻
NFP-Szenarien
Bullisches Szenario für Risk Assets
Sollten die Non-Farm Payrolls leicht unter den Erwartungen liegen, die Arbeitslosenquote stabil bleiben und gleichzeitig die Stundenlöhne keine erneute Beschleunigung zeigen, dürfte dies von den Märkten positiv aufgenommen werden.
In diesem Fall würden Anleger davon ausgehen, dass sich der Arbeitsmarkt langsam normalisiert, ohne dass eine Rezession droht. Gleichzeitig würde der Inflationsdruck nachlassen und der Spielraum für weitere Zinserhöhungen sinken.
Mögliche Marktreaktionen:
* Aktien steigen.
* Nasdaq und S&P500 profitieren besonders.
* DAX dürfte neue Allzeithochs anvisieren.
* Bitcoin und andere Risk Assets könnten deutlich zulegen.
* US-Dollar dürfte nachgeben.
* Treasury-Renditen könnten sinken.
* Gold dürfte profitieren.
NFP-Szenarien (Fortsetzung)
Bearishes Szenario für Risk Assets
Sollten die heutigen Non-Farm Payrolls deutlich über den Erwartungen liegen – beispielsweise über 120.000 bis 150.000 neu geschaffene Stellen – und gleichzeitig die durchschnittlichen Stundenlöhne stärker als die erwarteten 0,3 % steigen, wäre dies zunächst ein Zeichen für einen weiterhin extrem robusten US-Arbeitsmarkt.
Fundamental klingt das zwar positiv für die Wirtschaft, für die Finanzmärkte wäre dies kurzfristig allerdings eher negativ.
Ein starker Arbeitsmarkt bedeutet aus Sicht der Federal Reserve nämlich, dass die Nachfrage in der Wirtschaft hoch bleibt. Dadurch steigt die Wahrscheinlichkeit, dass sich die Inflation hartnäckiger hält und die Fed ihre restriktive Geldpolitik länger beibehalten oder sogar nochmals verschärfen muss.
Die unmittelbaren Folgen wären wahrscheinlich:
* Die Wahrscheinlichkeit einer Zinserhöhung im September würde deutlich steigen.
* Die Renditen der US-Staatsanleihen dürften weiter anziehen.
* Der US-Dollar würde gegenüber den meisten Währungen aufwerten.
* Wachstumswerte und Tech-Aktien würden unter Druck geraten.
* Nasdaq und S&P 500 könnten zunächst deutlich abverkauft werden.
* Auch der DAX dürfte kurzfristig nachgeben.
* Bitcoin und andere Risk Assets würden wahrscheinlich ebenfalls Druck bekommen.
* Gold könnte aufgrund der steigenden Realzinsen ebenfalls schwächer tendieren.
Besonders wichtig wäre in diesem Szenario der Blick auf den FedWatch Tool. Sollte die Wahrscheinlichkeit einer Zinserhöhung deutlich über 60 oder sogar 70 % steigen, dürfte sich dieser Effekt nochmals verstärken.
⸻
Neutrales Szenario
Sollten die heutigen Daten ungefähr den Erwartungen entsprechen, also:
* NFP etwa um die 85.000
* Stundenlöhne bei 0,3 %
* Arbeitslosenquote bei 4,2 %
dürfte der Markt zunächst relativ ausgeglichen reagieren.
In diesem Fall würden sich die Erwartungen an die Fed kaum verändern.
Wahrscheinlich wäre zunächst eine erhöhte Volatilität unmittelbar nach Veröffentlichung, bevor sich die Märkte anschließend wieder stärker auf Unternehmensdaten, Charttechnik und die geopolitische Lage konzentrieren.
Gerade bei einem neutralen Datensatz könnten deshalb kurzfristig beide Richtungen getestet werden, bevor sich eine nachhaltige Trendbewegung entwickelt.
⸻
Earnings im Überblick
Auch gestern stand wieder eine Vielzahl interessanter Quartalszahlen auf dem Programm.
Besonders positiv überraschte Siemens. Das Unternehmen konnte sowohl beim Gewinn als auch operativ überzeugen und bestätigte erneut die robuste Nachfrage im Industrie- und Automatisierungsbereich.
Ebenfalls starke Zahlen lieferte Monster Beverage, das sowohl beim Umsatz als auch beim Gewinn die Analystenerwartungen übertreffen konnte. Die Aktie reagierte entsprechend freundlich.
Bei Warner Bros. Discovery fiel das Bild gemischt aus. Zwar lag der Gewinn pro Aktie rund 140 % über den Analystenschätzungen, gleichzeitig verfehlte das Unternehmen die Umsatzerwartungen jedoch deutlich mit einer negativen Revenue Surprise von rund 5,6 %. Das zeigt erneut, dass Anleger aktuell nicht nur auf die Profitabilität, sondern insbesondere auch auf das Umsatzwachstum achten.
Auch Commerzbank veröffentlichte Zahlen und blieb weiterhin im Fokus des europäischen Bankensektors. Insgesamt setzte sich der Eindruck fort, dass europäische Finanzwerte bislang solide durch die Berichtssaison kommen.
⸻
Heute im Fokus
Heute richtet sich der Blick insbesondere auf:
* Allianz
* Deutsche Telekom
* Münchener Rück
* Merck
* Rheinmetall
* Visa
* Daimler Truck
* Enbridge Energy
Gerade Allianz, Münchener Rück und Rheinmetall dürften heute auch den DAX maßgeblich beeinflussen.
Besonders spannend bleibt zudem Visa, da die Entwicklung des Zahlungsverkehrs häufig einen guten Einblick in das aktuelle Konsumverhalten liefert.
⸻
Märkte und Korrelationen
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Makrofaktoren überhaupt.
Gestern konnte US Oil noch einmal rund 4,14 % zulegen und spiegelte damit eindrucksvoll wider, wie sensibel die Märkte weiterhin auf jede neue Meldung aus dem Nahen Osten reagieren.
Heute Morgen sehen wir dagegen zunächst eine Korrektur von rund 1,3 %, nachdem Hoffnungen auf weitere diplomatische Fortschritte zwischen Iran und Saudi-Arabien aufgekommen sind.
Charttechnisch bleibt für mich entscheidend:
Solange wir uns oberhalb der 79-Dollar-Zone stabilisieren können, bleibt die 84-Dollar-Marke das nächste realistische Kursziel, sofern sich die geopolitische Lage erneut verschärfen sollte.
Sollte sich die Situation dagegen nachhaltig entspannen und wir unter die 67,80-Dollar-Marke zurückfallen beziehungsweise dort auf Tagesbasis schließen, würde ich wieder deutlich bearisher werden und zunächst Ziele im Bereich von 74 bis 72 Dollar favorisieren.
Öl bleibt aktuell deshalb einer der wichtigsten Frühindikatoren für Inflation, Zinserwartungen und die Entwicklung der gesamten Risk Assets.
⸻
US-Staatsanleihen
Auch am Anleihemarkt war gestern erneut Bewegung zu sehen.
Die Kurse der US-Treasuries konnten auf breiter Front zulegen:
* 3-jährige Staatsanleihen: +1,90 %
* 5-jährige Staatsanleihen: +1,70 %
* 10-jährige Staatsanleihen: +1,37 %
* 30-jährige Staatsanleihen: +1,06 %
Parallel dazu sorgten die Aussagen von Fed-Mitglied Alberto Musalem für Aufmerksamkeit.
Er betonte erneut, dass die Inflation seiner Einschätzung nach weiterhin oberhalb des Zielbereichs liege und zusätzliche Angebots- beziehungsweise Energiepreisschocks die Preisentwicklung erneut beschleunigen könnten.
Sein Tonfall war insgesamt klar hawkish und bestätigt, dass innerhalb der Federal Reserve weiterhin eine gewisse Bereitschaft besteht, die Geldpolitik bei Bedarf nochmals zu verschärfen.
Die heutigen Arbeitsmarktdaten werden deshalb entscheidend dafür sein, ob sich dieser hawkishe Kurs weiter bestätigt oder die Märkte wieder stärker auf eine Zinspause setzen.
⸻
DXY – US-Dollar Index
Der US-Dollar konnte sich gestern erneut etwas fester präsentieren und legte rund 0,32 % zu. Haupttreiber waren zum einen die gestiegenen Renditen am US-Anleihemarkt und zum anderen die zunehmend hawkishen Aussagen einzelner Fed-Mitglieder. Gleichzeitig positionieren sich viele Marktteilnehmer bereits vor den heutigen Non-Farm Payrolls defensiver, was dem Dollar zusätzlich Unterstützung verleiht.
Charttechnisch bleibt für mich heute vor allem die psychologisch wichtige 100-Punkte-Marke entscheidend.
Sollten die Arbeitsmarktdaten stärker als erwartet ausfallen und der Dollar nachhaltig über 100 Punkte ausbrechen können, bleibt für mich die Zone zwischen 100,50 und 100,60 das nächste relevante Kursziel.
Sollten die NFP-Daten dagegen enttäuschen und gleichzeitig die Lohnentwicklung schwächer ausfallen, dürfte der Dollar wieder unter Druck geraten. In diesem Fall bleibt zunächst die 99,50 die wichtigste Unterstützung. Wird diese unterschritten, könnte auch die 99er-Marke relativ schnell wieder in den Fokus rücken.
Der Dollar bleibt heute vermutlich einer der stärksten Indikatoren dafür, wie der Markt die Arbeitsmarktdaten interpretiert.
⸻
Volatilitätsindex (VIX)
Der VIX notiert aktuell bei rund 15,27 Punkten und signalisiert damit weiterhin ein vergleichsweise ruhiges Marktumfeld.
Trotz der geopolitischen Unsicherheiten und der anstehenden Non-Farm Payrolls zeigt der Optionsmarkt bislang keine außergewöhnlich hohe Absicherungsnachfrage.
Das bedeutet allerdings nicht zwangsläufig, dass heute keine hohe Volatilität entstehen kann.
Gerade rund um die Veröffentlichung der Arbeitsmarktdaten sehen wir häufig innerhalb weniger Minuten starke Ausschläge in beide Richtungen. Deshalb sollte man insbesondere zur Veröffentlichung um 14:30 Uhr deutscher Zeit mit erhöhter Vorsicht agieren.
⸻
Risk Assets im Überblick
Nvidia
Nvidia zeigte sich gestern erneut sehr stabil und schloss nahezu unverändert.
Im Tagesverlauf wurde die Zone um 223 US-Dollar erneut angelaufen, allerdings fehlte bislang noch die notwendige Dynamik für einen nachhaltigen Ausbruch.
Charttechnisch bleibt mein übergeordnetes Bild unverändert bullish.
Solange Nvidia oberhalb der 217-Dollar-Marke handelt, bleibt für mich die Long-Seite favorisiert. In diesem Fall sehe ich weiterhin Potenzial in Richtung 230 US-Dollar.
Sollten wir dagegen nachhaltig unter 217 Dollar zurückfallen, würden zunächst die Unterstützungen im Bereich 212 bis 213 Dollar wieder in den Fokus rücken.
Fundamental bleibt Nvidia ohnehin einer der stärksten Profiteure des KI-Booms. Kurzfristig dürften heute allerdings vor allem Makrodaten und Zinserwartungen den Kurs beeinflussen.
⸻
Bitcoin
Bitcoin konnte gestern ebenfalls eine wichtige Unterstützung verteidigen.
Am Monatstief vom März kam erneut Kaufinteresse in den Markt und sorgte für eine Stabilisierung.
Heute greift Bitcoin diese Widerstandszone erneut an.
Für mich bleibt die technische Ausgangslage relativ eindeutig.
Sollten wir uns auf Tagesbasis nachhaltig oberhalb von 65.730 US-Dollar etablieren können, würde sich das Chartbild weiter verbessern. In diesem Fall sehe ich zunächst Potenzial bis 67.000 Dollar und anschließend in Richtung 68.200 Dollar.
Sollten die heutigen Arbeitsmarktdaten jedoch deutlich stärker ausfallen und dadurch der Dollar sowie die Anleiherenditen kräftig steigen, könnte Bitcoin erneut unter Druck geraten.
Wird die aktuelle Unterstützung nicht gehalten, rücken wieder die Bereiche um 62.000 bis 61.000 Dollar in den Fokus.
Gerade Bitcoin dürfte heute sehr sensibel auf Veränderungen der Zinserwartungen reagieren.
⸻
S&P 500
Der S&P 500 zeigte gestern lediglich leichte Gewinnmitnahmen und verlor rund 0,19 %.
Aus charttechnischer Sicht hat sich dadurch allerdings kaum etwas verändert.
Der übergeordnete Aufwärtstrend bleibt vollständig intakt.
Für mich gilt deshalb weiterhin:
Rücksetzer bleiben zunächst Kaufgelegenheiten.
Sollten wir heute das Tagestief von gestern unterschreiten, könnte kurzfristig noch einmal etwas Verkaufsdruck entstehen. In diesem Fall wäre ein Rücklauf in Richtung der letzten Ausbruchszone durchaus denkbar.
Solange diese Unterstützungen jedoch halten, bleibe ich insgesamt klar bullish.
⸻
Nasdaq 100
Auch der Nasdaq zeigte gestern lediglich eine kleinere Konsolidierung.
Das Wochenhoch wurde erneut angelaufen, allerdings konnte sich der Index bislang noch nicht nachhaltig darüber etablieren.
Heute bleibt besonders die Zone um 29.500 Punkte entscheidend.
Gelingt dort ein nachhaltiger Ausbruch, bleibt die psychologisch wichtige 30.000-Punkte-Marke das nächste große Ziel.
Sollten die heutigen Arbeitsmarktdaten jedoch für steigende Zinserwartungen sorgen und wir unter das gestrige Tagestief fallen, rückt zunächst die 29.000-Punkte-Zone wieder als Unterstützung in den Fokus.
Sollte auch diese Marke nicht halten, wäre anschließend der Bereich um 28.500 Punkte das nächste relevante Kursziel.
Übergeordnet bleibt der Nasdaq allerdings weiterhin einer der stärksten Aktienindizes weltweit.
⸻
Dow Jones (US30)
Der Dow Jones zeigte gestern etwas stärkere Gewinnmitnahmen und verlor rund 1,1 %.
Damit fiel der Index zunächst wieder unter die Marke von 54.000 Punkten.
Für den heutigen Handel bleibt genau diese Zone entscheidend.
Sollte sich der Index weiterhin unterhalb dieser Marke halten, könnte zunächst noch einmal ein Rücklauf in Richtung 53.500 bis 53.400 Punkte erfolgen.
Sollte der Markt dagegen die 54.000 Punkte zurückerobern, würde sich das technische Bild wieder deutlich aufhellen.
In diesem Fall bliebe für mich der Bereich um 54.500 Punkte das nächste kurzfristige Ziel.
Der Dow reagiert aktuell besonders sensibel auf Veränderungen der Zinserwartungen, weshalb auch hier die heutigen Non-Farm Payrolls eine entscheidende Rolle spielen.
⸻
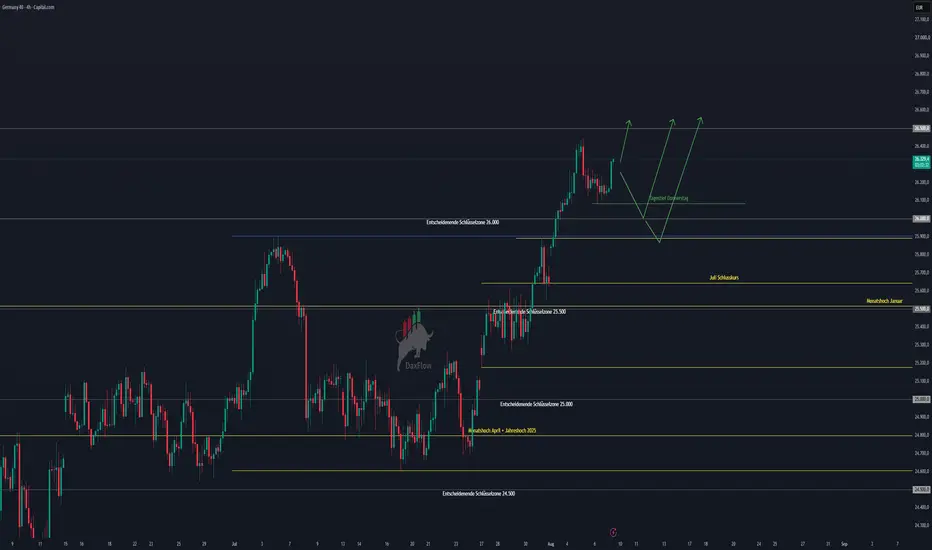
DAX Charttechnik
Der DAX zeigte sich gestern zunächst wie erwartet etwas schwächer und schloss den Handel rund 0,3 % im Minus. Diese leichte Konsolidierung war nach den starken Vortagen allerdings keineswegs überraschend und aus technischer Sicht sogar gesund.
Bereits im heutigen frühen Handel konnte der Index jedoch wieder deutlich an Stärke gewinnen. Besonders zum London Open kam erneut Kaufdruck in den Markt, wodurch der DAX inzwischen wieder im Bereich von rund 26.320 Punkten notiert.
Damit befinden wir uns weiterhin in unmittelbarer Nähe der Allzeithochs.
Für den heutigen Handel bleibt für mich zunächst das Tagestief von gestern die wichtigste Unterstützung.
Sollten wir dieses Niveau im Verlauf des Tages unterschreiten, rücken unmittelbar die Bereiche um 26.000 Punkte sowie anschließend die 25.900er-Zone in den Fokus. Diese Bereiche wären für mich die ersten interessanten Unterstützungen, an denen Käufer erneut aktiv werden könnten.
Auf der Oberseite wird es dagegen zunehmend schwieriger.
Wir befinden uns inzwischen sehr nahe an den bisherigen Rekordständen. Neue Long-Einstiege unmittelbar unter Allzeithochs bieten daher kurzfristig kein besonders attraktives Chance-Risiko-Verhältnis.
Aus meiner Sicht wäre ein Rücksetzer in Verbindung mit den heutigen Non-Farm Payrolls sogar das konstruktivere Szenario.
Sollte der Markt nach den Arbeitsmarktdaten zunächst volatil reagieren, anschließend jedoch wichtige Unterstützungen verteidigen, könnten sich dort deutlich attraktivere Long-Einstiege ergeben.
Gelingt dagegen bereits heute ein nachhaltiger Ausbruch über die Hochs der vergangenen Tage, bleibt selbstverständlich auch der Weg in Richtung neuer Allzeithochs grundsätzlich offen.
Der übergeordnete Trend bleibt unverändert klar aufwärtsgerichtet.
Kurzfristig dürfte jedoch kaum ein Ereignis mehr Einfluss auf den DAX haben als der heutige US-Arbeitsmarktbericht.
Deshalb würde ich insbesondere rund um 14:30 Uhr deutscher Zeit erhöhte Vorsicht walten lassen.
⸻
Fazit
Der heutige Handelstag dürfte ohne Zweifel einer der wichtigsten Makro-Termine der gesamten Woche werden.
Mit den Non-Farm Payrolls, den durchschnittlichen Stundenlöhnen sowie der US-Arbeitslosenquote erhalten die Märkte heute gleich mehrere entscheidende Hinweise darauf, wie robust der amerikanische Arbeitsmarkt tatsächlich ist und welche geldpolitischen Schritte die Federal Reserve in den kommenden Monaten möglicherweise einleiten wird.
Entsprechend dürfte sich bereits unmittelbar nach Veröffentlichung zeigen, wie sich die Wahrscheinlichkeiten im FedWatch Tool verändern und ob der Markt künftig eher mit einer Zinserhöhung oder einem unveränderten Leitzins im September rechnet.
Parallel dazu bleibt die geopolitische Lage im Nahen Osten weiterhin ein zentraler Risikofaktor.
Die Entwicklungen rund um die Straße von Hormus sorgen unverändert für erhöhte Unsicherheit an den Energiemärkten und halten insbesondere den Ölpreis auf einem erhöhten Niveau. Solange hier keine nachhaltige Deeskalation erfolgt, dürfte dieses Thema auch in den kommenden Tagen ein wichtiger Einflussfaktor für Inflationserwartungen und Zinspolitik bleiben.
Technisch befinden sich viele Risikoanlagen weiterhin in intakten Aufwärtstrends.
S&P 500, Nasdaq, Nvidia, Bitcoin und auch der DAX zeigen trotz kleiner Konsolidierungen bislang keine nachhaltigen Schwächesignale.
Kurzfristig entscheidet heute jedoch nicht die Charttechnik allein, sondern vor allem die Interpretation der Arbeitsmarktdaten.
Mein Fokus liegt deshalb heute klar auf den Reaktionen von:
* US-Dollar
* US-Staatsanleihen
* Öl
* Aktienindizes
* Bitcoin
* FedWatch Tool
Diese Märkte werden innerhalb weniger Minuten zeigen, welches Szenario sich nach den Non-Farm Payrolls durchsetzt.
Bis dahin dürfte sich der Handel eher zurückhaltend entwickeln, bevor um 14:30 Uhr deutscher Zeit deutlich mehr Volatilität aufkommt.
Ich wünsche euch allen viel Erfolg für den heutigen Handelstag und vor allem ein gutes Risikomanagement rund um die Veröffentlichung der Non-Farm Payrolls.
Keine Anlageberatung – lediglich meine persönliche Markteinschätzung.

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.