
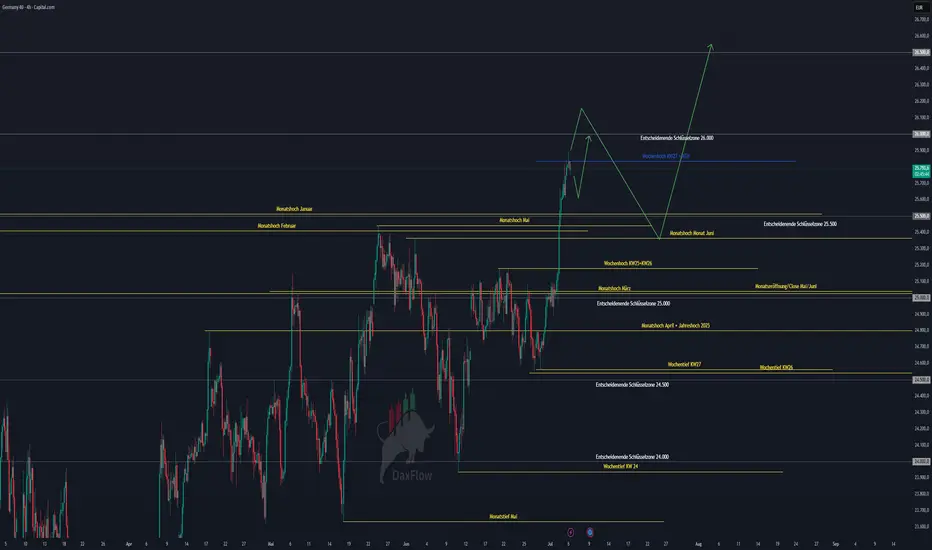
Nach einer äußerst starken Vorwoche mit neuen Allzeithochs im DAX beginnt die neue Handelswoche bislang vergleichsweise ruhig. Die Aufmerksamkeit richtet sich heute vor allem auf wichtige US-Konjunkturdaten aus dem Dienstleistungssektor sowie mehrere Reden hochrangiger Notenbankvertreter von FED und EZB. Gleichzeitig rücken mit dem Start der Berichtssaison und dem morgigen Nasdaq-Einzug von SpaceX zwei weitere potenzielle Kurstreiber immer stärker in den Fokus der Märkte.
Agenda
• Geopolitische Lage
• China & Asien
• Fundamentale Wirtschaftsdaten heute
• Märkte & Korrelationen im Überblick
• Risk Assets im Überblick
• DAX – Charttechnischer Ausblick
• Fazit
Geopolitische Lage
Im Nahen Osten bleibt die Lage weiterhin angespannt, auch wenn die Finanzmärkte derzeit deutlich gelassener reagieren als noch vor wenigen Wochen.
Die Waffenruhe zwischen den USA, Israel und dem Iran besteht weiterhin. Gleichzeitig pausieren die Gespräche zwischen Washington und Teheran vorübergehend aufgrund der mehrtägigen Trauerfeierlichkeiten für den verstorbenen iranischen Revolutionsführer Ali Khamenei. Nach Angaben von Reuters soll der diplomatische Austausch nach Abschluss der Zeremonien wieder aufgenommen werden.
Für den Ölmarkt besonders wichtig bleibt die Straße von Hormus. Der Schiffsverkehr normalisiert sich zunehmend, wodurch zuletzt wieder deutlich mehr Ölexporte aus der Golfregion möglich wurden. Genau diese Entwicklung trägt aktuell maßgeblich dazu bei, dass die Energiepreise unter Druck bleiben.
Parallel dazu dauern die russischen Angriffe auf die Ukraine an. Donald Trump plant im Rahmen des NATO-Gipfels Gespräche mit dem ukrainischen Präsidenten Wolodymyr Selenskyj. Für die Finanzmärkte besitzen diese Entwicklungen aktuell jedoch nur begrenzte Relevanz.
China & Asien
Auch aus Asien kamen über das Wochenende einige interessante Meldungen.
China führte einen strategischen Raketentest im Pazifik durch und wird gemeinsam mit Russland im Juli weitere Marineübungen durchführen. Gleichzeitig bereitet sich der Markt auf die morgigen Quartalszahlen von Samsung vor. Diese gelten als erster wichtiger Gradmesser für die Nachfrage im weltweiten KI- und Halbleitersektor und könnten bereits morgen Einfluss auf den Technologiesektor nehmen.
An den asiatischen Börsen zeigte sich zum Wochenstart insgesamt ein gemischtes Bild. Besonders Halbleiterwerte standen vor Beginn der Berichtssaison unter leichtem Verkaufsdruck.
Fundamentale Wirtschaftsdaten heute
Der heutige Handelstag wird vor allem von den US-Konjunkturdaten am Nachmittag geprägt.
Bereits heute Morgen konnten die deutschen Industrieaufträge positiv überraschen. Die Auftragseingänge stiegen im Mai um 1,9 % gegenüber dem Vormonat und lagen damit deutlich über den Erwartungen von 1,1 %, nachdem im April noch ein Rückgang von 3,2 % verzeichnet worden war. Für den DAX stellen diese Daten zunächst einen positiven Impuls dar., sind aber nicht zu stark zu Bewerten.
Ab 16:45 Uhr folgen dann die ersten wichtigen US-Daten.
S&P Global Services PMI
Der Services PMI misst die wirtschaftliche Aktivität im US-Dienstleistungssektor. Grundlage bilden monatliche Befragungen von mehreren hundert Unternehmen. Ein Wert über 50 signalisiert Wachstum, während Werte unter 50 auf eine schrumpfende Wirtschaft hindeuten.
S&P Global Composite PMI
Der Composite PMI kombiniert den Industrie- und Dienstleistungssektor zu einem Gesamtbild der wirtschaftlichen Entwicklung. Gerade institutionelle Anleger nutzen diesen Indikator häufig zur Einschätzung der kurzfristigen Konjunkturdynamik.
Anschließend folgt um 17:00 Uhr der wichtigste Datenblock des Tages.
ISM Non-Manufacturing PMI
Der ISM-Dienstleistungsindex zählt zu den wichtigsten Frühindikatoren für die US-Wirtschaft. Da der Dienstleistungssektor rund 70 % der amerikanischen Wirtschaftsleistung ausmacht, besitzt dieser Bericht häufig erheblichen Einfluss auf Aktien-, Anleihe- und Devisenmärkte.
ISM Non-Manufacturing Prices
Besonders interessant wird heute die Preiskomponente. Sie liefert Hinweise darauf, ob der Inflationsdruck im Dienstleistungssektor weiter nachlässt oder erneut zunimmt. Entsprechend könnten die Daten direkte Auswirkungen auf die Zinserwartungen der FED haben.
Im Anschluss richtet sich der Blick auf mehrere Reden hochrangiger Notenbankvertreter.
Heute sprechen unter anderem:
• FED-Gouverneur Christopher Waller
• EZB-Präsidentin Christine Lagarde
• Isabel Schnabel
• Philip Lane
Der eigentliche Fokus der Woche bleibt allerdings auf dem Mittwoch mit der Veröffentlichung des FOMC-Protokolls sowie auf dem morgigen Nasdaq-Einzug von SpaceX gerichtet.
Märkte & Korrelationen im Überblick
US Oil
Der Ölpreis startet ohne größere Überraschungen in die neue Woche. Aktuell notiert WTI im Bereich von 68,77 US-Dollar und damit weiterhin deutlich unter der psychologisch wichtigen Marke von 70 Dollar.
Belastend wirken vor allem die Entscheidung der OPEC+, ihre Fördermenge ab August erneut um 188.000 Barrel pro Tag anzuheben, sowie die zunehmende Normalisierung der Ölexporte aus der Golfregion.
Charttechnisch bleibt meine Einschätzung unverändert.
Sollten wir uns nachhaltig über 69,30 Dollar etablieren können, sehe ich zunächst Potenzial bis 72 Dollar. Gelingt dort ebenfalls ein Ausbruch, wären anschließend sogar Bereiche um 77 Dollar denkbar. Dafür wären allerdings neue geopolitische Spannungen oder eine Eskalation im Nahen Osten notwendig.
Scheitert der Markt dagegen erneut unterhalb von 69,30 Dollar und fällt anschließend unter 67 Dollar, öffnet sich aus meiner Sicht der Weg zunächst in Richtung 65 Dollar und anschließend sogar bis 64 Dollar.
Insgesamt bleibt Öl damit weiterhin ein eher disinflationärer Faktor und unterstützt aktuell das Risk-On-Umfeld.
US-Staatsanleihen
Auch bei den US-Staatsanleihen bestätigt sich heute das Bild der vergangenen Handelstage.
Nach den schwächeren US-Arbeitsmarktdaten gingen die Renditen leicht zurück.
• 3 Jahre: -0,36 %
• 5 Jahre: -0,45 %
• 10 Jahre: -0,36 %
• 30 Jahre: -0,18 %
Der Markt preist damit kurzfristig weniger Zinserhöhungsrisiken ein. Genau diese Entwicklung unterstützt aktuell insbesondere Wachstums- und Technologieaktien.
US-Dollar (DXY)
Der Dollar zeigt zum Wochenstart wieder leichte Stärke.
Der Bereich zwischen 100,50 und 100,60 Punkten konnte erfolgreich verteidigt werden. Gleichzeitig wurde bereits das Tageshoch vom vergangenen Freitag überschritten und der Index notiert wieder oberhalb der psychologisch wichtigen 101-Punkte-Marke.
Entscheidend wird nun sein, ob sich der Dollar nachhaltig über 101 Punkten etablieren kann. Gelingt dies, dürfte die nächste Zielzone bei 101,50 Punkten liegen.
Sollte der Ausbruch dagegen scheitern, rückt erneut der Unterstützungsbereich um 100,60 Punkte in den Fokus.
Risk Assets im Überblick
Bitcoin
Bitcoin konnte den Wochenabschluss mit rund 7 % Wochenplus deutlich positiv gestalten.
Kurzfristig bleibt die Erholung zwar intakt, übergeordnet hat sich an meiner Einschätzung allerdings nichts geändert.
Solange die Zone zwischen 65.000 und 67.000 US-Dollar nicht nachhaltig zurückerobert wird, bleibt die übergeordnete Marktstruktur für mich weiterhin bearish.
Die ersten Widerstände liegen bei:
• 64.000 Dollar
• 65.000 Dollar
• 65.700 Dollar
• 67.000 Dollar
Auf der Unterseite bleibt besonders wichtig, dass die Bereiche zwischen 60.000 und 61.000 Dollar verteidigt werden.
S&P 500
Der S&P startet äußerst ruhig in die neue Woche.
Für mich bleibt die Long-Struktur vollständig intakt.
Solange wir uns oberhalb von 7.500 Punkten halten können, rechne ich weiterhin mit einem Angriff auf neue Allzeithochs.
Sollte diese Unterstützung allerdings verloren gehen, könnte zunächst eine Korrektur bis in den Bereich um 7.400 Punkte folgen.
Die heutigen Wirtschaftsdaten dürften hier den entscheidenden Impuls liefern.
Nasdaq
Auch der Nasdaq zeigt bislang einen ruhigen Wochenauftakt.
Die wichtigste Zone bleibt für mich unverändert der Bereich zwischen 29.500 und 30.000 Punkten.
Ein nachhaltiger Ausbruch über 30.000 Punkte dürfte den Weg in Richtung neuer Allzeithochs ebnen.
Sollte dagegen die Unterstützung bei 29.500 Punkten verloren gehen, wären Rücksetzer in Richtung 29.000, 28.500 oder sogar 28.200 Punkten denkbar.
US30
Der Dow Jones notiert weiterhin unmittelbar unter seinen Rekordständen.
Ein nachhaltiger Ausbruch über 53.000 Punkte würde die Tür für weitere Allzeithochs öffnen.
Fällt der Index dagegen unter 52.800 Punkte, wäre zunächst ein Rücklauf bis etwa 52.500 Punkte denkbar, bevor der übergeordnete Aufwärtstrend erneut aufgenommen werden könnte.
DAX – Charttechnischer Ausblick
Der DAX startet ebenfalls äußerst ruhig in die neue Handelswoche und konnte am Morgen sogar kurzzeitig ein weiteres Allzeithoch bei rund 25.893 Punkten markieren.
Kurzfristig befindet sich der Markt allerdings bereits wieder in einer kleineren Konsolidierung.
Die erste interessante Unterstützungszone liegt für mich bei 25.620 Punkten.
Noch spannender wäre aus charttechnischer Sicht allerdings ein Rücksetzer in den Bereich zwischen 25.500 und 25.375 Punkten. Dort könnte ein sauberer Retest des vorherigen Ausbruchs stattfinden und gleichzeitig neues Kaufinteresse entstehen.
Übergeordnet bleibt der Trend klar aufwärtsgerichtet.
Dennoch bin ich auf dem aktuell hohen Kursniveau etwas vorsichtiger geworden. Nach den starken Kursgewinnen der vergangenen Wochen steigt das Risiko kurzfristiger Gewinnmitnahmen deutlich an – insbesondere dann, wenn die heutigen US-Daten oder die Aussagen der FED- und EZB-Vertreter die aktuellen Zinshoffnungen enttäuschen sollten.
Fazit
Der Wochenstart verläuft bislang ausgesprochen ruhig. Fundamentale Überraschungen blieben bislang aus, während die deutschen Industrieaufträge einen ersten positiven Impuls für den DAX lieferten.
Der Fokus richtet sich nun vollständig auf die heutigen US-Dienstleistungsdaten sowie die anschließenden Reden mehrerer Notenbankvertreter. Diese könnten den Märkten bereits heute Nachmittag die Richtung für den weiteren Wochenverlauf vorgeben.
Charttechnisch bleibt das übergeordnete Bild sowohl im DAX als auch in den US-Indizes weiterhin konstruktiv. Dennoch dürfte es nach den starken Kursanstiegen der vergangenen Wochen zunehmend wichtiger werden, ob die anstehenden Makrodaten die aktuellen Zinshoffnungen bestätigen können.
Ich wünsche euch einen erfolgreichen Handelstag, einen guten Start in die neue Handelswoche und vor allem stabile Trades!
Keine Anlageberatung. Alle genannten Inhalte stellen ausschließlich meine persönliche Marktmeinung und keine Handelsempfehlung dar.

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.