
Letzter Handelstag des Monats Juni und des zweiten Quartals
Geopolitische Lage
Der heutige Handel steht ganz im Zeichen des Quartals- und Monatsultimo. Neben den anstehenden Konjunkturdaten bleibt die geopolitische Lage im Nahen Osten der wichtigste externe Einflussfaktor auf die Märkte.
Zwischen den USA und dem Iran laufen weiterhin diplomatische Bemühungen, die Situation bleibt jedoch fragil. Reuters berichtet, dass technische Delegationen beider Länder nach Doha reisen, direkte Verhandlungen zwischen Washington und Teheran bislang jedoch nicht bestätigt wurden. Beide Seiten werfen sich weiterhin Verstöße gegen die Waffenruhe vor, während Iran auf seiner Kontrolle über die Straße von Hormus besteht. US-Präsident Donald Trump bezeichnete mögliche Gespräche in Doha selbst als “vielleicht wichtig, vielleicht aber auch nicht”, wodurch die Unsicherheit bestehen bleibt.
Trotz der angespannten politischen Lage hat sich die Situation an den Rohstoffmärkten deutlich entspannt. Brent-Öl notiert aktuell wieder im Bereich von rund 70 US-Dollar und damit nahezu auf dem Niveau vor der jüngsten Eskalation. Marktstrategen sehen darin ein positives Signal für die Weltwirtschaft, da sinkende Energiepreise den Inflationsdruck reduzieren und gleichzeitig die Margen vieler Unternehmen verbessern können.
Auch an den Aktienmärkten überwiegt aktuell wieder die Zuversicht. Die US-Futures sowie die europäischen Futures tendierten im asiatischen Handel fester, nachdem Hoffnungen auf eine weitere Deeskalation die Risikobereitschaft der Anleger stützten. Gleichzeitig bleibt das Risiko kurzfristiger geopolitischer Schlagzeilen bestehen, weshalb jederzeit mit erhöhter Volatilität gerechnet werden muss.
Neben der geopolitischen Entwicklung sorgte heute Morgen zudem eine OMFIF-Studie für Aufmerksamkeit. Erstmals planen mehr Zentralbanken, ihre US-Dollar-Reserven in den kommenden Jahren zu reduzieren als auszubauen. Gleichzeitig gewinnt Gold als strategischer Reservewert weiter an Bedeutung, während Euro, Renminbi sowie kleinere Reservewährungen schrittweise an Gewicht gewinnen. Kurzfristig bleibt der US-Dollar aufgrund des höheren US-Zinsniveaus und der robusten US-Wirtschaft jedoch weiterhin die dominierende Reservewährung.
Aus Asien kamen dagegen überwiegend positive Nachrichten. Der chinesische Einkaufsmanagerindex für das verarbeitende Gewerbe überraschte leicht positiv und signalisiert weiterhin Expansion. Gleichzeitig steuern die asiatischen Aktienmärkte auf eines der stärksten Quartale der vergangenen Jahre zu. Besonders Japan, Taiwan und Südkorea profitieren weiterhin von der anhaltenden Nachfrage im Halbleiter- und KI-Sektor.
Fundamentaldaten heute
Zum Abschluss des zweiten Quartals ist der heutige Wirtschaftskalender noch einmal gut gefüllt.
Bereits veröffentlicht wurden die deutschen Einzelhandelsumsätze, die mit einem Anstieg von 1,1 % deutlich über den Erwartungen lagen und auf eine robuste Konsumnachfrage hindeuten. Gleichzeitig fielen die französischen Inflationsdaten etwas schwächer aus als erwartet und stützen damit die Hoffnung auf einen weiter nachlassenden Inflationsdruck innerhalb der Eurozone.
Im weiteren Tagesverlauf richtet sich der Fokus zunächst auf mehrere Reden von EZB-Mitgliedern, darunter Elderson, Schnabel und Lane. Aussagen zur Inflation oder zum weiteren Zinspfad könnten insbesondere den Euro sowie europäische Anleihe- und Aktienmärkte bewegen.
Im Mittelpunkt der europäischen Daten steht anschließend der deutsche Verbraucherpreisindex (CPI). Erwartet wird gegenüber dem Vormonat ein Anstieg um 0,1 % nach zuvor -0,2 %. Fällt die Inflation höher als erwartet aus, könnte dies die Erwartungen an weitere Zinserhöhung der EZB verstärken und kurzfristig Druck auf Risk Assets wie DAX ausüben. Schwächere Inflationsdaten würden dagegen die Hoffnung auf einen lockereren geldpolitischen Kurs stärken und könnten Aktien zusätzlich unterstützen.
Am Nachmittag rücken dann die USA in den Fokus. Zunächst wird der Chicago PMI veröffentlicht. Erwartet werden 60,0 Punkte nach zuvor 62,7. Ein stärker als erwarteter Wert würde auf eine robuste Industrie hindeuten, gleichzeitig aber auch die Wahrscheinlichkeit länger hoher Zinsen erhöhen. Schwächere Daten könnten dagegen Zinssenkungserwartungen stützen, gleichzeitig jedoch neue Konjunktursorgen auslösen.
Besonders wichtig werden anschließend die JOLTS Job Openings für Mai. Erwartet werden 7,28 Millionen offene Stellen nach zuvor 7,618 Millionen. Die Entwicklung des Arbeitsmarktes bleibt einer der wichtigsten Faktoren für die US-Notenbank. Mehr offene Stellen sprechen für einen weiterhin angespannten Arbeitsmarkt und könnten Zinssenkungserwartungen zurückdrängen. Deutlich schwächere Zahlen würden dagegen den geldpolitischen Druck auf die Federal Reserve erhöhen.
Ebenfalls im Fokus steht das Conference Board Consumer Confidence. Erwartet werden 94,2 Punkte nach zuvor 93,1. Da der private Konsum rund zwei Drittel der US-Wirtschaft ausmacht, besitzt dieser Indikator hohe Bedeutung für die weitere Konjunktureinschätzung. Eine stärker als erwartete Verbraucherstimmung würde die Robustheit der US-Wirtschaft unterstreichen, gleichzeitig aber ebenfalls höhere Zinsen länger rechtfertigen. Schwächere Werte würden dagegen Zinssenkungsfantasien unterstützen, könnten jedoch gleichzeitig Rezessionssorgen verstärken.
Der Hauptfokus der Woche bleibt allerdings weiterhin auf den US-Arbeitsmarktdaten (NFP) am Donnerstag gerichtet, welche aktuell den wichtigsten makroökonomischen Impuls für die Märkte darstellen dürften.
Märkte und Korrelationen
US Oil
Am Ölmarkt bleibt die technische Ausgangslage unverändert. Seit gestern bewegt sich US Oil innerhalb einer klar definierten Range zwischen 69 und 72 US-Dollar. Weder das Hoch noch das Tief dieser Spanne konnten bislang überwunden werden. Solange sich der Markt innerhalb dieser Range bewegt, bleibt das neutrale Bild bestehen. Ein Tagesschluss über 72 US-Dollar würde aus meiner Sicht weiteres Potenzial bis in den Bereich von 77 US-Dollar eröffnen. Ein Bruch unter 69 US-Dollar dagegen würde zunächst Ziele bei 67 und anschließend 65 US-Dollar aktivieren.
US-Bonds
Bei den US-Staatsanleihen zeigte sich zu Wochenbeginn zunächst leichte Stärke, diese Gewinne wurden im Verlauf jedoch wieder vollständig abgegeben. Insgesamt bewegen sich sowohl Anleihekurse als auch Renditen aktuell nahezu auf dem Niveau des Wochenstarts. Das bestätigt weiterhin ein insgesamt neutrales Umfeld am Rentenmarkt.
DXY/USD
Der US-Dollar-Index (DXY) setzte gestern seine leichte Korrektur mit einem Minus von rund 0,3 % fort. Heute wurde bereits das gestrige Tageshoch überschritten. Charttechnisch bleibt das Bild unverändert. Unterhalb von 101 Punkten würde sich weiteres Korrekturpotenzial bis in den Bereich von 100,5 bis 100,6 Punkten eröffnen. Gelingt dagegen ein Ausbruch über 101,5 Punkte, rückt die Zone um 102 Punkte wieder in den Fokus.
VIX
Der Volatilitätsindex VIX gab gestern erneut um rund vier Prozent nach und notiert aktuell bei etwa 17,5 Punkten. Damit bleibt die implizite Volatilität im S&P 500 weiterhin auf einem vergleichsweise niedrigen Niveau. Von einer ausgeprägten Risikoaversion oder Panik am Markt kann derzeit keine Rede sein.
Risk Assets im Überblick
Nvidia
Nvidia zeigte gestern erste Stabilisierungstendenzen nach der starken Korrektur der vergangenen Woche. Die Aktie testete erfolgreich die wichtige Unterstützungszone um 190 US-Dollar und konnte den Handel oberhalb der Monatstiefs bei rund 195 US-Dollar beenden. Für die kommenden Handelstage bleibt die Marke von 200 US-Dollar entscheidend. Gelingt ein nachhaltiger Ausbruch darüber, rückt zunächst die Zone um 213 US-Dollar in den Fokus. Solange Nvidia jedoch unterhalb von 200 US-Dollar notiert, bleibt ein erneuter Rücklauf in Richtung 190 beziehungsweise 186 US-Dollar möglich.
Bitcoin
Bitcoin konnte zum Wochenstart ebenfalls eine leichte Erholung einleiten und respektierte das Tief vom Sonntag. Gleichzeitig wurde das Tageshoch überschritten und das Wochentief der Vorwoche erfolgreich verteidigt. Im heutigen Handel gibt die Kryptowährung jedoch bereits wieder nach und notiert aktuell im Bereich von 59.500 US-Dollar. Solange kein Tagesschluss oberhalb von 61.000 US-Dollar gelingt, bleibt mein kurzfristiger Bias weiterhin bearish. Ein Bruch der psychologisch wichtigen 60.000-Dollar-Marke könnte weiteres Abwärtspotenzial in Richtung 58.000 beziehungsweise 57.000 US-Dollar eröffnen.
SPX
Der S&P 500 präsentierte sich zum Wochenstart dagegen ausgesprochen stark. Mit einem Plus von rund 1,4 % wurde die zentrale Widerstandszone um 7.500 Punkte nahezu erreicht. Das gestrige Tageshoch wurde heute bereits überschritten. Solange sich der Index oberhalb von 7.500 Punkten behaupten kann, bleibt das bullische Szenario mit Kurszielen bei 7.551 und anschließend 7.600 Punkten aktiv. Erst eine deutliche Ablehnung an dieser Zone würde das kurzfristige Bild wieder eintrüben.
NASDAQ
Auch der Nasdaq setzte seine Erholung dynamisch fort. Nach der erfolgreichen Verteidigung der 29.000-Punkte-Zone notiert der Index mittlerweile wieder oberhalb von 29.500 Punkten und testet aktuell die psychologisch wichtige Marke von 30.000 Punkten. Kann sich der Markt nachhaltig darüber etablieren, rückt das Monatshoch vom Mai im Bereich von 30.500 Punkten in den Fokus. Sollte die 30.000 hingegen erneut als Widerstand fungieren, dürfte zunächst die Unterstützung bei 29.500 Punkten wieder entscheidend werden.
US30
Der Dow Jones zeigte ebenfalls einen starken Wochenauftakt und konnte die Unterstützungszone um 52.000 Punkte erfolgreich verteidigen. Gleichzeitig wurde das Tageshoch vom Freitag überschritten. Gelingt heute ein weiterer Ausbruch nach oben, sehe ich zunächst Potenzial bis 52.500 Punkte und anschließend in Richtung neuer Allzeithochs bei 52.800 bis 53.000 Punkten. Ein Rückfall unter 52.000 Punkte würde das kurzfristige Bild dagegen wieder eintrüben und Ziele bei 51.600 beziehungsweise 51.500 Punkten aktivieren.
DAX – Charttechnischer Ausblick
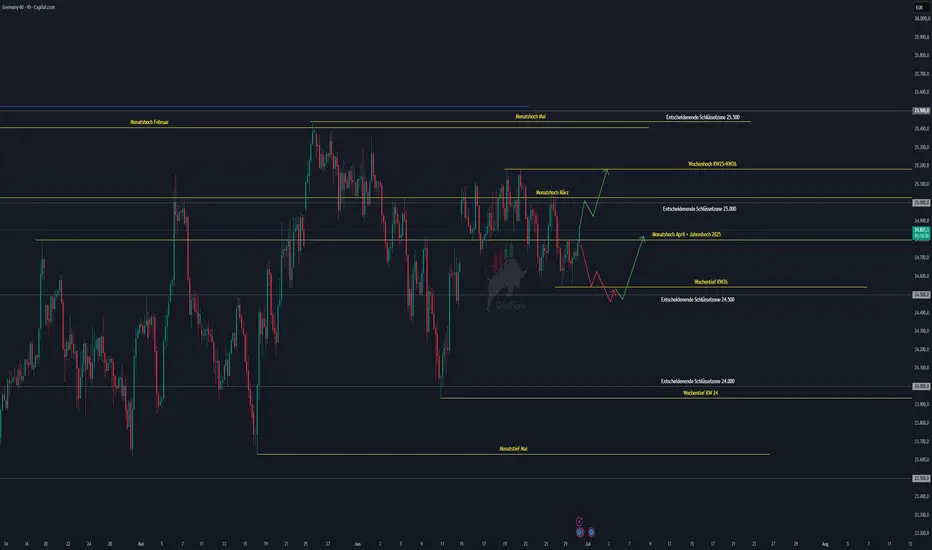
Der DAX zeigte zum Wochenstart einen insgesamt richtungslosen Handel innerhalb einer breiten Range. Zwar wurden die Tiefs der Vorwoche erneut angelaufen, diese konnten jedoch erfolgreich verteidigt werden. Gleichzeitig scheiterte der Index erneut an der wichtigen Widerstandszone um das Monatshoch vom April sowie dem bisherigen Jahreshoch im Bereich von 24.800 Punkten. Insgesamt endete der Handelstag leicht bearish.
Zur London-Eröffnung notiert der DAX bereits wieder oberhalb des gestrigen Tagestiefs und verteidigt aktuell weiterhin die Zone um 24.800 Punkte. Solange sich der Markt oberhalb dieses Bereichs behaupten kann, bleibt für mich ein erneuter Anlauf auf die psychologisch wichtige Marke von 25.000 Punkten wahrscheinlich. Entwickelt sich zusätzlich positives Momentum, rückt anschließend auch die Zone um 25.200 Punkte in den Fokus.
Sollte der DAX dagegen erneut deutlich an der 24.800er-Zone scheitern und per Tagesschluss darunter zurückfallen, würde sich das kurzfristige Bild wieder eintrüben. In diesem Fall dürfte zunächst das Wochentief der Kalenderwoche 26 und anschließend die entscheidende Unterstützungszone um 24.500 Punkte erneut getestet werden. Welche Seite sich letztlich durchsetzt, dürfte maßgeblich von den heutigen Inflations- und US-Konjunkturdaten sowie vom allgemeinen Marktsentiment abhängen.
Fazit
Mit dem heutigen Handel endet sowohl der Monat Juni als auch das zweite Quartal 2026. Erfahrungsgemäß führen Quartals- und Monatsultimo häufig zu Portfolioanpassungen institutioneller Investoren, erhöhten Handelsvolumina und teilweise deutlichen Bewegungen zum Handelsende. Auch der morgige Handel kann durch Nachholeffekte und Umschichtungen nochmals von erhöhter Volatilität geprägt sein.
Der fundamentale Fokus bleibt heute sekundär auf den Inflationsdaten aus Deutschland sowie primär den wichtigen US-Konjunkturdaten am Nachmittag. Übergeordnet richtet sich der Blick der Märkte jedoch bereits auf die US-Arbeitsmarktdaten (NFP) am Donnerstag, die aktuell den wichtigsten makroökonomischen Impuls dieser Woche darstellen dürften.
Keine Anlageberatung, nur meine persönliche Markteinschätzung!
Ich wünsche euch allen einen erfolgreichen Handelstag und stabile Trades!

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.