
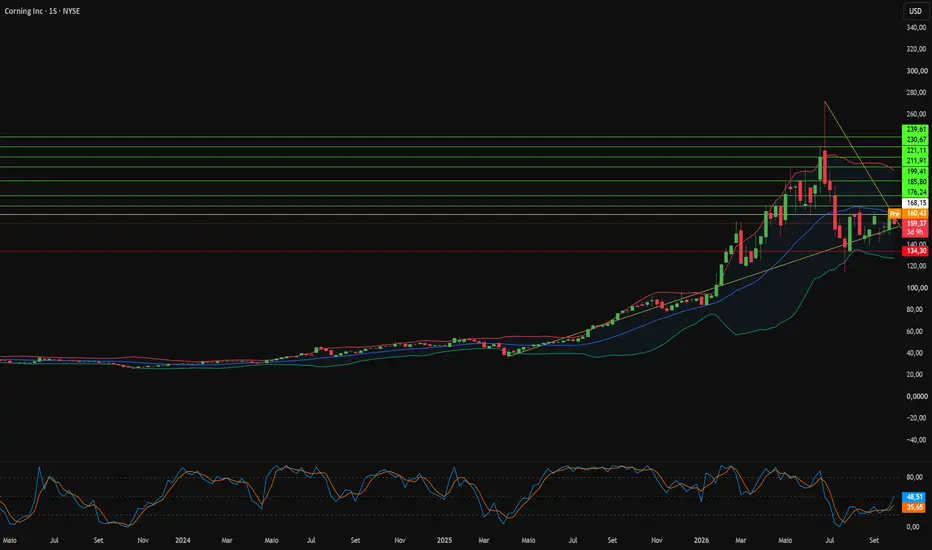
A Corning foi muito além de suas raízes como fabricante diversificada de vidro. A análise a enquadra como um monopólio de ciência de materiais que controla a camada física da tecnologia global. A empresa opera 124 fábricas em 15 países através de cinco plataformas de mercado. Sua participação de 80,5% na Hemlock Semiconductor ancora o fornecimento americano de polissilício, apoiada por um prêmio de US$ 325 milhões do CHIPS Act. A ampliação de créditos federais de manufatura, parcerias solares com Suniva e Heliene, e um conselho formado por ex-oficiais do Fed, da FCC e de segurança nacional reforçam essa posição. Washington trata cada vez mais a Corning como infraestrutura estratégica, e não apenas como uma fornecedora.
O Plano Springboard é o motor financeiro. A administração tem como meta vendas anualizadas de US$ 20 bilhões até o final de 2026, US$ 30 bilhões até 2028 e US$ 40 bilhões até 2030. Também visa manter as margens operacionais acima de 20%. Os resultados do segundo trimestre de 2026 apoiam esse caminho, com um aumento de 17% nas vendas principais, para US$ 4,74 bilhões, e um aumento de 30% no EPS (lucro por ação) principal, para US$ 0,78. Acordos vinculantes com Amazon, Meta, Nvidia, AT&T, Verizon e Zayo convertem a demanda dos provedores de nuvem (hyperscalers) em receita contratada. O compromisso de US$ 2,5 bilhões da Apple em Kentucky traz de volta aos EUA toda a produção de vidro de cobertura para iPhone e Apple Watch. Os clientes agora cofinanciam a capacidade da Corning, transformando vendas cíclicas de hardware em receita visível e garantida. O fechamento de seu centro de desenvolvimento em Israel mostra o quão implacavelmente o capital está migrando para a IA.
A vantagem competitiva de longo prazo baseia-se na física e em patentes. Os chips de IA geram calor que deforma substratos orgânicos tradicionais, enquanto o vidro oferece expansão térmica quase zero e roteamento ultrafino. A análise projeta que o mercado de substratos de núcleo de vidro atingirá US$ 8,14 bilhões até 2035. A óptica co-empacotada (co-packaged optics) pode ultrapassar US$ 20 bilhões até 2036. A Corning detém patentes importantes em alinhamento automatizado de fibra e processamento de vidro sem contato. Ela também fornece radomes de mísseis de Pyroceram, fibra compatível com BEAD e cerâmicas para captura direta de ar. A vantagem da Corning reside na propriedade dos métodos de fabricação que o hardware de IA de próxima geração não pode evitar.
O risco central é o tempo. As metas da administração para 2028 dependem da rápida adoção de óptica co-empacotada e substratos de vidro. O Yole Group, no entanto, prevê que a comercialização em larga escala ocorrerá mais perto de 2030. Os rendimentos de vias através do vidro (through-glass via) e as restrições de empacotamento da TSMC continuam não resolvidos. Uma pausa nos gastos de capital dos hyperscalers também pode inviabilizar o Springboard. Os investidores devem pesar uma formidável posição estratégica contra uma possível lacuna entre as receitas de IA prometidas e as realizadas.
O Plano Springboard é o motor financeiro. A administração tem como meta vendas anualizadas de US$ 20 bilhões até o final de 2026, US$ 30 bilhões até 2028 e US$ 40 bilhões até 2030. Também visa manter as margens operacionais acima de 20%. Os resultados do segundo trimestre de 2026 apoiam esse caminho, com um aumento de 17% nas vendas principais, para US$ 4,74 bilhões, e um aumento de 30% no EPS (lucro por ação) principal, para US$ 0,78. Acordos vinculantes com Amazon, Meta, Nvidia, AT&T, Verizon e Zayo convertem a demanda dos provedores de nuvem (hyperscalers) em receita contratada. O compromisso de US$ 2,5 bilhões da Apple em Kentucky traz de volta aos EUA toda a produção de vidro de cobertura para iPhone e Apple Watch. Os clientes agora cofinanciam a capacidade da Corning, transformando vendas cíclicas de hardware em receita visível e garantida. O fechamento de seu centro de desenvolvimento em Israel mostra o quão implacavelmente o capital está migrando para a IA.
A vantagem competitiva de longo prazo baseia-se na física e em patentes. Os chips de IA geram calor que deforma substratos orgânicos tradicionais, enquanto o vidro oferece expansão térmica quase zero e roteamento ultrafino. A análise projeta que o mercado de substratos de núcleo de vidro atingirá US$ 8,14 bilhões até 2035. A óptica co-empacotada (co-packaged optics) pode ultrapassar US$ 20 bilhões até 2036. A Corning detém patentes importantes em alinhamento automatizado de fibra e processamento de vidro sem contato. Ela também fornece radomes de mísseis de Pyroceram, fibra compatível com BEAD e cerâmicas para captura direta de ar. A vantagem da Corning reside na propriedade dos métodos de fabricação que o hardware de IA de próxima geração não pode evitar.
O risco central é o tempo. As metas da administração para 2028 dependem da rápida adoção de óptica co-empacotada e substratos de vidro. O Yole Group, no entanto, prevê que a comercialização em larga escala ocorrerá mais perto de 2030. Os rendimentos de vias através do vidro (through-glass via) e as restrições de empacotamento da TSMC continuam não resolvidos. Uma pausa nos gastos de capital dos hyperscalers também pode inviabilizar o Springboard. Os investidores devem pesar uma formidável posição estratégica contra uma possível lacuna entre as receitas de IA prometidas e as realizadas.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.