
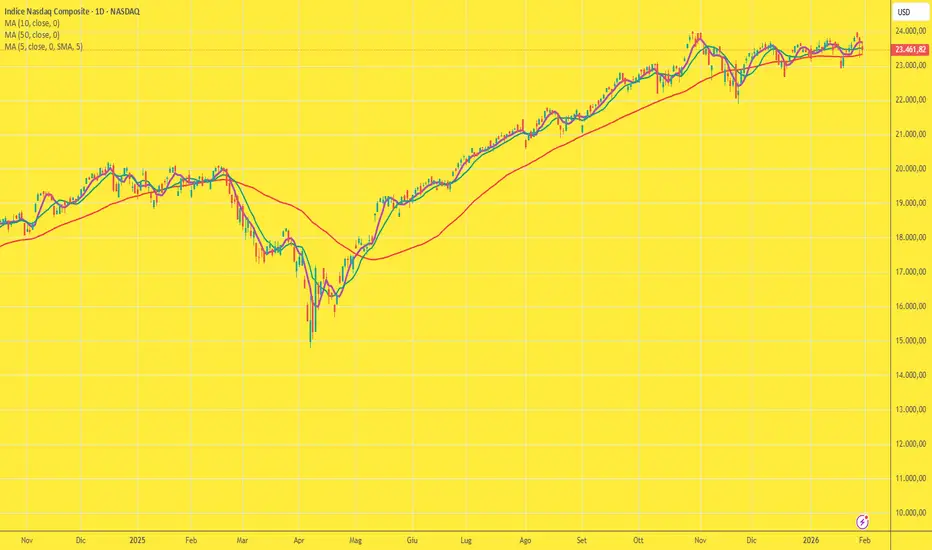
Non è stato un mese particolarmente brillante per le azioni, ma i principali indici hanno comunque chiuso gennaio in territorio positivo, tutti con guadagni di almeno l’1%. Ne risulta un inizio di 2026 costruttivo, ma decisamente volatile.
Il Dow Jones ha guadagnato l’1,7% nel mese, l’S&P 500 è salito dell’1,4%, mentre il NASDAQ ha chiuso con un progresso di poco inferiore all’1%. Tuttavia, va sottolineato che l’intero rialzo si è concentrato nella prima settimana di gennaio. Le tre settimane successive sono state caratterizzate da diverse difficoltà, tra cui le minacce tariffarie legate alla Groenlandia e una reazione tiepida del mercato agli utili del Mag 7.
Le notizie di giornata si sono concentrate sulla nomina di Kevin Warsh da parte del Presidente Trump come prossimo Presidente della Fed. Il mercato ha accolto con favore il chiarimento, ma la notizia non è stata sufficiente a sbloccare gli indici dalla fase di stallo.
Venerdì il NASDAQ è sceso dello 0,94% (circa 223 punti) a 23.461,82, mentre il Dow Jones ha perso lo 0,36% (quasi 180 punti) a 48.892,47. Nonostante il bilancio mensile positivo, entrambi gli indici registrano ora tre settimane consecutive di ribassi.
L’S&P 500 è sceso dello 0,43% a 6.939,03, ma è riuscito comunque a chiudere la settimana con un rialzo dello 0,3%. Come già avvenuto nella seduta precedente, tutti gli indici hanno recuperato dai minimi intraday, che erano superiori all’1%.
I report del Mag 7 pubblicati questa settimana hanno superato ampiamente le aspettative su utili e ricavi, ma questo non è bastato a soddisfare un mercato particolarmente esigente. Microsoft (MSFT) non ha mancato i risultati, ma ha comunque perso il 10% nella seduta precedente e un ulteriore 0,7% oggi, penalizzata dall’impennata della spesa in CAPEX e da un certo rallentamento del business cloud.
Nel frattempo, Apple (AAPL) è stata apprezzata per un trimestre solido, con vendite di iPhone in crescita del 23%, ma oggi è riuscita a strappare solo un modesto +0,5%. Meta (META) è stata l’unica del gruppo a registrare un forte rialzo iniziale (+10%) dopo i risultati, ma ha poi ceduto quasi il 3% nella seduta odierna. Il recente clima di mercato ha spinto alcuni analisti a prevedere ulteriori fasi di turbolenza.
Sebbene le prospettive di lungo periodo per il 2026 restino supportate da una Fed accomodante e dalla rivoluzione dell’intelligenza artificiale, l’attuale combinazione tra movimenti parabolici delle materie prime e stagionalità sfavorevole non può essere ignorata. I mercati raramente si muovono in linea retta e gli attuali segnali di “esaurimento” suggeriscono che una fase di consolidamento è plausibile.
Vedremo se questo rappresenta l’inizio di un febbraio incerto o soltanto un momento di debolezza temporanea, già dalla prossima settimana, quando altri due titoli del Mag 7 entreranno in scena: Alphabet (GOOGL) mercoledì e Amazon (AMZN) giovedì. Prima ancora, il mercato reagirà ai risultati di Palantir (PLTR) e Disney (DIS) oggi, e di AMD (AMD) martedì, insieme a centinaia di altre società.
Sul fronte macroeconomico, il PPI è risultato più caldo del previsto, con i prezzi all’ingrosso in aumento dello 0,5% su base mensile e del 3% su base annua, rispetto alle attese di +0,2% e +2,8%. Anche il PPI core ha superato le previsioni.
La prossima settimana, oltre agli utili, sarà densa di dati macro. L’evento chiave sarà il report sui Non-Farm Payrolls di venerdì. Nell’ultima rilevazione, l’economia aveva creato 50.000 nuovi posti di lavoro, leggermente sotto le attese di 73.000, mentre il tasso di disoccupazione era sceso più del previsto al 4,4%.
Infine, resta sullo sfondo il rischio di una chiusura parziale delle attività governative, che dovrebbe protrarsi solo fino all’inizio della prossima settimana, quando la Camera tornerà a Washington. Sarebbe auspicabile evitare un nuovo stallo, soprattutto dopo la chiusura più lunga della storia registrata lo scorso autunno, ma al momento la prudenza resta d’obbligo.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.