
BCE ha tagliato i tassi di 25 bps come previsto, ...inflazione minacciosa.
Occhi aperti sui prezzi alla produzione e al dettaglio negli Usa.
Rendimenti obbligazionari sempre più alti: segnalano timori diffusi.
Tengono le azioni dei semiconduttori: numeri di TSMC molto convincenti.
La seduta del 9 settembre ha segnato una brusca battuta d’arresto per le Borse europee: Parigi ha perso 1,94%, Francoforte 1,59%, Londra 1,32%, mentre Milano ha contenuto le perdite a -0,58%.s’è fermata a -0,58%. A raffreddare il sentiment sono state soprattutto le tensioni geopolitiche, l’impennata dell’energia e il ritorno dei timori sull’inflazione.
Oggi, 10 settembre, la Bce ha, prevedibilmente, alzato i tassi ufficiali di 25 bps; la prossima settimana toccherà alla Federal Reserve. Intanto il mercato obbligazionario segnala un quadro meno rassicurante: il Bund decennale rende il 3,44%, massimo dal 2011, il BTP il 4,29%, in aumento di 11 punti basebps, mentre lo spread si è portato a 84-85 punti basebps, ai massimi dal novembre 2023. Il decennale francese rende il 4,34%.
La domanda cruciale diventa quindi se l’aumento dei rendimenti di lungo periodo sia strutturale anziché temporaneo. L’offerta crescente di debito pubblico, i rischi fiscali e la normalizzazione del term premium stanno rendendo più ripida la curva: il differenziale tra Bund trentennale e biennale è vicino a 85 punti basebps, nonostante una duration dieci volte superiore sul tratto lungo. Saint-Pasteur prevede un ulteriore irripidimento e continua a preferire le scadenze brevi e intermedie.
A complicare il quadro è soprattutto il fronte geopolitico. Il Brent è a 100,8 dollari/barile e il WTI a 96,11, +2,5% ieri. La guerra tra Stati Uniti e Iran, ormai al settimo mese, mantiene sotto pressione le forniture attraverso lo Stretto di Hormuz.
Secondo fonti iraniane citate da Bloomberg, Teheran è pronta a intensificare i contrattacchi. Washington ha dichiarato di aver distrutto 5 petroliere iraniane dopo aver evitato un attacco a una propria nave da guerra; Teheran avrebbe lanciato circa 20 missili contro una base aerea giordana utilizzata dagli Usa. Trump ritenie possibile una conclusione del conflitto in poche settimane....
Il gas europeo resta su livelli elevati: 79,2 euro/MWh, dopo il +4,5% di ieri e un picco vicino a 81, massimo dal 2023. Dall’inizio della guerra USA-Iran, le quotazioni sono più che raddoppiate.
Oggi, 10 settembre, sui mercati asiatici prevale la cautela. L’MSCI Asia Pacific perde -0,7%, recuperando dal -1,5% della notte. Il Nikkei arretra -0,1%, mentre lo yen si apprezza per il quarto giorno consecutivo, a 153,5 contro dollaro. L’Hang Seng perde 1,3% e il CSI300 0,4%.
Il differenziale tra Treasury USA e titoli di Stato cinesi a 10 anni raggiunge il record di 317 bps. Il Tesoro USA ha annunciato riacquisti di Treasuries a lungo termine fino a 6 miliardi di dollari, contro i 9-10 miliardi attesi da Bloomberg: il rendimento del decennale supera 4,8%, come se il mercato avesse già ampiamente prezzato un rialzo Fed questo mese e vede tassi invariati per il resto dell’anno.
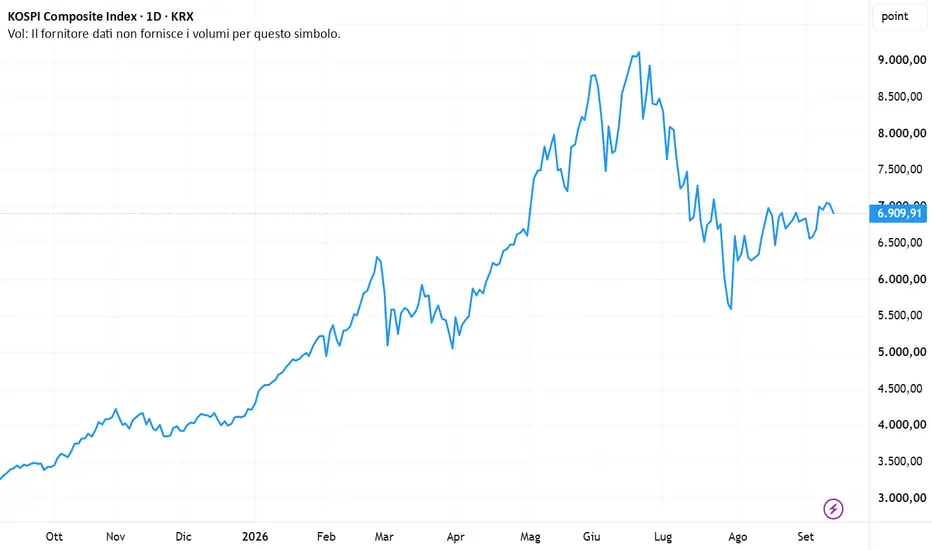
Il Kospi limita la flessione a -0,1%, dopo essere arrivato a -1,3%.
A sostenere il comparto tecnologico asiatico è stato soprattutto la taiwanese TSMC, che ad agosto ha registrato un fatturato in crescita del 53%, a 514 miliardi di dollari taiwanesi, 16,3 miliardi di Us$, contro il +47% atteso. Nel comparto semiconduttori, SK Hynix e Samsung Electronics pesano rispettivamente per il 37,7% e il 22,6% dopo il ribilanciamento annuale degli indici.
In Europa, la sovraperformance dell’estate si è arrestata. I listini restano intorno al +10% YtoD, ma il vantaggio relativo si è ridotto anche per il recupero delle Big Tech americane: la crescita economca rimane solida, sostenuta soprattutto dalla Germania e dal manifatturiero, ma il rapporto rischio-rendimento appare oggi più equilibrato tra Europa e Stati Uniti.
Sul piano operativo, gli analisti continuano a privilegiare le società esposte al ciclo degli investimenti e le banche. Il capex legato ad autonomia strategica, AI e stimolo fiscale tedesco dovrebbe sostenere gli utili, mentre la crescita nominale favorisce il settore finanziario.
L’oro è a 4.410 dollari/oncia, +0,3%, bel lontano dal massimo storico di 5.590 dollari di fine gennaio, e l’argento a 67,3,
Ora l’attenzione si sposta sui dati USA: oggi i prezzi alla produzione, domani il CPI di agosto. Goldman Sachs stima un core CPI a +0,23% mensile e +2,40% annuo, mentre l’indice headline è atteso a +0,39%. T
ra le principali componenti: auto usate +0,5%, auto nuove stabili, assicurazioni -0,2%, affitti e costi abitativi +0,22-0,23%, tariffe aeree +4%. Nei mesi successivi il core dovrebbe tornare verso +0,2% mensile, con un impatto dei dazi progressivamente più contenuto.
Infine, anche il credito lascia poco margine di sicurezza: gli spread high yield, intorno a 280 punti base, restano ben sotto la media storica di 450. Con le curve che continuano a irripidirsi, il messaggio per gli investitori è dunque semplice: la fase di normalizzazione non è ancora terminata.
In un mercato dove geopolitica, finanza pubblica e inflazione possono tornare rapidamente a sorprendere, la prudenza continua a premiare la parte breve e intermedia della curva.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Occhi aperti sui prezzi alla produzione e al dettaglio negli Usa.
Rendimenti obbligazionari sempre più alti: segnalano timori diffusi.
Tengono le azioni dei semiconduttori: numeri di TSMC molto convincenti.
La seduta del 9 settembre ha segnato una brusca battuta d’arresto per le Borse europee: Parigi ha perso 1,94%, Francoforte 1,59%, Londra 1,32%, mentre Milano ha contenuto le perdite a -0,58%.s’è fermata a -0,58%. A raffreddare il sentiment sono state soprattutto le tensioni geopolitiche, l’impennata dell’energia e il ritorno dei timori sull’inflazione.
Oggi, 10 settembre, la Bce ha, prevedibilmente, alzato i tassi ufficiali di 25 bps; la prossima settimana toccherà alla Federal Reserve. Intanto il mercato obbligazionario segnala un quadro meno rassicurante: il Bund decennale rende il 3,44%, massimo dal 2011, il BTP il 4,29%, in aumento di 11 punti basebps, mentre lo spread si è portato a 84-85 punti basebps, ai massimi dal novembre 2023. Il decennale francese rende il 4,34%.
La domanda cruciale diventa quindi se l’aumento dei rendimenti di lungo periodo sia strutturale anziché temporaneo. L’offerta crescente di debito pubblico, i rischi fiscali e la normalizzazione del term premium stanno rendendo più ripida la curva: il differenziale tra Bund trentennale e biennale è vicino a 85 punti basebps, nonostante una duration dieci volte superiore sul tratto lungo. Saint-Pasteur prevede un ulteriore irripidimento e continua a preferire le scadenze brevi e intermedie.
A complicare il quadro è soprattutto il fronte geopolitico. Il Brent è a 100,8 dollari/barile e il WTI a 96,11, +2,5% ieri. La guerra tra Stati Uniti e Iran, ormai al settimo mese, mantiene sotto pressione le forniture attraverso lo Stretto di Hormuz.
Secondo fonti iraniane citate da Bloomberg, Teheran è pronta a intensificare i contrattacchi. Washington ha dichiarato di aver distrutto 5 petroliere iraniane dopo aver evitato un attacco a una propria nave da guerra; Teheran avrebbe lanciato circa 20 missili contro una base aerea giordana utilizzata dagli Usa. Trump ritenie possibile una conclusione del conflitto in poche settimane....
Il gas europeo resta su livelli elevati: 79,2 euro/MWh, dopo il +4,5% di ieri e un picco vicino a 81, massimo dal 2023. Dall’inizio della guerra USA-Iran, le quotazioni sono più che raddoppiate.
Oggi, 10 settembre, sui mercati asiatici prevale la cautela. L’MSCI Asia Pacific perde -0,7%, recuperando dal -1,5% della notte. Il Nikkei arretra -0,1%, mentre lo yen si apprezza per il quarto giorno consecutivo, a 153,5 contro dollaro. L’Hang Seng perde 1,3% e il CSI300 0,4%.
Il differenziale tra Treasury USA e titoli di Stato cinesi a 10 anni raggiunge il record di 317 bps. Il Tesoro USA ha annunciato riacquisti di Treasuries a lungo termine fino a 6 miliardi di dollari, contro i 9-10 miliardi attesi da Bloomberg: il rendimento del decennale supera 4,8%, come se il mercato avesse già ampiamente prezzato un rialzo Fed questo mese e vede tassi invariati per il resto dell’anno.
Il Kospi limita la flessione a -0,1%, dopo essere arrivato a -1,3%.
A sostenere il comparto tecnologico asiatico è stato soprattutto la taiwanese TSMC, che ad agosto ha registrato un fatturato in crescita del 53%, a 514 miliardi di dollari taiwanesi, 16,3 miliardi di Us$, contro il +47% atteso. Nel comparto semiconduttori, SK Hynix e Samsung Electronics pesano rispettivamente per il 37,7% e il 22,6% dopo il ribilanciamento annuale degli indici.
In Europa, la sovraperformance dell’estate si è arrestata. I listini restano intorno al +10% YtoD, ma il vantaggio relativo si è ridotto anche per il recupero delle Big Tech americane: la crescita economca rimane solida, sostenuta soprattutto dalla Germania e dal manifatturiero, ma il rapporto rischio-rendimento appare oggi più equilibrato tra Europa e Stati Uniti.
Sul piano operativo, gli analisti continuano a privilegiare le società esposte al ciclo degli investimenti e le banche. Il capex legato ad autonomia strategica, AI e stimolo fiscale tedesco dovrebbe sostenere gli utili, mentre la crescita nominale favorisce il settore finanziario.
L’oro è a 4.410 dollari/oncia, +0,3%, bel lontano dal massimo storico di 5.590 dollari di fine gennaio, e l’argento a 67,3,
Ora l’attenzione si sposta sui dati USA: oggi i prezzi alla produzione, domani il CPI di agosto. Goldman Sachs stima un core CPI a +0,23% mensile e +2,40% annuo, mentre l’indice headline è atteso a +0,39%. T
ra le principali componenti: auto usate +0,5%, auto nuove stabili, assicurazioni -0,2%, affitti e costi abitativi +0,22-0,23%, tariffe aeree +4%. Nei mesi successivi il core dovrebbe tornare verso +0,2% mensile, con un impatto dei dazi progressivamente più contenuto.
Infine, anche il credito lascia poco margine di sicurezza: gli spread high yield, intorno a 280 punti base, restano ben sotto la media storica di 450. Con le curve che continuano a irripidirsi, il messaggio per gli investitori è dunque semplice: la fase di normalizzazione non è ancora terminata.
In un mercato dove geopolitica, finanza pubblica e inflazione possono tornare rapidamente a sorprendere, la prudenza continua a premiare la parte breve e intermedia della curva.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.