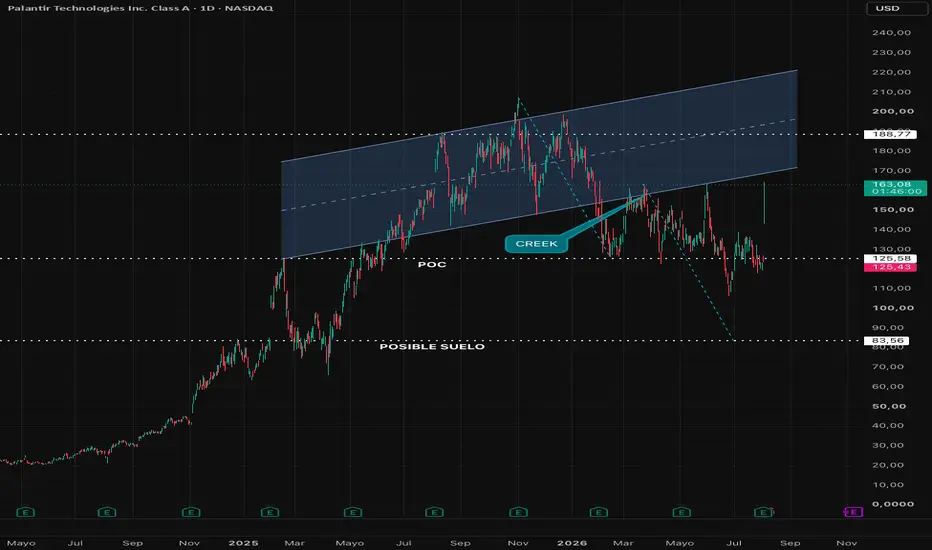
El 3 de agosto de 2026, después del cierre del mercado, Palantir Technologies ( PLTR) publicó sus resultados del segundo trimestre de 2026. La reacción fue inmediata: la acción subió entre un 12% y un 15% en after-hours, alcanzando aproximadamente $144,45 y actualmente ya cotiza sobr $160. No fue una sorpresa menor — fue el noveno trimestre consecutivo en que Palantir supera las estimaciones de EPS del consenso. Pero detrás del rally hay una historia más matizada que merece leerse con calma.
LOS NÚMEROS QUE MOVIERON EL MERCADO
Palantir reportó ingresos de $1,935 mil millones en Q2 2026, un crecimiento del 93% interanual y un 19% respecto al trimestre anterior. El consenso esperaba $1,81 mil millones — la empresa lo superó en un 7%.
El EPS GAAP fue de $0,41 frente a los $0,35 estimados por los analistas, un beat del 17%. Año contra año, el EPS creció un 156%. Trimestre contra trimestre, un 24%.
Para contextualizar la escala de esta aceleración: hace exactamente un año, Palantir reportaba ingresos de aproximadamente $1 mil millones por trimestre. En doce meses, ese número casi se duplicó. No es el ritmo de crecimiento de una empresa madura consolidando posición — es el ritmo de una empresa que está capturando demanda nueva a una velocidad que supera sus propias proyecciones históricas.
EL DESGLOSE QUE IMPORTA: QUIÉN ESTÁ COMPRANDO
El número de portada es impresionante. Pero la historia real está en el desglose por segmento, porque revela de dónde viene el crecimiento y qué tan sostenible puede ser.
Segmento comercial EEUU: el motor inesperado
Los ingresos comerciales en Estados Unidos alcanzaron $764 millones, con un crecimiento del 149% interanual y 28% secuencial. Este es el segmento que más debate genera entre analistas, porque durante años Palantir fue percibida principalmente como una empresa de contratos gubernamentales — y el crecimiento comercial sostenido cambia fundamentalmente esa narrativa.
Lo que está impulsando este crecimiento es la plataforma AIP (Artificial Intelligence Platform), el producto que Palantir lanzó en 2023 para llevar inteligencia artificial operacional a empresas privadas. Durante el trimestre, una empresa tecnológica importante de Silicon Valley eligió Palantir sobre los laboratorios de IA frontier en una evaluación competitiva directa, convirtiendo ese resultado en un contrato de $10 millones en valor anual de contrato (ACV). Es un dato que Palantir destacó precisamente porque señala algo significativo: en entornos de despliegue empresarial real, su plataforma está ganando contra competidores que cuentan con recursos casi ilimitados.
Los bookings de TCV (Total Contract Value) comerciales en EEUU llegaron a $2,132 mil millones, un aumento del 153% interanual. Los bookings son el indicador adelantado de los ingresos futuros — lo que los clientes comprometieron pagar, aunque aún no se haya reconocido como ingreso. Un número así apunta a que el crecimiento del segmento comercial no es un pico de un trimestre.
Segmento gubernamental EEUU: el ancla histórica crece más rápido que nunca
Los ingresos del gobierno de EEUU fueron $809 millones, un crecimiento del 90% interanual y 18% secuencial. El contexto es relevante: el gobierno federal de EEUU está desplegando herramientas de IA a una velocidad sin precedente en defensa, inteligencia y seguridad nacional. Palantir, con décadas de relaciones en ese ecosistema, está siendo uno de los principales beneficiarios de ese gasto.
El total de ingresos en EEUU fue $1,573 mil millones (+115% YoY). El mercado internacional aportó los $362 millones restantes — crecimiento más moderado, que refleja los ciclos de adopción más lentos fuera de EEUU y la naturaleza de sus contratos gubernamentales internacionales.
LOS MÁRGENES: DONDE LA HISTORIA SE VUELVE MÁS INTERESANTE
Una empresa que crece al 93% pero destruye márgenes en el proceso es una historia diferente a una que crece al 93% y simultáneamente mejora su rentabilidad. Palantir está claramente en la segunda categoría.
Para el año completo, la empresa guía un flujo de caja libre ajustado de $4,50 a $4,70 mil millones. No es una empresa que crece a costa de quemar efectivo — es una empresa que crece y genera efectivo al mismo tiempo.
LA GUÍA QUE APLASTÓ LAS EXPECTATIVAS
Si los resultados del trimestre fueron sólidos, la guía para el resto del año fue lo que realmente justificó el movimiento del precio en after-hours.
Para el año fiscal 2026 completo, Palantir elevó su guidance de ingresos a $8,154 - $8,16 mil millones, lo que implica un crecimiento del 82% interanual. El segmento comercial de EEUU específicamente tiene guidance de crecimiento del 134% interanual para el año completo.
Para el Q3 2026, la empresa espera ingresos de $2,160 - $2,164 mil millones — lo que significaría otro salto secuencial de más del 11% en un solo trimestre.
El CEO Alex Karp fue conciso en su mensaje al mercado: "Forget consensus" — olvídate del consenso. Una declaración que refleja la distancia que existe entre lo que los analistas proyectaban y lo que la empresa está ejecutando.
EL PRECIO Y LA PREGUNTA QUE EL RALLY NO RESPONDE
La reacción del mercado es comprensible. Los números son genuinamente extraordinarios: 93% de crecimiento de ingresos, 156% de crecimiento de EPS, Rule of 40 de 155%, guidance elevada. Cualquier empresa que reportara esto tendría un rally.
Pero la misma racionalidad que explica el rally también obliga a hacer la pregunta incómoda: ¿a qué precio se está pagando este crecimiento?
Palantir cotiza con una valuación que no tiene comparación directa en el sector. Con una capitalización de mercado que supera los $300 mil millones post-rally y un guidance de ingresos para 2026 de aproximadamente $8,15 mil millones, el múltiplo precio/ventas futuro es de aproximadamente 37-38 veces. Incluso para una empresa con márgenes del 62% y crecimiento del 82%, ese múltiplo descuenta un futuro que debe cumplirse con muy poco margen de error.
El mercado está esencialmente apostando a que Palantir seguirá creciendo a tasas extraordinarias por varios años adicionales. Si el crecimiento del segmento comercial se normaliza — como ocurre inevitablemente con todas las empresas tecnológicas de hipercrecimiento — la revisión de múltiplo puede ser tan dramática como el rally actual.
Esto no invalida la tesis de la empresa. Invalida la tesis de comprar sin considerar el precio de entrada.
LO QUE CONFIRMAN ESTOS RESULTADOS
Con independencia de la valuación, el trimestre de Palantir confirma tres cosas que tienen importancia más allá de la empresa misma:
1. El gasto empresarial en IA operacional es real y acelerado. No es una tendencia de experimentación — las empresas están firmando contratos multimillonarios para desplegar IA en sus operaciones reales. Los bookings comerciales de $2,13 mil millones en TCV en un trimestre así lo demuestran.
2. El gobierno de EEUU es un cliente de IA de primer orden. El 90% de crecimiento en el segmento gubernamental refleja que la adopción de IA en defensa e inteligencia está en una fase de aceleración, no de madurez.
3. El modelo de plataforma gana en bake-offs competitivos. Que una empresa de Silicon Valley elija Palantir sobre los laboratorios de IA frontier es una señal de que la ventaja competitiva de Palantir en despliegue operacional es más fuerte de lo que el mercado asumía hace dos años.
EL RESUMEN PARA EL INVERSOR
Palantir reportó el mejor trimestre de su historia en términos de crecimiento y rentabilidad simultáneos. El rally en after-hours estaba justificado por los números. La pregunta que cada inversor debe hacerse antes de actuar sobre ese rally es si el precio actual ya refleja múltiples años de ejecución perfecta — y qué pasa con la posición si la ejecución es simplemente buena, no perfecta.
El negocio de Palantir nunca ha estado más sólido. El precio de la acción nunca ha descontado tanto del futuro.
Datos obtenidos de los reportes oficiales de Palantir Technologies (investors.palantir.com), Yahoo Finance, GuruFocus y conferencia de resultados Q2 2026 del 3 de agosto de 2026.
⚠️ Contenido exclusivamente educativo. No constituye asesoría financiera. Toda decisión es responsabilidad del inversor.
PLTR) publicó sus resultados del segundo trimestre de 2026. La reacción fue inmediata: la acción subió entre un 12% y un 15% en after-hours, alcanzando aproximadamente $144,45 y actualmente ya cotiza sobr $160. No fue una sorpresa menor — fue el noveno trimestre consecutivo en que Palantir supera las estimaciones de EPS del consenso. Pero detrás del rally hay una historia más matizada que merece leerse con calma.LOS NÚMEROS QUE MOVIERON EL MERCADO
Palantir reportó ingresos de $1,935 mil millones en Q2 2026, un crecimiento del 93% interanual y un 19% respecto al trimestre anterior. El consenso esperaba $1,81 mil millones — la empresa lo superó en un 7%.
El EPS GAAP fue de $0,41 frente a los $0,35 estimados por los analistas, un beat del 17%. Año contra año, el EPS creció un 156%. Trimestre contra trimestre, un 24%.
Para contextualizar la escala de esta aceleración: hace exactamente un año, Palantir reportaba ingresos de aproximadamente $1 mil millones por trimestre. En doce meses, ese número casi se duplicó. No es el ritmo de crecimiento de una empresa madura consolidando posición — es el ritmo de una empresa que está capturando demanda nueva a una velocidad que supera sus propias proyecciones históricas.
EL DESGLOSE QUE IMPORTA: QUIÉN ESTÁ COMPRANDO
El número de portada es impresionante. Pero la historia real está en el desglose por segmento, porque revela de dónde viene el crecimiento y qué tan sostenible puede ser.
Segmento comercial EEUU: el motor inesperado
Los ingresos comerciales en Estados Unidos alcanzaron $764 millones, con un crecimiento del 149% interanual y 28% secuencial. Este es el segmento que más debate genera entre analistas, porque durante años Palantir fue percibida principalmente como una empresa de contratos gubernamentales — y el crecimiento comercial sostenido cambia fundamentalmente esa narrativa.
Lo que está impulsando este crecimiento es la plataforma AIP (Artificial Intelligence Platform), el producto que Palantir lanzó en 2023 para llevar inteligencia artificial operacional a empresas privadas. Durante el trimestre, una empresa tecnológica importante de Silicon Valley eligió Palantir sobre los laboratorios de IA frontier en una evaluación competitiva directa, convirtiendo ese resultado en un contrato de $10 millones en valor anual de contrato (ACV). Es un dato que Palantir destacó precisamente porque señala algo significativo: en entornos de despliegue empresarial real, su plataforma está ganando contra competidores que cuentan con recursos casi ilimitados.
Los bookings de TCV (Total Contract Value) comerciales en EEUU llegaron a $2,132 mil millones, un aumento del 153% interanual. Los bookings son el indicador adelantado de los ingresos futuros — lo que los clientes comprometieron pagar, aunque aún no se haya reconocido como ingreso. Un número así apunta a que el crecimiento del segmento comercial no es un pico de un trimestre.
Segmento gubernamental EEUU: el ancla histórica crece más rápido que nunca
Los ingresos del gobierno de EEUU fueron $809 millones, un crecimiento del 90% interanual y 18% secuencial. El contexto es relevante: el gobierno federal de EEUU está desplegando herramientas de IA a una velocidad sin precedente en defensa, inteligencia y seguridad nacional. Palantir, con décadas de relaciones en ese ecosistema, está siendo uno de los principales beneficiarios de ese gasto.
El total de ingresos en EEUU fue $1,573 mil millones (+115% YoY). El mercado internacional aportó los $362 millones restantes — crecimiento más moderado, que refleja los ciclos de adopción más lentos fuera de EEUU y la naturaleza de sus contratos gubernamentales internacionales.
LOS MÁRGENES: DONDE LA HISTORIA SE VUELVE MÁS INTERESANTE
Una empresa que crece al 93% pero destruye márgenes en el proceso es una historia diferente a una que crece al 93% y simultáneamente mejora su rentabilidad. Palantir está claramente en la segunda categoría.
Para el año completo, la empresa guía un flujo de caja libre ajustado de $4,50 a $4,70 mil millones. No es una empresa que crece a costa de quemar efectivo — es una empresa que crece y genera efectivo al mismo tiempo.
LA GUÍA QUE APLASTÓ LAS EXPECTATIVAS
Si los resultados del trimestre fueron sólidos, la guía para el resto del año fue lo que realmente justificó el movimiento del precio en after-hours.
Para el año fiscal 2026 completo, Palantir elevó su guidance de ingresos a $8,154 - $8,16 mil millones, lo que implica un crecimiento del 82% interanual. El segmento comercial de EEUU específicamente tiene guidance de crecimiento del 134% interanual para el año completo.
Para el Q3 2026, la empresa espera ingresos de $2,160 - $2,164 mil millones — lo que significaría otro salto secuencial de más del 11% en un solo trimestre.
El CEO Alex Karp fue conciso en su mensaje al mercado: "Forget consensus" — olvídate del consenso. Una declaración que refleja la distancia que existe entre lo que los analistas proyectaban y lo que la empresa está ejecutando.
EL PRECIO Y LA PREGUNTA QUE EL RALLY NO RESPONDE
La reacción del mercado es comprensible. Los números son genuinamente extraordinarios: 93% de crecimiento de ingresos, 156% de crecimiento de EPS, Rule of 40 de 155%, guidance elevada. Cualquier empresa que reportara esto tendría un rally.
Pero la misma racionalidad que explica el rally también obliga a hacer la pregunta incómoda: ¿a qué precio se está pagando este crecimiento?
Palantir cotiza con una valuación que no tiene comparación directa en el sector. Con una capitalización de mercado que supera los $300 mil millones post-rally y un guidance de ingresos para 2026 de aproximadamente $8,15 mil millones, el múltiplo precio/ventas futuro es de aproximadamente 37-38 veces. Incluso para una empresa con márgenes del 62% y crecimiento del 82%, ese múltiplo descuenta un futuro que debe cumplirse con muy poco margen de error.
El mercado está esencialmente apostando a que Palantir seguirá creciendo a tasas extraordinarias por varios años adicionales. Si el crecimiento del segmento comercial se normaliza — como ocurre inevitablemente con todas las empresas tecnológicas de hipercrecimiento — la revisión de múltiplo puede ser tan dramática como el rally actual.
Esto no invalida la tesis de la empresa. Invalida la tesis de comprar sin considerar el precio de entrada.
LO QUE CONFIRMAN ESTOS RESULTADOS
Con independencia de la valuación, el trimestre de Palantir confirma tres cosas que tienen importancia más allá de la empresa misma:
1. El gasto empresarial en IA operacional es real y acelerado. No es una tendencia de experimentación — las empresas están firmando contratos multimillonarios para desplegar IA en sus operaciones reales. Los bookings comerciales de $2,13 mil millones en TCV en un trimestre así lo demuestran.
2. El gobierno de EEUU es un cliente de IA de primer orden. El 90% de crecimiento en el segmento gubernamental refleja que la adopción de IA en defensa e inteligencia está en una fase de aceleración, no de madurez.
3. El modelo de plataforma gana en bake-offs competitivos. Que una empresa de Silicon Valley elija Palantir sobre los laboratorios de IA frontier es una señal de que la ventaja competitiva de Palantir en despliegue operacional es más fuerte de lo que el mercado asumía hace dos años.
EL RESUMEN PARA EL INVERSOR
Palantir reportó el mejor trimestre de su historia en términos de crecimiento y rentabilidad simultáneos. El rally en after-hours estaba justificado por los números. La pregunta que cada inversor debe hacerse antes de actuar sobre ese rally es si el precio actual ya refleja múltiples años de ejecución perfecta — y qué pasa con la posición si la ejecución es simplemente buena, no perfecta.
El negocio de Palantir nunca ha estado más sólido. El precio de la acción nunca ha descontado tanto del futuro.
Datos obtenidos de los reportes oficiales de Palantir Technologies (investors.palantir.com), Yahoo Finance, GuruFocus y conferencia de resultados Q2 2026 del 3 de agosto de 2026.
⚠️ Contenido exclusivamente educativo. No constituye asesoría financiera. Toda decisión es responsabilidad del inversor.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.