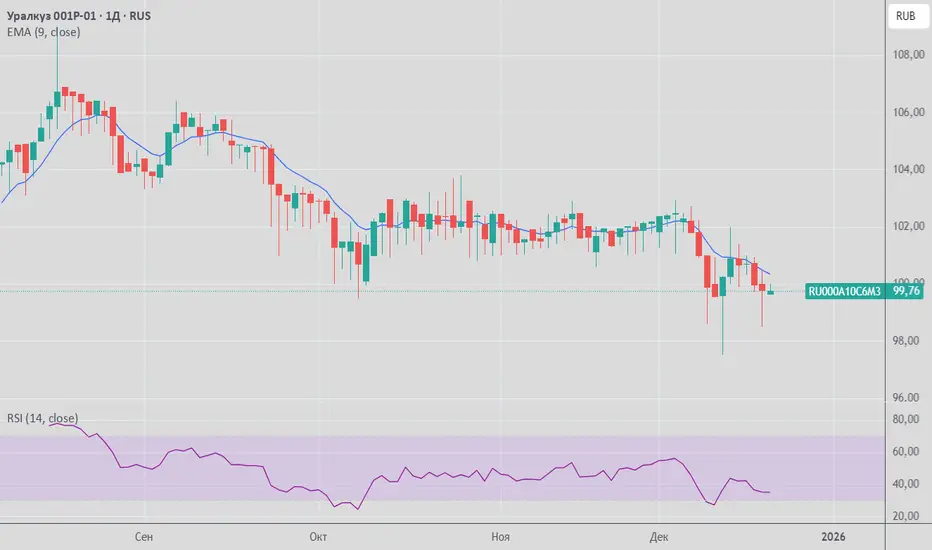
17 декабря 2025 года агентство АКРА резко понизило кредитный рейтинг «Уральской Стали» сразу на несколько ступеней: с A(RU) до BB-(RU) с развивающимся прогнозом. Это крайне редкое и жесткое понижение, которое переводит бумаги из категории надежных в категорию высокорискованных
📉 Финансовое состояние
Ситуация оценивается аналитиками как «кризисная» по следующим причинам:
Огромный долг: Чистый долг к EBITDA взлетел до 15,3x (при норме до 3x).
Убытки: За первую половину 2025 года чистый убыток составил 5,5 млрд руб. против прибыли годом ранее. Выручка упала на 31%.
Проблемы с ликвидностью: Большая часть долга (около 80–90%) является краткосрочной. Компании необходимо рефинансировать десятки миллиардов рублей в ближайшее время.
Риски и выводы
Риск дефолта: Перевод облигаций в Третий уровень листинга Мосбиржи (18 декабря) — это четкий сигнал о высоком риске. Текущие цены бумаг (50–70% от номинала) говорят о том, что рынок закладывает высокую вероятность реструктуризации или дефолта.
Ближайший триггер: 25 декабря 2025 года — дата погашения первого выпуска. Если компания найдет средства или рефинансирует долг, это может вызвать кратковременный отскок в остальных выпусках. Если нет — последует технический дефолт.
Для инвесторов: Покупка данных облигаций сейчас — это не консервативная инвестиция, а высокорискованная спекуляция («ставка на спасение»).
Входить в бумаги «Уральской Стали» сейчас крайне опасно. Если они уже есть в портфеле, стоит внимательно следить за новостями о погашении 25 декабря.
📉 Финансовое состояние
Ситуация оценивается аналитиками как «кризисная» по следующим причинам:
Огромный долг: Чистый долг к EBITDA взлетел до 15,3x (при норме до 3x).
Убытки: За первую половину 2025 года чистый убыток составил 5,5 млрд руб. против прибыли годом ранее. Выручка упала на 31%.
Проблемы с ликвидностью: Большая часть долга (около 80–90%) является краткосрочной. Компании необходимо рефинансировать десятки миллиардов рублей в ближайшее время.
Риски и выводы
Риск дефолта: Перевод облигаций в Третий уровень листинга Мосбиржи (18 декабря) — это четкий сигнал о высоком риске. Текущие цены бумаг (50–70% от номинала) говорят о том, что рынок закладывает высокую вероятность реструктуризации или дефолта.
Ближайший триггер: 25 декабря 2025 года — дата погашения первого выпуска. Если компания найдет средства или рефинансирует долг, это может вызвать кратковременный отскок в остальных выпусках. Если нет — последует технический дефолт.
Для инвесторов: Покупка данных облигаций сейчас — это не консервативная инвестиция, а высокорискованная спекуляция («ставка на спасение»).
Входить в бумаги «Уральской Стали» сейчас крайне опасно. Если они уже есть в портфеле, стоит внимательно следить за новостями о погашении 25 декабря.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.