
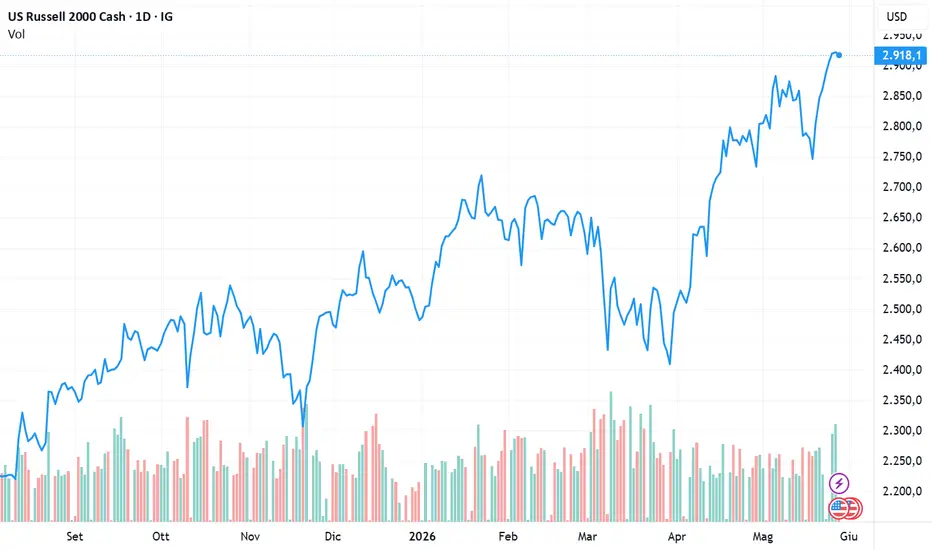
Borse globali vicine i massimi, poco impattate dalla lunga crisi USA-IRAN.
Prezzo del petrolio -15% dai massimi: segnali di stabilizzazione dell’offerta.
Molta attesa per il dato PCE (inflazione Usa) di oggi: è il preferito dalla FED.
Salesforce crolla a Wall Street: guidance prudente per il SaaS.
I mercati continuano a muoversi sospesi tra geopolitica, inflazione e banche centrali. Gli investitori attendono segnali concreti dai colloqui tra Stati Uniti e Iran, mentre la fragile tregua tra i due Paesi resta appesa a un equilibrio precario.
Sullo sfondo, cresce l’attenzione verso la Federal Reserve: le dichiarazioni dei membri della banca centrale potrebbero offrire indicazioni decisive sull’impatto del nuovo shock energetico sull’inflazione, in vista soprattutto del dato PCE di aprile, atteso domani.
A sorprendere è soprattutto il brusco arretramento del petrolio: il WTI ieri ha perso -4,4% a 89,8 dollari/barile, il Brent -3,7% a 95,8. Anche il gas europeo arretra del 3,3% a 45,90 euro per megawattora.
Nel frattempo, le Borse europee stallano, vicino ai massimi storici. Milano -0,4%, Parigi +0,8%, Madrid +0,6%, Francoforte e Londra ferme, +0,1%. Lo Stoxx600 avanza +0,4% a ridosso dei 631 punti, cancellando quasi integralmente le perdite accumulate dall’inizio della guerra tra Stati Uniti e Iran.
Wall Street archivia un’altra seduta positiva, seppure senza slancio: Dow Jones +0,4%, Nasdaq +0,1% e S&P500 praticamente invariato, +0,02%.
Tuttavia, sotto la superficie emergono tensioni importanti nel settore software. Le deboli prospettive diffuse da Salesforce hanno rafforzato i timori di una vera e propria rivoluzione nel comparto tecnologico, guidata dall’intelligenza artificiale. La sua azione ha perso -33% da inizio 2026 e oggi quota meno della metà rispetto ai massimi di 2 anni fa.
Il mercato teme che i nuovi strumenti di IA possano sottrarre quote crescenti al software tradizionale, automatizzando attività che fino a ieri richiedevano piattaforme enterprise dedicate.
Le soluzioni sviluppate da Anthropic e OpenAI stanno accelerando questa trasformazione, al punto che Wall Street ha iniziato a parlare apertamente di “SaaSpocalypse”, termine che sintetizza il pessimismo crescente sul futuro del modello software-as-a-service. Anche Microsoft lascia sul terreno .15% da inizio anno.
Sul mercato valutario, l’euro/dollaro si porta a 1,159, col Us$ al terzo rialzo consecutivo. Le tensioni in Medio Oriente stanno infatti riaccendendo i timori inflazionistici globali. Maggio potrebbe diventare il terzo mese positivo per il dollaro nei primi cinque mesi del 2026, dopo che nell’intero 2025 i mesi positivi erano stati soltanto due.
L’attenzione si concentra ora sull’indice PCE americano. Le stime indicano un incremento di +0,5% su base mensile e +3,8% su base annua: sarebbe il dato più elevato degli ultimi tre anni e rischierebbe di complicare ulteriormente il lavoro della Fed.
Anche in Europa l’inflazione torna a salire. Dopo il +1,9% di febbraio, il dato ha raggiunto il +3% ad aprile, alimentato soprattutto dalla chiusura dello Stretto di Hormuz. La BCE potrebbe reagire con due rialzi da 25 punti base tra giugno e settembre, anche se molti economisti continuano a ritenere temporaneo lo shock energetico.
Intanto, il quadro geopolitico resta altamente instabile. Gli Stati Uniti hanno colpito una base iraniana e introdotto nuove sanzioni per limitare i proventi di Teheran derivanti dal traffico nello Stretto di Hormuz. Secondo media vicini ai Guardiani della Rivoluzione, l’Iran avrebbe risposto prendendo di mira la base americana da cui era partito l’attacco. Anche il Kuwait ha dichiarato di aver intercettato minacce missilistiche e droni durante la notte.
Sul fronte europeo, cresce inoltre la pressione sull’Italia. Il Fondo Monetario Internazionale torna a definire il debito pubblico “ancora troppo elevato” almeno fino al 2027. Secondo il FMI, la riduzione generalizzata delle accise su benzina e diesel dovrebbe essere sostituita da interventi mirati a favore delle famiglie più vulnerabili.
FMI prevede una crescita del PIL italiano di +0,5% nel 2025, con lo stesso ritmo atteso anche per il 2026 e il 2027. Il deficit è sceso al 3,1% del PIL nel 2025, ma il debito resta vicino al 137% del PIL, livello considerato vulnerabile a shock su crescita, tassi e fiducia dei mercati.
Critico anche il Financial Times, che definisce sostanzialmente fallito il tentativo del PNRR di rilanciare strutturalmente l’economia italiana. Nonostante le nove tranche già ricevute per un totale di Eur 166 miliardi, secondo Eurostat a fine 2025 era stato speso soltanto il 57% dei fondi disponibili.
Anche la BCE invita alla prudenza. Le misure fiscali contro il caro energia, avverte Francoforte, devono restare “temporanee e mirate” per evitare effetti collaterali sull’inflazione e soprattutto sul rischio sovrano. La presenza crescente di hedge fund tra gli acquirenti di debito pubblico europeo potrebbe infatti amplificare improvvisi allargamenti degli spread.
La seduta asiatica conferma il lieve deterioramento del sentiment globale. L’indice MSCI Asia Pacific perde -1,7%, mentre i future di Wall Street anticipano un’apertura negativa dell’1%. Tokyo cede -1,6% dopo i recenti record, con il mercato ormai convinto che la Bank of Japan alzerà i tassi tra giugno e luglio. Seoul perde -3%, Hong Kong -2,3%, Taipei -2,1% e il CSI300 cinese -0,5%.
Infine, arretrano anche i metalli preziosi. L’oro scende a 4.370 dollari/oncia e l’argento a 72, penalizzati dal rafforzamento del dollaro e dal rialzo dei rendimenti obbligazionari. Il metallo giallo si avvia così a chiudere il terzo mese consecutivo in calo, con una perdita provvisoria del 5%. Anche gli ETF auriferi registrano deflussi: le riserve complessive sono diminuite di -0,4% nel 2026, a 98,5 milioni di once, minimo dall’8 aprile.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.