
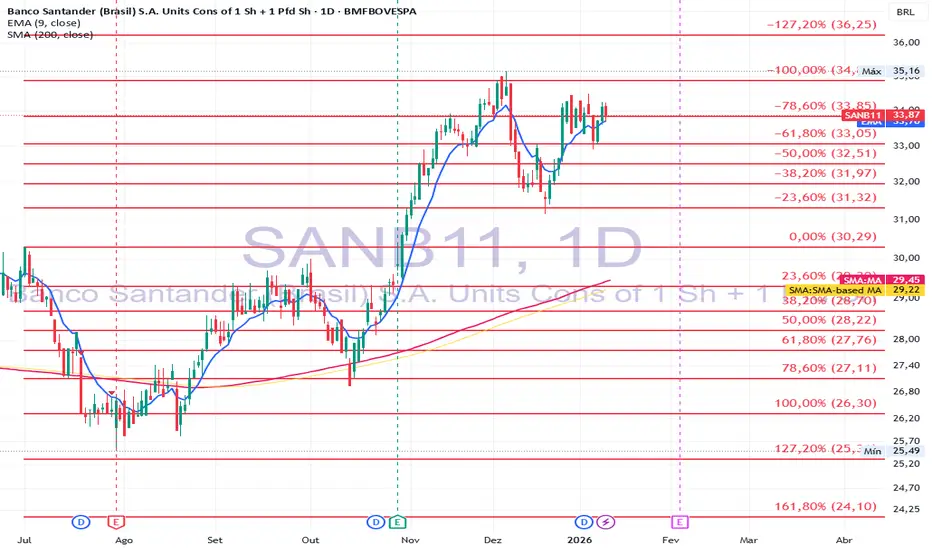
"SANTANDER-SANB11- AGUARDA 4ºTRI 2025,hoje tem preço justo"
Resumo executivo
Documento analisa os resultados do Santander Brasil até o 3T25, mostra recuperação de rentabilidade em 2024–2025 e projeta estabilidade para o 4T25, destacando impactos regulatórios e riscos macroeconômicos.
Resumo por trimestre (ambos: milhões de R$ + por Unit)
🟢 4T24
Lucro gerencial (R$ mi): 3.855
LPA por Unit (R$): não informado no resumo
ROAE: não informado no resumo
NPL: não informado no resumo
🔵 1T25
Lucro gerencial (R$ mi): 3.861
LPA por Unit (R$): 0,51
ROAE: não informado por trimestre (há indicador anualizado)
NPL: não informado por trimestre
🟣 2T25
Lucro gerencial (R$ mi): 3.659
LPA por Unit (R$): 0,49
ROAE: não informado por trimestre
NPL: não informado por trimestre
🔴 3T25
Lucro gerencial (R$ mi): 4.009
LPA por Unit (R$): 0,53
ROAE gerencial: 17,5%
NPL > 90 dias: 3,4%
NPL 15–90 dias: 3,9%
📊 Acumulados / LTM
Lucro 9M25 (R$ mi): 11.529
Lucro LTM (R$ mi): 15.384
ROAE anualizado (9M25): 17,1%
LPA Unit anualizado (LTM): ~4,29 R$
Índice de eficiência (9M25): 37,2%
Desempenho financeiro recente
Lucro líquido gerencial trimestral: 3T25 R$ 4.009 mi; 2T25 R$ 3.659 mi; 1T25 R$ 3.861 mi; 4T24 R$ 3.855 mi. Acumulado 9M25: lucro gerencial R$ 11.529 mi, alta de 15,1% vs 9M24. LTM (últimos 12 meses até 3T25): R$ 15.384 mi.
Rentabilidade e eficiência
ROAE gerencial: recuperação para níveis em torno de 17%–17,5% (3T25 = 17,5%; 9M25 anualizado = 17,1%). Índice de eficiência: 37,2% no acumulado do ano e 37,5% no 3T25, refletindo controle de custos e uso de tecnologia.
Qualidade de crédito e provisões
NPL: 3T25 — NPL acima de 90 dias 3,4%; NPL 15–90 dias 3,9% (melhora no curto prazo, leve pressão no longo prazo). PDD: 3T25 resultado de PDD R$ 6.524 mi; carteira de crédito ampliada R$ 688.801 mi; PDD acumulado 9M25 cresceu 11% vs 9M24, influenciado pela Resolução CMN nº 4.966/21 e juros elevados.
Capital, LPA e proventos
Base acionária: total de 7.498.531.000 ações; em circulação ~7.471.061.000; Units (SANB11) equivalem a ~3,75 bi de Units. LPA trimestral: 3T25 R$ 0,53; 2T25 R$ 0,49; 1T25 R$ 0,51; LPA Unit anualizado ~R$ 4,29 (LTM). Proventos: R$ 2,0 bi aprovados em julho de 2025; total de JCP/distribuições no 9M25 e 2025 acumulado citado no relatório.
Valuation e mercado
Com cotação de R$ 34,22 (09/01/2026), P/L calculado entre ~8,08x e 8,34x dependendo do método (LTM ou projeção 4T25), indicando que o mercado já precificou melhora, mas ainda há espaço caso múltiplos se expandam com queda de juros.
Impactos regulatórios e perspectivas
Resolução CMN nº 4.966/21 (vigente a partir de 01/01/2025) alterou provisões e contabilização de custos de originação, reduzindo comparabilidade com 2024 e elevando PDD em 2025. Riscos: Selic elevada (15%) pressiona margem de mercado e inadimplência; catalisadores para valorização incluem queda da Selic, manutenção da eficiência e expansão de margem financeira. Data-chave: divulgação do resultado do 4T25 prevista para 04/02/2026
Documento analisa os resultados do Santander Brasil até o 3T25, mostra recuperação de rentabilidade em 2024–2025 e projeta estabilidade para o 4T25, destacando impactos regulatórios e riscos macroeconômicos.
Resumo por trimestre (ambos: milhões de R$ + por Unit)
🟢 4T24
Lucro gerencial (R$ mi): 3.855
LPA por Unit (R$): não informado no resumo
ROAE: não informado no resumo
NPL: não informado no resumo
🔵 1T25
Lucro gerencial (R$ mi): 3.861
LPA por Unit (R$): 0,51
ROAE: não informado por trimestre (há indicador anualizado)
NPL: não informado por trimestre
🟣 2T25
Lucro gerencial (R$ mi): 3.659
LPA por Unit (R$): 0,49
ROAE: não informado por trimestre
NPL: não informado por trimestre
🔴 3T25
Lucro gerencial (R$ mi): 4.009
LPA por Unit (R$): 0,53
ROAE gerencial: 17,5%
NPL > 90 dias: 3,4%
NPL 15–90 dias: 3,9%
📊 Acumulados / LTM
Lucro 9M25 (R$ mi): 11.529
Lucro LTM (R$ mi): 15.384
ROAE anualizado (9M25): 17,1%
LPA Unit anualizado (LTM): ~4,29 R$
Índice de eficiência (9M25): 37,2%
Desempenho financeiro recente
Lucro líquido gerencial trimestral: 3T25 R$ 4.009 mi; 2T25 R$ 3.659 mi; 1T25 R$ 3.861 mi; 4T24 R$ 3.855 mi. Acumulado 9M25: lucro gerencial R$ 11.529 mi, alta de 15,1% vs 9M24. LTM (últimos 12 meses até 3T25): R$ 15.384 mi.
Rentabilidade e eficiência
ROAE gerencial: recuperação para níveis em torno de 17%–17,5% (3T25 = 17,5%; 9M25 anualizado = 17,1%). Índice de eficiência: 37,2% no acumulado do ano e 37,5% no 3T25, refletindo controle de custos e uso de tecnologia.
Qualidade de crédito e provisões
NPL: 3T25 — NPL acima de 90 dias 3,4%; NPL 15–90 dias 3,9% (melhora no curto prazo, leve pressão no longo prazo). PDD: 3T25 resultado de PDD R$ 6.524 mi; carteira de crédito ampliada R$ 688.801 mi; PDD acumulado 9M25 cresceu 11% vs 9M24, influenciado pela Resolução CMN nº 4.966/21 e juros elevados.
Capital, LPA e proventos
Base acionária: total de 7.498.531.000 ações; em circulação ~7.471.061.000; Units (SANB11) equivalem a ~3,75 bi de Units. LPA trimestral: 3T25 R$ 0,53; 2T25 R$ 0,49; 1T25 R$ 0,51; LPA Unit anualizado ~R$ 4,29 (LTM). Proventos: R$ 2,0 bi aprovados em julho de 2025; total de JCP/distribuições no 9M25 e 2025 acumulado citado no relatório.
Valuation e mercado
Com cotação de R$ 34,22 (09/01/2026), P/L calculado entre ~8,08x e 8,34x dependendo do método (LTM ou projeção 4T25), indicando que o mercado já precificou melhora, mas ainda há espaço caso múltiplos se expandam com queda de juros.
Impactos regulatórios e perspectivas
Resolução CMN nº 4.966/21 (vigente a partir de 01/01/2025) alterou provisões e contabilização de custos de originação, reduzindo comparabilidade com 2024 e elevando PDD em 2025. Riscos: Selic elevada (15%) pressiona margem de mercado e inadimplência; catalisadores para valorização incluem queda da Selic, manutenção da eficiência e expansão de margem financeira. Data-chave: divulgação do resultado do 4T25 prevista para 04/02/2026

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.