
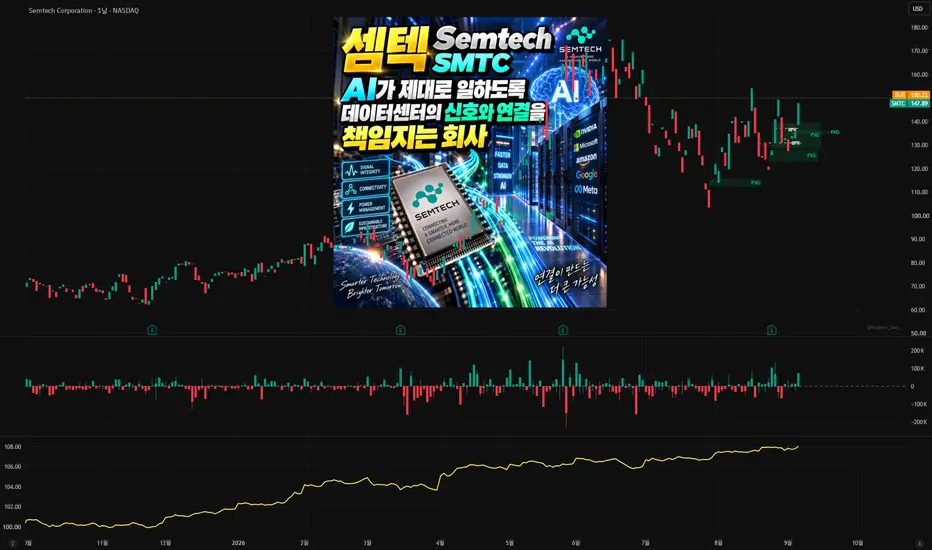
셈텍, 티커 SMTC AI 데이터센터의 교통경찰
안녕하세요, 오늘은 지난주 금요일 프리마켓에서 9%나 튀어 오른 종목 하나 들고 왔습니다. 나스닥의 셈텍, 티커 SMTC입니다.
이 회사는 AI 데이터센터의 교통경찰입니다. 엔비디아가 GPU라는 슈퍼카를 만든다면, 셈텍은 그 슈퍼카 수만 대가 서로 부딪히지 않고 데이터를 주고받게 만드는 신호 정리 칩을 만듭니다. GPU끼리 광케이블이나 구리선으로 연결될 때 신호는 멀리 갈수록 흐려지죠. 셈텍의 파이버엣지와 카퍼엣지 칩은 그 흐려진 신호를 다시 또렷하게 증폭해서 밀어주는 역할을 합니다. AI 시대의 병목이 연산이 아니라 연결이라는 말, 많이 들어보셨을 텐데요. 노스랜드 애널리스트도 연결이 전력과 성능 면에서 현재 AI의 병목이라며 목표가 182달러로 투자의견을 상향했습니다. 그 병목 구간에 정확히 서 있는 회사가 셈텍입니다.
두 번째 사업은 로라입니다. 배터리 하나로 몇 년을 버티면서 수 킬로미터 밖까지 신호를 보내는 저전력 장거리 통신 기술이죠. 스마트 가스 계량기, 농장 센서, 물류 추적기에 들어갑니다. 회사는 신호 무결성, 아날로그 혼합신호 및 무선, 사물인터넷 시스템 및 연결의 세 부문으로 운영됩니다. 쉽게 말해 큰 데이터센터 안쪽은 파이버엣지가, 바깥 세상 구석구석은 로라가 맡는 구조입니다.
그럼 숫자를 보실까요. 2026년 7월 26일 마감 분기 매출이 3억 4,200만 달러로 전 분기 대비 17%, 전년 대비 33% 늘었고, 조정 주당순이익은 0.71달러로 전년 대비 73% 급증했습니다. 더 놀라운 건 가이던스입니다. 3분기 매출 전망을 4억 500만에서 4억 1,500만 달러로 제시했는데 시장 예상치는 3억 5,990만 달러였습니다. 예상보다 13%나 높게 부른 겁니다. 경제학으로 풀면 이게 바로 영업 레버리지입니다. 매출총이익률 52%에 이번 분기 잉여현금흐름 약 6,100만 달러로 자기자본이익률이 플러스로 돌아섰죠. 고정비는 그대로인데 매출이 늘면 이익은 매출보다 더 빠르게 불어나는 구조, 지금 셈텍이 딱 그 구간입니다.
여기에 체질 개선까지 겹쳤습니다. 마진이 낮던 셀룰러 모듈 사업 매각을 진행 중이어서 순수한 AI와 사물인터넷 연결 회사로 다시 태어나는 중입니다. 쓸모없는 짐을 내리고 고속열차에 올라탄 셈이죠. 시장의 반응도 뜨겁습니다. 15명의 애널리스트 평균 투자의견은 강력매수, 12개월 목표주가 평균은 209.29달러입니다. 베어드는 목표가를 225달러에서 300달러로 올렸고요. 52주 최저가 57.5달러에서 현재 148달러까지 두 배 넘게 올랐지만 월가는 아직 위를 보고 있습니다.
물론 숙제도 있습니다. 주가수익비율 약 89배, 매출 대비 10.6배라는 높은 밸류에이션에는 공격적인 기대치가 담겨 있습니다. 즉 앞으로도 매 분기 서프라이즈를 내야 하는 회사입니다. 하지만 최근 4개 분기 연속 매출과 이익 모두 컨센서스를 넘겼고, 다음 분기 주당순이익 예상치는 1.16달러로 전년 대비 123% 증가가 기대됩니다.
정리하겠습니다. AI 투자가 계속되는 한 GPU 사이의 연결 수요는 줄지 않습니다. 그 길목에서 톨게이트를 지키는 회사, 그것도 이익이 매출보다 빠르게 크는 구간에 들어선 회사가 셈텍입니다. 차트가 아니라 이 구조를 기억해 두시면 좋겠습니다.
본 내용은 정보 제공을 위한 것이며 특정 종목의 매수나 매도를 권유하는 것이 아닙니다. 투자에 대한 판단과 책임은 투자자 본인에게 있습니다.
안녕하세요, 오늘은 지난주 금요일 프리마켓에서 9%나 튀어 오른 종목 하나 들고 왔습니다. 나스닥의 셈텍, 티커 SMTC입니다.
이 회사는 AI 데이터센터의 교통경찰입니다. 엔비디아가 GPU라는 슈퍼카를 만든다면, 셈텍은 그 슈퍼카 수만 대가 서로 부딪히지 않고 데이터를 주고받게 만드는 신호 정리 칩을 만듭니다. GPU끼리 광케이블이나 구리선으로 연결될 때 신호는 멀리 갈수록 흐려지죠. 셈텍의 파이버엣지와 카퍼엣지 칩은 그 흐려진 신호를 다시 또렷하게 증폭해서 밀어주는 역할을 합니다. AI 시대의 병목이 연산이 아니라 연결이라는 말, 많이 들어보셨을 텐데요. 노스랜드 애널리스트도 연결이 전력과 성능 면에서 현재 AI의 병목이라며 목표가 182달러로 투자의견을 상향했습니다. 그 병목 구간에 정확히 서 있는 회사가 셈텍입니다.
두 번째 사업은 로라입니다. 배터리 하나로 몇 년을 버티면서 수 킬로미터 밖까지 신호를 보내는 저전력 장거리 통신 기술이죠. 스마트 가스 계량기, 농장 센서, 물류 추적기에 들어갑니다. 회사는 신호 무결성, 아날로그 혼합신호 및 무선, 사물인터넷 시스템 및 연결의 세 부문으로 운영됩니다. 쉽게 말해 큰 데이터센터 안쪽은 파이버엣지가, 바깥 세상 구석구석은 로라가 맡는 구조입니다.
그럼 숫자를 보실까요. 2026년 7월 26일 마감 분기 매출이 3억 4,200만 달러로 전 분기 대비 17%, 전년 대비 33% 늘었고, 조정 주당순이익은 0.71달러로 전년 대비 73% 급증했습니다. 더 놀라운 건 가이던스입니다. 3분기 매출 전망을 4억 500만에서 4억 1,500만 달러로 제시했는데 시장 예상치는 3억 5,990만 달러였습니다. 예상보다 13%나 높게 부른 겁니다. 경제학으로 풀면 이게 바로 영업 레버리지입니다. 매출총이익률 52%에 이번 분기 잉여현금흐름 약 6,100만 달러로 자기자본이익률이 플러스로 돌아섰죠. 고정비는 그대로인데 매출이 늘면 이익은 매출보다 더 빠르게 불어나는 구조, 지금 셈텍이 딱 그 구간입니다.
여기에 체질 개선까지 겹쳤습니다. 마진이 낮던 셀룰러 모듈 사업 매각을 진행 중이어서 순수한 AI와 사물인터넷 연결 회사로 다시 태어나는 중입니다. 쓸모없는 짐을 내리고 고속열차에 올라탄 셈이죠. 시장의 반응도 뜨겁습니다. 15명의 애널리스트 평균 투자의견은 강력매수, 12개월 목표주가 평균은 209.29달러입니다. 베어드는 목표가를 225달러에서 300달러로 올렸고요. 52주 최저가 57.5달러에서 현재 148달러까지 두 배 넘게 올랐지만 월가는 아직 위를 보고 있습니다.
물론 숙제도 있습니다. 주가수익비율 약 89배, 매출 대비 10.6배라는 높은 밸류에이션에는 공격적인 기대치가 담겨 있습니다. 즉 앞으로도 매 분기 서프라이즈를 내야 하는 회사입니다. 하지만 최근 4개 분기 연속 매출과 이익 모두 컨센서스를 넘겼고, 다음 분기 주당순이익 예상치는 1.16달러로 전년 대비 123% 증가가 기대됩니다.
정리하겠습니다. AI 투자가 계속되는 한 GPU 사이의 연결 수요는 줄지 않습니다. 그 길목에서 톨게이트를 지키는 회사, 그것도 이익이 매출보다 빠르게 크는 구간에 들어선 회사가 셈텍입니다. 차트가 아니라 이 구조를 기억해 두시면 좋겠습니다.
본 내용은 정보 제공을 위한 것이며 특정 종목의 매수나 매도를 권유하는 것이 아닙니다. 투자에 대한 판단과 책임은 투자자 본인에게 있습니다.

코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
코인스쿨 365일24시간 트레이딩 시그널
t.me/+U8dEGVcnEkFjZWE1
t.me/+U8dEGVcnEkFjZWE1
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.