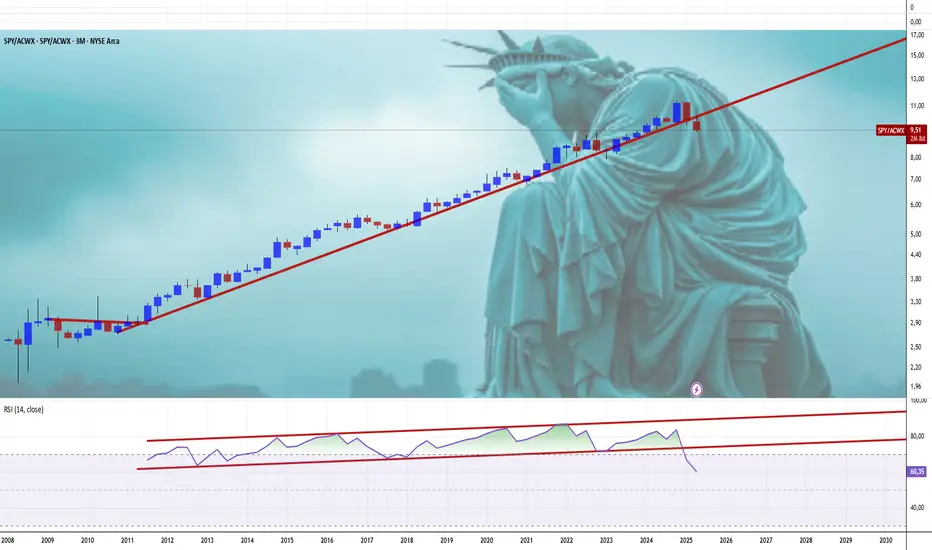
За последнее десятилетие фондовый рынок США значительно превзошел мировые фондовые рынки, за исключением Соединенных Штатов.
Это расхождение в доходности стало одной из определяющих черт глобального инвестирования с 2015 года, причем американские акции, особенно акции технологических компаний с большой капитализацией, во многом обусловили превосходство.
Годовая доходность (2015–2025)
 SPY , Индекс S&P 500 (США):
За последние десять лет индекс S&P 500 показал среднюю годовую доходность в размере 13,8%.
 ACWX , MSCI All World ex US (МИР БЕЗ США):
Мировые акции за пределами США приносили в среднем 4,9% годовых за тот же период
Годовая разбивка
Год | SPX | Мир без США | Профицит США
2024 23,9% 4,7% +19,2%
2023 23,8% 17,9% +5,8%
2022 -19,6% -14,3% -5,4% (!)
2021 26,6% 12,6% +14,0%
2020 15,8% 7,6% +8,2%
2019 30,4% 22,5% +7,9%
2018 -6,6% -14,1% +7,5%
2017 18,7% 24,2% -5,5% (!)
2016 9,8% 2,7% +7,1%
2015 -0,7% -3,0% +2,3%
Ключевые факторы производительности
Недавние сдвиги (тенденция 2025 г.)
С начала 2025 г. международные акции начали опережать S&P 500, а европейские и азиатские акции вновь стали вызывать интерес инвесторов. Факторы включают оптимизм по поводу восстановления экономики Китая и высокие показатели в европейском оборонном и технологическом секторах.
Долгосрочная перспектива
Заключение
В период с 2015 по 2025 год годовой доход на фондовом рынке США почти в три раза превысил доходность мировых рынков без учета США, в первую очередь за счет опережающей динамики акций технологических компаний с высокой капитализацией.
Хотя эта тенденция сохранялась большую часть десятилетия, начало 2025 года показывает признаки потенциального сдвига, когда международные акции начинают сокращать разрыв в показателях. Инвесторам следует помнить о различиях в оценках и циклической природе лидерства на мировом рынке.
Основная техническая диаграмма соотношения США/без учета США указывает на то, что происходит грандиозный разворот.
--
С наилучшими "слёзными" пожеланиями,
Ваша любимая исследовательская группа PandorraResearch 😎

Это расхождение в доходности стало одной из определяющих черт глобального инвестирования с 2015 года, причем американские акции, особенно акции технологических компаний с большой капитализацией, во многом обусловили превосходство.
Годовая доходность (2015–2025)
SPY , Индекс S&P 500 (США):За последние десять лет индекс S&P 500 показал среднюю годовую доходность в размере 13,8%.
ACWX , MSCI All World ex US (МИР БЕЗ США):Мировые акции за пределами США приносили в среднем 4,9% годовых за тот же период
Годовая разбивка
Год | SPX | Мир без США | Профицит США
2024 23,9% 4,7% +19,2%
2023 23,8% 17,9% +5,8%
2022 -19,6% -14,3% -5,4% (!)
2021 26,6% 12,6% +14,0%
2020 15,8% 7,6% +8,2%
2019 30,4% 22,5% +7,9%
2018 -6,6% -14,1% +7,5%
2017 18,7% 24,2% -5,5% (!)
2016 9,8% 2,7% +7,1%
2015 -0,7% -3,0% +2,3%
Ключевые факторы производительности
- Превосходство США
Доминирование рынка США во многом было обусловлено быстрым ростом технологических гигантов (таких как Apple, Microsoft, Amazon и Alphabet), которые извлекли выгоду из сильного роста прибыли, охвата мирового рынка и значительного притока инвесторов. - Неудовлетворительная международная динамика
Рынки за пределами США столкнулись с такими препятствиями, как многочисленные удушающие санкции и пошлины, замедление экономического роста, политическая неопределенность (особенно в Европе), укрепление доллара США и снижение влияния быстрорастущих технологических секторов. - Разрыв в оценке
К 2025 году американские акции будут считаться относительно дорогими по сравнению с их международными аналогами, которые могут предложить более привлекательную оценку в будущем.
Недавние сдвиги (тенденция 2025 г.)
С начала 2025 г. международные акции начали опережать S&P 500, а европейские и азиатские акции вновь стали вызывать интерес инвесторов. Факторы включают оптимизм по поводу восстановления экономики Китая и высокие показатели в европейском оборонном и технологическом секторах.
Долгосрочная перспектива
- Исторический контекст
Хотя последнее десятилетие благоприятствовало акциям США, так было не всегда. Например, в 2000-х годах международные акции превзошли американские после краха доткомов. - Вес рынка в долевом выражении
США приходится около 60% капитализации мирового фондового рынка и около 25% мирового ВВП, поэтому ее показатели оказывают существенное влияние на мировые индексы.
Заключение
В период с 2015 по 2025 год годовой доход на фондовом рынке США почти в три раза превысил доходность мировых рынков без учета США, в первую очередь за счет опережающей динамики акций технологических компаний с высокой капитализацией.
Хотя эта тенденция сохранялась большую часть десятилетия, начало 2025 года показывает признаки потенциального сдвига, когда международные акции начинают сокращать разрыв в показателях. Инвесторам следует помнить о различиях в оценках и циклической природе лидерства на мировом рынке.
Основная техническая диаграмма соотношения США/без учета США указывает на то, что происходит грандиозный разворот.
--
С наилучшими "слёзными" пожеланиями,
Ваша любимая исследовательская группа PandorraResearch 😎
Сделка активна
23 января 2026 года.Прошло 9 месяцев или около того с тех пор, как Тарифный кулак Трампа вдарил по самой же Америке, подшатнув многолетнее доминирование Уолл-стрит над остальными финансовыми рынками.
Давайте посмотрим, что произошло с тех, и как в наши дни продолжает укрепляться нарратив "Дедолларизация. Деамериканизация. Диверсификация", который мы успешно отстаиваем уже многие годы.
Дедолларизация, деамериканизация и диверсификация — всё это ещё активнее происходит и в 2026 году.
Пока не как крах американской системы. Но как уверенное, шаг за шагом, кирпичик за кирпичиком перебалансирование валют, торговли и рынков капитала.
Дедолларизация означает, что мир по-прежнему пока использует доллар, но уже в меньшей степени зависит от него. Центральные банки сократили долю доллара в валютных резервах примерно до 50%, что является самым низким показателем за два десятилетия, одновременно наращивая позиции в золоте и других валютах. Стратегический план АСЕАН на 2026–2030 годы прямо продвигает расчеты в местной валюте для торговли и инвестиций, стремясь со временем сократить долларовые счета в регионе.
В торговле сырьевыми товарами и энергоносителями все больше контрактов рассчитывается в юанях, рупиях и других местных валютах, особенно между странами БРИКС и партнерами из «Глобального Юга». Новые трансграничные платежные системы и не-SWIFT-системы, особенно в Китае и странах БРИКС, позволяют осуществлять торговые операции и денежные переводы без прохождения через американские банки-корреспонденты, постепенно снижая автоматическое использование доллара в транзакциях.
Деамериканизация проявляется не столько в заголовках новостей, сколько в решениях в области торговой и промышленной политики. Тарифы и промышленная политика США с 2025 года подтолкнули многие страны к углублению региональных соглашений и торговых сделок с другими странами, укрепляя связи между Европой, Азией и странами Глобального Юга вместо того, чтобы по умолчанию использовать ориентированные на США цепочки поставок.
Поскольку США повышают барьеры и пересматривают такие соглашения, как USMCA, на более протекционистских условиях, другие экономики отреагировали, подписав больше торговых соглашений с другими странами и создав альтернативные сети поставок.
В технологическом и финансовом плане расширяются не-американские платформы для платежей, цифровых активов и привлечения капитала, особенно в Азии и Европе. Это пока не исключает США из системы совсем, но уменьшает их роль как единственного центра финансирования, технологических стандартов и торговых правил, а также увеличивает переговорную силу других крупных блоков, таких как ЕС, Китай и Индия.
Диверсификация является практическим выражением обеих тенденций. Центральные банки продолжают агрессивно накапливать золото, чему способствуют ожидания того, что цены могут достичь рекордных уровней в течение 2026 года, в качестве хеджирования от долларового риска и воздействия санкций. Они также диверсифицируют состав резервов в сторону евро, юаня и других ликвидных валют, даже если ни одна из них по отдельности не может сравниться по глубине с долларовыми рынками.
Для частных инвесторов опыт 2025 года укрепил логику диверсификации.
Неамериканские фондовые индексы, например, такие как MSCI ACWI ex-USA и S&P Global Ex-US BMI, выросли примерно на 28–31% в 2025 году, значительно опередив примерно 16% доходности S&P 500 и широких американских фондовых индексов.
Неамериканские региональные фондовые индексы в 2025 году показали еще более высокие результаты: в их числе, в частности, мы рассматривали в 2025 году инвестиции в финансовые рынки Испании, Чили, Аргентины, России и Польши.
В условиях ослабления доллара и более быстрого роста доходов на зарубежных рынках глобальные портфели, включавшие Европу, Азию и развивающиеся рынки, показали лучшие результаты с поправкой на риск, чем портфели, ориентированные только на США.
В 2026 году фондовый рынок США становится более рассеянным и менее доминирующим с точки зрения доходности и оценок. Индекс S&P 500 вошел в год после сильных трех лет (2023-2025 годы), чему способствовали доходы, обусловленные развитием ИИ, и оптимизм в отношении дальнейшего снижения процентных ставок.
В то же время оценки активов в США остаются выше, чем на многих зарубежных рынках, а неопределенность, вызванная тарифами, и замедление торговли оказывают давление на некоторые сектора, подверженные глобальному спросу.
Волатильность политики администрации Трампа — в отношении тарифов, промышленной политики и регулирования — добавляет дополнительную премию за риск к активам США, что побуждает глобальных инвесторов искать возможности за рубежом.
Для многих управляющих активами американские акции теперь рассматриваются скорее как важный региональный сегмент, а не как "ядро всего", вписываясь в более широкую глобальную структуру фондового рынка и мультивалютных рынков.
Многие страны также перенаправляют капитал, высвобожденный благодаря снижению потребности в долларовых резервах, на внутреннюю инфраструктуру, модернизацию промышленности, что поддерживает местные фондовые рынки.
Для глобальных инвесторов в 2026 году это означает, что дедолларизация, деамериканизация и диверсификация — это не абстрактные темы, а реальные примеры формирования портфеля: больше акций неамериканских компаний, больше валют, помимо доллара США, и более широкое использование золота и альтернативных платежных систем — вместо активов США.

Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.