
Agenda de Indicadores:
Feriado na China
9:15 – USA – Variação Semanal de Empregos Privados ADP
12:30 – USA – PIB Agora do Fed de Atlanta
13:00 – USA – Perspectiva Energética de Curto Prazo da EIA
14:00 – USA – Leilão de T-Note de 3 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
10:05 – USA – John Williams, do Fed de Nova York (Vota)
11:45 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota)
20:00 – USA – Lorie Logan, do Fed de Dallas (Vota),
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
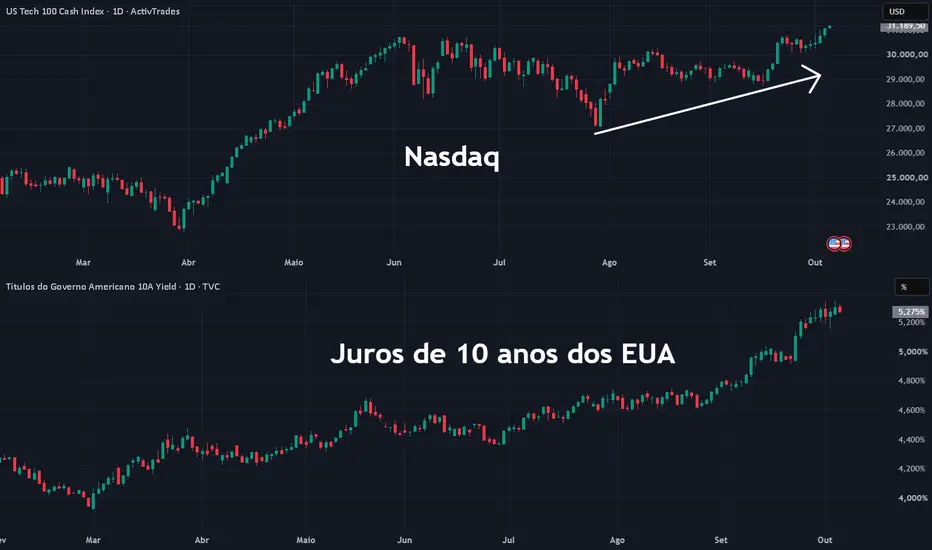
 USARUS — operam em alta nesta terça-feira, em uma tentativa de recuperação após a turbulência recente no mercado de renda fixa. O recuo dos rendimentos dos Treasuries e do petróleo melhora o apetite por risco, enquanto as atenções começam a se deslocar para a temporada de balanços do terceiro trimestre.
As divulgações corporativas ganham força na próxima semana e chegam cercadas por expectativas elevadas. Estimativas do Goldman Sachs apontam para um crescimento de 27% nos lucros das empresas do S&P 500, com mais da metade dessa expansão concentrada em companhias beneficiadas pelos investimentos em infraestrutura de inteligência artificial.
O otimismo com o setor volta a favorecer Nvidia, que avança cerca de 1% no pré-mercado. A valorização coloca a empresa mais valiosa do mundo a caminho de uma capitalização próxima de US$ 5,8 trilhões, reforçando seu papel como principal termômetro do entusiasmo em torno da inteligência artificial.
O mercado também encontra algum alívio nos Treasuries. Depois de atingirem novas máximas de 24 anos durante a madrugada, os rendimentos dos títulos americanos de longo prazo recuam. A taxa de 10 anos cai cerca de 3 pontos-base, para 5,2815%, enquanto a de 30 anos recua 2,8 pontos-base, para 5,6356%.
Apesar da melhora nesta manhã, os rendimentos soberanos continuam próximos dos maiores níveis em décadas, refletindo preocupações com inflação persistente, expansão da dívida pública e necessidade crescente de financiamento dos governos.
Curiosamente, a pressão sobre os títulos ocorre ao mesmo tempo em que diminuem as expectativas de uma nova alta dos juros pelo Federal Reserve neste mês. Os traders atribuem agora apenas 22% de probabilidade a um aumento em outubro, contra 71% na semana passada. A mudança ganhou força após um relatório de emprego mais fraco e declarações de autoridades do Fed defendendo a necessidade de mais evidências antes de promover um novo aperto monetário.
O petróleo oferece outro ponto de alívio. O Brent recua 1,8%, para US$ 97,75 por barril, após cair 2,7% ontem. A resiliência das exportações do Oriente Médio e a liberação de reservas emergenciais pelo G7 reduziram parte das preocupações com a oferta, embora os riscos envolvendo a segurança da infraestrutura energética da região continuem limitando uma queda mais intensa das cotações.
Além da temporada de resultados das empresas listadas, os números da própria indústria financeira mostram um ambiente bastante favorável para Wall Street. Os lucros do setor de valores mobiliários dos Estados Unidos alcançaram US$ 45,9 bilhões no primeiro semestre de 2026, alta de 51,3% em relação ao mesmo período do ano passado.
Mantido esse ritmo, o resultado anual poderá superar US$ 90 bilhões, ultrapassando inclusive o recorde de 2009 quando ajustado pela inflação. O desempenho vem sendo sustentado pela retomada das fusões e aquisições, fortes receitas de negociação em meio à elevada volatilidade, crescimento dos empréstimos e recuperação do mercado de IPOs.
O avanço dá continuidade a um período excepcional para o setor financeiro. Em 2025, os lucros das empresas de valores mobiliários já haviam alcançado o recorde de US$ 65,1 bilhões, mais de 30% acima do ano anterior.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em forte alta nesta terça-feira, beneficiados pelo recuo dos rendimentos dos títulos soberanos da zona do euro e pela valorização das empresas do setor de saúde. O movimento representa um alívio após semanas de pressão provocada pelas preocupações com inflação, dívida pública e juros elevados.
O Euro Stoxx 50EURO50 avança 0,9% e caminha para a terceira sessão consecutiva de ganhos, ampliando a recuperação após as fortes perdas registradas no fim de setembro.
O setor de saúde lidera o movimento e sobe 1,4%, impulsionado principalmente pela Genmab. As ações da empresa dinamarquesa de biotecnologia disparam quase 8% e atingem o maior nível em três anos depois que a companhia e a americana AbbVie divulgaram resultados positivos de um tratamento combinado para pacientes recém-diagnosticados com um tipo de linfoma. O estudo em fase final mostrou redução no risco de progressão da doença ou morte.
Além do desempenho corporativo, a melhora das bolsas encontra suporte no mercado de renda fixa. Os rendimentos dos títulos da zona do euro recuam após alcançarem máximas de várias décadas na semana passada, diminuindo parte da pressão que vinha atingindo as avaliações das empresas e elevando os custos de financiamento na região.
Na França, o prêmio de risco também começa a perder força. A diferença entre os rendimentos dos títulos franceses e alemães de 10 anos diminuiu em relação ao pico registrado na última sexta-feira, à medida que os traders avaliam se a recente deterioração dos ativos franceses foi excessiva diante das preocupações com as contas públicas do país.
O euro, entretanto, permanece próximo da mínima em 17 meses. A moeda continua pressionada pela combinação entre o elevado endividamento francês e o aumento da incerteza política na região, que ganhou um novo componente após o primeiro-ministro espanhol, Pedro Sánchez, convocar eleições antecipadas.
Analistas do Danske Bank avaliam que a Espanha poderá entrar em 2027 sem a aprovação de um novo orçamento, prorrogando as contas atuais. No curto prazo, o banco não espera impactos relevantes sobre o crescimento ou as finanças públicas, sustentados pelo emprego e pelo consumo. No horizonte mais longo, porém, eventuais restrições à imigração poderiam reduzir o potencial de expansão da economia.
A turbulência recente nos títulos também provocou uma mudança importante nas expectativas para o Banco Central Europeu. Depois de o mercado chegar a projetar pelo menos três novas altas dos juros até março, os traders agora precificam apenas um aumento como cenário predominante e atribuem cerca de 80% de probabilidade a uma segunda elevação no período.
A agenda macroeconômica desta terça-feira traz ainda as vendas no varejo da zona do euro, que poderão oferecer novas pistas sobre a resistência do consumo diante das condições financeiras mais restritivas. No Reino Unido, dados divulgados anteriormente mostraram que a atividade da construção continuou em contração em setembro, embora no ritmo mais moderado desde janeiro.
Entre os destaques corporativos, Technoprobe avança 4,5% depois que o JPMorgan iniciou a cobertura da companhia italiana com recomendação de “acima da média do mercado”.
Na Espanha, Neinor Homes sobe 4,2% após elevar suas projeções para 2026 e 2027, apresentar novas metas para 2028 e anunciar a intenção de distribuir entre € 200 milhões e € 250 milhões em dividendos naquele ano.
Feriado na China
9:15 – USA – Variação Semanal de Empregos Privados ADP
12:30 – USA – PIB Agora do Fed de Atlanta
13:00 – USA – Perspectiva Energética de Curto Prazo da EIA
14:00 – USA – Leilão de T-Note de 3 anos
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
10:05 – USA – John Williams, do Fed de Nova York (Vota)
11:45 – USA – Michelle Bowman, vice-presidente de Supervisão do Fed (Vota)
20:00 – USA – Lorie Logan, do Fed de Dallas (Vota),
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em alta nesta terça-feira, em uma tentativa de recuperação após a turbulência recente no mercado de renda fixa. O recuo dos rendimentos dos Treasuries e do petróleo melhora o apetite por risco, enquanto as atenções começam a se deslocar para a temporada de balanços do terceiro trimestre.As divulgações corporativas ganham força na próxima semana e chegam cercadas por expectativas elevadas. Estimativas do Goldman Sachs apontam para um crescimento de 27% nos lucros das empresas do S&P 500, com mais da metade dessa expansão concentrada em companhias beneficiadas pelos investimentos em infraestrutura de inteligência artificial.
O otimismo com o setor volta a favorecer Nvidia, que avança cerca de 1% no pré-mercado. A valorização coloca a empresa mais valiosa do mundo a caminho de uma capitalização próxima de US$ 5,8 trilhões, reforçando seu papel como principal termômetro do entusiasmo em torno da inteligência artificial.
O mercado também encontra algum alívio nos Treasuries. Depois de atingirem novas máximas de 24 anos durante a madrugada, os rendimentos dos títulos americanos de longo prazo recuam. A taxa de 10 anos cai cerca de 3 pontos-base, para 5,2815%, enquanto a de 30 anos recua 2,8 pontos-base, para 5,6356%.
Apesar da melhora nesta manhã, os rendimentos soberanos continuam próximos dos maiores níveis em décadas, refletindo preocupações com inflação persistente, expansão da dívida pública e necessidade crescente de financiamento dos governos.
Curiosamente, a pressão sobre os títulos ocorre ao mesmo tempo em que diminuem as expectativas de uma nova alta dos juros pelo Federal Reserve neste mês. Os traders atribuem agora apenas 22% de probabilidade a um aumento em outubro, contra 71% na semana passada. A mudança ganhou força após um relatório de emprego mais fraco e declarações de autoridades do Fed defendendo a necessidade de mais evidências antes de promover um novo aperto monetário.
O petróleo oferece outro ponto de alívio. O Brent recua 1,8%, para US$ 97,75 por barril, após cair 2,7% ontem. A resiliência das exportações do Oriente Médio e a liberação de reservas emergenciais pelo G7 reduziram parte das preocupações com a oferta, embora os riscos envolvendo a segurança da infraestrutura energética da região continuem limitando uma queda mais intensa das cotações.
Além da temporada de resultados das empresas listadas, os números da própria indústria financeira mostram um ambiente bastante favorável para Wall Street. Os lucros do setor de valores mobiliários dos Estados Unidos alcançaram US$ 45,9 bilhões no primeiro semestre de 2026, alta de 51,3% em relação ao mesmo período do ano passado.
Mantido esse ritmo, o resultado anual poderá superar US$ 90 bilhões, ultrapassando inclusive o recorde de 2009 quando ajustado pela inflação. O desempenho vem sendo sustentado pela retomada das fusões e aquisições, fortes receitas de negociação em meio à elevada volatilidade, crescimento dos empréstimos e recuperação do mercado de IPOs.
O avanço dá continuidade a um período excepcional para o setor financeiro. Em 2025, os lucros das empresas de valores mobiliários já haviam alcançado o recorde de US$ 65,1 bilhões, mais de 30% acima do ano anterior.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em forte alta nesta terça-feira, beneficiados pelo recuo dos rendimentos dos títulos soberanos da zona do euro e pela valorização das empresas do setor de saúde. O movimento representa um alívio após semanas de pressão provocada pelas preocupações com inflação, dívida pública e juros elevados.O Euro Stoxx 50
EURO50 avança 0,9% e caminha para a terceira sessão consecutiva de ganhos, ampliando a recuperação após as fortes perdas registradas no fim de setembro.O setor de saúde lidera o movimento e sobe 1,4%, impulsionado principalmente pela Genmab. As ações da empresa dinamarquesa de biotecnologia disparam quase 8% e atingem o maior nível em três anos depois que a companhia e a americana AbbVie divulgaram resultados positivos de um tratamento combinado para pacientes recém-diagnosticados com um tipo de linfoma. O estudo em fase final mostrou redução no risco de progressão da doença ou morte.
Além do desempenho corporativo, a melhora das bolsas encontra suporte no mercado de renda fixa. Os rendimentos dos títulos da zona do euro recuam após alcançarem máximas de várias décadas na semana passada, diminuindo parte da pressão que vinha atingindo as avaliações das empresas e elevando os custos de financiamento na região.
Na França, o prêmio de risco também começa a perder força. A diferença entre os rendimentos dos títulos franceses e alemães de 10 anos diminuiu em relação ao pico registrado na última sexta-feira, à medida que os traders avaliam se a recente deterioração dos ativos franceses foi excessiva diante das preocupações com as contas públicas do país.
O euro, entretanto, permanece próximo da mínima em 17 meses. A moeda continua pressionada pela combinação entre o elevado endividamento francês e o aumento da incerteza política na região, que ganhou um novo componente após o primeiro-ministro espanhol, Pedro Sánchez, convocar eleições antecipadas.
Analistas do Danske Bank avaliam que a Espanha poderá entrar em 2027 sem a aprovação de um novo orçamento, prorrogando as contas atuais. No curto prazo, o banco não espera impactos relevantes sobre o crescimento ou as finanças públicas, sustentados pelo emprego e pelo consumo. No horizonte mais longo, porém, eventuais restrições à imigração poderiam reduzir o potencial de expansão da economia.
A turbulência recente nos títulos também provocou uma mudança importante nas expectativas para o Banco Central Europeu. Depois de o mercado chegar a projetar pelo menos três novas altas dos juros até março, os traders agora precificam apenas um aumento como cenário predominante e atribuem cerca de 80% de probabilidade a uma segunda elevação no período.
A agenda macroeconômica desta terça-feira traz ainda as vendas no varejo da zona do euro, que poderão oferecer novas pistas sobre a resistência do consumo diante das condições financeiras mais restritivas. No Reino Unido, dados divulgados anteriormente mostraram que a atividade da construção continuou em contração em setembro, embora no ritmo mais moderado desde janeiro.
Entre os destaques corporativos, Technoprobe avança 4,5% depois que o JPMorgan iniciou a cobertura da companhia italiana com recomendação de “acima da média do mercado”.
Na Espanha, Neinor Homes sobe 4,2% após elevar suas projeções para 2026 e 2027, apresentar novas metas para 2028 e anunciar a intenção de distribuir entre € 200 milhões e € 250 milhões em dividendos naquele ano.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.