

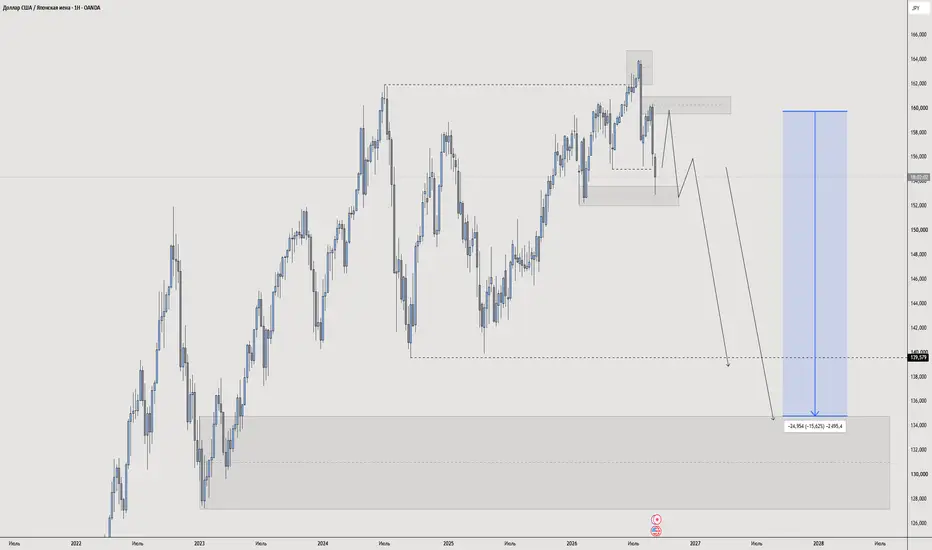
Японская иена стоит около 156 за доллар — слабее, чем в любой момент с 1986 года, со времён соглашения Плаза. По базовым моделям справедливой стоимости она недооценена на 30–40%. При этом центральный банк Японии впервые за тридцать лет всерьёз поднимает ставку, Минфин рекордными объёмами защищает валюту на рынке, а Минфин США открыто называет иену недооценённой и впервые за пятнадцать лет покупает её вместе с японцами.
Расхождение между этой картиной и ценой — и есть суть тезиса. Ниже — почему оно возникло, что его закроет и что может пойти не так.
________________________________________
Насколько это дёшево
Самый наглядный тест — сравнить, что можно купить на одни и те же деньги в разных странах. По индексу Big Mac от The Economist иена недооценена на 41%: имплицитный курс по ценам получается порядка 110 за доллар при рыночном 156.
Более серьёзные модели дают меньший, но всё равно значительный разрыв. Daiwa Asset Management, одна из крупнейших управляющих компаний Японии, в декабре 2025 года рассчитала справедливый курс через дифференциал реальных ставок и получила диапазон 141–146. По реальному эффективному курсу от Банка международных расчётов иена находится на самых низких уровнях с начала семидесятых — то есть дешевле, чем когда-либо в современной истории плавающих курсов.
Консенсус аналитиков сместился в ту же сторону: Citi, Scotiabank, Rabobank, Westpac, MUFG прогнозируют курс ниже 150 к 2027 году. Спорят не о направлении, а о скорости.

________________________________________
Почему иена оказалась так дешева
Причина одна и она понятна: двадцать лет нулевых ставок в Японии при высоких ставках в США.
Механика называется кэрри-трейд. Занимаешь в иенах почти бесплатно, конвертируешь в доллары, покупаешь американские облигации под 5% — и живёшь на разнице. Пока разрыв ставок большой, эта операция выгодна и её делают все: от глобальных хедж-фондов до японских домохозяйств. Каждая такая сделка означает продажу иены. Умножьте на масштаб — перед августом 2024 года Reuters оценивал объём иенового кэрри до 4 трлн долларов — и получите валюту, которая падала годами независимо от того, что происходило в самой японской экономике.
Ключевой момент: это не отражение слабости Японии. Это следствие разницы ставок. А разница ставок — величина, которая меняется.

________________________________________
Что меняется сейчас
Банк Японии нормализует политику. Ставка поднята до 1% — максимум с 1995 года. Ястребиное крыло совета требует идти дальше, к нейтральному уровню около 2%. Зарплаты по итогам весенних переговоров растут выше 5% третий год подряд, инфляция держится выше цели. Параллельно BOJ проводит крупнейшее среди стран G7 сокращение собственного баланса — активы уменьшены примерно на 15% от пика.
ФРС на пике или около него. Разница ставок между США и Японией уже сжалась вдвое от максимума 2022–2024 годов. Каждый шаг BOJ вверх и каждое снижение ФРС сужает её дальше — а значит, кэрри-трейд становится менее выгодным, и логика, годами толкавшая иену вниз, разворачивается.
Государство защищает валюту. Минфин Японии в 2026 году провёл интервенции на сумму больше 27 трлн иен — рекорд, перекрывающий все предыдущие годы. Причём часть операций прошла совместно с США: американское казначейство покупало иену впервые за пятнадцать лет. Министр финансов США публично назвал иену существенно недооценённой и заявил, что стабильная иена важна для всей Азии.
Это меняет характер риска. Теперь зона 160–164 — уровень, на котором два государства выходят на рынок с десятками миллиардов. Верх ограничен не рыночным механизмом, а политическим решением.
________________________________________
Структурный покупатель, который ещё не вышел на рынок
Самая недооценённая часть картины — японские страховщики жизни. Это институты, управляющие триллионами и держащие огромные портфели американских облигаций.
Обычно они страхуют валютный риск таких портфелей, покупая иену. Сейчас доля захеджированных позиций у них — на минимуме за тринадцать лет. Причина следующая: при нулевой ставке в Японии и высокой в США хеджирование было слишком дорогим, они от него отказались.
Повышение ставки BOJ меняет эту экономику. Хедж становится дешевле, доходность захеджированных иностранных бондов растёт. Когда страховщики начнут возвращать коэффициенты к норме, это создаст покупку иены на годы вперёд — не спекулятивную, а механическую, продиктованную риск-менеджментом. Этого потока в цене пока нет.
________________________________________
Иена как страховка от обвала акций
Отдельный слой тезиса, работающий независимо от ставок.
Когда рынки падают, иена дорожает — потому что все, кто занимал в иенах для покупки рискованных активов, вынуждены закрывать позиции и возвращать долг. Механизм срабатывает быстро и жёстко.
Последний пример — август 2024 года. Ястребиное решение BOJ совпало со слабыми данными по США, и кэрри-трейд начал раскручиваться: доллар упал со 162 до 141,7 за три недели, Nikkei потерял 12,4% за одну сессию — сильнейшее падение с 1987 года.
Сегодня условия для повторения на месте. Американский рынок предельно концентрирован: несколько компаний, связанных с искусственным интеллектом, занимают около трети индекса S&P 500. Любая серьёзная коррекция там запустит тот же механизм. Структурная часть иенового кэрри — пенсии, страховщики, эмиссия в иенах — в 2024 году практически не размоталась, то есть топливо для следующего эпизода сохранилось.
Практический вывод: длинная позиция в иене — это одновременно ставка на нормализацию курса и хедж против обвала акций. Два тезиса по цене одного.
________________________________________
Почему рынок это игнорирует
Почему дешёвая валюта не дорожает сама собой!?
Против иены работают реальные структурные потоки. Программа налоговых льгот на инвестиции для японских граждан гонит за границу порядка 18 трлн иен в год — люди покупают американские фонды нехеджированными, то есть каждая зарплата означает продажу иены. Японские корпорации проводят рекордные зарубежные сделки — 385 млрд долларов исходящих поглощений за 2025 год. Заграничные доходы компаний в основном не конвертируются домой.
Годовой объём интервенций Минфина примерно равен восьми месяцам одного только потока по программе льгот. Это объясняет, почему валюта «залипает» слабой даже при разворачивающемся фундаменте: покупатель приходит эпизодически, продавец работает каждый день.
Плюс краткосрочная особенность момента: оба центробанка сейчас ястребиные одновременно. Если ФРС повысит ставку, разница не сузится, а расширится. Классический драйвер может молчать месяцами.
________________________________________
Что сломает тезис
Фискальное доминирование. Государственный долг Японии больше 200% ВВП, обслуживание долга в бюджете выросло на 10,8%, тридцатилетние облигации дают около 3,8%, сорокалетние около 4% — рекорды. Правительство уже публично давило на BOJ по вопросу покупок гособлигаций. Если центробанк начнёт сдерживать доходности вместо нормализации ставки, иена посыпется независимо от всего остального. Это главный риск, и он не гипотетический.
Отступление Минфина. Если государство перестанет защищать уровень 165–170, исчезнет асимметрия, на которой держится ограниченность риска сверху.
Ускорение оттоков. Если структурная продажа иены розницей и корпорациями продолжит расти быстрее, чем приходит институциональный покупатель, валюта может простоять слабой годами.
________________________________________
Итог
Тезис держится на трёх опорах: экстремальная недооценка по любой модели, разворот политики центробанка после двадцати лет нулевых ставок, и политическая защита уровня двумя государствами одновременно. Четвёртая опора — структурный покупатель в лице японских страховщиков, который ещё не начал действовать.
Главное, что стоит понимать про характер этой идеи: иена не идёт за фундаменталом плавно. Она долго стоит на месте, а потом двигается на 10–15% за недели, когда срабатывает триггер. Исторически триггером был не сам дифференциал ставок, а разворот позиционирования или риск-офф. Поэтому это ставка на событие с ограниченным риском вниз, а не на постепенное сближение цены со справедливой стоимостью.
Ниже приведу цикличность актива. Я считаю, что осень у актива USD/JPY (не путать с самой йеной) будет лонговой примерно до декабря 2026, а начало 2027 уже запустит хороший толчок для движения вниз.

Данную идею я давал в одной из прошлых статей где советовал покупать компанию Sony, там же описал почему йена будет укрепляться. Отработка уже началась, если вы не вошли, то следующая хорошая ТВХ будет только если цена вернется обратно к 160. Открывать позиции по текущим ценам я не рекомендую.

________________________________________
Это аналитический разбор, а не индивидуальная инвестиционная рекомендация. Решения по своим деньгам каждый принимает сам, исходя из своего риск-профиля и горизонта.
Расхождение между этой картиной и ценой — и есть суть тезиса. Ниже — почему оно возникло, что его закроет и что может пойти не так.
________________________________________
Насколько это дёшево
Самый наглядный тест — сравнить, что можно купить на одни и те же деньги в разных странах. По индексу Big Mac от The Economist иена недооценена на 41%: имплицитный курс по ценам получается порядка 110 за доллар при рыночном 156.
Более серьёзные модели дают меньший, но всё равно значительный разрыв. Daiwa Asset Management, одна из крупнейших управляющих компаний Японии, в декабре 2025 года рассчитала справедливый курс через дифференциал реальных ставок и получила диапазон 141–146. По реальному эффективному курсу от Банка международных расчётов иена находится на самых низких уровнях с начала семидесятых — то есть дешевле, чем когда-либо в современной истории плавающих курсов.
Консенсус аналитиков сместился в ту же сторону: Citi, Scotiabank, Rabobank, Westpac, MUFG прогнозируют курс ниже 150 к 2027 году. Спорят не о направлении, а о скорости.
________________________________________
Почему иена оказалась так дешева
Причина одна и она понятна: двадцать лет нулевых ставок в Японии при высоких ставках в США.
Механика называется кэрри-трейд. Занимаешь в иенах почти бесплатно, конвертируешь в доллары, покупаешь американские облигации под 5% — и живёшь на разнице. Пока разрыв ставок большой, эта операция выгодна и её делают все: от глобальных хедж-фондов до японских домохозяйств. Каждая такая сделка означает продажу иены. Умножьте на масштаб — перед августом 2024 года Reuters оценивал объём иенового кэрри до 4 трлн долларов — и получите валюту, которая падала годами независимо от того, что происходило в самой японской экономике.
Ключевой момент: это не отражение слабости Японии. Это следствие разницы ставок. А разница ставок — величина, которая меняется.
________________________________________
Что меняется сейчас
Банк Японии нормализует политику. Ставка поднята до 1% — максимум с 1995 года. Ястребиное крыло совета требует идти дальше, к нейтральному уровню около 2%. Зарплаты по итогам весенних переговоров растут выше 5% третий год подряд, инфляция держится выше цели. Параллельно BOJ проводит крупнейшее среди стран G7 сокращение собственного баланса — активы уменьшены примерно на 15% от пика.
ФРС на пике или около него. Разница ставок между США и Японией уже сжалась вдвое от максимума 2022–2024 годов. Каждый шаг BOJ вверх и каждое снижение ФРС сужает её дальше — а значит, кэрри-трейд становится менее выгодным, и логика, годами толкавшая иену вниз, разворачивается.
Государство защищает валюту. Минфин Японии в 2026 году провёл интервенции на сумму больше 27 трлн иен — рекорд, перекрывающий все предыдущие годы. Причём часть операций прошла совместно с США: американское казначейство покупало иену впервые за пятнадцать лет. Министр финансов США публично назвал иену существенно недооценённой и заявил, что стабильная иена важна для всей Азии.
Это меняет характер риска. Теперь зона 160–164 — уровень, на котором два государства выходят на рынок с десятками миллиардов. Верх ограничен не рыночным механизмом, а политическим решением.
________________________________________
Структурный покупатель, который ещё не вышел на рынок
Самая недооценённая часть картины — японские страховщики жизни. Это институты, управляющие триллионами и держащие огромные портфели американских облигаций.
Обычно они страхуют валютный риск таких портфелей, покупая иену. Сейчас доля захеджированных позиций у них — на минимуме за тринадцать лет. Причина следующая: при нулевой ставке в Японии и высокой в США хеджирование было слишком дорогим, они от него отказались.
Повышение ставки BOJ меняет эту экономику. Хедж становится дешевле, доходность захеджированных иностранных бондов растёт. Когда страховщики начнут возвращать коэффициенты к норме, это создаст покупку иены на годы вперёд — не спекулятивную, а механическую, продиктованную риск-менеджментом. Этого потока в цене пока нет.
________________________________________
Иена как страховка от обвала акций
Отдельный слой тезиса, работающий независимо от ставок.
Когда рынки падают, иена дорожает — потому что все, кто занимал в иенах для покупки рискованных активов, вынуждены закрывать позиции и возвращать долг. Механизм срабатывает быстро и жёстко.
Последний пример — август 2024 года. Ястребиное решение BOJ совпало со слабыми данными по США, и кэрри-трейд начал раскручиваться: доллар упал со 162 до 141,7 за три недели, Nikkei потерял 12,4% за одну сессию — сильнейшее падение с 1987 года.
Сегодня условия для повторения на месте. Американский рынок предельно концентрирован: несколько компаний, связанных с искусственным интеллектом, занимают около трети индекса S&P 500. Любая серьёзная коррекция там запустит тот же механизм. Структурная часть иенового кэрри — пенсии, страховщики, эмиссия в иенах — в 2024 году практически не размоталась, то есть топливо для следующего эпизода сохранилось.
Практический вывод: длинная позиция в иене — это одновременно ставка на нормализацию курса и хедж против обвала акций. Два тезиса по цене одного.
________________________________________
Почему рынок это игнорирует
Почему дешёвая валюта не дорожает сама собой!?
Против иены работают реальные структурные потоки. Программа налоговых льгот на инвестиции для японских граждан гонит за границу порядка 18 трлн иен в год — люди покупают американские фонды нехеджированными, то есть каждая зарплата означает продажу иены. Японские корпорации проводят рекордные зарубежные сделки — 385 млрд долларов исходящих поглощений за 2025 год. Заграничные доходы компаний в основном не конвертируются домой.
Годовой объём интервенций Минфина примерно равен восьми месяцам одного только потока по программе льгот. Это объясняет, почему валюта «залипает» слабой даже при разворачивающемся фундаменте: покупатель приходит эпизодически, продавец работает каждый день.
Плюс краткосрочная особенность момента: оба центробанка сейчас ястребиные одновременно. Если ФРС повысит ставку, разница не сузится, а расширится. Классический драйвер может молчать месяцами.
________________________________________
Что сломает тезис
Фискальное доминирование. Государственный долг Японии больше 200% ВВП, обслуживание долга в бюджете выросло на 10,8%, тридцатилетние облигации дают около 3,8%, сорокалетние около 4% — рекорды. Правительство уже публично давило на BOJ по вопросу покупок гособлигаций. Если центробанк начнёт сдерживать доходности вместо нормализации ставки, иена посыпется независимо от всего остального. Это главный риск, и он не гипотетический.
Отступление Минфина. Если государство перестанет защищать уровень 165–170, исчезнет асимметрия, на которой держится ограниченность риска сверху.
Ускорение оттоков. Если структурная продажа иены розницей и корпорациями продолжит расти быстрее, чем приходит институциональный покупатель, валюта может простоять слабой годами.
________________________________________
Итог
Тезис держится на трёх опорах: экстремальная недооценка по любой модели, разворот политики центробанка после двадцати лет нулевых ставок, и политическая защита уровня двумя государствами одновременно. Четвёртая опора — структурный покупатель в лице японских страховщиков, который ещё не начал действовать.
Главное, что стоит понимать про характер этой идеи: иена не идёт за фундаменталом плавно. Она долго стоит на месте, а потом двигается на 10–15% за недели, когда срабатывает триггер. Исторически триггером был не сам дифференциал ставок, а разворот позиционирования или риск-офф. Поэтому это ставка на событие с ограниченным риском вниз, а не на постепенное сближение цены со справедливой стоимостью.
Ниже приведу цикличность актива. Я считаю, что осень у актива USD/JPY (не путать с самой йеной) будет лонговой примерно до декабря 2026, а начало 2027 уже запустит хороший толчок для движения вниз.
Данную идею я давал в одной из прошлых статей где советовал покупать компанию Sony, там же описал почему йена будет укрепляться. Отработка уже началась, если вы не вошли, то следующая хорошая ТВХ будет только если цена вернется обратно к 160. Открывать позиции по текущим ценам я не рекомендую.
________________________________________
Это аналитический разбор, а не индивидуальная инвестиционная рекомендация. Решения по своим деньгам каждый принимает сам, исходя из своего риск-профиля и горизонта.

Профессиональный трейдер и инвестор с 2013 года. Все свои сигналы и результаты показываю публично в своем ТГ, подписывайся:
👉 t.me/arden_YT
👉 t.me/arden_YT
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Профессиональный трейдер и инвестор с 2013 года. Все свои сигналы и результаты показываю публично в своем ТГ, подписывайся:
👉 t.me/arden_YT
👉 t.me/arden_YT
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.