
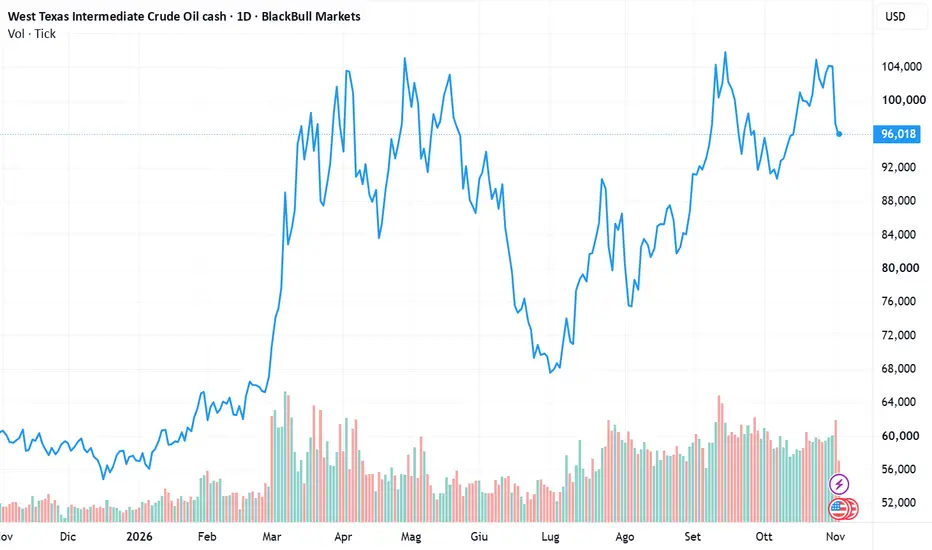
Borse in recupero dopo un ottobre molto negativo: giù il petrolio.
Tech Usa sotto la lente: capex alle stelle per l’AI, ma i ricavi accelerano ancora.
Inflazione europea al picco da 2 anni in ottobre: più controllata quella «core».
Verso la conclusione di una campagna di trimestrali con utili record.
Il petrolio crolla sulle speranze di pace, ma il tech resta nel mirino: l’Europa festeggia, Wall Street e l’Asia no. La diplomazia con l’Iran fa scendere il greggio e allenta i timori di inflazione, e le Borse europee ne approfittano. Il settore tecnologico, però, continua a perdere terreno: Apple non rassicura, Meta e Oracle chiedono altri prestiti, e l’Asia stamattina conferma il risk-off.
Nella prima seduta di novembre, ieri, le Borse europee hanno chiuso toniche: Milano e Parigi attorno al +1,0%, Francoforte +0,6% e Londra +0,3%. Il motore è stato il calo del petrolio. Il presidente iraniano Masoud Pezeshkian ha dichiarato che il governo ha ricevuto maggiori poteri dalla Guida Suprema per proseguire i colloqui di pace, dopo che Axios aveva riportato la disponibilità di Trump a concedere più tempo alla via diplomatica. Il Wti è crollato del 7% a 96,6 dollari al barile.
Lo spread BTP-Bund scende di 6 punti a 113 punti base, con il decennale italiano al 4,42%. L’euro-dollaro è risalito +0,7% a 1,121 e l’oro balzato +2,4%.
Sul fronte americano la seduta è stata contrastata: Dow Jones +0,4%, S&P500 -0,5% e Nasdaq -1,1%. Il petrolio in picchiata non è bastato a sostenere il tech. L’indice manifatturiero Ism di ottobre è salito a 55,5, sopra il consenso di 54,6 e il 54,5 precedente.
Sul fronte dei conti, Palantir ha battuto le attese: per la prima volta i ricavi “commerciali” negli Stati Uniti hanno superato quelli governativi. Apple ha riportato ricavi e utili in crescita del 12%, sopra le stime, ma ha avvertito di un nuovo rallentamento dei servizi e di un calo del margine lordo (47,9% nel trimestre), con previsioni sotto le attese.
Pesano il costo elevato dei chip di memoria, spinto dalla domanda di IA, e l’esaurimento delle scorte acquistate a prezzi più bassi. Il titolo è arrivato a cedere -4%.
Oggi l’Asia-Pacifico ha chiuso in risk-off: l’MSCI Asia Pacific perde -0,7%, mentre il Giappone è chiuso per festività. Il Kospi cede -3,7% e il Taiex (Taipei) -3,4%, trascinati dalla scia negativa dei produttori americani di chip.
In Corea l’inflazione di ottobre è al 2,8% (2,9% a settembre, in linea con le attese), ma quella di fondo sale al 2,8%, sopra il 2,7% previsto. Il viceministro delle Finanze Kwon Dae-Young ha parlato di pressioni persistenti e rischi al rialzo, promettendo di “tenere alta la guardia”.
Hang Seng +0,5% e CSI300 -0,2%: i mercati hanno accolto con freddezza le misure di stabilizzazione annunciate ieri da Pechino. Il primo strumento è lo swap per intermediari, fondi e assicurazioni, che permette di scambiare titoli con attività più liquide per finanziare acquisti azionari, con più istituzioni ammesse e commissioni ridotte.
Il secondo è la linea di rifinanziamento alle banche: tasso all’1% dall’1,25%, programma reso permanente. Per gli operatori il ritorno agli strumenti del 2024 può frenare le vendite, ma mancava l’effetto d’urto per riaccendere l’appetito per il rischio.
L’India è in controtendenza: Sensex +1,3%, quarta seduta di rialzo e massimo da due mesi. Lo aiutano il calo del petrolio, i buoni conti trimestrali e il ritorno degli investitori istituzionali esteri.
La Reserve Bank of Australia ha alzato i tassi: +0,25% al 4,85%, il livello più alto da 18 anni. La banca centrale cita il conflitto in Medio Oriente e l’inflazione persistente, aggiungendo che gli investimenti in IA spingono verso l’alto i prezzi dei beni tecnologici.
Materie prime: il rame resiste, i cereali soffrono. Tra i metalli industriali il rame è il più forte: 6,54 dollari/libbra, +28,4% su base annua e +14,9% da inizio anno, circa -5% sotto il record del 9 settembre. L’alluminio ha perso il premio di rischio mediorientale e a metà ottobre ha chiuso sotto i 3.000 dollari/tonnellata per la prima volta nel 2026.
Lo zinco è a 3.844 dollari (+24,6% su un anno), mentre il nickel, a circa 15.400, resta vicino ai minimi per scorte in crescita e domanda debole.
Sul fronte agricolo, cereali sotto pressione: il grano, intorno a 6 dollari/staio, ha chiuso sette settimane in calo fino a metà ottobre e ha ceduto ancora per il possibile sblocco delle navi ferme nel Mar d’Azov. La soia è tra 12,3 e 12,8 dollari, frenata dalla concorrenza brasiliana.
Lo zucchero grezzo, dopo il +10% di ottobre, consolida a circa 19 centesimi/libbra; l’arabica coffee beans è a 2,95 dollari/libbra, con un calo di -6,6% nella settimana al 30 ottobre; il cacao è stabile a 5.500 dollari/tonnellata.
Cripto: Bitcoin sotto pressione: viaggia intorno ai 77.700-78.000 dollari, in calo del 7,3% a ottobre e molto sotto il massimo di 126.000 dell’ottobre 2025. Pesano l’hack da 6,3 miliardi su Binance e i primi deflussi mensili dagli ETF spot da giugno (515 milioni di dollari).
Euro-dollaro: fermo intorno a 1,12. Fed (3,75-4%) e Bce (2,50%) puntano entrambe a possibili rialzi, quindi il cambio si muove poco. Yen: dollaro-yen a 157-158, ma lo yen si è rivalutato di oltre l’1% a ottobre. La BoJ (1,25%) lascia aperta la strada a un nuovo rialzo.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Tech Usa sotto la lente: capex alle stelle per l’AI, ma i ricavi accelerano ancora.
Inflazione europea al picco da 2 anni in ottobre: più controllata quella «core».
Verso la conclusione di una campagna di trimestrali con utili record.
Il petrolio crolla sulle speranze di pace, ma il tech resta nel mirino: l’Europa festeggia, Wall Street e l’Asia no. La diplomazia con l’Iran fa scendere il greggio e allenta i timori di inflazione, e le Borse europee ne approfittano. Il settore tecnologico, però, continua a perdere terreno: Apple non rassicura, Meta e Oracle chiedono altri prestiti, e l’Asia stamattina conferma il risk-off.
Nella prima seduta di novembre, ieri, le Borse europee hanno chiuso toniche: Milano e Parigi attorno al +1,0%, Francoforte +0,6% e Londra +0,3%. Il motore è stato il calo del petrolio. Il presidente iraniano Masoud Pezeshkian ha dichiarato che il governo ha ricevuto maggiori poteri dalla Guida Suprema per proseguire i colloqui di pace, dopo che Axios aveva riportato la disponibilità di Trump a concedere più tempo alla via diplomatica. Il Wti è crollato del 7% a 96,6 dollari al barile.
Lo spread BTP-Bund scende di 6 punti a 113 punti base, con il decennale italiano al 4,42%. L’euro-dollaro è risalito +0,7% a 1,121 e l’oro balzato +2,4%.
Sul fronte americano la seduta è stata contrastata: Dow Jones +0,4%, S&P500 -0,5% e Nasdaq -1,1%. Il petrolio in picchiata non è bastato a sostenere il tech. L’indice manifatturiero Ism di ottobre è salito a 55,5, sopra il consenso di 54,6 e il 54,5 precedente.
Sul fronte dei conti, Palantir ha battuto le attese: per la prima volta i ricavi “commerciali” negli Stati Uniti hanno superato quelli governativi. Apple ha riportato ricavi e utili in crescita del 12%, sopra le stime, ma ha avvertito di un nuovo rallentamento dei servizi e di un calo del margine lordo (47,9% nel trimestre), con previsioni sotto le attese.
Pesano il costo elevato dei chip di memoria, spinto dalla domanda di IA, e l’esaurimento delle scorte acquistate a prezzi più bassi. Il titolo è arrivato a cedere -4%.
Oggi l’Asia-Pacifico ha chiuso in risk-off: l’MSCI Asia Pacific perde -0,7%, mentre il Giappone è chiuso per festività. Il Kospi cede -3,7% e il Taiex (Taipei) -3,4%, trascinati dalla scia negativa dei produttori americani di chip.
In Corea l’inflazione di ottobre è al 2,8% (2,9% a settembre, in linea con le attese), ma quella di fondo sale al 2,8%, sopra il 2,7% previsto. Il viceministro delle Finanze Kwon Dae-Young ha parlato di pressioni persistenti e rischi al rialzo, promettendo di “tenere alta la guardia”.
Hang Seng +0,5% e CSI300 -0,2%: i mercati hanno accolto con freddezza le misure di stabilizzazione annunciate ieri da Pechino. Il primo strumento è lo swap per intermediari, fondi e assicurazioni, che permette di scambiare titoli con attività più liquide per finanziare acquisti azionari, con più istituzioni ammesse e commissioni ridotte.
Il secondo è la linea di rifinanziamento alle banche: tasso all’1% dall’1,25%, programma reso permanente. Per gli operatori il ritorno agli strumenti del 2024 può frenare le vendite, ma mancava l’effetto d’urto per riaccendere l’appetito per il rischio.
L’India è in controtendenza: Sensex +1,3%, quarta seduta di rialzo e massimo da due mesi. Lo aiutano il calo del petrolio, i buoni conti trimestrali e il ritorno degli investitori istituzionali esteri.
La Reserve Bank of Australia ha alzato i tassi: +0,25% al 4,85%, il livello più alto da 18 anni. La banca centrale cita il conflitto in Medio Oriente e l’inflazione persistente, aggiungendo che gli investimenti in IA spingono verso l’alto i prezzi dei beni tecnologici.
Materie prime: il rame resiste, i cereali soffrono. Tra i metalli industriali il rame è il più forte: 6,54 dollari/libbra, +28,4% su base annua e +14,9% da inizio anno, circa -5% sotto il record del 9 settembre. L’alluminio ha perso il premio di rischio mediorientale e a metà ottobre ha chiuso sotto i 3.000 dollari/tonnellata per la prima volta nel 2026.
Lo zinco è a 3.844 dollari (+24,6% su un anno), mentre il nickel, a circa 15.400, resta vicino ai minimi per scorte in crescita e domanda debole.
Sul fronte agricolo, cereali sotto pressione: il grano, intorno a 6 dollari/staio, ha chiuso sette settimane in calo fino a metà ottobre e ha ceduto ancora per il possibile sblocco delle navi ferme nel Mar d’Azov. La soia è tra 12,3 e 12,8 dollari, frenata dalla concorrenza brasiliana.
Lo zucchero grezzo, dopo il +10% di ottobre, consolida a circa 19 centesimi/libbra; l’arabica coffee beans è a 2,95 dollari/libbra, con un calo di -6,6% nella settimana al 30 ottobre; il cacao è stabile a 5.500 dollari/tonnellata.
Cripto: Bitcoin sotto pressione: viaggia intorno ai 77.700-78.000 dollari, in calo del 7,3% a ottobre e molto sotto il massimo di 126.000 dell’ottobre 2025. Pesano l’hack da 6,3 miliardi su Binance e i primi deflussi mensili dagli ETF spot da giugno (515 milioni di dollari).
Euro-dollaro: fermo intorno a 1,12. Fed (3,75-4%) e Bce (2,50%) puntano entrambe a possibili rialzi, quindi il cambio si muove poco. Yen: dollaro-yen a 157-158, ma lo yen si è rivalutato di oltre l’1% a ottobre. La BoJ (1,25%) lascia aperta la strada a un nuovo rialzo.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.