
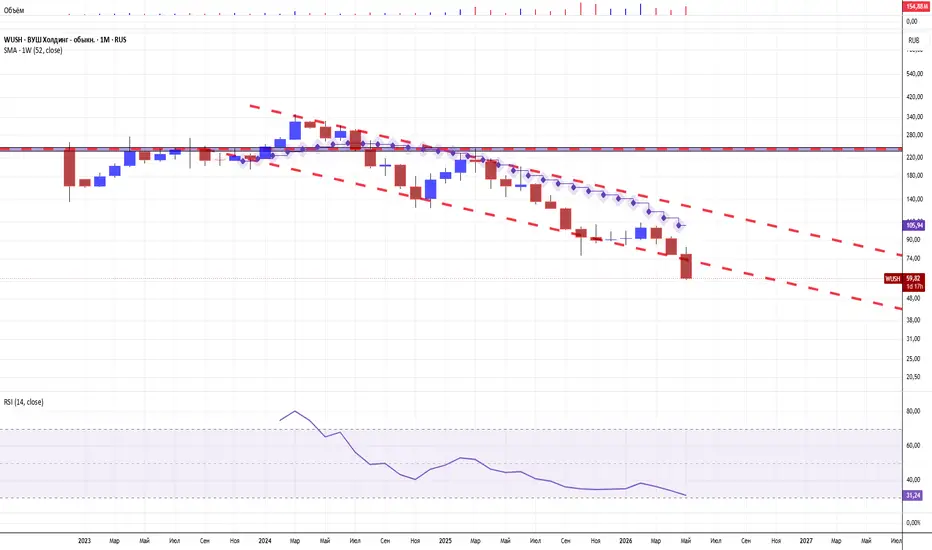
WUSH становится еще одним классическим пример того, как сильная IPO-история быстро превращается в убыточный актив. Размещение в декабре 2022 года прошло по нижней границе диапазона, а сам спрос был во многом завязан на дефицит новых публичных историй и на ожидание быстрого роста после запуска. Но рынок очень быстро остыл: уже через несколько дней после IPO бумага резко провалилась, что стало первым сигналом, что оценка была эмоционально, а не фундаментально оправданной.
Сейчас цена выглядит не просто слабой, а структурно сломанной. В представленном графике отмечается устойчивое движение в нисходящем канале с закреплением по итогам мая 2026 года ниже низшей границы, серия понижающихся максимумов и минимумов, а также торговля ниже 52-недельной SMA, которая находится существенно выше текущей цены. Это означает, что среднесрочный тренд остается медвежьим, а любые отскоки пока выглядят как восстановление внутри падающей структуры, а не как рыночного режима.
Фундаментально история тоже не выглядит дешевой в «качественном» смысле. Да, по данным за 2024 год компания показывала рост выручки до 14,3 млрд руб. и EBITDA до 6,1 млрд руб., а чистая прибыль составила 1,98 млрд руб.
Но на уровне 2025 года картина уже заметно хуже: по РСБУ фиксируется чистый убыток около 309,9 млн руб., при капитализации порядка 7,4–8,9 млрд руб., а мультипликаторы выглядят тяжелыми — EV/EBITDA около 64–69, P/S около 0,59–0,72, P/E отрицательный. Для бизнеса с сезонностью, высокой зависимостью от операционного цикла и регулирования это не выглядит как убедительный фундамент для премиальной оценки.
То есть проблема WUSH не только в технике, но и в том, что рынок уже частично отыграл историю роста, а затем начал переоценивать риски. Формально бумага не выглядит «перегретой» по одному лишь P/S, но она все еще уязвима из-за слабой прибыли, высокого EV/EBITDA и отсутствия устойчивого подтверждения разворота в цене. На таком фоне пробой нижней границы становится триггером для новой волны распродаж.
Выводы
Базовый сценарий по WUSH сейчас — не разворот, а продолжение давления вниз или затяжной боковик под сопротивлением. Для смены картины нужна не косметическая коррекция, а возврат выше 52-недельной SMA и слом нисходящего канала.
Пока этого нет, преимущество останется у медведей.

--
С наилучшими пожеланиями,
PandorraResearch Team 😎
Сейчас цена выглядит не просто слабой, а структурно сломанной. В представленном графике отмечается устойчивое движение в нисходящем канале с закреплением по итогам мая 2026 года ниже низшей границы, серия понижающихся максимумов и минимумов, а также торговля ниже 52-недельной SMA, которая находится существенно выше текущей цены. Это означает, что среднесрочный тренд остается медвежьим, а любые отскоки пока выглядят как восстановление внутри падающей структуры, а не как рыночного режима.
Дальнейшее закрепление ниже низшей границы, и рынок получит еще один технический сигнал продолжения снижения.
Фундаментально история тоже не выглядит дешевой в «качественном» смысле. Да, по данным за 2024 год компания показывала рост выручки до 14,3 млрд руб. и EBITDA до 6,1 млрд руб., а чистая прибыль составила 1,98 млрд руб.
Но на уровне 2025 года картина уже заметно хуже: по РСБУ фиксируется чистый убыток около 309,9 млн руб., при капитализации порядка 7,4–8,9 млрд руб., а мультипликаторы выглядят тяжелыми — EV/EBITDA около 64–69, P/S около 0,59–0,72, P/E отрицательный. Для бизнеса с сезонностью, высокой зависимостью от операционного цикла и регулирования это не выглядит как убедительный фундамент для премиальной оценки.
То есть проблема WUSH не только в технике, но и в том, что рынок уже частично отыграл историю роста, а затем начал переоценивать риски. Формально бумага не выглядит «перегретой» по одному лишь P/S, но она все еще уязвима из-за слабой прибыли, высокого EV/EBITDA и отсутствия устойчивого подтверждения разворота в цене. На таком фоне пробой нижней границы становится триггером для новой волны распродаж.
Выводы
Базовый сценарий по WUSH сейчас — не разворот, а продолжение давления вниз или затяжной боковик под сопротивлением. Для смены картины нужна не косметическая коррекция, а возврат выше 52-недельной SMA и слом нисходящего канала.
Пока этого нет, преимущество останется у медведей.
--
С наилучшими пожеланиями,
PandorraResearch Team 😎
Сделка активна
25 июня 2026 г.ВУШ - объелся груш...
Заметка
26 июня 2026 г.1/2 partially covered
Сделка закрыта: достигнута тейк-профит цена
16 июля 2026 г.В лучших традициях IPO, акции Вуш снижаются на ~85 процентов от цены размещения.
Сделка закрыта. Цель выполнена.

Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Think Big. Risk Less
Cheers,
@PandorraResearch Team 😎
Cheers,
@PandorraResearch Team 😎
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.