
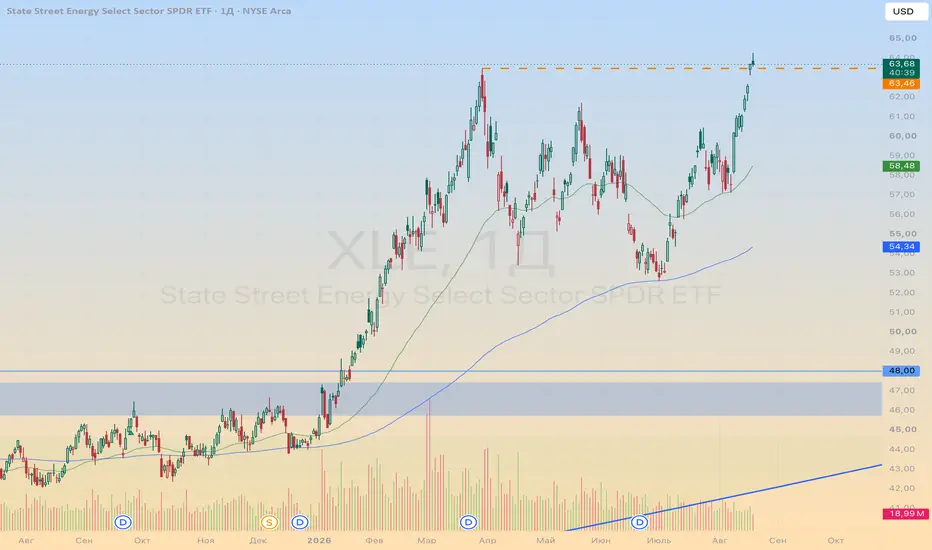
Сегодня ETF энергетического сектора сходил на 64,25 — выше апрельской вершины — но закрылся на 63,64 при открытии 63,85. День ушёл в минус, серия из семи растущих сессий прервана. На графике осталась свеча с верхней тенью ровно у уровня пробоя.
Почему сектор растёт?
Первое и главное: война США и Ирана идёт почти полгода, Ормузский пролив фактически заблокирован. До войны через него проходило около 130 судов в день — в минувшее воскресенье прошло три. Brent держится выше $91, четвёртая сессия роста подряд, с начала августа плюс порядка 15%.
Триггером последней недели стало истечение июньского меморандума с Тегераном 17 августа и заявление Трампа, что продлевать он ничего не намерен. Военно-морская блокада сохраняется. За август зафиксировано восемь атак на суда в районе пролива.
Второе: рост идёт не только от цены нефти. Маржа переработки дизеля превысила $100 за баррель — исторический рекорд на фоне глобального дефицита перерабатывающих мощностей. Для XLE это принципиально: около 16% фонда — Phillips 66, Marathon Petroleum и Valero, которые зарабатывают именно на крэк-спреде. Плюс Exxon (20,4%) и Chevron (15,0%) с их собственной переработкой.
Третье: прибыль энергетического сектора S&P 500 в 2026 году прогнозируется с ростом около 57%. EIA в августовском прогнозе повысило оценку выпадающей ближневосточной добычи и ждёт дефицита порядка 0,6 млн барр./сут. до конца 2027 года.
Четвёртое, о чём говорят реже: спрос на электроэнергию под ИИ-инфраструктуру плюс годы капитальной дисциплины нефтяников, которые сдерживали рост предложения ещё до конфликта. Это уже не геополитика, а структура.
С июльского минимума в районе 52,6–53 XLE прошёл около 20% примерно за полтора месяца. Обе скользящие развёрнуты вверх и остались под ценой.
Что важно понимать про природу этого роста
Ралли построено на премии за геополитический риск. Это одновременно и его сила, и его уязвимость. Любой прогресс по Ормузу — переговоры, размен, деэскалация — снимет с нефти значительную часть надбавки быстрее, чем большинство успеет отреагировать. Так уже было: в начале августа рынок терял более 7% за неделю на одном комментарии Бессента о возможной сделке.
Но есть и вторая часть картины, и она долгосрочная. Относительная динамика энергетики против широкого рынка ещё толком не развернулась. Пробой пришёл после почти 18-летнего периода накопления. И всё чаще звучит тезис, что энергетика начинает занимать в классическом портфеле 60/40 то место, которое раньше держали облигации. Дефицит перерабатывающих мощностей и спрос со стороны ИИ-инфраструктуры от новостей по Ирану не зависят вообще.
Одна красная свеча ничего не отменяет. Но разделять две вещи обязательно: геополитическая премия в цене нефти — временная и может испариться за сессию, а дефицит перерабатывающих мощностей, годы недоинвестирования в добычу и спрос под ИИ-инфраструктуру — структурные и рассчитаны на годы. Инвестору логично строить позицию под вторую часть, а не под первую: определить целевой вес энергетики в портфеле и набирать его на откатах, а не на заголовках.
Успешной всем торговли!
Почему сектор растёт?
Первое и главное: война США и Ирана идёт почти полгода, Ормузский пролив фактически заблокирован. До войны через него проходило около 130 судов в день — в минувшее воскресенье прошло три. Brent держится выше $91, четвёртая сессия роста подряд, с начала августа плюс порядка 15%.
Триггером последней недели стало истечение июньского меморандума с Тегераном 17 августа и заявление Трампа, что продлевать он ничего не намерен. Военно-морская блокада сохраняется. За август зафиксировано восемь атак на суда в районе пролива.
Второе: рост идёт не только от цены нефти. Маржа переработки дизеля превысила $100 за баррель — исторический рекорд на фоне глобального дефицита перерабатывающих мощностей. Для XLE это принципиально: около 16% фонда — Phillips 66, Marathon Petroleum и Valero, которые зарабатывают именно на крэк-спреде. Плюс Exxon (20,4%) и Chevron (15,0%) с их собственной переработкой.
Третье: прибыль энергетического сектора S&P 500 в 2026 году прогнозируется с ростом около 57%. EIA в августовском прогнозе повысило оценку выпадающей ближневосточной добычи и ждёт дефицита порядка 0,6 млн барр./сут. до конца 2027 года.
Четвёртое, о чём говорят реже: спрос на электроэнергию под ИИ-инфраструктуру плюс годы капитальной дисциплины нефтяников, которые сдерживали рост предложения ещё до конфликта. Это уже не геополитика, а структура.
С июльского минимума в районе 52,6–53 XLE прошёл около 20% примерно за полтора месяца. Обе скользящие развёрнуты вверх и остались под ценой.
Что важно понимать про природу этого роста
Ралли построено на премии за геополитический риск. Это одновременно и его сила, и его уязвимость. Любой прогресс по Ормузу — переговоры, размен, деэскалация — снимет с нефти значительную часть надбавки быстрее, чем большинство успеет отреагировать. Так уже было: в начале августа рынок терял более 7% за неделю на одном комментарии Бессента о возможной сделке.
Но есть и вторая часть картины, и она долгосрочная. Относительная динамика энергетики против широкого рынка ещё толком не развернулась. Пробой пришёл после почти 18-летнего периода накопления. И всё чаще звучит тезис, что энергетика начинает занимать в классическом портфеле 60/40 то место, которое раньше держали облигации. Дефицит перерабатывающих мощностей и спрос со стороны ИИ-инфраструктуры от новостей по Ирану не зависят вообще.
Одна красная свеча ничего не отменяет. Но разделять две вещи обязательно: геополитическая премия в цене нефти — временная и может испариться за сессию, а дефицит перерабатывающих мощностей, годы недоинвестирования в добычу и спрос под ИИ-инфраструктуру — структурные и рассчитаны на годы. Инвестору логично строить позицию под вторую часть, а не под первую: определить целевой вес энергетики в портфеле и набирать его на откатах, а не на заголовках.
Успешной всем торговли!

Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Похожие публикации
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.