
Un titolo biotech con potenziale di forte rivalutazione?
Questa settimana i mercati finanziari si sono mossi tra decisioni delle banche centrali, tensioni geopolitiche e aggiustamenti di fine trimestre. La posizione ferma della Fed, insieme al primo atteso intervento di Kevin Warsh, ha continuato a sostenere il dollaro e a penalizzare l’oro. Le borse, invece, hanno beneficiato della forza del settore tecnologico e dell’attenuarsi delle tensioni legate al dossier iraniano.
In un contesto in cui molti indici si trovano sui massimi e le valutazioni azionarie restano elevate, individuare titoli con un potenziale di crescita significativo è diventato più difficile.
Di recente ho individuato una società che merita attenzione e l’ho analizzata in modo approfondito: Zura Bio Limited.
Chi è Zura Bio
Zura Bio Limited è una società specializzata in immunologia, con un portafoglio diversificato di candidati clinici. L’azienda sviluppa anticorpi innovativi a doppio meccanismo d’azione per il trattamento di malattie autoimmuni e infiammatorie.
Un elemento importante è che i suoi tre principali candidati hanno già completato gli studi di Fase 1.
La Fase 1 rappresenta il primo test sull’uomo di un potenziale nuovo farmaco e serve soprattutto a valutarne sicurezza, tollerabilità, farmacocinetica e farmacodinamica. Superare questa fase non elimina il rischio clinico, ma costituisce un passaggio fondamentale nello sviluppo di una terapia.
Il catalizzatore clinico: TibuSURE
A marzo, Zura Bio Limited (NASDAQ: ZURA) ha annunciato che il disegno dello studio clinico di Fase 2 TibuSURE è stato accettato per una presentazione poster al Congresso Mondiale sulla Sclerosi Sistemica, in programma ad Atene.
Il poster illustra la logica e la struttura dello studio globale di Fase 2, che valuta il tibulizumab nel trattamento della sclerosi sistemica.
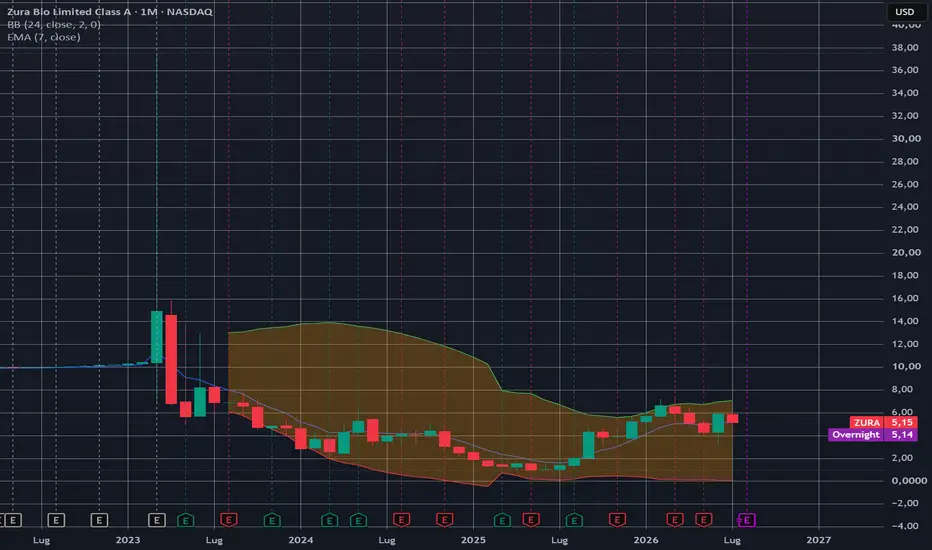
L’interesse degli investitori per la società biotech è stato molto forte: il titolo è arrivato a registrare un rendimento del 414%.
Come spesso accade dopo rialzi così marcati, l’entusiasmo si è poi raffreddato. Tuttavia, all’inizio del 2027 sono attesi i risultati di Fase 2 e, conoscendo bene l’azienda e il suo team, mi aspetto dati positivi che potrebbero riportare il titolo sui livelli di inizio anno.
Nel biotech è raro trovare società capaci di trasformarsi in grandi successi, ma quando accade i rendimenti possono raggiungere anche le quattro cifre.
Liquidità e solidità finanziaria
In questa fase è fondamentale che l’azienda disponga di liquidità sufficiente per finanziare ricerca e studi clinici senza pressioni immediate sul capitale.
Dopo un’offerta pubblica nel febbraio 2026, che ha raccolto circa 144 milioni di dollari, la liquidità disponibile al primo trimestre 2026 ammontava a circa 225,6 milioni di dollari.
Queste risorse dovrebbero finanziare le attività almeno fino alla fine del 2028. Ciò copre il periodo successivo alla pubblicazione dei dati di Fase 2 e riduce in modo significativo il rischio di finanziamento nel breve termine.
Il potenziale del tibulizumab
Entrando nel dettaglio della pipeline, il tibulizumab (ZB-106) è un anticorpo bispecifico progettato per neutralizzare contemporaneamente IL-17A e BAFF.
Sviluppato per patologie autoimmuni complesse come l’idrosadenite suppurativa (HS) e la sclerosi sistemica (SSc), punta a superare l’efficacia dei trattamenti a singolo bersaglio combinando un’azione antinfiammatoria e antifibrotica.
Le opportunità commerciali sono rilevanti: si prevede che il mercato dell’HS raggiunga circa 8 miliardi di dollari e quello della SSc circa 4 miliardi di dollari entro la metà degli anni Trenta.
Il punto chiave sarà dimostrare una differenziazione significativa rispetto alle alternative disponibili. Se il tibulizumab riuscisse a confermare un profilo clinico superiore, Zura Bio potrebbe posizionarsi in una nicchia ad alto valore.
Perché la tesi resta interessante
Il punto centrale, a mio avviso, è che Zura Bio non rappresenta semplicemente una scommessa speculativa su un singolo farmaco. È una storia biotech con diversi elementi che possono creare valore nei prossimi trimestri.
Timing favorevole: il mercato tende spesso a rivalutare le società cliniche man mano che si avvicinano letture dati rilevanti.
Cassa rafforzata: Zura dispone delle risorse necessarie per arrivare ai prossimi catalizzatori senza dover ricorrere immediatamente a nuove raccolte di capitale.
Più catalizzatori clinici: gli studi di Fase 2 in corso offrono diverse occasioni di aggiornamento nei prossimi trimestri.
Un altro aspetto da non sottovalutare è la natura del meccanismo d’azione. Tibulizumab non si limita a colpire un solo bersaglio biologico, ma interviene contemporaneamente su IL-17 e BAFF, due vie coinvolte nei processi infiammatori e fibrotici.
Se i dati clinici confermassero che questo approccio duale produce benefici superiori rispetto alle terapie tradizionali, Zura potrebbe costruire una proposta terapeutica differenziata e potenzialmente difficile da replicare nel breve periodo.
Rischi e orizzonte temporale
Naturalmente, il rischio resta elevato, come sempre accade nel settore biotech. Proprio questo livello di rischio, però, contribuisce a rendere interessante il potenziale rendimento.
Dopo il raffreddamento seguito al forte rialzo precedente, il mercato sembra oggi prezzare Zura con maggiore cautela. Questa fase di consolidamento può offrire un punto di ingresso più razionale per chi accetta la volatilità e ragiona con un orizzonte legato ai prossimi aggiornamenti clinici.
La presenza di due studi avanzati — TibuSHIELD per l’idrosadenite suppurativa e TibuSURE per la sclerosi sistemica — aumenta le possibilità di generare notizie rilevanti su più fronti.
Non si tratta quindi di attendere un solo evento binario, ma di seguire un percorso clinico articolato, in cui ogni progresso può contribuire a ridurre l’incertezza e ad aumentare la fiducia degli investitori. In particolare, i dati attesi tra la fine del 2026 e la prima parte del 2027 potrebbero rappresentare il vero punto di svolta per la percezione del titolo.
Conclusione
Per questo considero Zura Bio un’opportunità da monitorare con attenzione: non priva di rischi, ma sostenuta da una logica industriale chiara, da mercati potenzialmente molto ampi e da una struttura finanziaria che le consente di proseguire lo sviluppo senza pressioni immediate. In un contesto in cui molte small cap biotech faticano a finanziare la propria pipeline, Zura si presenta con un vantaggio concreto: ha il tempo, il capitale e i programmi clinici necessari per dimostrare se il valore potenziale del tibulizumab può trasformarsi in risultati tangibili.
Questa settimana i mercati finanziari si sono mossi tra decisioni delle banche centrali, tensioni geopolitiche e aggiustamenti di fine trimestre. La posizione ferma della Fed, insieme al primo atteso intervento di Kevin Warsh, ha continuato a sostenere il dollaro e a penalizzare l’oro. Le borse, invece, hanno beneficiato della forza del settore tecnologico e dell’attenuarsi delle tensioni legate al dossier iraniano.
In un contesto in cui molti indici si trovano sui massimi e le valutazioni azionarie restano elevate, individuare titoli con un potenziale di crescita significativo è diventato più difficile.
Di recente ho individuato una società che merita attenzione e l’ho analizzata in modo approfondito: Zura Bio Limited.
Chi è Zura Bio
Zura Bio Limited è una società specializzata in immunologia, con un portafoglio diversificato di candidati clinici. L’azienda sviluppa anticorpi innovativi a doppio meccanismo d’azione per il trattamento di malattie autoimmuni e infiammatorie.
Un elemento importante è che i suoi tre principali candidati hanno già completato gli studi di Fase 1.
La Fase 1 rappresenta il primo test sull’uomo di un potenziale nuovo farmaco e serve soprattutto a valutarne sicurezza, tollerabilità, farmacocinetica e farmacodinamica. Superare questa fase non elimina il rischio clinico, ma costituisce un passaggio fondamentale nello sviluppo di una terapia.
Il catalizzatore clinico: TibuSURE
A marzo, Zura Bio Limited (NASDAQ: ZURA) ha annunciato che il disegno dello studio clinico di Fase 2 TibuSURE è stato accettato per una presentazione poster al Congresso Mondiale sulla Sclerosi Sistemica, in programma ad Atene.
Il poster illustra la logica e la struttura dello studio globale di Fase 2, che valuta il tibulizumab nel trattamento della sclerosi sistemica.
L’interesse degli investitori per la società biotech è stato molto forte: il titolo è arrivato a registrare un rendimento del 414%.
Come spesso accade dopo rialzi così marcati, l’entusiasmo si è poi raffreddato. Tuttavia, all’inizio del 2027 sono attesi i risultati di Fase 2 e, conoscendo bene l’azienda e il suo team, mi aspetto dati positivi che potrebbero riportare il titolo sui livelli di inizio anno.
Nel biotech è raro trovare società capaci di trasformarsi in grandi successi, ma quando accade i rendimenti possono raggiungere anche le quattro cifre.
Liquidità e solidità finanziaria
In questa fase è fondamentale che l’azienda disponga di liquidità sufficiente per finanziare ricerca e studi clinici senza pressioni immediate sul capitale.
Dopo un’offerta pubblica nel febbraio 2026, che ha raccolto circa 144 milioni di dollari, la liquidità disponibile al primo trimestre 2026 ammontava a circa 225,6 milioni di dollari.
Queste risorse dovrebbero finanziare le attività almeno fino alla fine del 2028. Ciò copre il periodo successivo alla pubblicazione dei dati di Fase 2 e riduce in modo significativo il rischio di finanziamento nel breve termine.
Il potenziale del tibulizumab
Entrando nel dettaglio della pipeline, il tibulizumab (ZB-106) è un anticorpo bispecifico progettato per neutralizzare contemporaneamente IL-17A e BAFF.
Sviluppato per patologie autoimmuni complesse come l’idrosadenite suppurativa (HS) e la sclerosi sistemica (SSc), punta a superare l’efficacia dei trattamenti a singolo bersaglio combinando un’azione antinfiammatoria e antifibrotica.
Le opportunità commerciali sono rilevanti: si prevede che il mercato dell’HS raggiunga circa 8 miliardi di dollari e quello della SSc circa 4 miliardi di dollari entro la metà degli anni Trenta.
Il punto chiave sarà dimostrare una differenziazione significativa rispetto alle alternative disponibili. Se il tibulizumab riuscisse a confermare un profilo clinico superiore, Zura Bio potrebbe posizionarsi in una nicchia ad alto valore.
Perché la tesi resta interessante
Il punto centrale, a mio avviso, è che Zura Bio non rappresenta semplicemente una scommessa speculativa su un singolo farmaco. È una storia biotech con diversi elementi che possono creare valore nei prossimi trimestri.
Timing favorevole: il mercato tende spesso a rivalutare le società cliniche man mano che si avvicinano letture dati rilevanti.
Cassa rafforzata: Zura dispone delle risorse necessarie per arrivare ai prossimi catalizzatori senza dover ricorrere immediatamente a nuove raccolte di capitale.
Più catalizzatori clinici: gli studi di Fase 2 in corso offrono diverse occasioni di aggiornamento nei prossimi trimestri.
Un altro aspetto da non sottovalutare è la natura del meccanismo d’azione. Tibulizumab non si limita a colpire un solo bersaglio biologico, ma interviene contemporaneamente su IL-17 e BAFF, due vie coinvolte nei processi infiammatori e fibrotici.
Se i dati clinici confermassero che questo approccio duale produce benefici superiori rispetto alle terapie tradizionali, Zura potrebbe costruire una proposta terapeutica differenziata e potenzialmente difficile da replicare nel breve periodo.
Rischi e orizzonte temporale
Naturalmente, il rischio resta elevato, come sempre accade nel settore biotech. Proprio questo livello di rischio, però, contribuisce a rendere interessante il potenziale rendimento.
Dopo il raffreddamento seguito al forte rialzo precedente, il mercato sembra oggi prezzare Zura con maggiore cautela. Questa fase di consolidamento può offrire un punto di ingresso più razionale per chi accetta la volatilità e ragiona con un orizzonte legato ai prossimi aggiornamenti clinici.
La presenza di due studi avanzati — TibuSHIELD per l’idrosadenite suppurativa e TibuSURE per la sclerosi sistemica — aumenta le possibilità di generare notizie rilevanti su più fronti.
Non si tratta quindi di attendere un solo evento binario, ma di seguire un percorso clinico articolato, in cui ogni progresso può contribuire a ridurre l’incertezza e ad aumentare la fiducia degli investitori. In particolare, i dati attesi tra la fine del 2026 e la prima parte del 2027 potrebbero rappresentare il vero punto di svolta per la percezione del titolo.
Conclusione
Per questo considero Zura Bio un’opportunità da monitorare con attenzione: non priva di rischi, ma sostenuta da una logica industriale chiara, da mercati potenzialmente molto ampi e da una struttura finanziaria che le consente di proseguire lo sviluppo senza pressioni immediate. In un contesto in cui molte small cap biotech faticano a finanziare la propria pipeline, Zura si presenta con un vantaggio concreto: ha il tempo, il capitale e i programmi clinici necessari per dimostrare se il valore potenziale del tibulizumab può trasformarsi in risultati tangibili.

Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.
Отказ от ответственности
Информация и публикации не предназначены для предоставления и не являются финансовыми, инвестиционными, торговыми или другими видами советов или рекомендаций, предоставленных или одобренных TradingView. Подробнее читайте в Условиях использования.