
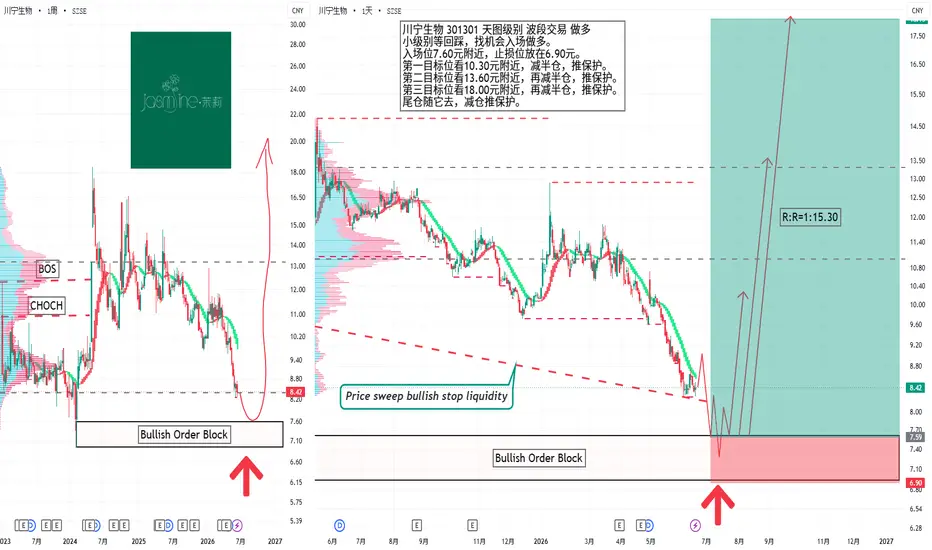
川宁生物 301301 天图级别 波段交易 做多
小级别等回踩,找机会入场做多。
入场位7.60元附近,止损位放在6.90元。
第一目标位看10.30元附近,减半仓,推保护。
第二目标位看13.60元附近,再减半仓,推保护。
第三目标位看18.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
小级别等回踩,找机会入场做多。
入场位7.60元附近,止损位放在6.90元。
第一目标位看10.30元附近,减半仓,推保护。
第二目标位看13.60元附近,再减半仓,推保护。
第三目标位看18.00元附近,再减半仓,推保护。
尾仓随它去,减仓推保护。
บันทึก
时寒冰《全球视野下的投资机会》+麦肯锡7S模型|川宁生物(301301)基本面完整分析一、外部宏观层面核心风险
1. 抗生素中间体行业周期下行,产品价格持续压制盈利
国内抗生素中间体产能供给过剩,石药、华海、永宁等同行持续投放发酵产能,青霉素、头孢类中间体同质化竞争白热化。2025年6-APA价格跌至五年历史低位,行业普遍以价换量,产品毛利率大幅收缩;全球抗感染制剂需求增速放缓,下游原料药厂持续去库存,1-2年内行业难以出现整体性涨价行情,行业利润中枢持续下移。
2. 全球贸易地缘与海外政策约束,出口订单波动风险突出
印度针对青霉素工业盐、6-APA实施进口最低限价MIP政策,限制国内低价出口冲击当地本土产能;欧美对华化工中间体关税、环保审查趋严,海外客户逐步分散供应链采购来源。公司外销收入占比较高,地缘贸易政策变动直接压制出口订单规模,海外营收稳定性偏弱。
3. 上游大宗原料价格波动,生产成本管控压力长期存在
公司核心生产原料为玉米、黄豆饼粉、化工辅料,农产品价格受气候、粮食收储周期大幅波动,化工原料跟随国际原油价格联动涨跌。发酵生产原料成本占总成本比重高,若原料涨价而中间体产品价格无法同步传导,会直接挤压单吨产品盈利空间。
4. 环保监管持续加码,行业合规成本逐年抬升
生物发酵产业废水、废气、固废处置标准不断升级,新疆基地环保运维、技改投入持续增加;全国范围内化工、生物制造常态化环保巡检,一旦出现排放超标将面临限产、停产处罚,直接冲击产能释放与年度营收目标。
二、企业内部经营核心短板
战略层面
1. 双轮驱动战略投入失衡,合成生物学业务持续亏损拖累整体利润
公司大规模布局合成生物学产业园,分两期投入十亿元建设柔性生产线,2025年合成生物板块营收仅7826万元,全年亏损9279万元。高毛利美妆、保健品原料产能爬坡缓慢,客户认证周期长,短期无法覆盖厂房折旧、研发、人工开支;传统抗生素主业盈利持续补贴新业务,整体净利润被持续稀释。
2. 业务结构高度依赖低周期抗生素中间体,增长天花板明显
公司98%以上营收来自青霉素、头孢、红霉素三类周期型中间体,产品同质化严重,无高壁垒特色原料药、制剂业务对冲周期波动;合成生物高附加值产品尚未形成稳定营收支柱,单一周期赛道结构导致业绩随产品价格大幅起落。
3. 客户结构集中于原料药大厂,议价能力偏弱
下游客户以国内大型原料药生产企业为主,采购规模大、压价意愿强;合成生物新品海外品牌客户认证周期漫长,短期无法形成大批量稳定订单,上下游两端均缺乏强势定价权。
组织架构
公司分为新疆伊犁生产基地、上海合成生物学研究院两大独立运营主体,生产端与研发端考核、资源调配体系割裂;生产基地人员规模庞大,多层级车间管理架构推高管理成本;研究院研发项目独立核算,技术成果向生产转化协同效率偏低,跨板块资源互通成本高。
内部管理制度
4. 应收账款规模高企,经营性现金流大幅缩水
2025年末应收账款余额超10亿元,下游原料药企业回款周期拉长;叠加合成生物学持续资本开支,全年经营现金流5.49亿元,同比大幅下滑69.34%,自由现金流承压,资金使用效率下降。
5. 刚性折旧、运维费用持续侵蚀利润,增收不增利特征显著
新疆万吨级发酵厂房、合成生物新产线固定资产体量巨大,年度折旧摊销金额高;基地环保运维、设备自动化改造、一线生产人工为刚性支出,即便营收修复,固定成本也会持续压制净利润弹性。
6. 有息负债持续存在,财务费用长期消耗主业利润
前期产业园、发酵生产线建设形成长期借款,每年产生稳定利息支出;若行业持续低迷、现金流修复不及预期,偿债压力将进一步压缩可投入研发、扩产的自有资金。
管理风格
管理层坚持“传统发酵打底+合成生物长期转型”激进扩张路线,优先扩张产能、抢占新品赛道市场份额,短期净利润、现金流优化优先级偏低;2025年抗生素价格下行周期,未及时放缓合成生物学资本投入节奏,新业务亏损放大业绩下滑幅度,经营策略调整滞后行业周期。
人才与核心能力
高端合成生物学菌种改造、连续化生物合成研发高端人才储备不足;发酵生产基础操作人员占比偏高,人均产出上限固定;美妆、保健品海外大客户BD拓展团队规模较小,国际品牌客户认证、渠道开发速度慢于同行竞品企业。
考核导向
内部考核核心指标为总产能规模、新品落地数量、全年营收总量,毛利率、自由现金流、单业务净利润考核权重偏低;生产与研发部门优先完成产能、投产任务,主动降本增效、控制亏损业务投入的动力不足。
三、企业中长期核心优势
1. 抗生素中间体龙头地位稳固,规模化发酵构筑成本护城河
公司拥有16000吨/年全品类发酵产能,硫氰酸红霉素全球市占率22%,头孢中间体国内市占率18%,行业第一梯队;新疆区域能源、土地、农产品原料成本优势突出,超大发酵罐单产效率领先同行,行业下行周期抗亏损能力显著强于中小厂商。
2. 生物发酵技术沉淀深厚,AI赋能工艺持续降本增效
多年发酵菌种迭代、分离提取技术积累成熟,上海研究院通过AI调控发酵参数,提升发酵产出3%-5%;可自主完成菌种改造、工艺优化,持续摊薄单吨生产成本,周期底部具备价格竞争优势。
3. 合成生物学打开第二成长曲线,高毛利赛道长期空间充足
合成生物学一期项目已量产麦角硫因、依克多因、红没药醇等高附加值原料,单品毛利率超60%,进入欧莱雅、华熙生物、雅诗兰黛等头部供应链;二期产能落地后全球商用麦角硫因市占率可达40%,美妆、抗衰保健品行业长期需求稳定,对冲抗生素周期波动。
4. 全链条自主生产布局,产业链自主可控降低外部依赖
从菌种培育、发酵生产到分离提纯全流程自研自产,无需外购核心中间体;新疆一体化生产基地配套完整环保、仓储设施,不受外部供应链断供、外协加工涨价影响,生产稳定性强。
5. 行业出清逻辑明确,龙头份额持续提升
国内中小发酵企业环保、成本劣势明显,行业下行阶段持续亏损逐步退出;政策严控新增发酵产能,现有头部企业产能壁垒加固,行业周期回暖后,公司可优先享受产品涨价带来的业绩弹性。
四、行情与配置判断
短期1-2年:抗生素行业供给过剩、核心产品价格处于底部区间,叠加合成生物学业务持续亏损、大额固定资产折旧、现金流收缩多重利空共振,公司净利润修复节奏缓慢,业绩逐季承压,股价长期震荡磨底消化估值,不适合短线博弈交易。
中长期3-5年:全球抗生素刚需长期稳定,行业落后产能持续出清,青霉素、头孢中间体价格有望完成周期修复;合成生物学产能逐步爬坡、海外品牌订单放量,形成高毛利第二增长曲线,叠加规模化成本优势,待周期反转、新业务扭亏后,具备分批中长期配置价值。
重点跟踪指标:6-APA、硫氰酸红霉素市场报价、合成生物学板块营收与单季度盈亏、经营性现金流改善幅度、应收账款回款周期、玉米等原料采购均价、海外美妆品牌新增签约客户数量。
免责声明
1. 本文分析参考时寒冰《全球视野下的投资机会》、麦肯锡7S模型,全部数据来源于川宁生物2024-2025年年报、官方公告、公开券商调研纪要,仅客观梳理公司基本面,不构成任何买卖、持仓投资建议,不保证投资收益。
2. 市场存在抗生素周期价格波动、海外贸易政策变动、环保限产、合成生物学研发投产不及预期、上游原料涨价、新业务持续亏损等多重风险,历史业绩无法预判未来股价与盈利。
3. 所有投资决策由个人独立判断,据此交易产生全部亏损自行承担,本文不承担任何经济、法律责任。
4. 内容仅用于公开交流学习,禁止商用、私自篡改转发。
การซื้อขายยังคงดำเนินอยู่

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน