
Uwaga: Ten artykuł został pierwotnie napisany w języku hiszpańskim, dlatego w tłumaczeniu na język polski mogą występować błędy lub niedokładności językowe. Proszę mieć to na uwadze podczas lektury.
Handel istnieje od tysięcy lat, podobnie jak ludzie z niewielkimi zasobami kapitału. Dlatego właśnie powstał kredyt. Jeśli potrzebowałeś sfinansować wyprawę — zadłużałeś się; jeśli chciałeś rozwinąć biznes — zadłużałeś się; jeśli wierzyłeś, że inwestycja pójdzie zgodnie z planem — również się zadłużałeś… Pożyczki doprowadziły do wielkich okresów rozkwitu gospodarczego, ale również przyczyniły się do powstania największych kryzysów, takich jak krach z 1929 roku.
W przeszłości kapitał pożyczkodawców był obarczony pewnym ryzykiem. Nieudane zbiory, wojna, katastrofa czy monarcha z rodziny o wyjątkowo niezdrowym stopniu pokrewieństwa mogli zniszczyć wszystko. Jednak z biegiem czasu mechanizmy finansowe zaczęły się rozwijać i od XIX wieku dźwignia finansowa stała się świetnym biznesem dla „pośredników”. Oni nigdy nie stracą, a przeciętnemu inwestorowi spalą kapitał.
Czym jest dźwignia finansowa na rynkach finansowych?
Dźwignia finansowa jest w istocie pożyczką. Stwierdzenie, że „im większa dźwignia, tym większe zyski i większe straty”, byłoby jedynie powtórzeniem typowego sloganu guru, zanim wyśle swoich uczniów na rzeź. Aby zrozumieć, co naprawdę się dzieje, oprzemy się na logice rynku i wykorzystamy mojego przyjaciela Juana jako królika doświadczalnego.
Juan obejrzał piętnaście razy Wilka z Wall Street i chce uczciwie zarabiać na życie jako inwestor. Problem polega na tym, że ma tylko 100 USD. Niezależnie od tego, jak bardzo jest pewien swojej analizy, przy tak małym kapitale jego zyski w ujęciu absolutnym będą minimalne. Podczas gdy dobrze skapitalizowany inwestor postrzega stopę zwrotu na poziomie 20% jako złotą okazję, dla Juana 20% ze 100 USD oznacza zaledwie 20 USD. Wyobraźcie sobie czekanie tygodniami (lub miesiącami), żeby zarobić tak niewiele.
Platformy (szczególnie w sektorze kryptowalut) oferują rozwiązanie dla takich osób jak Juan: dźwignię finansową. Dzięki temu mechanizmowi inwestorzy detaliczni mogą zwielokrotnić swój kapitał poprzez pożyczki i zamienić swoje 100 USD w 1000 USD, 10 000 USD lub więcej. Niebo jest limitem — zwłaszcza jeśli chodzi o rynek kryptowalut i jego deregulację.
Juan nie zdaje sobie jednak sprawy z tego, że im większa pożyczka, tym wyższe będą prowizje, a przede wszystkim tym większe będzie prawdopodobieństwo utraty całego kapitału. Na przykład, jeśli Juan zastosuje dźwignię 10x do swoich 100 USD, wchodzi na rynek, kontrolując pozycję o wartości 1000 USD (100 USD × 10). Nazywa się to również handlem przy depozycie zabezpieczającym na poziomie 10%, ponieważ jego własny kapitał pokrywa zaledwie jedną dziesiątą transakcji (pozostałe 900 USD pochodzi z pożyczki).
Przy dźwigni 10x Juan zabezpiecza pozycję o wartości 1000 USD zaledwie 100 USD własnego kapitału. Jeśli rynek poruszy się przeciwko niemu, niewielka zmiana o 10% wystarczy, aby spalić cały jego kapitał. Zarówno procent zysku, jak i procent straty obliczany jest od całkowitej wartości pozycji (1000 USD), ale straty nie ponosi pośrednik, który pożyczył pieniądze — ponosi je Juan ze swoich 100 USD.
Co gorsza, ponieważ Juan jest niedoinformowanym inwestorem (jak większość), nie tylko będzie stosował dźwignię w sposób „autodydaktyczny”, ale również ustawi Stop Loss (SL), który jeszcze bardziej zmniejszy jego szanse na sukces. Jeśli ustawi SL na poziomie 20% swojego depozytu zabezpieczającego wynoszącego 100 USD (ryzykując 20 USD), w rzeczywistości da cenie aktywa zaledwie 2% przestrzeni do ruchu względem pozycji o wartości 1000 USD. Podejmowanie takiego poziomu ekspozycji przy tak wąskim marginesie wobec typowego rynkowego szumu jest mniej efektywne niż szukanie zdrowia finansowego w kasynie.
Jak możecie zauważyć, próba podwojenia kapitału jednym ruchem jest zazwyczaj fatalnym interesem. Rynek porusza się za pomocą impulsów i korekt, a na niższych interwałach zmienność oraz wpływ manipulacji zwielokrotniają się (wypróbujcie systemy open source, które udostępniłem społeczności, na różnych interwałach, a będziecie wiedzieć, o czym mówię).
Dlaczego waszym zdaniem sprzedaje się tak wiele kursów scalpingu i istnieje tak agresywna reklama typu „Biegnij i zostań bogaty za jedyne 20, 30, 100 lub 200 USD”? Gdyby branża promowała konsekwentny wzrost kapitału w długim terminie, biznes polegający na sprzedaży cudownych kursów, kanałów z sygnałami, modnych wskaźników i subskrypcji załamałby się. Ale nie udawajmy, że możemy zmienić świat…
Lepiej zobaczmy, jak efektywnie wykorzystywać dźwignię finansową w różnych podejściach. Najpierw jednak wyjaśnijmy dwa podstawowe pojęcia: stosunek ryzyka do zysku oraz Stop Loss.
Stosunek ryzyka do zysku
Jest to narzędzie służące do pomiaru relacji między tym, ile ryzykujemy, a tym, ile zamierzamy zarobić na danej transakcji:
• Ratio 1:1: Na każdą jednostkę ryzyka przypada jedna jednostka potencjalnego zysku. Jeśli ryzykujemy 10 USD, chcemy zarobić 10 USD; jeśli ryzykujemy 100 USD, chcemy zarobić 100 USD.
• Ratio 1:2: Na każdą jednostkę ryzyka przypadają dwie jednostki potencjalnego zysku. Jeśli ryzykujemy 10 USD, chcemy zarobić 20 USD; jeśli ryzykujemy 100 USD, chcemy zarobić 200 USD.
Stop Loss (SL)
Stop Loss, czyli zlecenie ograniczające straty, to automatyczne zlecenie zaprogramowane na platformie w celu zamknięcia pozycji, gdy cena osiągnie określony poziom. Służy do ograniczenia ryzyka. Na przykład, jeśli otwieramy pozycję o wartości 1000 USD, ale jesteśmy gotowi stracić maksymalnie 300 USD, ustawiamy SL na dokładnym poziomie ceny, przy którym strata nie przekroczy tej kwoty. W ten sposób chronimy pozostałe 70% naszego kapitału.
1. Dźwignia finansowa przy stosunku ryzyka do zysku 1:1 (bez używania Stop Loss)
W tym scenariuszu Juan wystawia całe swoje 100 USD na ryzyko, zakładając, że jego analiza jest prawidłowa. Ponieważ nie korzysta ze zlecenia Stop Loss (SL), chce zarobić dokładnie tyle samo, ile ryzykuje (100 USD).
Aby to osiągnąć, najpierw mierzy za pomocą narzędzia zakresu ceny w TradingView, jaki procent ruchu lub zmienności występuje od ceny wejścia do ceny docelowej (jak możecie zobaczyć na ekranie, określenie tej wartości jest bardzo proste). Załóżmy, że docelowy ruch wynosi 20%. Juan zastosuje następujący wzór:
Dźwignia finansowa = Kapitał przeznaczony na ryzyko (100% rachunku) / % ruchu do celu
Po podstawieniu danych:
Dźwignia finansowa = (100%) / (20%) = 5x
Oznacza to, że jeśli Juan zainwestuje swoje 100 USD przy dźwigni 5x, będzie kontrolował pozycję o łącznej wartości 500 USD (100 USD × 5). Jeśli aktywo wzrośnie o zakładane 20%, osiągnie zysk w wysokości 20% z 500 USD, czyli 100 USD (podwajając swój początkowy depozyt zabezpieczający).
Jednak ponieważ nie używa SL, jego poziom likwidacji zostaje ustalony przy analogicznym spadku: jeśli cena cofnie się o 20%, pozycja o wartości 500 USD straci 100 USD, a Juan straci cały swój kapitał.

2. Dźwignia finansowa oparta na cenie likwidacji
W tym drugim przykładzie Juan ponownie ryzykuje swoje 100 USD bez ustawiania wyraźnego Stop Loss. Chce zwiększyć swoje zyski, ale tym razem priorytetem jest przetrwanie: zamiast wymuszać stosunek ryzyka do zysku 1:1, obliczy dźwignię niezbędną do pozostawienia ceny likwidacji wystarczająco daleko, aby mogła ona absorbować zmienność rynku.
Patrząc na wykres, Juan stwierdza, że jest niezwykle mało prawdopodobne, aby cena spadła o 30% od jego ceny wejścia. Aby obliczyć maksymalną dźwignię, na jaką może sobie pozwolić, tak aby nie został zlikwidowany przed osiągnięciem tego poziomu, stosuje tę samą logikę:
Maksymalna dźwignia = 100% / % spadku, przy którym akceptujemy likwidację
Maksymalna dźwignia = 100% / 30% = 3,33
Juan zaokrągla wynik w dół do 3x, aby zwiększyć bezpieczeństwo transakcji. Zmniejszając dźwignię do 3x, jeszcze bardziej oddala cenę likwidacji: aktywo musiałoby spaść o 33,3%, aby broker zamknął jego pozycję z powodu braku depozytu zabezpieczającego.
Mamy tutaj do czynienia ze znacznie rozsądniejszym wykorzystaniem dźwigni finansowej. Przy dźwigni 3x i założeniu 20% wzrostu Juan zarobiłby 60 USD (20% z 300 USD). W zamian daje rynkowi margines spadku wynoszący 33,3%, zanim zostanie wyeliminowany — scenariusz, który jego wcześniejsza analiza uznała za mało prawdopodobny.

3. Wykorzystanie dźwigni finansowej ze Stop Loss (SL)
Przypadek A
W tym scenariuszu Juan nie jest gotowy zaryzykować całych swoich 100 USD. Chce wystawić na ryzyko jedynie 20% swojego kapitału (20 USD maksymalnej straty w przypadku niepowodzenia transakcji). Wymaga to obowiązkowego zastosowania Stop Loss.
Co powinien zrobić w pierwszej kolejności?
Przede wszystkim należy określić techniczne miejsce, w którym zostanie ustawiony Stop Loss. Juan musi zidentyfikować poziom, na którym jego analiza rynku zostaje unieważniona.
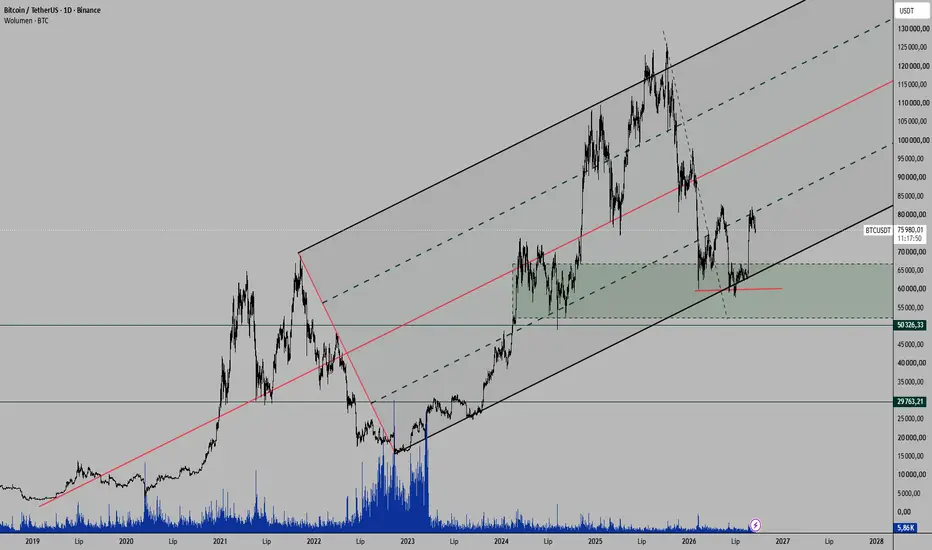
Po przeanalizowaniu wykresu Juan stwierdza, że jego transakcja zakończy się niepowodzeniem, jeśli cena BTCUSD spadnie do 53 250 USD. Wyznaczając ten poziom jako punkt unieważnienia swojej analizy, właśnie określił dokładną cenę, przy której akceptuje stratę w wysokości 20 USD.
Jak obliczyć dopuszczalną dźwignię na podstawie podejmowanego ryzyka?
Aby nie ryzykować więcej niż 20% swojego depozytu zabezpieczającego (20 USD), Juan musi powiązać docelowy poziom ryzyka z procentową odległością pomiędzy ceną wejścia a Stop Loss:
Dopuszczalna dźwignia = % kapitału, który jesteśmy gotowi zaryzykować / % odległości do Stop Loss
Załóżmy, że odległość między ceną wejścia a poziomem 53 250 USD odpowiada spadkowi aktywa o 17%. Stosując wzór:
Dopuszczalna dźwignia = 20% / 17% ≈ 1,18
Wynik:
Juan może zaakceptować jedynie 1x. Oznacza to, że aby przestrzegać zasad zarządzania ryzykiem i stracić tylko 20 USD, jeśli cena osiągnie 53 250 USD, Juan nie powinien stosować dźwigni.
Jeśli Juan chce zachować bezpieczeństwo polegające na ryzykowaniu jedynie 20% swojego kapitału przy Stop Loss (17% spadku aktywa), powinien ustawić zlecenie sprzedaży na poziomie 53 250 USD przy dźwigni 1x.

Przypadek B
Załóżmy teraz drugi scenariusz, w którym struktura wykresu oferuje bliższy poziom unieważnienia analizy, znajdujący się przy 58 120 USD. W tym przypadku odległość między ceną wejścia a Stop Loss wynosi zaledwie 10%.
Stosując ten sam wzór zarządzania ryzykiem:
Dopuszczalna dźwignia = % kapitału, który jesteśmy gotowi zaryzykować / % odległości do Stop Loss
Dopuszczalna dźwignia = 20% / 10% = 2
• Wynik: Obliczenie pozwala Juanowi zastosować dźwignię 2x.
Przy dźwigni 2x Juan wchodzi na rynek z pozycją o wartości 200 USD (100 USD jego własnych środków i 100 USD pożyczonych). Jeśli cena spadnie o 10%, do poziomu 58 120 USD, i aktywuje jego Stop Loss, jego pozycja straci 10%, co odpowiada dokładnie 20 USD straty i respektuje ustalony przez niego limit ryzyka. Jeśli jednak cena wzrośnie o 20%, Juan zarobi 40 USD (20% z 200 USD).

Czwarty przykład: handel bez dźwigni finansowej
W tym ostatnim scenariuszu bardziej doświadczony Juan stwierdza, że handel bez dźwigni finansowej jest najbezpieczniejszym i najbardziej konsekwentnym sposobem inwestowania, ponieważ eliminuje ryzyko likwidacji z powodu niewystarczającego depozytu zabezpieczającego.
Jeśli jednak celem Juana jest utrzymywanie się z rynku, wie on, że ta droga wymaga obowiązkowo dużego kapitału. Bez dźwigni procentowe stopy zwrotu z rynku przekładają się bezpośrednio na rzeczywiste dolary, bez zastosowania mnożników. Jeśli kapitał jest niewielki, zyski w ujęciu absolutnym będą zbyt małe, aby pokryć koszty życia.
W tym scenariuszu jedyne dwa sposoby, w jakie Juan może stracić cały swój kapitał, to:
1. Z własnej decyzji: Zamykając ręcznie pozycję ze stratą.
2. W wyniku bankructwa lub upadku aktywa (jeśli Juan nie dywersyfikuje): jeśli spółka ogłosi bankructwo (akcje), jeśli projekt spadnie do 0 USD (kryptowaluty/tokeny) lub jeśli zbankrutuje emitent lub powiernik odpowiedzialny za instrument (surowce).
Ryzyka związane z zarządzaniem, z którymi Juan musi się zmierzyć
Pomimo braku ryzyka likwidacji handel bez dźwigni finansowej wymaga zarządzania ryzykiem czasu i płynności. Zła decyzja dotycząca wejścia może zablokować jego pieniądze na miesiące lub lata w pozycji przynoszącej straty, zanim będzie mógł wyjść na zero. Dopóki jego kapitał pozostaje uwięziony, Juan nie będzie mógł wykorzystać innych dużych okazji oferowanych przez rynek. Aby uniknąć sytuacji, w której jedna zamrożona pozycja paraliżuje (lub niszczy) cały jego majątek, Juan powinien dywersyfikować swój kapitał pomiędzy różne aktywa.
Ten sposób zarządzania kapitałem również można realizować na wiele sposobów, ale o tych inwestycyjnych trikach opowiem wam innym razem.
Handel istnieje od tysięcy lat, podobnie jak ludzie z niewielkimi zasobami kapitału. Dlatego właśnie powstał kredyt. Jeśli potrzebowałeś sfinansować wyprawę — zadłużałeś się; jeśli chciałeś rozwinąć biznes — zadłużałeś się; jeśli wierzyłeś, że inwestycja pójdzie zgodnie z planem — również się zadłużałeś… Pożyczki doprowadziły do wielkich okresów rozkwitu gospodarczego, ale również przyczyniły się do powstania największych kryzysów, takich jak krach z 1929 roku.
W przeszłości kapitał pożyczkodawców był obarczony pewnym ryzykiem. Nieudane zbiory, wojna, katastrofa czy monarcha z rodziny o wyjątkowo niezdrowym stopniu pokrewieństwa mogli zniszczyć wszystko. Jednak z biegiem czasu mechanizmy finansowe zaczęły się rozwijać i od XIX wieku dźwignia finansowa stała się świetnym biznesem dla „pośredników”. Oni nigdy nie stracą, a przeciętnemu inwestorowi spalą kapitał.
Czym jest dźwignia finansowa na rynkach finansowych?
Dźwignia finansowa jest w istocie pożyczką. Stwierdzenie, że „im większa dźwignia, tym większe zyski i większe straty”, byłoby jedynie powtórzeniem typowego sloganu guru, zanim wyśle swoich uczniów na rzeź. Aby zrozumieć, co naprawdę się dzieje, oprzemy się na logice rynku i wykorzystamy mojego przyjaciela Juana jako królika doświadczalnego.
Juan obejrzał piętnaście razy Wilka z Wall Street i chce uczciwie zarabiać na życie jako inwestor. Problem polega na tym, że ma tylko 100 USD. Niezależnie od tego, jak bardzo jest pewien swojej analizy, przy tak małym kapitale jego zyski w ujęciu absolutnym będą minimalne. Podczas gdy dobrze skapitalizowany inwestor postrzega stopę zwrotu na poziomie 20% jako złotą okazję, dla Juana 20% ze 100 USD oznacza zaledwie 20 USD. Wyobraźcie sobie czekanie tygodniami (lub miesiącami), żeby zarobić tak niewiele.
Platformy (szczególnie w sektorze kryptowalut) oferują rozwiązanie dla takich osób jak Juan: dźwignię finansową. Dzięki temu mechanizmowi inwestorzy detaliczni mogą zwielokrotnić swój kapitał poprzez pożyczki i zamienić swoje 100 USD w 1000 USD, 10 000 USD lub więcej. Niebo jest limitem — zwłaszcza jeśli chodzi o rynek kryptowalut i jego deregulację.
Juan nie zdaje sobie jednak sprawy z tego, że im większa pożyczka, tym wyższe będą prowizje, a przede wszystkim tym większe będzie prawdopodobieństwo utraty całego kapitału. Na przykład, jeśli Juan zastosuje dźwignię 10x do swoich 100 USD, wchodzi na rynek, kontrolując pozycję o wartości 1000 USD (100 USD × 10). Nazywa się to również handlem przy depozycie zabezpieczającym na poziomie 10%, ponieważ jego własny kapitał pokrywa zaledwie jedną dziesiątą transakcji (pozostałe 900 USD pochodzi z pożyczki).
Przy dźwigni 10x Juan zabezpiecza pozycję o wartości 1000 USD zaledwie 100 USD własnego kapitału. Jeśli rynek poruszy się przeciwko niemu, niewielka zmiana o 10% wystarczy, aby spalić cały jego kapitał. Zarówno procent zysku, jak i procent straty obliczany jest od całkowitej wartości pozycji (1000 USD), ale straty nie ponosi pośrednik, który pożyczył pieniądze — ponosi je Juan ze swoich 100 USD.
Co gorsza, ponieważ Juan jest niedoinformowanym inwestorem (jak większość), nie tylko będzie stosował dźwignię w sposób „autodydaktyczny”, ale również ustawi Stop Loss (SL), który jeszcze bardziej zmniejszy jego szanse na sukces. Jeśli ustawi SL na poziomie 20% swojego depozytu zabezpieczającego wynoszącego 100 USD (ryzykując 20 USD), w rzeczywistości da cenie aktywa zaledwie 2% przestrzeni do ruchu względem pozycji o wartości 1000 USD. Podejmowanie takiego poziomu ekspozycji przy tak wąskim marginesie wobec typowego rynkowego szumu jest mniej efektywne niż szukanie zdrowia finansowego w kasynie.
Jak możecie zauważyć, próba podwojenia kapitału jednym ruchem jest zazwyczaj fatalnym interesem. Rynek porusza się za pomocą impulsów i korekt, a na niższych interwałach zmienność oraz wpływ manipulacji zwielokrotniają się (wypróbujcie systemy open source, które udostępniłem społeczności, na różnych interwałach, a będziecie wiedzieć, o czym mówię).
Dlaczego waszym zdaniem sprzedaje się tak wiele kursów scalpingu i istnieje tak agresywna reklama typu „Biegnij i zostań bogaty za jedyne 20, 30, 100 lub 200 USD”? Gdyby branża promowała konsekwentny wzrost kapitału w długim terminie, biznes polegający na sprzedaży cudownych kursów, kanałów z sygnałami, modnych wskaźników i subskrypcji załamałby się. Ale nie udawajmy, że możemy zmienić świat…
Lepiej zobaczmy, jak efektywnie wykorzystywać dźwignię finansową w różnych podejściach. Najpierw jednak wyjaśnijmy dwa podstawowe pojęcia: stosunek ryzyka do zysku oraz Stop Loss.
Stosunek ryzyka do zysku
Jest to narzędzie służące do pomiaru relacji między tym, ile ryzykujemy, a tym, ile zamierzamy zarobić na danej transakcji:
• Ratio 1:1: Na każdą jednostkę ryzyka przypada jedna jednostka potencjalnego zysku. Jeśli ryzykujemy 10 USD, chcemy zarobić 10 USD; jeśli ryzykujemy 100 USD, chcemy zarobić 100 USD.
• Ratio 1:2: Na każdą jednostkę ryzyka przypadają dwie jednostki potencjalnego zysku. Jeśli ryzykujemy 10 USD, chcemy zarobić 20 USD; jeśli ryzykujemy 100 USD, chcemy zarobić 200 USD.
Stop Loss (SL)
Stop Loss, czyli zlecenie ograniczające straty, to automatyczne zlecenie zaprogramowane na platformie w celu zamknięcia pozycji, gdy cena osiągnie określony poziom. Służy do ograniczenia ryzyka. Na przykład, jeśli otwieramy pozycję o wartości 1000 USD, ale jesteśmy gotowi stracić maksymalnie 300 USD, ustawiamy SL na dokładnym poziomie ceny, przy którym strata nie przekroczy tej kwoty. W ten sposób chronimy pozostałe 70% naszego kapitału.
1. Dźwignia finansowa przy stosunku ryzyka do zysku 1:1 (bez używania Stop Loss)
W tym scenariuszu Juan wystawia całe swoje 100 USD na ryzyko, zakładając, że jego analiza jest prawidłowa. Ponieważ nie korzysta ze zlecenia Stop Loss (SL), chce zarobić dokładnie tyle samo, ile ryzykuje (100 USD).
Aby to osiągnąć, najpierw mierzy za pomocą narzędzia zakresu ceny w TradingView, jaki procent ruchu lub zmienności występuje od ceny wejścia do ceny docelowej (jak możecie zobaczyć na ekranie, określenie tej wartości jest bardzo proste). Załóżmy, że docelowy ruch wynosi 20%. Juan zastosuje następujący wzór:
Dźwignia finansowa = Kapitał przeznaczony na ryzyko (100% rachunku) / % ruchu do celu
Po podstawieniu danych:
Dźwignia finansowa = (100%) / (20%) = 5x
Oznacza to, że jeśli Juan zainwestuje swoje 100 USD przy dźwigni 5x, będzie kontrolował pozycję o łącznej wartości 500 USD (100 USD × 5). Jeśli aktywo wzrośnie o zakładane 20%, osiągnie zysk w wysokości 20% z 500 USD, czyli 100 USD (podwajając swój początkowy depozyt zabezpieczający).
Jednak ponieważ nie używa SL, jego poziom likwidacji zostaje ustalony przy analogicznym spadku: jeśli cena cofnie się o 20%, pozycja o wartości 500 USD straci 100 USD, a Juan straci cały swój kapitał.
2. Dźwignia finansowa oparta na cenie likwidacji
W tym drugim przykładzie Juan ponownie ryzykuje swoje 100 USD bez ustawiania wyraźnego Stop Loss. Chce zwiększyć swoje zyski, ale tym razem priorytetem jest przetrwanie: zamiast wymuszać stosunek ryzyka do zysku 1:1, obliczy dźwignię niezbędną do pozostawienia ceny likwidacji wystarczająco daleko, aby mogła ona absorbować zmienność rynku.
Patrząc na wykres, Juan stwierdza, że jest niezwykle mało prawdopodobne, aby cena spadła o 30% od jego ceny wejścia. Aby obliczyć maksymalną dźwignię, na jaką może sobie pozwolić, tak aby nie został zlikwidowany przed osiągnięciem tego poziomu, stosuje tę samą logikę:
Maksymalna dźwignia = 100% / % spadku, przy którym akceptujemy likwidację
Maksymalna dźwignia = 100% / 30% = 3,33
Juan zaokrągla wynik w dół do 3x, aby zwiększyć bezpieczeństwo transakcji. Zmniejszając dźwignię do 3x, jeszcze bardziej oddala cenę likwidacji: aktywo musiałoby spaść o 33,3%, aby broker zamknął jego pozycję z powodu braku depozytu zabezpieczającego.
Mamy tutaj do czynienia ze znacznie rozsądniejszym wykorzystaniem dźwigni finansowej. Przy dźwigni 3x i założeniu 20% wzrostu Juan zarobiłby 60 USD (20% z 300 USD). W zamian daje rynkowi margines spadku wynoszący 33,3%, zanim zostanie wyeliminowany — scenariusz, który jego wcześniejsza analiza uznała za mało prawdopodobny.
3. Wykorzystanie dźwigni finansowej ze Stop Loss (SL)
Przypadek A
W tym scenariuszu Juan nie jest gotowy zaryzykować całych swoich 100 USD. Chce wystawić na ryzyko jedynie 20% swojego kapitału (20 USD maksymalnej straty w przypadku niepowodzenia transakcji). Wymaga to obowiązkowego zastosowania Stop Loss.
Co powinien zrobić w pierwszej kolejności?
Przede wszystkim należy określić techniczne miejsce, w którym zostanie ustawiony Stop Loss. Juan musi zidentyfikować poziom, na którym jego analiza rynku zostaje unieważniona.
Po przeanalizowaniu wykresu Juan stwierdza, że jego transakcja zakończy się niepowodzeniem, jeśli cena BTCUSD spadnie do 53 250 USD. Wyznaczając ten poziom jako punkt unieważnienia swojej analizy, właśnie określił dokładną cenę, przy której akceptuje stratę w wysokości 20 USD.
Jak obliczyć dopuszczalną dźwignię na podstawie podejmowanego ryzyka?
Aby nie ryzykować więcej niż 20% swojego depozytu zabezpieczającego (20 USD), Juan musi powiązać docelowy poziom ryzyka z procentową odległością pomiędzy ceną wejścia a Stop Loss:
Dopuszczalna dźwignia = % kapitału, który jesteśmy gotowi zaryzykować / % odległości do Stop Loss
Załóżmy, że odległość między ceną wejścia a poziomem 53 250 USD odpowiada spadkowi aktywa o 17%. Stosując wzór:
Dopuszczalna dźwignia = 20% / 17% ≈ 1,18
Wynik:
Juan może zaakceptować jedynie 1x. Oznacza to, że aby przestrzegać zasad zarządzania ryzykiem i stracić tylko 20 USD, jeśli cena osiągnie 53 250 USD, Juan nie powinien stosować dźwigni.
Jeśli Juan chce zachować bezpieczeństwo polegające na ryzykowaniu jedynie 20% swojego kapitału przy Stop Loss (17% spadku aktywa), powinien ustawić zlecenie sprzedaży na poziomie 53 250 USD przy dźwigni 1x.
Przypadek B
Załóżmy teraz drugi scenariusz, w którym struktura wykresu oferuje bliższy poziom unieważnienia analizy, znajdujący się przy 58 120 USD. W tym przypadku odległość między ceną wejścia a Stop Loss wynosi zaledwie 10%.
Stosując ten sam wzór zarządzania ryzykiem:
Dopuszczalna dźwignia = % kapitału, który jesteśmy gotowi zaryzykować / % odległości do Stop Loss
Dopuszczalna dźwignia = 20% / 10% = 2
• Wynik: Obliczenie pozwala Juanowi zastosować dźwignię 2x.
Przy dźwigni 2x Juan wchodzi na rynek z pozycją o wartości 200 USD (100 USD jego własnych środków i 100 USD pożyczonych). Jeśli cena spadnie o 10%, do poziomu 58 120 USD, i aktywuje jego Stop Loss, jego pozycja straci 10%, co odpowiada dokładnie 20 USD straty i respektuje ustalony przez niego limit ryzyka. Jeśli jednak cena wzrośnie o 20%, Juan zarobi 40 USD (20% z 200 USD).
Czwarty przykład: handel bez dźwigni finansowej
W tym ostatnim scenariuszu bardziej doświadczony Juan stwierdza, że handel bez dźwigni finansowej jest najbezpieczniejszym i najbardziej konsekwentnym sposobem inwestowania, ponieważ eliminuje ryzyko likwidacji z powodu niewystarczającego depozytu zabezpieczającego.
Jeśli jednak celem Juana jest utrzymywanie się z rynku, wie on, że ta droga wymaga obowiązkowo dużego kapitału. Bez dźwigni procentowe stopy zwrotu z rynku przekładają się bezpośrednio na rzeczywiste dolary, bez zastosowania mnożników. Jeśli kapitał jest niewielki, zyski w ujęciu absolutnym będą zbyt małe, aby pokryć koszty życia.
W tym scenariuszu jedyne dwa sposoby, w jakie Juan może stracić cały swój kapitał, to:
1. Z własnej decyzji: Zamykając ręcznie pozycję ze stratą.
2. W wyniku bankructwa lub upadku aktywa (jeśli Juan nie dywersyfikuje): jeśli spółka ogłosi bankructwo (akcje), jeśli projekt spadnie do 0 USD (kryptowaluty/tokeny) lub jeśli zbankrutuje emitent lub powiernik odpowiedzialny za instrument (surowce).
Ryzyka związane z zarządzaniem, z którymi Juan musi się zmierzyć
Pomimo braku ryzyka likwidacji handel bez dźwigni finansowej wymaga zarządzania ryzykiem czasu i płynności. Zła decyzja dotycząca wejścia może zablokować jego pieniądze na miesiące lub lata w pozycji przynoszącej straty, zanim będzie mógł wyjść na zero. Dopóki jego kapitał pozostaje uwięziony, Juan nie będzie mógł wykorzystać innych dużych okazji oferowanych przez rynek. Aby uniknąć sytuacji, w której jedna zamrożona pozycja paraliżuje (lub niszczy) cały jego majątek, Juan powinien dywersyfikować swój kapitał pomiędzy różne aktywa.
Ten sposób zarządzania kapitałem również można realizować na wiele sposobów, ale o tych inwestycyjnych trikach opowiem wam innym razem.

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน