
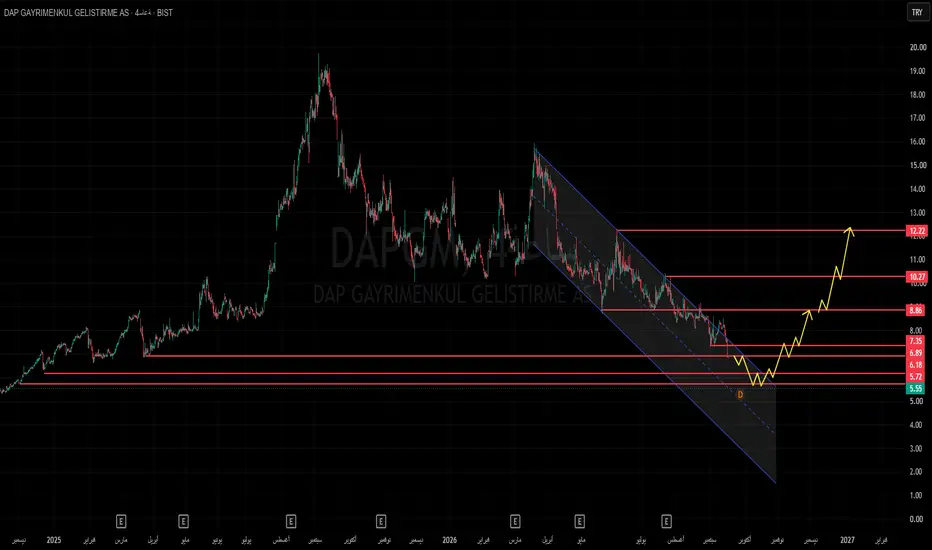
يتداول سهم DAPGM قرب 5.55 ليرة بعد موجة هبوط واسعة أعادت السعر من مستويات قاربت 19 ليرة إلى واحدة من أهم المناطق على الرسم الأسبوعي. ظاهريًا، الصورة سلبية بوضوح؛ لكن عند هذه الأسعار لم يعد السؤال بالنسبة لي: كم يمكن أن يهبط السهم؟ بل أصبح: هل التراجع الحالي يعكس تدهورًا مماثلًا في أعمال الشركة، أم أن السوق أصبح يسعّر المخاطر بأقسى مما تعكسه الأرقام؟
وفق أحدث القوائم المالية المنشورة للنصف الأول من 2026، سجلت DAP Gayrimenkul إيرادات بنحو 4.77 مليار ليرة، وربحًا إجماليًا يقارب 3.84 مليار ليرة، وربحًا تشغيليًا بنحو 3.59 مليار ليرة، بينما بلغ صافي الربح قرابة 402 مليون ليرة. وفي الميزانية ارتفع إجمالي الأصول إلى نحو 36.66 مليار ليرة مقابل حقوق ملكية تقارب 17.69 مليار ليرة وإجمالي التزامات يقارب 18.98 مليار ليرة. كما صدر التقرير المالي بمراجعة محدودة ورأي إيجابي.
هذه الأرقام لا تعني تلقائيًا أن السهم أصبح رخيصًا، لكنها تكشف نقطة مهمة: الانهيار السعري لم يتزامن حتى الآن مع اختفاء النشاط التشغيلي أو تحول الشركة إلى الخسارة. وفي المقابل، صافي الربح للنصف الأول البالغ 402 مليون ليرة لا يسمح أيضًا بتجاهل أثر تكاليف التمويل والبيئة النقدية القاسية. لذلك لا أرى مبررًا لتحويل الأرقام الجيدة إلى قصة صعود جاهزة.
المشكلة الأساسية حاليًا ليست DAPGM وحدها؛ بل تكلفة رأس المال في الاقتصاد التركي.
في 10 سبتمبر 2026 أبقى البنك المركزي التركي سعر الفائدة عند 37%، مع فائدة إقراض لليلة واحدة عند 40%، وأكد استمرار السياسة النقدية المتشددة. البنك أشار في الوقت نفسه إلى تراجع الاتجاه الأساسي للتضخم وضعف الطلب المحلي، لكنه حذر من استمرار مخاطر أسعار الطاقة المرتبطة بالتطورات الجيوسياسية.
وبالنسبة لشركة عقارية، هذه ليست معلومة هامشية. ارتفاع تكلفة التمويل يضغط على قدرة المشترين وعلى تقييم الشركات العقارية نفسها. لذلك فإن أي إعادة تسعير مستدامة لـDAPGM تحتاج، إلى جانب أداء الشركة، إلى تحسن تدريجي في البيئة النقدية.
لكن قطاع العقارات التركي لا يعطي صورة انهيار في الطلب. أحدث بيانات TÜİK لأغسطس أظهرت بيع 44,378 وحدة سكنية جديدة و83,032 وحدة مستعملة، أي نحو 127,410 وحدات خلال الشهر. كما بلغ التضخم السنوي في أغسطس 31.51%. وهذا يخلق معادلة غير بسيطة: نشاط عقاري مستمر، مقابل فائدة حقيقية مرتفعة وبيئة تمويل ما زالت ضاغطة.
وعلى مستوى أخبار الشركة، يجب عدم تضخيم خبر مناقصة Hasdal 2. Etap. الشركة درست وثائق المشروع الذي طرحته Emlak Konut، لكنها أعلنت في 11 سبتمبر قرارها عدم المشاركة في الجلسة الأولى للمناقصة. وبالتالي لا أتعامل مع هذا المشروع حاليًا كمحفز مالي جديد داخل تقييم DAPGM.
ماذا يقول السعر؟
رغم كل ما سبق، السوق لم يعطِ حتى الآن إشارة بأن مرحلة إعادة التسعير بدأت.
السعر ما زال داخل هيكل أسبوعي هابط، والمنطقة 5.55–5.72 هي منطقة القرار الحالية. وجود السعر هنا بعد هذا الاستنزاف يجعلها مناسبة لمراقبة ظهور الطلب، لكنني لا أعتبر ملامستها إشارة شراء بحد ذاتها.
استعادة 6.18 ستكون أول إشارة إلى تخفيف الضغط، بينما انتقال السعر فوق 6.89–7.35 سيبدأ بتغيير طبيعة الحركة من ارتداد قصير إلى محاولة فعلية لبناء قاعدة سعرية.
لكن المستوى الذي أعتبره بوابة التحول الحقيقي هو 8.86.
إذا استطاع السهم استعادة هذا المستوى وبناء تداول أسبوعي مقبول أعلاه، فإن السوق يكون قد بدأ باسترجاع جزء مهم من الهيكل الذي فقده أثناء الهبوط. عندها تنتقل الخريطة إلى 10.27، ثم 12.22 كمنطقة إعادة تسعير رئيسية لاحقة.
الخريطة التي أراقبها لذلك هي:
5.55–5.72 - 6.18 - 6.89–7.35 - 8.86 - 10.27 - 12.22
أما فقدان 5.55 واستمرار بناء القيمة أسفل المنطقة الحالية، فسيعني أن السوق لم ينتهِ من عملية تخفيض السعر، وسأنتظر ظهور منطقة طلب جديدة بدل محاولة فرض قاع على السوق.
النظرة القادمة
هناك ثلاثة عناصر يجب أن تجتمع قبل الحديث عن تحول استثماري أقوى: استمرار الشركة في إنتاج الأرباح والحفاظ على قوة ميزانيتها، تحسن تدريجي في البيئة النقدية والعقارية التركية، ثم — وهذا الأهم — أن يبدأ السعر نفسه باستعادة المستويات التي فقدها.
إذا تحققت هذه العناصر بالتزامن، فقد تتحول الأسعار الحالية من مجرد منطقة منخفضة إلى منطقة بداية لإعادة تقييم السهم.
أما إذا تحسنت القصة الاقتصادية ولم تتحسن حركة السعر، فسأصدق السوق أولًا.
لأن السهم لا يصبح فرصة لمجرد أنه خسر جزءًا كبيرًا من قيمته السوقية. الفرصة تبدأ عندما يصبح الفرق بين السعر والقيمة كبيرًا، ثم تدخل السيولة لتؤكد أن السوق بدأ يكتشف هذا الفرق.
تحذير: هذا التحليل قراءة فنية وأساسية للبيانات المتاحة حتى 20 سبتمبر 2026، ولا يمثل توصية مباشرة بالشراء أو البيع. استمرار الاتجاه الهابط يعني أن محاولة اصطياد القاع دون تأكيد سعري تحمل مخاطرة مرتفعة، وإدارة رأس المال تبقى أساس القرار.
وفق أحدث القوائم المالية المنشورة للنصف الأول من 2026، سجلت DAP Gayrimenkul إيرادات بنحو 4.77 مليار ليرة، وربحًا إجماليًا يقارب 3.84 مليار ليرة، وربحًا تشغيليًا بنحو 3.59 مليار ليرة، بينما بلغ صافي الربح قرابة 402 مليون ليرة. وفي الميزانية ارتفع إجمالي الأصول إلى نحو 36.66 مليار ليرة مقابل حقوق ملكية تقارب 17.69 مليار ليرة وإجمالي التزامات يقارب 18.98 مليار ليرة. كما صدر التقرير المالي بمراجعة محدودة ورأي إيجابي.
هذه الأرقام لا تعني تلقائيًا أن السهم أصبح رخيصًا، لكنها تكشف نقطة مهمة: الانهيار السعري لم يتزامن حتى الآن مع اختفاء النشاط التشغيلي أو تحول الشركة إلى الخسارة. وفي المقابل، صافي الربح للنصف الأول البالغ 402 مليون ليرة لا يسمح أيضًا بتجاهل أثر تكاليف التمويل والبيئة النقدية القاسية. لذلك لا أرى مبررًا لتحويل الأرقام الجيدة إلى قصة صعود جاهزة.
المشكلة الأساسية حاليًا ليست DAPGM وحدها؛ بل تكلفة رأس المال في الاقتصاد التركي.
في 10 سبتمبر 2026 أبقى البنك المركزي التركي سعر الفائدة عند 37%، مع فائدة إقراض لليلة واحدة عند 40%، وأكد استمرار السياسة النقدية المتشددة. البنك أشار في الوقت نفسه إلى تراجع الاتجاه الأساسي للتضخم وضعف الطلب المحلي، لكنه حذر من استمرار مخاطر أسعار الطاقة المرتبطة بالتطورات الجيوسياسية.
وبالنسبة لشركة عقارية، هذه ليست معلومة هامشية. ارتفاع تكلفة التمويل يضغط على قدرة المشترين وعلى تقييم الشركات العقارية نفسها. لذلك فإن أي إعادة تسعير مستدامة لـDAPGM تحتاج، إلى جانب أداء الشركة، إلى تحسن تدريجي في البيئة النقدية.
لكن قطاع العقارات التركي لا يعطي صورة انهيار في الطلب. أحدث بيانات TÜİK لأغسطس أظهرت بيع 44,378 وحدة سكنية جديدة و83,032 وحدة مستعملة، أي نحو 127,410 وحدات خلال الشهر. كما بلغ التضخم السنوي في أغسطس 31.51%. وهذا يخلق معادلة غير بسيطة: نشاط عقاري مستمر، مقابل فائدة حقيقية مرتفعة وبيئة تمويل ما زالت ضاغطة.
وعلى مستوى أخبار الشركة، يجب عدم تضخيم خبر مناقصة Hasdal 2. Etap. الشركة درست وثائق المشروع الذي طرحته Emlak Konut، لكنها أعلنت في 11 سبتمبر قرارها عدم المشاركة في الجلسة الأولى للمناقصة. وبالتالي لا أتعامل مع هذا المشروع حاليًا كمحفز مالي جديد داخل تقييم DAPGM.
ماذا يقول السعر؟
رغم كل ما سبق، السوق لم يعطِ حتى الآن إشارة بأن مرحلة إعادة التسعير بدأت.
السعر ما زال داخل هيكل أسبوعي هابط، والمنطقة 5.55–5.72 هي منطقة القرار الحالية. وجود السعر هنا بعد هذا الاستنزاف يجعلها مناسبة لمراقبة ظهور الطلب، لكنني لا أعتبر ملامستها إشارة شراء بحد ذاتها.
استعادة 6.18 ستكون أول إشارة إلى تخفيف الضغط، بينما انتقال السعر فوق 6.89–7.35 سيبدأ بتغيير طبيعة الحركة من ارتداد قصير إلى محاولة فعلية لبناء قاعدة سعرية.
لكن المستوى الذي أعتبره بوابة التحول الحقيقي هو 8.86.
إذا استطاع السهم استعادة هذا المستوى وبناء تداول أسبوعي مقبول أعلاه، فإن السوق يكون قد بدأ باسترجاع جزء مهم من الهيكل الذي فقده أثناء الهبوط. عندها تنتقل الخريطة إلى 10.27، ثم 12.22 كمنطقة إعادة تسعير رئيسية لاحقة.
الخريطة التي أراقبها لذلك هي:
5.55–5.72 - 6.18 - 6.89–7.35 - 8.86 - 10.27 - 12.22
أما فقدان 5.55 واستمرار بناء القيمة أسفل المنطقة الحالية، فسيعني أن السوق لم ينتهِ من عملية تخفيض السعر، وسأنتظر ظهور منطقة طلب جديدة بدل محاولة فرض قاع على السوق.
النظرة القادمة
هناك ثلاثة عناصر يجب أن تجتمع قبل الحديث عن تحول استثماري أقوى: استمرار الشركة في إنتاج الأرباح والحفاظ على قوة ميزانيتها، تحسن تدريجي في البيئة النقدية والعقارية التركية، ثم — وهذا الأهم — أن يبدأ السعر نفسه باستعادة المستويات التي فقدها.
إذا تحققت هذه العناصر بالتزامن، فقد تتحول الأسعار الحالية من مجرد منطقة منخفضة إلى منطقة بداية لإعادة تقييم السهم.
أما إذا تحسنت القصة الاقتصادية ولم تتحسن حركة السعر، فسأصدق السوق أولًا.
لأن السهم لا يصبح فرصة لمجرد أنه خسر جزءًا كبيرًا من قيمته السوقية. الفرصة تبدأ عندما يصبح الفرق بين السعر والقيمة كبيرًا، ثم تدخل السيولة لتؤكد أن السوق بدأ يكتشف هذا الفرق.
تحذير: هذا التحليل قراءة فنية وأساسية للبيانات المتاحة حتى 20 سبتمبر 2026، ولا يمثل توصية مباشرة بالشراء أو البيع. استمرار الاتجاه الهابط يعني أن محاولة اصطياد القاع دون تأكيد سعري تحمل مخاطرة مرتفعة، وإدارة رأس المال تبقى أساس القرار.

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน