
Geopolitische und fundamentale Lage
Die geopolitische Lage bleibt auch zum Start des heutigen Handelstages der wichtigste Einflussfaktor für die Finanzmärkte. Besonders im Fokus steht weiterhin die Situation im Nahen Osten. Nachdem zuletzt Hoffnungen auf eine Entspannung zwischen den USA und Iran aufgekommen waren, zeigen die jüngsten Meldungen erneut ein deutlich gemischteres Bild.
Laut Reuters hat Iran ballistische Raketen in Richtung Bahrain und Kuwait abgefeuert. Die Angriffe sollen ihre Ziele verfehlt haben, woraufhin US-Streitkräfte Gegenmaßnahmen eingeleitet haben. Gleichzeitig berichten iranische Medien, dass es seit mehreren Tagen keinen direkten Kontakt zwischen Teheran und Washington gegeben habe, während Donald Trump weiterhin von laufenden Verhandlungen spricht. Der Markt bewertet diese widersprüchlichen Signale aktuell als Zeichen dafür, dass die Lage weiterhin festgefahren bleibt.
Zusätzliche Unsicherheit kommt von der Straße von Hormus. Berichten zufolge soll Iran große Teile der strategisch wichtigen Wasserstraße vermint haben. Zwar gibt es erste Anzeichen dafür, dass wieder mehr Schiffe die Route nutzen, die Anzahl der Durchfahrten liegt jedoch weiterhin deutlich unter dem Niveau vor Beginn der Eskalation. Gleichzeitig warnte die Internationale Energieagentur vor kritisch niedrigen globalen Ölbeständen. Die Kombination aus geopolitischen Risiken und sinkenden Lagerbeständen sorgt aktuell dafür, dass wieder eine deutliche Risikoprämie im Ölpreis eingepreist wird.
Im Technologiesektor bleiben die Schlagzeilen bullish. Nvidia CEO Jensen Huang betonte erneut, dass das Unternehmen über ausreichende Kapazitäten verfüge, um die weiterhin enorm hohe Nachfrage nach KI Chips bedienen zu können. Die Aussagen unterstreichen einmal mehr, dass die KI Revolution nach wie vor der zentrale Wachstumstreiber für die großen US Technologieunternehmen bleibt.
Zusätzlichen Rückenwind erhielt der Sektor durch Microsoft. Auf der jüngsten Entwicklerkonferenz stellte das Unternehmen weitere KI Produkte und neue Anwendungen vor und machte deutlich, dass künstliche Intelligenz weiterhin im Zentrum der langfristigen Unternehmensstrategie steht. Gleichzeitig sorgten Berichte über eine mögliche Milliardenfinanzierung von DeepSeek sowie die Vorbereitungen von Anthropic auf einen Börsengang für weitere Fantasie im KI Sektor.
Diese Entwicklungen erklären auch, weshalb insbesondere der Nasdaq weiterhin deutlich stärker performt als viele andere Indizes. Die großen Technologieunternehmen bleiben der wichtigste Treiber der aktuellen Rally.
Ein weiteres wichtiges Thema bleibt der mögliche SpaceX Börsengang diesen Monat. Reuters berichtete, dass SpaceX offenbar einen IPO Preis von 135 US Dollar pro Aktie anstrebt und dabei rund 75 Milliarden US Dollar einsammeln möchte. Die angestrebte Bewertung soll bei rund 1,75 Billionen US Dollar liegen. Sollte sich dies bestätigen, würde es sich um einen der größten Börsengänge der Geschichte handeln. Der Markt beginnt bereits, diese Fantasie einzupreisen, was zusätzlich für Kapitalzuflüsse in den Technologiesektor sorgt.
Auch die Zentralbanken bleiben ein entscheidender Faktor. In Europa lagen die Inflationsdaten gestern leicht über den Erwartungen. Besonders die Kerninflation fiel höher aus als prognostiziert und bestätigt damit, dass der Inflationsdruck weiterhin vorhanden ist. Für die EZB bedeutet dies, dass zukünftige Zinssenkungen schwieriger werden könnten. Gleichzeitig zeigen die jüngsten US Arbeitsmarktdaten weiterhin einen robusten Arbeitsmarkt, was auch der FED weniger Spielraum für schnelle Zinssenkungen lässt.
Fundamentale Wirtschaftsdaten gestern
Die wichtigsten Daten des gestrigen Handelstages kamen aus Europa und den USA.
In der Eurozone wurde die Verbraucherpreisinflation veröffentlicht. Die Gesamtinflation entsprach mit 3,2 % den Erwartungen. Die Kerninflation lag jedoch bei 2,5 % und damit über den erwarteten 2,4 %. Genau diese Abweichung sorgte für leichte Schwäche im DAX. Höhere Kerninflation bedeutet für die Marktteilnehmer, dass die EZB zukünftig vorsichtiger bei Zinssenkungen agieren könnte. Gerade europäische Aktien reagieren auf solche Entwicklungen besonders sensibel. Für das Zins Bild der Marktteilnehmer sind solche Zahlen eher negativ, da bei der EZB deutlich hawkishere Aussagen kommen in Bezug auf Zinserhöhungen für das Jahr 2026.
Noch wichtiger für die internationalen Märkte waren die JOLTS Job Openings aus den USA. Erwartet wurden 6,86 Millionen offene Stellen. Gemeldet wurden jedoch 7,618 Millionen nach zuvor 6,887 Millionen. Der US Arbeitsmarkt präsentiert sich damit weiterhin deutlich stärker als erwartet.
Die Konsequenz daraus ist relativ eindeutig. Einerseits bestätigt dies die Stärke der amerikanischen Wirtschaft. Andererseits sinkt damit die Wahrscheinlichkeit schneller Zinssenkungen durch die FED. Genau dieses Spannungsfeld begleitet die Märkte aktuell bereits seit Monaten zuzüglich der geopolitischen Spannungen und der daraus resultierenden Inflation durch erhöhte Energiepreise.
Fundamentale Wirtschaftsdaten heute
Auch heute stehen wieder mehrere wichtige Konjunkturdaten auf der Agenda.
Besonders im Fokus steht der ADP Non Farm Employment Change. Dieser Bericht misst die Veränderung der Beschäftigung im privaten US Sektor und gilt als wichtiger Vorläufer für die offiziellen Non Farm Payrolls am Freitag. Erwartet werden 116.000 neue Stellen nach zuvor 109.000.
Ebenfalls veröffentlicht werden die S&P Global Services PMI-Daten. Dieser Indikator misst die wirtschaftliche Aktivität im Dienstleistungssektor. Werte oberhalb von 50 signalisieren weiterhin Wachstum, weshalb der Markt insbesondere darauf achten wird, ob die Expansion der US-Wirtschaft weiterhin intakt bleibt.
Zusätzlich erscheinen die ISM Non-Manufacturing Prices. Dieser Bericht liefert wichtige Hinweise auf die Preisentwicklung innerhalb des Dienstleistungssektors und damit auf zukünftige Inflationsrisiken.
Ebenfalls im Fokus steht der ISM Non-Manufacturing PMI. Dieser zählt zu den wichtigsten Frühindikatoren für die amerikanische Wirtschaft und gibt Aufschluss über die wirtschaftliche Dynamik außerhalb des Industriesektors.
Abgerundet wird der Datenkalender heute durch die Crude Oil Inventories. Die US-Rohöllagerbestände sind aktuell aufgrund der angespannten Lage im Nahen Osten besonders relevant. Sollten die Bestände weiter sinken, könnte dies zusätzlichen Aufwärtsdruck auf den Ölpreis ausüben.
Trotz aller heutigen Veröffentlichungen bleibt der Blick der Märkte bereits auf Freitag gerichtet. Dann stehen die offiziellen Non-Farm Payrolls sowie die US-Arbeitslosenquote an. Diese Daten dürften maßgeblich beeinflussen, wie der Markt die zukünftige Zinspolitik der FED einschätzt.
Trotzdem bleibt die geopolitische Lage im Nahen Osten Thema Nummer 1.
Märkte und Korrelationen im Überblick
US Oil
Der Ölpreis bleibt aktuell einer der wichtigsten Indikatoren für die Risikoeinschätzung der Märkte. US Oil notiert derzeit bei 94,87 US-Dollar und konnte die wichtige 90 Dollar Marke erneut erfolgreich verteidigen.
Charttechnisch wirkt die Situation wieder bullish. Das Wochenhoch der Vorwoche wurde bereits überschritten und aktuell entsteht evtl. die dritte bullische Tageskerze in Folge. Besonders wichtig bleibt nun die Zone um 95 US-Dollar. Sollte dieser Bereich nachhaltig überwunden werden, könnte die Bewegung schnell in Richtung 100 US-Dollar fortgesetzt werden.
Die aktuelle Price Range liegt damit weiterhin zwischen 90 und 100 US-Dollar. Die Entwicklung im Nahen Osten bleibt hierbei der entscheidende Einflussfaktor.
US-Staatsanleihen
Die Bondmärkte zeigten gestern erneut leichte Stärke. Zwar wurden überwiegend Doji-Kerzen ausgebildet, dennoch notieren die Anleihekurse weiterhin leicht im Plus. Gleichzeitig steigen die Renditen wieder leicht an.
Der Markt bleibt extrem sensibel gegenüber steigenden Energiepreisen und möglichen Inflationsrisiken. Gerade die Kombination aus höherem Ölpreis und robustem Arbeitsmarkt sorgt dafür, dass Zinssenkungen aktuell immer wieder nach hinten verschoben werden.
DXY
Der US-Dollar-Index konnte gestern erneut leicht positiv schließen und befindet sich weiterhin in seiner bekannten Seitwärtsrange.
Entscheidend bleiben für mich die beiden Marken bei 98,70 Punkten auf der Unterseite und 99,50 Punkten auf der Oberseite. Erst ein Ausbruch aus dieser Range dürfte den nächsten größeren Impuls liefern. Bis dahin bleibt der Dollar technisch neutral.
VIX
Der Volatilitätsindex zeigte gestern zwar kurzzeitig einen Anstieg, dieser wurde jedoch relativ schnell wieder verkauft. Aktuell notiert der VIX bei 15,76 Punkten.
Damit signalisiert der Markt weiterhin ein vergleichsweise entspanntes Umfeld. Von echter Panik oder größerer Unsicherheit ist aktuell noch nichts zu erkennen.
Risk Assets im Überblick
Nvidia
Nvidia zeigte gestern zunächst erneut starke Aufwärtsdynamik und erreichte zwischenzeitlich Kurse von rund 232,50 US-Dollar. Anschließend kam es jedoch zu Gewinnmitnahmen, wodurch die Aktie den Handelstag leicht negativ beendete.
Aus charttechnischer Sicht bleibt die Long-Struktur jedoch weiterhin vollständig intakt. Solange die Unterstützungszone zwischen 212 und 208 US-Dollar verteidigt wird, bleibt der übergeordnete Aufwärtstrend aus meiner Sicht unangetastet. Ein Rücklauf in diesen Bereich wäre sogar eine gesunde Konsolidierung innerhalb des laufenden Trends.
Bitcoin
Bitcoin wurde gestern deutlich abverkauft und verlor auf Tagesbasis rund 6,64 %. Besonders auffällig war dabei, dass selbst die wichtige Marke bei 68.100 US-Dollar nicht gehalten werden konnte.
Für die kommenden Tage wird entscheidend sein, ob die Käufer wieder Stabilität in den Markt bringen oder ob Bitcoin in eine größere Seitwärtsphase übergeht. Vergleichbar wäre dies mit der Range-Phase, die wir bereits zwischen März und Oktober 2024 beobachten konnten. Bis sich hier ein klareres Bild ergibt, bleibe ich weiterhin eher zurückhaltend.
S&P 500
Der S&P 500 konnte erneut einen positiven Tagesschlusskurs ausbilden und notiert mittlerweile bei 7.623 Punkten.
Trotzdem fällt auf, dass die Dynamik langsam nachlässt. Die Tageskerzen werden kleiner und das bullische Momentum wirkt zunehmend erschöpft. Zwar werden Rücksetzer weiterhin gekauft, allerdings nicht mehr mit derselben Aggressivität wie noch vor einigen Wochen.
Die Zone um 7.500 Punkte bleibt für mich weiterhin die wichtigste Unterstützung.
Nasdaq
Deutlich stärker präsentiert sich weiterhin der Nasdaq. Der technologielastige Index konnte gestern erneut zulegen und markierte neue Allzeithochs. Aktuell notieren wir bei rund 30.669 Punkten.
Der Markt wird weiterhin von der KI-Euphorie getragen. Nvidia, Microsoft, Anthropic, DeepSeek und nun auch die Fantasie rund um den SpaceX-IPO sorgen für eine enorme Kapitalrotation in den Technologiesektor.
Solange keine negativen Überraschungen aus dem Nahen Osten oder vom US-Arbeitsmarkt kommen, halte ich sogar einen Anstieg in Richtung 31.000 Punkte für möglich. Im Vergleich zum S&P 500 wirkt das Momentum hier weiterhin deutlich stärker.
Dow Jones
Auch der Dow Jones konnte den Handelstag positiv beenden und schloss rund 0,62 % im Plus.
Für mich bleibt die Zone um 51.000 Punkte weiterhin die wichtigste Unterstützung. Oberhalb davon bleibt die Struktur bullish. Sollte das aktuelle Tageshoch überwunden werden, wäre eine Fortsetzung in Richtung neuer Allzeithochs denkbar.
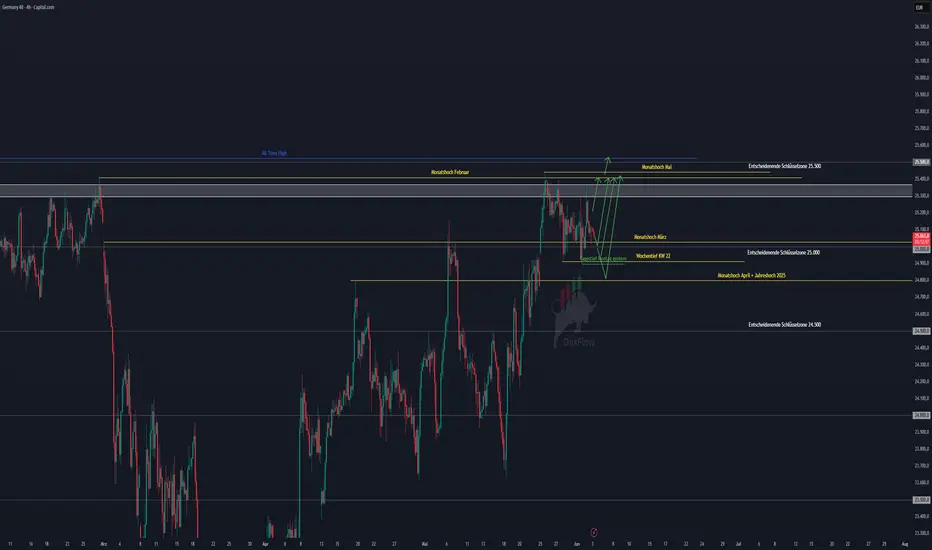
DAX – Charttechnischer Ausblick
Der DAX zeigte gestern ein gemischtes Bild. Positiv bleibt, dass das Tagestief vom Montag erfolgreich verteidigt werden konnte und sogar der Tageshöchstkurs vom Montag kurzzeitig überschritten wurde. Allerdings gelang es den Bullen erneut nicht, das Momentum nachhaltig aufrechtzuhalten. Der Ausbruch wurde relativ schnell wieder verkauft und der Markt drehte von der Zone um 25.365 Punkte erneut nach unten ab.
Trotzdem konnte die Tageskerze oberhalb der psychologisch wichtigen Marke von 25.000 Punkten schließen. Solange wir über diesem Bereich handeln, bleibt die aktuelle Range-Struktur aktiv und das bullische Szenario hat weiterhin leichte Vorteile.
Für die Oberseite bleibt die Zone um 25.210 Punkte entscheidend. Dort befindet sich aktuell ein wichtiger Widerstandsbereich. Sollte es dem DAX gelingen, diese Zone nachhaltig und nicht nur per kurzfristigem Fake-Out zu überwinden, könnte weiteres Momentum in Richtung 25.500 Punkte und darüber hinaus sogar in Richtung Allzeithoch entstehen.
Auf der Unterseite wird die Lage erst kritischer, wenn das Wochentief bei etwa 24.890 Punkten unterschritten wird. In diesem Fall rückt zunächst die Zone um 24.800 Punkte in den Fokus. Sollte auch dort keine Unterstützung mehr auftreten, befindet sich die nächste relevante Unterstützungszone aus meiner Sicht erst wieder im Bereich um 24.650 Punkte.
Auffällig bleibt außerdem die relative Schwäche des DAX gegenüber den US-Indizes. Während Nasdaq und Dow Jones ihre Aufwärtsbewegung fortsetzen konnten, wurde der deutsche Leitindex durch die höheren europäischen Inflationsdaten ausgebremst. Die über den Erwartungen liegende Kerninflation erhöht den Druck auf die EZB und spricht gegen eine schnelle Lockerung der Geldpolitik, was aktuell insbesondere europäische Aktien belastet.
Für den heutigen Handel bleiben meine wichtigsten Long-Zonen unverändert. Der erste interessante Bereich liegt direkt an der psychologisch wichtigen Marke zwischen 25.000 und 25.020 Punkten. Sollte dieser Bereich nicht halten, rückt die Zone zwischen 24.910 und 24.895 Punkten in den Fokus. Die letzte größere Unterstützungszone sehe ich aktuell im Bereich zwischen 24.800 und 24.770 Punkten. Solange diese Bereiche verteidigt werden, bleibt für mich das bullische Szenario der bevorzugte Fahrplan.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung.
Wie seht ihr den DAX heute? Werden Gewinnmitnahmen bei den Risk Assets zunehmend wahrscheinlicher oder bleibt ihr weiterhin bullish? Schreibt es gerne in die Kommentare.
Wünsche euch stabile Trades!

การนำเสนอที่เกี่ยวข้อง
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
การนำเสนอที่เกี่ยวข้อง
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน