
Fundamentale und geopolitische Lage
Die KW20 stand erneut komplett im Zeichen geopolitischer Unsicherheit, steigender Inflationssorgen sowie eines zunehmend fragilen Marktumfelds. Besonders dominierend blieb weiterhin der Nahost-Konflikt rund um den Iran sowie die Situation rund um die Straße von Hormus. Die Märkte handelten die gesamte Woche über permanent zwischen Hoffnung auf diplomatische Fortschritte und der Angst vor einer weiteren Eskalation.
Im Fokus stand insbesondere die Reise von Donald Trump nach China sowie die Gespräche mit Xi Jinping. Zwar wurde die Kommunikation öffentlich überwiegend positiv dargestellt, jedoch wurde im Laufe der Woche zunehmend deutlich, dass es letztlich kaum echte Durchbrüche gab. Reuters berichtete mehrfach, dass Trump China ohne substanzielle Ergebnisse verlassen habe. Weder im Handelskonflikt noch im Iran-Thema konnten konkrete Fortschritte erzielt werden. Trotzdem betonten beide Seiten die Bedeutung weiterer wirtschaftlicher Kooperationen und signalisierten den Ausbau bilateraler Handelsbeziehungen.
Gleichzeitig rückte die Straße von Hormus erneut massiv in den Fokus der Märkte. China forderte mehrfach die schnellstmögliche Wiederöffnung der Passage und sprach sich klar gegen weitere Eskalationen aus. Auch der iranische Außenminister signalisierte zwar Gesprächsbereitschaft, machte gleichzeitig jedoch deutlich, dass Iran militärisch vorbereitet sei und die Situation rund um Hormus äußerst kritisch bleibe. Besonders wichtig war hierbei die Aussage, dass alle Schiffe die Straße von Hormus passieren könnten – außer Staaten, die sich im Krieg mit Iran befinden.
Zusätzlich verschärfte sich das geopolitische Bild rund um Taiwan erneut deutlich. Trump erklärte zwar mehrfach, dass die USA keinen Konflikt mit China anstreben und die Taiwan-Politik unverändert bleibe, dennoch häuften sich sowohl aus Taiwan als auch aus China zunehmend aggressive und sicherheitspolitisch sensible Aussagen. Taiwanische Regierungsvertreter betonten mehrfach die Notwendigkeit militärischer Vorbereitung sowie weiterer US-Waffenlieferungen. Gleichzeitig erklärte China erneut, dass Taiwan das wichtigste Thema in den sino-amerikanischen Beziehungen bleibe.
Auch der Ölmarkt blieb hochsensibel. OPEC+ hielt offiziell weiterhin an den bisherigen Produktionsrichtlinien fest, jedoch blieb das globale Angebot angespannt. Gleichzeitig kündigten die Vereinigten Arabischen Emirate den beschleunigten Ausbau neuer Pipelines an, um die Abhängigkeit von der Straße von Hormus langfristig zu reduzieren. Indien erhöhte unterdessen erstmals seit mehreren Jahren Benzin- und Dieselpreise, was die weltweiten Inflationssorgen zusätzlich verstärkte.
Insgesamt zeigte sich in dieser Woche erneut ein extrem fragiles geopolitisches Gesamtbild. Die Märkte hofften weiterhin auf Diplomatie und wirtschaftliche Kooperationen, gleichzeitig verschärften sich jedoch unter der Oberfläche die strukturellen Risiken in mehreren geopolitischen Brennpunkten gleichzeitig.
Fundamentaldaten der Woche – Überblick
Auch fundamental war die KW20 extrem vollgepackt mit marktbewegenden Daten und Notenbank-Kommunikation. Besonders auffällig war dabei die zunehmende Diskrepanz zwischen weiterhin robusten Wirtschaftsdaten und gleichzeitig immer stärkeren Inflationssorgen.
Bereits zu Wochenbeginn lieferten die Existing Home Sales erneut ein eher schwächeres Bild des US-Immobilienmarktes. Gleichzeitig blieb die Nachfrage nach Staatsanleihen trotz der steigenden Renditen angespannt. Die Three-Year Note Auction zeigte bereits erste Anzeichen zunehmender Nervosität am Bondmarkt.
Am Dienstag rückten insbesondere die deutschen Inflationsdaten sowie zahlreiche Aussagen von FED-Mitgliedern in den Fokus. Die German CPI-Daten bestätigten erneut den anhaltenden Inflationsdruck in Europa. Gleichzeitig betonten mehrere FED-Speaker, darunter auch Williams, dass Inflation weiterhin das dominierende Risiko bleibe und Zinssenkungen kurzfristig kaum realistisch seien.
Der absolute Mittelpunkt der Woche waren jedoch die US-Inflationsdaten. Der CPI Month-over-Month sowie der Core CPI Month-over-Month lagen erneut auf erhöhtem Niveau. Besonders kritisch blieb die Jahresinflation mit weiterhin rund 3,8 %, deutlich oberhalb des offiziellen 2-%-Ziels der FED. Gleichzeitig zeigten auch die Core-CPI-Daten weiterhin keinen ausreichenden Rückgang der strukturellen Inflation.
Zusätzlich fiel auf, dass die Märkte zwar zunächst kurzfristig positiv auf einzelne Datenpunkte reagierten, diese Hoffnung jedoch schnell wieder abverkauft wurde, sobald klar wurde, dass die Inflation schlicht zu hoch bleibt, um aggressive Zinssenkungen zu rechtfertigen.
Auch die ADP Employment Change-Daten sowie die Arbeitsmarktdaten bestätigten weiterhin eine insgesamt robuste Wirtschaft. Besonders die Initial Jobless Claims signalisierten zwar erste leichte Schwäche am Arbeitsmarkt, jedoch keineswegs einen massiven wirtschaftlichen Einbruch.
Am Mittwoch standen neben dem OPEC Monthly Report insbesondere die PPI-Daten im Fokus. Sowohl der PPI Month-over-Month als auch der Core PPI Month-over-Month signalisierten erneut steigenden Kostendruck auf Produzentenebene. Dazu kamen erneut hohe Ölpreise sowie weiterhin niedrige Lagerbestände, wodurch die Sorge vor einer zweiten Inflationswelle weiter zunahm.
Zusätzlich zeigten die Crude Oil Inventories weiterhin ein angespanntes Bild am Energiemarkt. Die Kombination aus geopolitischer Unsicherheit und steigenden Energiepreisen blieb damit das dominierende Inflationsthema der Woche.
Auch von Seiten der EZB blieb der Ton insgesamt hawkish. Mehrere EZB-Mitglieder machten deutlich, dass Inflation weiterhin das zentrale Risiko bleibe und Zinssenkungen ebenfalls nicht unmittelbar bevorstünden.
Am Donnerstag rückten Retail Sales, Core Retail Sales sowie weitere US-Wirtschaftsdaten in den Fokus. Die Retail Sales lagen zwar nominell auf Forecast, zeigten jedoch gleichzeitig eine deutliche Abschwächung der Konsumdynamik gegenüber den Vormonaten. Gleichzeitig überraschten die Industrial Production-Daten sowie der NY Empire State Manufacturing Index deutlich positiv und bestätigten erneut die erstaunliche Resilienz der US-Wirtschaft.
Besonders wichtig war außerdem, dass die Märkte zum Wochenschluss hin begannen, eine höhere Wahrscheinlichkeit weiterer Zinserhöhungen einzupreisen. Die Wahrscheinlichkeit eines FED-Hikes bis Januar stieg laut Futures-Markt zeitweise wieder über 50 %.
Insgesamt zeigte die KW20 fundamental erneut ein äußerst schwieriges Gesamtbild:
• Wirtschaft bleibt robust
• Inflation bleibt zu hoch
• Energiepreise steigen erneut
• Bondrenditen ziehen weiter an
• Zinssenkungshoffnungen werden zunehmend verdrängt
Gesamtbild – Wirtschaft und Inflation
Das zentrale Thema der gesamten Woche blieb eindeutig die Kombination aus strukturell hoher Inflation, geopolitischer Unsicherheit und gleichzeitig überraschend robuster Wirtschaftsdynamik.
Besonders problematisch für die Märkte ist aktuell, dass die Wirtschaft eben nicht schnell genug abkühlt, während die Inflation gleichzeitig deutlich über Zielniveau bleibt. Genau dieses Szenario ist für Zentralbanken extrem schwierig, da aggressive Zinssenkungen das Risiko einer erneuten Inflationseskalation massiv erhöhen würden.
Vor allem die Entwicklung der Energiepreise spielt hierbei eine zentrale Rolle. Der erneute Anstieg von Öl über die psychologisch wichtige 100-Dollar-Marke erhöht das Risiko einer zweiten Inflationswelle erheblich. Genau deshalb reagierten auch die Bondmärkte diese Woche zunehmend nervös.
Die steigenden Renditen zeigen mittlerweile klar, dass die Märkte beginnen, sich auf ein „Higher for Longer“-Umfeld einzustellen. Zinssenkungen bleiben zwar langfristig möglich, kurzfristig fehlen jedoch schlicht die Voraussetzungen dafür.
Zusätzlich wird immer deutlicher, dass die Märkte viele Risiken aktuell nur temporär ignorieren:
• geopolitische Risiken
• steigende Energiepreise
• fragile Lieferketten
• schwächere Konsumdynamik
• hohe Staatsverschuldung
• steigende Renditen
Vor allem die Bondmärkte senden mittlerweile deutlich vorsichtigere Signale als noch vor wenigen Wochen. Genau deshalb sahen wir gegen Ende der Woche auch erstmals wieder stärkere Gewinnmitnahmen in den großen US-Indizes.
Charttechnischer Marktüberblick
US Oil
US Oil konnte diese Woche erneut massiv Stärke zeigen. Nachdem wir in der Vorwoche noch eine kurzfristige Entspannung gesehen hatten, schloss Öl diese Woche wieder rund 7 % höher im Vergleich zum vorherigen Weekly Close.
Aktuell notieren wir bei rund 101,15 USD und damit erneut klar oberhalb der extrem wichtigen psychologischen 100-Dollar-Marke. Besonders bemerkenswert war hierbei die Preisreaktion am Freitag: Trotz eines deutlichen Gapdowns konnte sich Öl im Tagesverlauf komplett zurückkämpfen und nahezu unverändert schließen.
Damit bleibt Öl aktuell der zentrale Treiber des globalen Energiepreisinflationsrisikos. Eine nachhaltige Entspannung ist derzeit nicht sichtbar. Solange die geopolitische Lage rund um Iran und die Straße von Hormus ungelöst bleibt, dürfte Öl eines der wichtigsten Makro-Themen für die Märkte bleiben.
DXY – Dollar Index
Der US-Dollar zeigte diese Woche erneut massive Stärke. Der DXY konnte rund 1,5 % zulegen – eine außergewöhnlich starke Bewegung für den Dollar-Index.
Aktuell notieren wir bei rund 99,296 Punkten und bewegen uns damit klar Richtung oberes Ende der übergeordneten Range zwischen 100 und 100,5 Punkten.
Die letzten vier Handelstage lieferten allesamt bullische Tageskerzen, was die zunehmende Safe-Haven-Nachfrage klar widerspiegelt. Kapital fließt aktuell verstärkt in den Dollar, was typisch für ein Umfeld steigender geopolitischer Risiken sowie wachsender Unsicherheit an den Märkten ist.
Sollte der DXY in den kommenden Wochen tatsächlich nachhaltig über die Zone 100–100,5 ausbrechen, wäre dies ein starkes Signal für eine Rückkehr struktureller Dollar-Stärke.
VIX
Der VIX zeigte diese Woche ebenfalls erste Warnsignale, auch wenn bislang noch keine echte Panik sichtbar ist.
Zwischenzeitlich sahen wir einen Anstieg Richtung 20 Punkte, bevor der Markt wieder etwas zurückkam. Aktuell notiert der VIX bei rund 18,42 Punkten.
Das bedeutet:
Wir sehen bislang noch keine vollständige Risk-Off-Panik oder massive Volatilitätsexplosion. Gleichzeitig signalisiert der VIX jedoch klar, dass die Nervosität am Markt zunimmt.
Gerade in Kombination mit steigenden Bondrenditen und schwächeren Risk Assets bleibt dieser Indikator aktuell extrem wichtig.
Risk Assets – Bitcoin, Nasdaq, SPX & US30
Bei den klassischen Risk Assets wurde diese Woche erstmals seit mehreren Wochen deutlicher sichtbar, dass Momentum verloren geht.
Bitcoin notiert auf Weekly-Basis aktuell rund 5 % im Minus. Damit sehen wir erstmals wieder klare Schwäche bei einem der wichtigsten Risikoassets des Marktes.
Auch im Nasdaq zeigte sich ein deutlich fragileres Bild. Nach sechs grünen Wochen in Folge schloss der Nasdaq erstmals wieder leicht negativ und lieferte eine unentschlossene Weekly Candle. Besonders auffällig waren die starken Gewinnmitnahmen am Freitag mit rund 2 % Minus an nur einem Handelstag.
Ähnlich sah das Bild im SPX aus. Die psychologisch extrem wichtige 7.500er-Marke führte zu deutlichen Gewinnmitnahmen. Auch hier sehen wir nach mehreren Wochen erstmals eine klare Momentum-Abschwächung sowie eine Rejection von oben.
Der US30 beziehungsweise Dow Jones zeigte unterdessen bereits deutlich stärkere Schwäche als Nasdaq und SPX. Besonders die 50.000er-Marke erwies sich als massiver Widerstand. Der Freitag lieferte einen starken Abverkauf und zerstörte einen Großteil der Wochengewinne. Zusätzlich schloss der Markt unterhalb der wichtigen 49.500er-Zone, was das kurzfristige Bild weiter eintrübt.
Insgesamt sehen wir damit erstmals seit mehreren Wochen:
• schwächeres Momentum
• stärkere Gewinnmitnahmen
• steigende Nervosität
• vorsichtigeres Positioning
Charttechnischer Überblick DAX
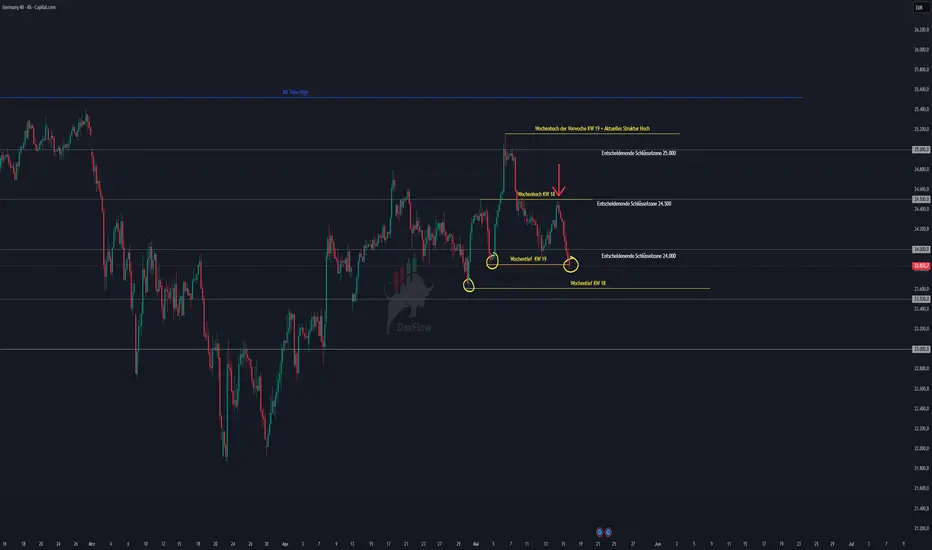
Charttechnisch hat sich das Bild im DAX diese Woche massiv eingetrübt.
Besonders kritisch ist hierbei der Weekly Close unterhalb der extrem wichtigen 24.000er-Marke. Zusätzlich wurde das Wochentief der KW19 unterschritten und sogar per Schlusskurs unterboten.
Der gesamte Abverkauf resultierte letztlich aus der massiven Rejection an der entscheidenden Schlüsselzone rund um 24.500 Punkte. Genau dort liefen:
• Jahreshoch 2025
• Wochenhoch KW18
• zentrale psychologische Widerstandszone
perfekt zusammen.
Von genau dieser Zone aus startete der Markt einen Abverkauf von rund 2,77 %, der letztlich sogar zu einem Wochenschlusskurs unterhalb von 24.000 Punkten führte.
Besonders problematisch:
Die Kaufkraft rund um die 24.000er-Marke blieb insgesamt zu schwach. Intraday wurden zwar mehrfach Stabilisierungsversuche gestartet, jedoch konnte sich der Markt nicht nachhaltig darüber etablieren.
Der Freitag selbst war dabei extrem entscheidend. Mit rund 2 % Minus lieferte der DAX einen sehr schwachen Handelstag und schloss nahe den Tagestiefs.
Damit sieht das kurzfristige Bild aktuell eher bearish aus.
Die gesamte Woche zeigte zudem ein Muster aus:
• schwachem Wochenstart
• kurzfristiger Stabilisierung
• erneutem Retest der 24.500er-Zone
• anschließend massivem Abverkauf
Genau dieses Verhalten spricht aktuell eher für weitere Schwäche als für eine unmittelbare Trendfortsetzung nach oben.
Weitere Details sowie die entscheidenden Marken für die kommende Woche folgen morgen im ausführlichen Wochenausblick.
Wichtigste Erkenntnisse der KW20
Die wichtigste Erkenntnis dieser Woche ist wahrscheinlich, dass die Märkte fundamentale Risiken nicht dauerhaft ignorieren können.
Über Wochen hinweg wurden:
• geopolitische Risiken
• steigende Ölpreise
• hohe Inflation
• steigende Bondrenditen
• fragile Marktbreite
größtenteils verdrängt.
Doch genau diese Risiken holen die Märkte inzwischen zunehmend wieder ein.
Besonders auffällig ist dabei:
Die Wirtschaft bleibt aktuell robust genug, um Zinssenkungen zu verhindern – gleichzeitig aber nicht stark genug, um sämtliche Risiken einfach auszublenden.
Genau dieses Umfeld ist gefährlich:
• Inflation bleibt hoch
• Öl steigt
• Zentralbanken bleiben restriktiv
• Renditen steigen
• Risk Assets verlieren Momentum
Zusätzlich verschärft die geopolitische Unsicherheit das Gesamtbild weiter.
Die Märkte bewegen sich aktuell damit zunehmend in ein Umfeld hinein, in dem Liquidität, Makrodaten und geopolitische Headlines gleichzeitig dominieren. Genau deshalb entstehen aktuell immer häufiger starke Intraday-Reaktionen in beide Richtungen.
Insgesamt war die KW20 damit vermutlich eine der wichtigsten Wochen der letzten Monate:
Nicht unbedingt wegen eines einzelnen Ereignisses –
sondern weil erstmals wieder sichtbar wurde, wie fragil die aktuelle Marktstruktur tatsächlich geworden ist.
Keine Anlageberatung, nur meine persönliche Markteinschätzung.
Wünsche euch ein schönes Wochenende!

การนำเสนอที่เกี่ยวข้อง
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
การนำเสนอที่เกี่ยวข้อง
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน