
Guten Morgen zusammen,
zum Wochenschluss schauen wir heute noch einmal auf die geopolitische Lage, die wichtigsten Konjunkturdaten und die aktuelle Entwicklung an den Märkten. Besonders interessant bleibt dabei die Kombination aus hohen Ölpreisen, steigenden Anleiherenditen und zunehmendem Druck auf den US-Dollar.
Agenda
* Geopolitische Lage
* Fundamentale Wirtschaftsdaten heute
* Fundamentale Wirtschaftsdaten gestern
* Earnings & IPOs
* Märkte & Korrelationen im Überblick
* Risk Assets im Überblick
* DAX Ausblick
* Fazit
⸻
1. Geopolitische Lage
Im Nahen Osten bleibt die Situation angespannt. Die USA haben angekündigt, die „härtesten Sanktionen der Geschichte“ gegen Iran zu verhängen. US-Finanzminister Scott Bessent stellte dabei den wirtschaftlichen Druck in den Mittelpunkt und deutete an, dass dadurch weiterer militärischer Druck möglicherweise reduziert werden könnte. Gleichzeitig bleibt die Straße von Hormus ein zentraler Unsicherheitsfaktor für die globalen Energiemärkte.
Die neuen Sanktionen könnten dabei nicht nur Iran treffen. Washington fordert auch eine stärkere Kooperation von China, das einen großen Teil des iranischen Öls abnimmt. Genau hier liegt ein zusätzliches Risiko: Eine weitere Eskalation zwischen den USA und China würde die ohnehin angespannte geopolitische Lage noch verschärfen.
Auch im Verhältnis zwischen China und Taiwan gibt es neue Spannungen. Taiwan hat am Freitag ein chinesisches Forschungsschiff in sensiblen Gewässern westlich der Insel gewarnt und begleitet. Das Schiff befand sich zeitweise rund 25 Seemeilen nordwestlich der Penghu-Inseln. Taiwan wertet solche Aktivitäten als Teil der chinesischen sogenannten „Grauzonen“-Taktik.
Damit bleiben für die Märkte vor allem zwei geopolitische Themen entscheidend:
Nahost → Öl und Inflation
China/Taiwan → globales Risiko und Lieferketten
⸻
2. Fundamentale Wirtschaftsdaten heute
Heute ist der Kalender vergleichsweise ruhig.
Im Fokus stehen vor allem die HCOB/S&P Global Einkaufsmanagerindizes für Europa und die Eurozone:
* Manufacturing PMI
* Services PMI
* Composite PMI
Dabei ist vor allem die Entwicklung zwischen Industrie und Dienstleistungen interessant.
Deutschland liefert bereits ein gemischtes Bild: Der Composite PMI liegt im August bei 51,0 und damit weiterhin über der Wachstumsschwelle von 50. Der Manufacturing PMI ist sogar auf 54,1 gestiegen – den höchsten Wert seit über vier Jahren. Gleichzeitig fiel der Services PMI auf 48,5 und signalisiert damit weiterhin eine Schrumpfung im Dienstleistungssektor.
Für Europa wird deshalb heute entscheidend sein, ob sich die Verbesserung der Industrie bestätigt und ob gleichzeitig die Dienstleistungen stabilisieren können.
⸻
3. Fundamentale Wirtschaftsdaten gestern
Gestern hatten wir zwei wichtige US-Daten.
Philadelphia Fed Manufacturing Index
47,4
Forecast: 24,1
Previous: 41,4
Damit lag der Index nicht nur deutlich über den Erwartungen, sondern auch über dem bereits starken Vormonatswert. Ein Wert über 0 signalisiert grundsätzlich eine Verbesserung der Geschäftslage im verarbeitenden Gewerbe.
Das ist grundsätzlich positiv für die US-Konjunktur und spricht gegen eine unmittelbar bevorstehende starke Abkühlung der Industrie.
Für die Märkte bedeutet das allerdings nicht automatisch „bullish“: Starke Konjunkturdaten können gleichzeitig die Erwartungen an schnelle Zinssenkungen reduzieren und damit Druck auf Anleihen und höher bewertete Aktien ausüben.
Initial Jobless Claims
206K
Forecast: 210K
Previous: 212K
Auch hier kam der Wert besser als erwartet. Die Zahl der Erstanträge auf Arbeitslosenhilfe bleibt damit auf einem relativ niedrigen Niveau und deutet weiterhin auf einen robusten US-Arbeitsmarkt hin.
Zusammengefasst:
US-Wirtschaft gestern stärker als erwartet.
Das ist fundamental positiv, macht die Situation für die Fed aber gleichzeitig komplizierter, wenn Inflation und Ölpreise weiterhin hoch bleiben.
⸻
4. Earnings & IPOs
Die Earnings Season neigt sich langsam, aber sicher dem Ende entgegen.
Gestern konnten unter anderem Walmart, Deere & Company und Ross Stores mit ihren Zahlen überzeugen. Bei Walmart war die Reaktion trotz positiver Zahlen allerdings ein gutes Beispiel dafür, wie hoch die Erwartungen mittlerweile sind: Der Markt reagierte empfindlich auf den Ausblick bzw. die Umsatzentwicklung.
Heute stehen keine größeren Earnings im Fokus.
Nächste Woche wird es dagegen noch einmal richtig interessant.
Der absolute Höhepunkt ist am Mittwoch Nvidia. Gleichzeitig berichten unter anderem CrowdStrike, Salesforce und HP. Nvidia und CrowdStrike sind für Mittwoch, den 26. August, bestätigt.
Und damit kommen wir zum wahrscheinlich wichtigsten Termin der kommenden Woche:
Nvidia Earnings.
Der gesamte AI-Trade wird genau auf Umsatz, Data-Center-Geschäft und den Ausblick schauen.
⸻
5. Märkte & Korrelationen im Überblick
US Oil
Bei US Oil bleibt die Struktur weiterhin sehr bullisch.
Gestern gab es erneut einen deutlichen Push nach oben, genau in die Zonen, die ich gestern angesprochen hatte.
Aktuell:
86,16 $
Wochenperformance: +4,7 %
Für mich wird jetzt vor allem der Weekly Close entscheidend.
Interessant wäre ein Close:
* über 86,35 $
* noch stärker über 87,73 $
Das wäre charttechnisch ein klares bullisches Signal.
Darüber sehe ich zunächst die 90-$-Marke.
Allerdings bleibt Öl extrem stark von der geopolitischen Entwicklung abhängig. Eine neue Eskalation über das Wochenende könnte den nächsten Schub bringen, während eine deutliche Deeskalation entsprechend Druck herausnehmen könnte.
Auf der Short-Seite wäre für mich deshalb erst wieder ein Szenario interessant, wenn wir einen entsprechenden geopolitischen Impuls bekommen und unter das aktuelle Wochentief bei 81,48 $ fallen.
⸻
US Bonds
Bei den US-Staatsanleihen sehen wir über die Woche ein gemischtes Bild:
* 3Y: +0,32 %
* 5Y: +0,40 %
* 10Y: +0,10 %
* 30Y: -0,34 %
Das zeigt, dass sich der Druck vor allem im mittleren Bereich etwas hält, während die ganz langen Laufzeiten zuletzt etwas stabiler waren.
Grundsätzlich bleiben die Renditen aber erhöht. Genau das ist momentan ein wichtiger Belastungsfaktor für die Aktienmärkte, weil höhere Renditen die Bewertung von Aktien – insbesondere Growth und Tech – unattraktiver machen.
⸻
US-Dollar
Der Dollar bleibt unter Druck.
Diese Woche aktuell rund:
-1 %
Die 99er-Marke konnten wir nicht nachhaltig zurückerobern.
Damit bleibt für mich zunächst die 98,50 das nächste wichtige Ziel.
Der Markt preist zunehmend eine andere Zinsentwicklung ein und gleichzeitig belastet die Kombination aus US-Fiskalrisiken, hohen Schulden und politischer Unsicherheit den Dollar.
⸻
VIX
Der VIX bleibt mit 15,83 weiterhin relativ ruhig.
Das ist interessant, weil die Märkte trotz geopolitischer Risiken und der aktuellen Korrektur bei mehreren Risk Assets noch keine ausgeprägte Panik zeigen.
Für heute rechne ich deshalb insgesamt eher mit einer ruhigeren Handelssession und möglicherweise geringerer Volatilität.
⸻
6. Risk Assets im Überblick
Nvidia
Nvidia hat gestern unter dem ersten Support bei 217 $ geschlossen.
Vorbörslich sehen wir allerdings bereits wieder eine leichte Erholung.
Für mich bleiben damit:
217 $ → erster Support
212–213 $ → nächste Supportzone
Auf der Oberseite:
225 $ → erstes Ziel
232 $ → nächstes Ziel
Hier wird es insbesondere mit Blick auf die Earnings nächste Woche extrem spannend.
⸻
Bitcoin
Bitcoin zeigt aktuell eine massive Bewegung.
Wir sehen einen starken Short Squeeze und damit extrem hohe Volatilität.
Auf Wochenbasis liegt Bitcoin mittlerweile bei rund +22 % und notiert bei ungefähr 76.000 $.
Das Momentum ist eindeutig stark.
Ich würde hier aktuell allerdings weder hinterher shorten noch aggressiv long gehen.
Perspektivisch halte ich sogar eine Bewegung in Richtung 83.000 $ für möglich.
Besonders interessant wäre, wenn dieses Hoch nachhaltig herausgenommen wird. Dann hätten wir auf größerer Ebene einen möglichen Strukturwechsel.
Für Longs würde ich daher eher auf stärkere Rücksetzer warten und diese anschließend neu bewerten.
⸻
S&P 500
Auch der S&P 500 musste gestern erneut etwas abgeben.
Die 7.760 wurden bereits angelaufen.
Ich hätte grundsätzlich mit einem etwas tieferen Retest in Richtung 7.650–7.630 gerechnet.
Genau diese Zone wäre für mich bei entsprechender Bestätigung interessant.
Auf Wochenbasis liegt der SPX aktuell bei rund:
-1,62 %
Entscheidend wird daher auch hier der Weekly Close.
⸻
Nasdaq
Auch im Nasdaq sehen wir diese Woche ein Minus von rund 2,5 %.
Die 29.500 konnten gestern nicht zurückerobert werden und wir haben darunter geschlossen.
Wie bereits gestern angesprochen, wurde anschließend die 29.200 angelaufen.
Damit bleibt:
29.500 = zentrale Resistance
Solange wir darunter bleiben, halte ich einen weiteren Retest der 29.000 für wahrscheinlich.
Das muss nicht zwingend heute passieren, bleibt aber für die kommenden Handelstage relevant.
⸻
US30
Auch der Dow Jones hat gestern erneut stärker abgegeben.
Die von mir angesprochene Retest-Zone hat entsprechend reagiert.
Bei Longs wäre ich hier weiterhin vorsichtig, da ein tieferer Retest jederzeit möglich ist.
Interessant wäre für mich ein Daily Close wieder über 53.000.
Alternativ würde ich tiefere Rücksetzer in Richtung:
52.500–52.300
beobachten.
Dort könnte sich bei entsprechender Bestätigung eine interessante Long-Chance ergeben.
⸻
7. DAX Ausblick
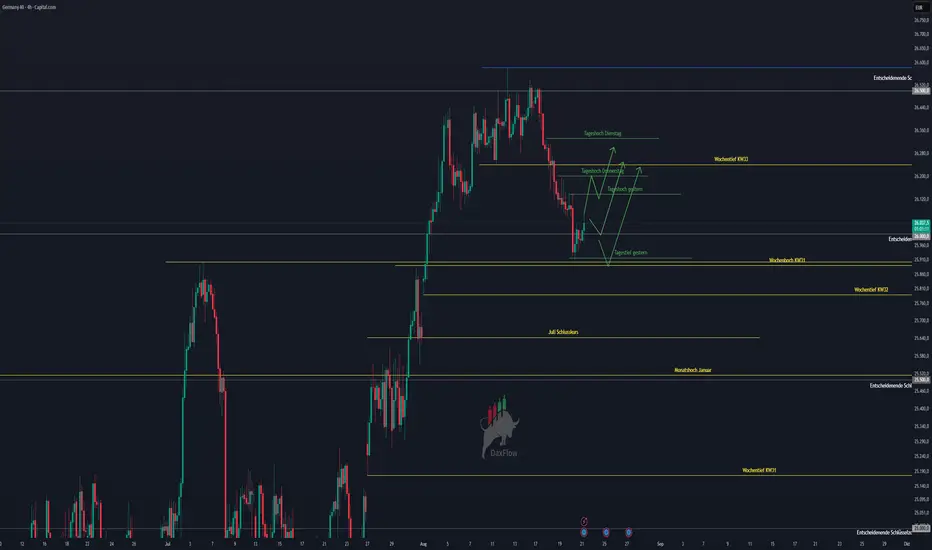
Kommen wir zum DAX.
Auch hier haben wir gestern erneut die von mir erwartete Abwärtsbewegung gesehen.
Die Zone zwischen:
26.000–25.900
hat dabei bislang sehr gut reagiert.
Jetzt geht es für mich vor allem darum, ob wir daraus einen sauberen Retest und anschließend wieder Kaufkraft bekommen.
Dafür möchte ich sehen, dass der DAX:
* über das gestrige Tageshoch kommt
* das Donnerstagshoch zurückerobert
* idealerweise auch über das Wochentief der KW 33 zurückkommt
Das würde für mich deutlich mehr Stärke zeigen.
Allerdings müssen wir berücksichtigen, dass heute Freitag ist und die Volatilität bzw. das Handelsvolumen möglicherweise geringer ausfallen.
Auf der Unterseite bleibt die 26.000 für mich entscheidend.
Sollten wir die Woche unter 26.000 Punkten beenden, wäre das aus meiner Sicht ein deutlich bearisheres Signal und würde die Wahrscheinlichkeit für einen weiteren tieferen Retest erhöhen.
⸻
8. Fazit
Wir sehen aktuell ein interessantes Spannungsfeld an den Märkten.
Auf der einen Seite bleiben die europäischen Märkte fundamental relativ stark. Die Wirtschaftsdaten überraschen positiv, europäische Aktien sind im Vergleich zu den USA weiterhin günstiger bewertet und insbesondere die europäische Industrie zeigt wieder mehr Stärke.
Auf der anderen Seite sorgen hohe Ölpreise, geopolitische Risiken, steigende Renditen und die Unsicherheit rund um die US-Geld- und Fiskalpolitik weiterhin für Gegenwind.
Für heute erwarte ich deshalb insgesamt eher einen ruhigeren Handelstag.
Entscheidend wird jetzt der Weekly Close bei den großen Märkten – insbesondere beim DAX, S&P 500, Nasdaq und US Oil.
Und der Blick richtet sich bereits klar auf die kommende Woche:
Nvidia Earnings am Mittwoch und anschließend Jackson Hole vom 27. bis 29. August. Das Jackson-Hole-Symposium findet offiziell vom 27. bis 29. August statt und dürfte insbesondere mit Blick auf die weitere Geldpolitik der Fed ein zentraler Termin für die Märkte werden.
Damit wünsche ich euch einen erfolgreichen Handelstag und einen guten Start ins Wochenende.

การนำเสนอที่เกี่ยวข้อง
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
การนำเสนอที่เกี่ยวข้อง
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน