
Hazer Group (HZR)
Ich bin bei Hazer Group bereits positioniert, weil ich langfristig großes Potenzial in der Technologie und dem Geschäftsmodell sehe. Mein Blick auf die Aktie ist bullisch: eine Long-Idee mit einem Horizont von mehreren Jahren.
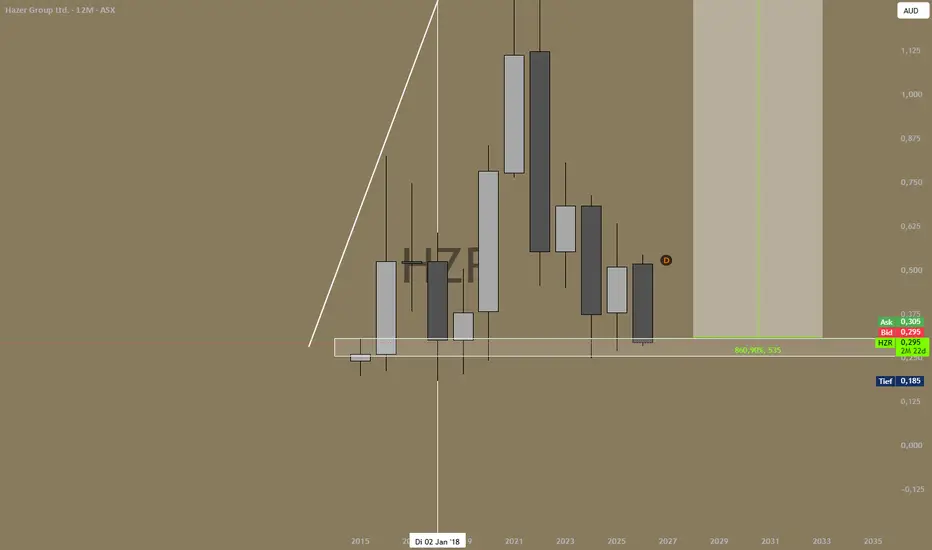
Der Kern meiner These ist die Kombination aus Wasserstoff, Graphit und einem skalierbaren Lizenzmodell. Im Wochenchart bewegt sich die Aktie zugleich weit unter ihren früheren Hochs. Genau diese Verbindung aus kommerzieller Entwicklung und einer möglichen langfristigen Bodenbildung macht Hazer für mich interessant.
Eine Technologie, zwei verwertbare Produkte
Der Hazer Process spaltet Methan in Wasserstoff und festen Kohlenstoff in Form von Graphit. Als Katalysator kommt Eisenerz zum Einsatz. Der wirtschaftlich interessante Punkt ist für mich, dass aus einem Ausgangsstoff zwei potenziell verkäufliche Produkte entstehen.
Wasserstoff kann beispielsweise in der Industrie und Energieversorgung eingesetzt werden. Graphit eröffnet zusätzliche Absatzmöglichkeiten, etwa in Baustoffen, der Stahlindustrie und – bei entsprechender Qualität – Batterien. Welche Erlöse daraus entstehen, hängt von Produktqualität, Abnehmern und Produktionskosten ab.
Die mögliche Vermarktung des Graphits könnte die Wirtschaftlichkeit der Wasserstoffproduktion verbessern. Das ist für mich ein wichtiger Teil der Idee: Der zweite Produktstrom kann einen zusätzlichen Wert schaffen.
Der Hebel liegt im Lizenzgeschäft
Die Technologie soll über Partner, Engineering und Lizenzen in weitere Märkte gelangen.
Wenn daraus mehrere kommerzielle Anlagen entstehen, könnte Hazer an der Nutzung seiner Technologie verdienen. Für mich liegt darin das größere langfristige Potenzial: Eine entwickelte Technologie kann an unterschiedlichen Standorten eingesetzt werden.
Die internationalen Projekte und bezahlten Studien zeigen, dass sich bereits Industriepartner mit dem Verfahren beschäftigen. Am 17. August 2026 meldete Hazer beispielsweise eine bezahlte Vorstudie mit einem großen japanischen Energieversorger. Untersucht werden mögliche Anlagen mit 30.000 beziehungsweise 300.000 Tonnen Wasserstoff pro Jahr.
Gas, China und der australische Dollar
Unsichere Energieversorgung und schwankende Gaspreise bilden für mich einen Hintergrund dieser Idee. Ins neue Jahr seh ich den Berreich Öl und Gas massiv über derzeitige Preise.
Höhere Gaspreise sind dabei kein automatischer Vorteil: Methan bleibt ein Einsatzstoff und beeinflusst die Produktionskosten. Interessant Es ist die Wertschöpfung aus Gas und die industrielle Nachfrage nach dem Verfahren.
China + AUD
Ich rechne mit einer schwächeren chinesischen Wirtschaft und einem stärkeren US-Dollar. Eine geringere Nachfrage nach australischen Rohstoffen könnte den AUD zusätzlich belasten.
Für Hazer wäre daran interessant, dass internationale Einnahmen in US-Dollar bei der Umrechnung mehr australische Dollar wert sein könnten. Das setzt entsprechende Vertragswährungen voraus. Gleichzeitig können importierte Komponenten durch einen schwächeren AUD teurer werden.
Eine Abkühlung der australischen Wirtschaft könnte später auch wieder Zinssenkungen zum Thema machen. Günstigere Finanzierung würde großen Industrieprojekten helfen und könnte die Umsetzung der Hazer-Technologie erleichtern.
Ich denke das der Labor Markt weiter brechen könnte und die Aussies endlich den schritt zur Zinssenkung angehen
Weekly Yearly und Target
Im beigefügten Wochenchart liegt HZR bei rund 0,295 AUD. Der Bereich um 0,30 AUD ist die Ausgangszone meiner eingezeichneten Long-Idee.
Der Yearly ist der grund des einstiegs, ich denke da ist noch gutes Potential um es unterbewertet aufzukaufen
Bei einer nachhaltigen Neubewertung sehe ich zunächst den Bereich des früheren Hochs bei etwa 1,835 AUD und anschließend die Fibonacci 1,97 AUD als größere Orientierungszonen.
Für das langfristige bullische Szenario liegt meine markierte Zielzone bei 3,00 bis 3,63 AUD, mit 3,32 AUD als Zwischenmarke. Diese Bereiche stammen aus der technischen Projektion im Chart. Sie sind keine berechneten Unternehmenswerte und haben keinen festen Zieltermin.
Meine Richtung: langfristig Long
Ich möchte vor dem möglichen Übergang von Studien zu kommerziellen Anlagen und wiederkehrenden Lizenzeinnahmen positioniert sein. Wenn Hazer diesen Schritt schafft, könnte der Markt das Unternehmen deutlich anders bewerten. Die Kombination aus zwei Produktströmen, KBR als Lizenzpartner und konkretem Interesse von Industriekunden begründet meinen bullischen Blick.
Unternehmensinformationen und Meldungen:
hazergroup.com.au/projects/
hazergroup.com.au/announcements/
kbr.com/en/insights-news/stories/meeting-growing-demand-through-methane-pyrolysis-technology
Geldpolitischer Stand Australiens:
rba.gov.au/media-releases/2026/mr-26-27.html
Transparenzhinweis: Die Handelsidee und meine Markteinschätzung basieren auf eigener Recherche. KI wurde zur sprachlichen Überarbeitung und übersichtlichen Strukturierung des Textes sowie zum Abgleich einzelner Fakten eingesetzt.
Ich bin bei Hazer Group bereits positioniert, weil ich langfristig großes Potenzial in der Technologie und dem Geschäftsmodell sehe. Mein Blick auf die Aktie ist bullisch: eine Long-Idee mit einem Horizont von mehreren Jahren.
Der Kern meiner These ist die Kombination aus Wasserstoff, Graphit und einem skalierbaren Lizenzmodell. Im Wochenchart bewegt sich die Aktie zugleich weit unter ihren früheren Hochs. Genau diese Verbindung aus kommerzieller Entwicklung und einer möglichen langfristigen Bodenbildung macht Hazer für mich interessant.
Eine Technologie, zwei verwertbare Produkte
Der Hazer Process spaltet Methan in Wasserstoff und festen Kohlenstoff in Form von Graphit. Als Katalysator kommt Eisenerz zum Einsatz. Der wirtschaftlich interessante Punkt ist für mich, dass aus einem Ausgangsstoff zwei potenziell verkäufliche Produkte entstehen.
Wasserstoff kann beispielsweise in der Industrie und Energieversorgung eingesetzt werden. Graphit eröffnet zusätzliche Absatzmöglichkeiten, etwa in Baustoffen, der Stahlindustrie und – bei entsprechender Qualität – Batterien. Welche Erlöse daraus entstehen, hängt von Produktqualität, Abnehmern und Produktionskosten ab.
Die mögliche Vermarktung des Graphits könnte die Wirtschaftlichkeit der Wasserstoffproduktion verbessern. Das ist für mich ein wichtiger Teil der Idee: Der zweite Produktstrom kann einen zusätzlichen Wert schaffen.
Der Hebel liegt im Lizenzgeschäft
Die Technologie soll über Partner, Engineering und Lizenzen in weitere Märkte gelangen.
Wenn daraus mehrere kommerzielle Anlagen entstehen, könnte Hazer an der Nutzung seiner Technologie verdienen. Für mich liegt darin das größere langfristige Potenzial: Eine entwickelte Technologie kann an unterschiedlichen Standorten eingesetzt werden.
Die internationalen Projekte und bezahlten Studien zeigen, dass sich bereits Industriepartner mit dem Verfahren beschäftigen. Am 17. August 2026 meldete Hazer beispielsweise eine bezahlte Vorstudie mit einem großen japanischen Energieversorger. Untersucht werden mögliche Anlagen mit 30.000 beziehungsweise 300.000 Tonnen Wasserstoff pro Jahr.
Gas, China und der australische Dollar
Unsichere Energieversorgung und schwankende Gaspreise bilden für mich einen Hintergrund dieser Idee. Ins neue Jahr seh ich den Berreich Öl und Gas massiv über derzeitige Preise.
Höhere Gaspreise sind dabei kein automatischer Vorteil: Methan bleibt ein Einsatzstoff und beeinflusst die Produktionskosten. Interessant Es ist die Wertschöpfung aus Gas und die industrielle Nachfrage nach dem Verfahren.
China + AUD
Ich rechne mit einer schwächeren chinesischen Wirtschaft und einem stärkeren US-Dollar. Eine geringere Nachfrage nach australischen Rohstoffen könnte den AUD zusätzlich belasten.
Für Hazer wäre daran interessant, dass internationale Einnahmen in US-Dollar bei der Umrechnung mehr australische Dollar wert sein könnten. Das setzt entsprechende Vertragswährungen voraus. Gleichzeitig können importierte Komponenten durch einen schwächeren AUD teurer werden.
Eine Abkühlung der australischen Wirtschaft könnte später auch wieder Zinssenkungen zum Thema machen. Günstigere Finanzierung würde großen Industrieprojekten helfen und könnte die Umsetzung der Hazer-Technologie erleichtern.
Ich denke das der Labor Markt weiter brechen könnte und die Aussies endlich den schritt zur Zinssenkung angehen
Weekly Yearly und Target
Im beigefügten Wochenchart liegt HZR bei rund 0,295 AUD. Der Bereich um 0,30 AUD ist die Ausgangszone meiner eingezeichneten Long-Idee.
Der Yearly
Bei einer nachhaltigen Neubewertung sehe ich zunächst den Bereich des früheren Hochs bei etwa 1,835 AUD und anschließend die Fibonacci 1,97 AUD als größere Orientierungszonen.
Für das langfristige bullische Szenario liegt meine markierte Zielzone bei 3,00 bis 3,63 AUD, mit 3,32 AUD als Zwischenmarke. Diese Bereiche stammen aus der technischen Projektion im Chart. Sie sind keine berechneten Unternehmenswerte und haben keinen festen Zieltermin.
Meine Richtung: langfristig Long
Ich möchte vor dem möglichen Übergang von Studien zu kommerziellen Anlagen und wiederkehrenden Lizenzeinnahmen positioniert sein. Wenn Hazer diesen Schritt schafft, könnte der Markt das Unternehmen deutlich anders bewerten. Die Kombination aus zwei Produktströmen, KBR als Lizenzpartner und konkretem Interesse von Industriekunden begründet meinen bullischen Blick.
Unternehmensinformationen und Meldungen:
hazergroup.com.au/projects/
hazergroup.com.au/announcements/
kbr.com/en/insights-news/stories/meeting-growing-demand-through-methane-pyrolysis-technology
Geldpolitischer Stand Australiens:
rba.gov.au/media-releases/2026/mr-26-27.html
Transparenzhinweis: Die Handelsidee und meine Markteinschätzung basieren auf eigener Recherche. KI wurde zur sprachlichen Überarbeitung und übersichtlichen Strukturierung des Textes sowie zum Abgleich einzelner Fakten eingesetzt.

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน