
Yield ID 10 Tahun, Lanjut Naik atau Berpeluang Koreksi?
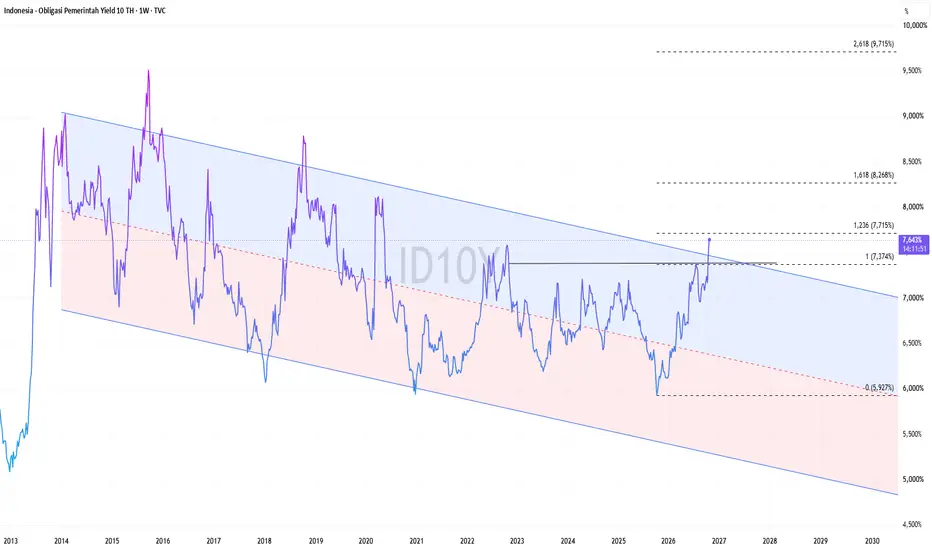
Dalam timeframe weekly, ID10Y berhasil mengkonfirmasi pola CnH dengan neckline di level kisaran 7.3-7.4%. Saat ini pergerakannya hampir mencapai area "galau" (fibo 123) dari target fibonaccinya di level 7.72%.
Jika dilihat dengan deviasi atas tren sejak tahun 2014, pergerakan yield saat ini sudah berada di luar range standar deviasi +2 atau dengan kata lain sangat jarang terjadi. Berdasarkan hukum distribusi normal (Kurva Lonceng), sekitar 95% dari total data akan selalu berada di dalam rentang standar deviasi -2 hingga +2. Nilai ekstrem tersebut mengimplikasikan bahwa hanya ada sekitar 4.6% kemungkinan suatu data secara acak jatuh di luar rentang tersebut (2.3% terlalu besar di kanan, dan 2.3% terlalu kecil di kiri). Jadi, data tersebut berada di luar kebiasaan mayoritas data lainnya.
Jika yield berhasil bertahan di atas fibo 123, tentu terbuka ruang kenaikan yang lebih tinggi lagi ke level fibo 161 atau yield 8.27%. Jika mencapai level yield tersebut, ini mengindikasikan bahwa data yield 10 tahun sudah keluar sekitar 3x standar deviasinya dari tren sejak 2014, yang mana Sangat Amat Langka. Hanya ada sekitar 0.27% kemungkinan suatu data jatuh di luar rentang ini secara acak (0.135% terlalu besar di kanan dan 0.135% terlalu kecil di kiri). Data ini dinilai sebagai pencilan sejati yang sangat ekstrem dan menyimpang jauh dari rata-rata kelompok.
Nah pertanyaannya apakah ini outlier atau ini adalah sebuah new normal?
Ingat, yield naik berarti harga bond turun. Lalu apa kira-kira penyebab ID10Y naik? beberapa faktor pendorongnya adalah
Apakah berpengaruh ke pasar saham? Tentu. Pasar saham akan mengalami derating.
Rumus simpel valuasi saham adalah dengan mencari present value dari cash flow (CF) di masa depan. CF tersebut didiskontokan menggunakan rate.
PV = CF/r
Discount Rate (Cost of Equity) = Risk-Free Rate + Equity Risk Premium × Beta
Apa yang Terjadi Kalau Yield Naik?
Asumsikan sebuah perusahaan menghasilkan CF sebesar Rp 100 setiap tahun.
Jika r = 7%, PV = ~1429
Tapi jika r naik menjadi 8.2%, maka PV = ~1220
Valuasinya turun sekitar 15%.
Jadi apakah IHSG makin suram? Bagaimana menurut kamu?
Jika dilihat dengan deviasi atas tren sejak tahun 2014, pergerakan yield saat ini sudah berada di luar range standar deviasi +2 atau dengan kata lain sangat jarang terjadi. Berdasarkan hukum distribusi normal (Kurva Lonceng), sekitar 95% dari total data akan selalu berada di dalam rentang standar deviasi -2 hingga +2. Nilai ekstrem tersebut mengimplikasikan bahwa hanya ada sekitar 4.6% kemungkinan suatu data secara acak jatuh di luar rentang tersebut (2.3% terlalu besar di kanan, dan 2.3% terlalu kecil di kiri). Jadi, data tersebut berada di luar kebiasaan mayoritas data lainnya.
Jika yield berhasil bertahan di atas fibo 123, tentu terbuka ruang kenaikan yang lebih tinggi lagi ke level fibo 161 atau yield 8.27%. Jika mencapai level yield tersebut, ini mengindikasikan bahwa data yield 10 tahun sudah keluar sekitar 3x standar deviasinya dari tren sejak 2014, yang mana Sangat Amat Langka. Hanya ada sekitar 0.27% kemungkinan suatu data jatuh di luar rentang ini secara acak (0.135% terlalu besar di kanan dan 0.135% terlalu kecil di kiri). Data ini dinilai sebagai pencilan sejati yang sangat ekstrem dan menyimpang jauh dari rata-rata kelompok.
Nah pertanyaannya apakah ini outlier atau ini adalah sebuah new normal?
Ingat, yield naik berarti harga bond turun. Lalu apa kira-kira penyebab ID10Y naik? beberapa faktor pendorongnya adalah
- Harga Energi yang melonjak: Input ke inflasi akan semakin tinggi, melemahkan daya beli jika langsung di-pass on ke konsumen. Indonesia saat ini masih mensubsidi beberapa jenis energi seperti Pertalite, Solar, dan LPG. Namun dengan harga energi yang bertahan di level yang tinggi dalam jangka wantu lama, hal tersebut akan menyedot APBN sangat besar. Spending yang menjadi besar namun tidak diiringi dengan pendapatan fiskal akan membuat defisit melebar.
- Ketidakpastian Fiskal & Defisit Anggaran: Jika pasar melihat bahwa APBN Indonesia berpotensi melebar defisitnya atau tidak disiplin fiskal (misalnya karena subsidi energi, KopDes, Makan Bergizi Gratis, atau kurangnya pendapatan pajak), maka risiko fiskal naik → yield obligasi naik untuk mengkompensasi risiko tersebut.
- Kenaikan Risiko Global / Outflow Asing: Yield US Treasury naik → investor asing keluar dari SBN → harga turun → yield naik. Ketegangan geopolitik atau kekhawatiran terhadap stabilitas USD juga bisa berdampak pada pasar negara berkembang seperti Indonesia. Lalu potensi derating status Indonesia dari EM ke standalone oleh MSCI membuat adanya potensi outflow sebesar 6-20 miliar USD.
- Pelemahan Rupiah: Investor akan meminta yield lebih tinggi jika nilai tukar rupiah berpotensi melemah, untuk menutup risiko kurs. Ini sering kali terjadi saat USD menguat tajam atau ketika Bank Indonesia terlihat tertahan dalam menaikkan suku bunga.
- Kurangnya Daya Tarik Real Yield: Jika suku bunga riil (nominal - inflasi) makin tipis, investor asing bisa mencari alternatif lain, memaksa Indonesia menawarkan yield lebih tinggi untuk menarik minat beli.
Apakah berpengaruh ke pasar saham? Tentu. Pasar saham akan mengalami derating.
Rumus simpel valuasi saham adalah dengan mencari present value dari cash flow (CF) di masa depan. CF tersebut didiskontokan menggunakan rate.
PV = CF/r
Discount Rate (Cost of Equity) = Risk-Free Rate + Equity Risk Premium × Beta
- Risk-Free Rate: Biasanya pakai yield obligasi pemerintah tenor 10 tahun (misal: FR series).
- Equity Risk Premium (ERP): Tambahan kompensasi risiko dari saham dibanding obligasi.
- Beta: Sensitivitas saham terhadap pasar.
Apa yang Terjadi Kalau Yield Naik?
- Risk-Free Rate Naik → Langsung menaikkan discount rate, karena jadi lebih mahal untuk mendiskon arus kas di masa depan.
- DCF Value Turun → Karena arus kas yang sama didiskon dengan rate lebih tinggi, maka NPV (valuasi saham) jadi lebih kecil.
- Tekanan Khusus untuk Saham Growth → Growth stocks (yang cashflow-nya banyak di masa depan) paling kena dampaknya.
Asumsikan sebuah perusahaan menghasilkan CF sebesar Rp 100 setiap tahun.
Jika r = 7%, PV = ~1429
Tapi jika r naik menjadi 8.2%, maka PV = ~1220
Valuasinya turun sekitar 15%.
Jadi apakah IHSG makin suram? Bagaimana menurut kamu?

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน