
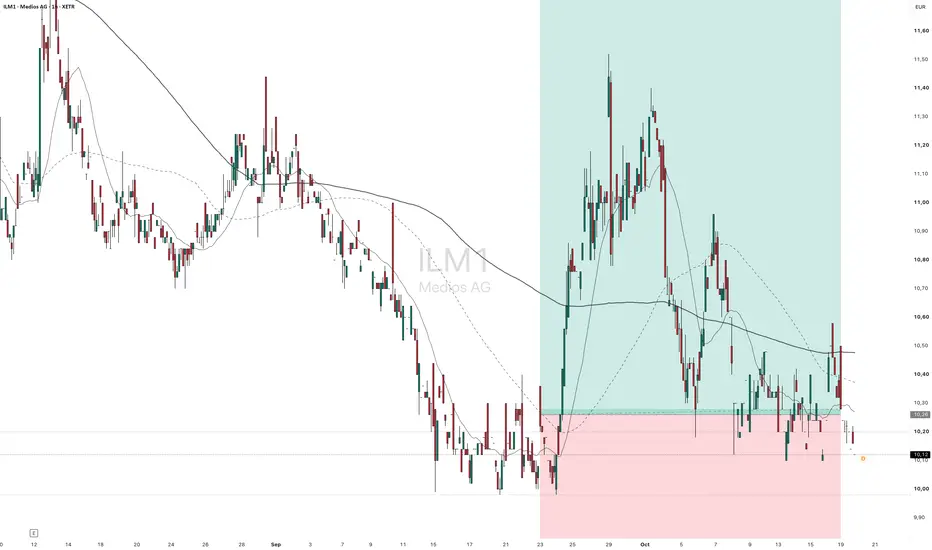
Medios AG: la oportunidad depende de recuperar márgenes y caja
Análisis al 14 de octubre de 2026.
Medios merece seguimiento, pero todavía no vemos una compra suficientemente atractiva. La empresa tiene un negocio operativo real, demanda creciente y posibilidades de mejorar su rentabilidad. Sin embargo, el crecimiento de las ventas está conviviendo con menores beneficios y una generación de caja débil. Nuestra decisión es WATCH: esperaríamos una mejor combinación de precio y ejecución.
Tomamos como referencia 10,32 euros por acción, cierre de Xetra del 13 de octubre de 2026. Frente a ese precio, estimamos un valor base de aproximadamente 13,50 euros a dos años, con un escenario bajista de 6,50 euros. El potencial existe, pero la relación entre ganancia y pérdida potencial todavía no compensa la incertidumbre. Cotización histórica.
Qué vemos en el negocio
Medios distribuye medicamentos especializados y prepara tratamientos adaptados a las necesidades de pacientes, farmacias y hospitales. Opera en Alemania, Países Bajos, Bélgica y España. Gana dinero mediante el suministro farmacéutico, la preparación de medicamentos y servicios relacionados.
En palabras simples, una parte del negocio mueve medicamentos de alto precio con márgenes reducidos; otra aporta trabajo farmacéutico especializado que puede generar más beneficio por cada euro vendido. La oportunidad consiste en que esa segunda actividad gane peso y utilice mejor sus instalaciones.
Hay un cambio que determina cómo debemos valorar la empresa: el 29 de septiembre, Medios comunicó que había discontinuado sus actividades de terapias avanzadas. Por tanto, no atribuimos valor a una futura plataforma de vacunas personalizadas contra el cáncer. La inversión debe sostenerse con distribución, preparación de medicamentos y eficiencia operativa. Actualización estratégica de Medios.
Dónde podría estar la oportunidad
Nuestra interpretación es que la cotización refleja dudas sobre la capacidad de convertir crecimiento en beneficio. Es una inferencia, no una medida directa de lo que piensa cada inversor. Y esas dudas tienen fundamento.
En el primer semestre de 2026, Medios reportó ingresos de 1.074,9 millones de euros, un 8,4% más, pero su EBITDA pre cayó un 5,1%, hasta 44 millones. El margen descendió del 4,7% al 4,1%. El flujo operativo se redujo de 23,4 a 11,2 millones y el flujo libre antes de adquisiciones quedó en 3,1 millones. Resultados semestrales.
En palabras simples, vender más no está dejando más dinero. El EBITDA aproxima el resultado operativo antes de intereses, impuestos y amortizaciones, pero no equivale a caja disponible para el accionista. Además, la denominación “pre” excluye determinados gastos.
La compañía ya había recortado en julio su previsión anual de EBITDA pre: pasó de 94–102 millones a 88–92 millones de euros, mientras elevaba la expectativa de ingresos. Medios atribuyó el deterioro a presión de precios, peores perspectivas en cannabis medicinal y un desempeño internacional inferior al previsto. Revisión de previsiones.
El posible error del mercado sería extrapolar ese deterioro indefinidamente. Para aprovecharlo necesitamos evidencia de que los márgenes pueden estabilizarse y la caja recuperarse. Un múltiplo aparentemente bajo, por sí solo, no demuestra que exista una oportunidad.
Los motores que justificarían entrar
El primer motor es mejorar la rentabilidad de la preparación de medicamentos. Hay una señal inicial: el margen EBITDA pre de terapias específicas para pacientes subió del 8,9% en el primer trimestre al 10,2% en el segundo. Sin embargo, todavía quedó por debajo del 10,5% del segundo trimestre de 2025. Vemos un comienzo de recuperación, no una mejora consolidada. Resultados semestrales.
El segundo motor es integrar mejor las operaciones europeas. El 1 de octubre de 2026 se completó la adquisición del 74% de Caelo, proveedor de ingredientes y materias primas farmacéuticas. La lógica es compartir compras, ampliar el catálogo y vender a más clientes utilizando la red existente. El cierre ya ocurrió: el siguiente paso relevante será comprobar su contribución económica. Cierre de la adquisición.
La operación se anunció con financiación mediante deuda, un precio vinculado al desempeño futuro y opciones sobre el 26% restante. Por eso, no contabilizamos las sinergias como beneficio gratuito: también debemos considerar financiación, integración y obligaciones futuras. Comunicación de la operación.
El tercer motor es una asignación de capital más disciplinada. La dirección plantea alcanzar alrededor de 170 millones de EBITDA ajustado en 2031, frente a una base de 87 millones en 2025 bajo su nueva definición. Es una ambición corporativa, no nuestra previsión. Tampoco mezclamos ese indicador con el antiguo EBITDA pre: la nueva metodología limita los ajustes a adquisiciones y reestructuraciones. Estrategia y definición de resultados.
Qué precio tiene sentido pagar
Preferimos valorar Medios por su capacidad de generar caja después de intereses y arrendamientos.
En 2025, la compañía reportó 44 millones de euros de flujo libre antes de adquisiciones. Sin embargo, los intereses pagados —10 millones— y las amortizaciones de pasivos por arrendamiento —5,1 millones— aparecen en financiación. Al restarlos, obtenemos aproximadamente 28,9 millones de euros, antes de compras de empresas, recompras y amortizaciones de préstamos. Es nuestro cálculo, no una cifra adicional reportada por Medios. Informe anual de 2025, estado de flujos de efectivo.
Esa diferencia importa: no podemos tratar toda la caja operativa como dinero distribuible. Tampoco extrapolamos automáticamente los 28,9 millones, porque 2026 está mostrando un deterioro.
Para nuestros escenarios estimamos la caja anual normalizada atribuible al accionista en 2028, después de inversión operativa, impuestos, intereses y arrendamientos. La dividimos por una rentabilidad de caja exigida y por 25,5 millones de acciones. Utilizamos conservadoramente todo el capital emitido, sin descontar la autocartera ni anticipar nuevas recompras. Capital y autocartera.
En palabras simples, cuanto menos fiable sea esa caja, menos pagaríamos por cada euro que produzca. Las rentabilidades exigidas del 12%, 9% y 8% son supuestos nuestros de valoración; no son dividendos prometidos ni múltiplos de comparables verificados.
Escenario bajista: 6,50 euros. Estimamos 20 millones de caja anual y exigimos un rendimiento del 12%. Representa una recuperación incompleta, presión persistente sobre márgenes y consumo de recursos en reorganización. Implica una pérdida aproximada del 37% desde 10,32 euros.
Escenario base: 13,50 euros. Estimamos 31 millones de caja anual y exigimos un 9%. Supone recuperar y superar modestamente la caja de 2025 mediante eficiencia y crecimiento del negocio existente. No necesita ingresos de terapias avanzadas ni nuevas adquisiciones todavía no comprometidas. El potencial sería del 31%.
Escenario alcista: alrededor de 19,50 euros. Estimamos 40 millones de caja anual y exigimos un 8%. Requiere una mejora sostenida de márgenes, buena integración y menor incertidumbre sobre la conversión de beneficios en efectivo. El potencial rondaría el 89%.
Los tres escenarios comparten un horizonte de 24 meses, hasta octubre de 2028. Son valores orientativos al final del período, no valores presentes garantizados. No añadimos dividendos ni caja acumulada al objetivo, y no asignamos probabilidades: todavía no hay evidencia suficiente para justificar un valor esperado preciso.
El modelo supone que la deuda puede atenderse o refinanciarse sin una ampliación de capital perjudicial. Las obligaciones de compra de participaciones minoritarias y la financiación posterior a Caelo deben incorporarse a la revisión antes de invertir; si consumen más recursos de lo previsto, los objetivos bajarían.
Qué esperamos que ocurra
El siguiente punto de comprobación es el 10 de noviembre de 2026, fecha anunciada para los resultados de los nueve primeros meses. Buscaremos estabilización de márgenes, mejora de caja y mantenimiento de las previsiones sobre una base comparable. Calendario corporativo.
Caelo cerró en octubre, de modo que no esperamos que sus resultados expliquen el trimestre terminado en septiembre. Sí sería útil recibir más claridad sobre financiación, compromisos pendientes y calendario de integración.
El plan estratégico y la compra ya son públicos. Para provocar una revalorización duradera, esperamos que Medios convierta esos anuncios en resultados mejores que los implícitos en nuestra valoración. Un aumento de ventas acompañado de otra caída de rentabilidad no sería suficiente.
Durante 2027 buscaríamos confirmación en varios períodos. Esa es nuestra ventana de seguimiento, no una fecha corporativa comprometida. Si la recuperación se retrasa, mantendríamos una valoración exigente; no prolongaríamos indefinidamente el plazo solo porque la acción parezca barata.
Qué podría romper la tesis
El argumento más sólido para no invertir es que los márgenes bajos sean una característica estructural y que la competencia o los sistemas de reembolso absorban las mejoras de eficiencia. En ese caso, crecer podría exigir más inventarios y financiación sin aumentar proporcionalmente la caja del accionista.
También existe riesgo de ejecución: integrar adquisiciones, reorganizar instalaciones y preservar la calidad farmacéutica requiere recursos. Un problema regulatorio o de fabricación podría afectar tanto ingresos como reputación.
Antes de arriesgar capital necesitamos verificar la conciliación entre EBITDA pre y EBITDA ajustado, la caja después de todos los pagos financieros, el balance posterior a Caelo y los compromisos con minoritarios. El informe semestral identificaba aproximadamente 11 millones de euros de obligaciones con minoritarios con vencimiento inferior a un año, que merecen seguimiento específico. Informe semestral, notas financieras.
Una caída de cotización no invalidaría por sí sola la inversión. Sí la invalidaría comprobar que la recuperación depende de excluir gastos recurrentes, que el negocio no puede sostener unos 30 millones anuales de caja normalizada o que necesita financiación dilutiva para cumplir sus compromisos.
Cómo entraríamos y cómo saldríamos
Con estas estimaciones, nuestra entrada ideal sería entre 8 y 8,50 euros, y el máximo, 8,80 euros, condicionado a que la evolución operativa sostenga la valoración.
Los niveles proceden de la asimetría, no de soportes técnicos. Desde 8,50 euros, alcanzar 13,50 ofrecería una ganancia del 58,8%, frente a una pérdida del 23,5% si se materializa el escenario de 6,50: aproximadamente 2,5 unidades de ganancia potencial por cada unidad de pérdida. Cerca de 8,80, esa relación sigue ligeramente por encima de 2 a 1.
A 10,32 euros, en cambio, el potencial base del 31% queda por debajo de la pérdida bajista del 37%. Esa es la principal razón para esperar.
Una caída hasta nuestro rango no activaría una compra automática. Exigiríamos estabilización de márgenes, mejor conversión de caja y claridad sobre financiación. Si coinciden precio y confirmación, comenzaríamos con una posición del 0,5%–1% de una cartera diversificada, ampliable hasta aproximadamente el 2% tras varios resultados consistentes. La clasificamos como una recuperación operativa de pequeña capitalización y riesgo elevado.
Consideraríamos tomar beneficios entre 12,50 y 13,50 euros si el precio alcanza esa zona antes de que aumente nuestra estimación de caja. Mantener hasta el escenario alcista exigiría evidencia nueva.
Los 6,50 euros no son un stop, sino un escenario de valoración. Reduciríamos o cerraríamos antes si se deterioran los fundamentos. Después de noviembre actualizaríamos los supuestos; si al primer semestre de 2027 no aparece una mejora verificable, revisaríamos la idea desde cero.
Nuestra decisión
Esperaríamos. Medios conserva posibilidades de crear valor, pero hoy la recuperación de caja todavía necesita demostrarse y el precio ofrece un margen de seguridad insuficiente frente a nuestro escenario bajista.
Cambiaríamos a BUY si pudiéramos entrar hasta 8,80 euros con confirmación operativa y financiera, o si nuevos resultados elevaran de forma fundamentada el valor del negocio. La prioridad es comprar una recuperación que pueda medirse en efectivo.
TRADE CARD
Ticker: ILM1 — Xetra; ISIN DE000A1MMCC8.
Long/Short: Long potencial; sin entrada propuesta hoy.
Precio de referencia y fecha: 10,32 €; cierre del 13/10/2026.
Entrada ideal: 8,00–8,50 €, con confirmación operativa.
Entrada máxima: 8,80 €, bajo los supuestos actuales.
Target: 13,50 €.
Bear/Base/Bull: 6,50 € / 13,50 € / aproximadamente 19,50 €.
Catalizador y fecha: Resultados de nueve meses; 10/11/2026.
Qué esperamos: Márgenes estables, recuperación de caja y claridad financiera tras Caelo.
Invalidación: Incapacidad estructural de recuperar unos 30 M€ de caja anual normalizada, ajustes recurrentes que oculten deterioro o financiación dilutiva necesaria.
Salida: Beneficios parciales en 12,50–13,50 €; cierre por invalidación. Stop de precio: no definido.
Risk/Reward: Desde 8,50 €, +58,8% frente a −23,5%; 2,5:1. Desde 10,32 €, +30,8% frente a −37,0%; 0,83:1. El escenario bajista no limita la pérdida máxima.
Horizonte: 24 meses; octubre de 2028.
Tamaño orientativo: 0% mientras esperamos; 0,5%–1% inicial condicionado, hasta aproximadamente 2% con confirmación.
Convicción 1–10: 5/10 en la oportunidad de inversión.
DECISIÓN: WATCH
Análisis al 14 de octubre de 2026.
Medios merece seguimiento, pero todavía no vemos una compra suficientemente atractiva. La empresa tiene un negocio operativo real, demanda creciente y posibilidades de mejorar su rentabilidad. Sin embargo, el crecimiento de las ventas está conviviendo con menores beneficios y una generación de caja débil. Nuestra decisión es WATCH: esperaríamos una mejor combinación de precio y ejecución.
Tomamos como referencia 10,32 euros por acción, cierre de Xetra del 13 de octubre de 2026. Frente a ese precio, estimamos un valor base de aproximadamente 13,50 euros a dos años, con un escenario bajista de 6,50 euros. El potencial existe, pero la relación entre ganancia y pérdida potencial todavía no compensa la incertidumbre. Cotización histórica.
Qué vemos en el negocio
Medios distribuye medicamentos especializados y prepara tratamientos adaptados a las necesidades de pacientes, farmacias y hospitales. Opera en Alemania, Países Bajos, Bélgica y España. Gana dinero mediante el suministro farmacéutico, la preparación de medicamentos y servicios relacionados.
En palabras simples, una parte del negocio mueve medicamentos de alto precio con márgenes reducidos; otra aporta trabajo farmacéutico especializado que puede generar más beneficio por cada euro vendido. La oportunidad consiste en que esa segunda actividad gane peso y utilice mejor sus instalaciones.
Hay un cambio que determina cómo debemos valorar la empresa: el 29 de septiembre, Medios comunicó que había discontinuado sus actividades de terapias avanzadas. Por tanto, no atribuimos valor a una futura plataforma de vacunas personalizadas contra el cáncer. La inversión debe sostenerse con distribución, preparación de medicamentos y eficiencia operativa. Actualización estratégica de Medios.
Dónde podría estar la oportunidad
Nuestra interpretación es que la cotización refleja dudas sobre la capacidad de convertir crecimiento en beneficio. Es una inferencia, no una medida directa de lo que piensa cada inversor. Y esas dudas tienen fundamento.
En el primer semestre de 2026, Medios reportó ingresos de 1.074,9 millones de euros, un 8,4% más, pero su EBITDA pre cayó un 5,1%, hasta 44 millones. El margen descendió del 4,7% al 4,1%. El flujo operativo se redujo de 23,4 a 11,2 millones y el flujo libre antes de adquisiciones quedó en 3,1 millones. Resultados semestrales.
En palabras simples, vender más no está dejando más dinero. El EBITDA aproxima el resultado operativo antes de intereses, impuestos y amortizaciones, pero no equivale a caja disponible para el accionista. Además, la denominación “pre” excluye determinados gastos.
La compañía ya había recortado en julio su previsión anual de EBITDA pre: pasó de 94–102 millones a 88–92 millones de euros, mientras elevaba la expectativa de ingresos. Medios atribuyó el deterioro a presión de precios, peores perspectivas en cannabis medicinal y un desempeño internacional inferior al previsto. Revisión de previsiones.
El posible error del mercado sería extrapolar ese deterioro indefinidamente. Para aprovecharlo necesitamos evidencia de que los márgenes pueden estabilizarse y la caja recuperarse. Un múltiplo aparentemente bajo, por sí solo, no demuestra que exista una oportunidad.
Los motores que justificarían entrar
El primer motor es mejorar la rentabilidad de la preparación de medicamentos. Hay una señal inicial: el margen EBITDA pre de terapias específicas para pacientes subió del 8,9% en el primer trimestre al 10,2% en el segundo. Sin embargo, todavía quedó por debajo del 10,5% del segundo trimestre de 2025. Vemos un comienzo de recuperación, no una mejora consolidada. Resultados semestrales.
El segundo motor es integrar mejor las operaciones europeas. El 1 de octubre de 2026 se completó la adquisición del 74% de Caelo, proveedor de ingredientes y materias primas farmacéuticas. La lógica es compartir compras, ampliar el catálogo y vender a más clientes utilizando la red existente. El cierre ya ocurrió: el siguiente paso relevante será comprobar su contribución económica. Cierre de la adquisición.
La operación se anunció con financiación mediante deuda, un precio vinculado al desempeño futuro y opciones sobre el 26% restante. Por eso, no contabilizamos las sinergias como beneficio gratuito: también debemos considerar financiación, integración y obligaciones futuras. Comunicación de la operación.
El tercer motor es una asignación de capital más disciplinada. La dirección plantea alcanzar alrededor de 170 millones de EBITDA ajustado en 2031, frente a una base de 87 millones en 2025 bajo su nueva definición. Es una ambición corporativa, no nuestra previsión. Tampoco mezclamos ese indicador con el antiguo EBITDA pre: la nueva metodología limita los ajustes a adquisiciones y reestructuraciones. Estrategia y definición de resultados.
Qué precio tiene sentido pagar
Preferimos valorar Medios por su capacidad de generar caja después de intereses y arrendamientos.
En 2025, la compañía reportó 44 millones de euros de flujo libre antes de adquisiciones. Sin embargo, los intereses pagados —10 millones— y las amortizaciones de pasivos por arrendamiento —5,1 millones— aparecen en financiación. Al restarlos, obtenemos aproximadamente 28,9 millones de euros, antes de compras de empresas, recompras y amortizaciones de préstamos. Es nuestro cálculo, no una cifra adicional reportada por Medios. Informe anual de 2025, estado de flujos de efectivo.
Esa diferencia importa: no podemos tratar toda la caja operativa como dinero distribuible. Tampoco extrapolamos automáticamente los 28,9 millones, porque 2026 está mostrando un deterioro.
Para nuestros escenarios estimamos la caja anual normalizada atribuible al accionista en 2028, después de inversión operativa, impuestos, intereses y arrendamientos. La dividimos por una rentabilidad de caja exigida y por 25,5 millones de acciones. Utilizamos conservadoramente todo el capital emitido, sin descontar la autocartera ni anticipar nuevas recompras. Capital y autocartera.
En palabras simples, cuanto menos fiable sea esa caja, menos pagaríamos por cada euro que produzca. Las rentabilidades exigidas del 12%, 9% y 8% son supuestos nuestros de valoración; no son dividendos prometidos ni múltiplos de comparables verificados.
Escenario bajista: 6,50 euros. Estimamos 20 millones de caja anual y exigimos un rendimiento del 12%. Representa una recuperación incompleta, presión persistente sobre márgenes y consumo de recursos en reorganización. Implica una pérdida aproximada del 37% desde 10,32 euros.
Escenario base: 13,50 euros. Estimamos 31 millones de caja anual y exigimos un 9%. Supone recuperar y superar modestamente la caja de 2025 mediante eficiencia y crecimiento del negocio existente. No necesita ingresos de terapias avanzadas ni nuevas adquisiciones todavía no comprometidas. El potencial sería del 31%.
Escenario alcista: alrededor de 19,50 euros. Estimamos 40 millones de caja anual y exigimos un 8%. Requiere una mejora sostenida de márgenes, buena integración y menor incertidumbre sobre la conversión de beneficios en efectivo. El potencial rondaría el 89%.
Los tres escenarios comparten un horizonte de 24 meses, hasta octubre de 2028. Son valores orientativos al final del período, no valores presentes garantizados. No añadimos dividendos ni caja acumulada al objetivo, y no asignamos probabilidades: todavía no hay evidencia suficiente para justificar un valor esperado preciso.
El modelo supone que la deuda puede atenderse o refinanciarse sin una ampliación de capital perjudicial. Las obligaciones de compra de participaciones minoritarias y la financiación posterior a Caelo deben incorporarse a la revisión antes de invertir; si consumen más recursos de lo previsto, los objetivos bajarían.
Qué esperamos que ocurra
El siguiente punto de comprobación es el 10 de noviembre de 2026, fecha anunciada para los resultados de los nueve primeros meses. Buscaremos estabilización de márgenes, mejora de caja y mantenimiento de las previsiones sobre una base comparable. Calendario corporativo.
Caelo cerró en octubre, de modo que no esperamos que sus resultados expliquen el trimestre terminado en septiembre. Sí sería útil recibir más claridad sobre financiación, compromisos pendientes y calendario de integración.
El plan estratégico y la compra ya son públicos. Para provocar una revalorización duradera, esperamos que Medios convierta esos anuncios en resultados mejores que los implícitos en nuestra valoración. Un aumento de ventas acompañado de otra caída de rentabilidad no sería suficiente.
Durante 2027 buscaríamos confirmación en varios períodos. Esa es nuestra ventana de seguimiento, no una fecha corporativa comprometida. Si la recuperación se retrasa, mantendríamos una valoración exigente; no prolongaríamos indefinidamente el plazo solo porque la acción parezca barata.
Qué podría romper la tesis
El argumento más sólido para no invertir es que los márgenes bajos sean una característica estructural y que la competencia o los sistemas de reembolso absorban las mejoras de eficiencia. En ese caso, crecer podría exigir más inventarios y financiación sin aumentar proporcionalmente la caja del accionista.
También existe riesgo de ejecución: integrar adquisiciones, reorganizar instalaciones y preservar la calidad farmacéutica requiere recursos. Un problema regulatorio o de fabricación podría afectar tanto ingresos como reputación.
Antes de arriesgar capital necesitamos verificar la conciliación entre EBITDA pre y EBITDA ajustado, la caja después de todos los pagos financieros, el balance posterior a Caelo y los compromisos con minoritarios. El informe semestral identificaba aproximadamente 11 millones de euros de obligaciones con minoritarios con vencimiento inferior a un año, que merecen seguimiento específico. Informe semestral, notas financieras.
Una caída de cotización no invalidaría por sí sola la inversión. Sí la invalidaría comprobar que la recuperación depende de excluir gastos recurrentes, que el negocio no puede sostener unos 30 millones anuales de caja normalizada o que necesita financiación dilutiva para cumplir sus compromisos.
Cómo entraríamos y cómo saldríamos
Con estas estimaciones, nuestra entrada ideal sería entre 8 y 8,50 euros, y el máximo, 8,80 euros, condicionado a que la evolución operativa sostenga la valoración.
Los niveles proceden de la asimetría, no de soportes técnicos. Desde 8,50 euros, alcanzar 13,50 ofrecería una ganancia del 58,8%, frente a una pérdida del 23,5% si se materializa el escenario de 6,50: aproximadamente 2,5 unidades de ganancia potencial por cada unidad de pérdida. Cerca de 8,80, esa relación sigue ligeramente por encima de 2 a 1.
A 10,32 euros, en cambio, el potencial base del 31% queda por debajo de la pérdida bajista del 37%. Esa es la principal razón para esperar.
Una caída hasta nuestro rango no activaría una compra automática. Exigiríamos estabilización de márgenes, mejor conversión de caja y claridad sobre financiación. Si coinciden precio y confirmación, comenzaríamos con una posición del 0,5%–1% de una cartera diversificada, ampliable hasta aproximadamente el 2% tras varios resultados consistentes. La clasificamos como una recuperación operativa de pequeña capitalización y riesgo elevado.
Consideraríamos tomar beneficios entre 12,50 y 13,50 euros si el precio alcanza esa zona antes de que aumente nuestra estimación de caja. Mantener hasta el escenario alcista exigiría evidencia nueva.
Los 6,50 euros no son un stop, sino un escenario de valoración. Reduciríamos o cerraríamos antes si se deterioran los fundamentos. Después de noviembre actualizaríamos los supuestos; si al primer semestre de 2027 no aparece una mejora verificable, revisaríamos la idea desde cero.
Nuestra decisión
Esperaríamos. Medios conserva posibilidades de crear valor, pero hoy la recuperación de caja todavía necesita demostrarse y el precio ofrece un margen de seguridad insuficiente frente a nuestro escenario bajista.
Cambiaríamos a BUY si pudiéramos entrar hasta 8,80 euros con confirmación operativa y financiera, o si nuevos resultados elevaran de forma fundamentada el valor del negocio. La prioridad es comprar una recuperación que pueda medirse en efectivo.
TRADE CARD
Ticker: ILM1 — Xetra; ISIN DE000A1MMCC8.
Long/Short: Long potencial; sin entrada propuesta hoy.
Precio de referencia y fecha: 10,32 €; cierre del 13/10/2026.
Entrada ideal: 8,00–8,50 €, con confirmación operativa.
Entrada máxima: 8,80 €, bajo los supuestos actuales.
Target: 13,50 €.
Bear/Base/Bull: 6,50 € / 13,50 € / aproximadamente 19,50 €.
Catalizador y fecha: Resultados de nueve meses; 10/11/2026.
Qué esperamos: Márgenes estables, recuperación de caja y claridad financiera tras Caelo.
Invalidación: Incapacidad estructural de recuperar unos 30 M€ de caja anual normalizada, ajustes recurrentes que oculten deterioro o financiación dilutiva necesaria.
Salida: Beneficios parciales en 12,50–13,50 €; cierre por invalidación. Stop de precio: no definido.
Risk/Reward: Desde 8,50 €, +58,8% frente a −23,5%; 2,5:1. Desde 10,32 €, +30,8% frente a −37,0%; 0,83:1. El escenario bajista no limita la pérdida máxima.
Horizonte: 24 meses; octubre de 2028.
Tamaño orientativo: 0% mientras esperamos; 0,5%–1% inicial condicionado, hasta aproximadamente 2% con confirmación.
Convicción 1–10: 5/10 en la oportunidad de inversión.
DECISIÓN: WATCH

Rafael Apodaca
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
Rafael Apodaca
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน