
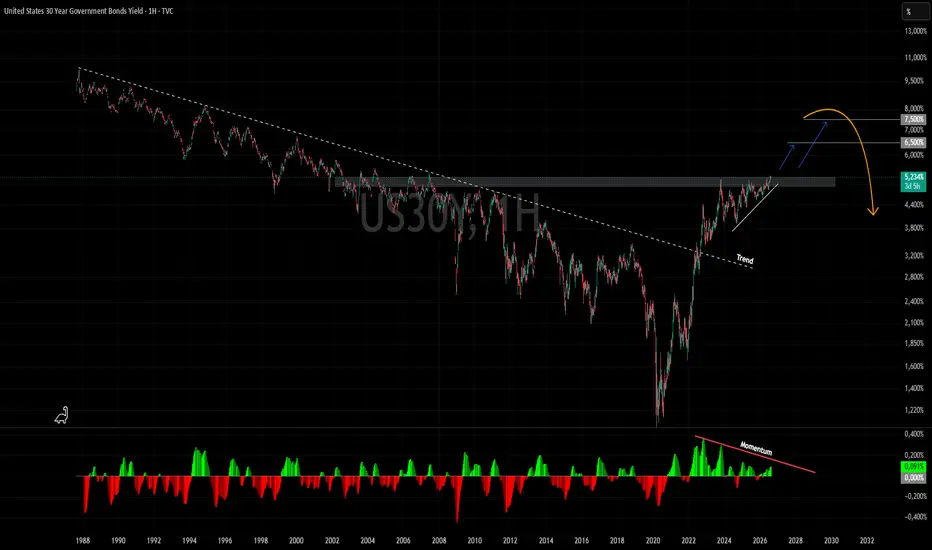
ABD 30 Yıllık Hazine Tahvili: %6,5-7,5 Getiri Bandında Neden Dikkat Çekici?
Teknik Görünüm, Çift Yönlü Kazanç ve Getiri-Fiyat Mantığı Üzerine Bir Değerlendirme
Genel Bakış
ABD 30 yıllık Hazine tahvili (US30Y) getirisi, uzun vadeli düşen trend kanalının üst bandına üzerinde ve Diagonel yapıdadır. Grafikte görüldüğü üzere getiri, tarihsel trend çizgisini yukarı yönlü kırmış durumda ve momentum göstergesinde bir zayıflama sinyali oluşmaya başlamış görünüyor. Fiyatın yükselen trend çizgisi üzerindeki hareketini korurken, geçmişte güçlü bir direnç oluşturan eski Supply (Arz) bölge yapısını test ederek buradaki likiditeyi topladığı görülüyor. Eski arz bölgesinin desteğe dönüşme çabası, %6,5-7,5 aralığının fiyatlama açısından neden kritik bir hedef bölge olabileceğini gündeme getiriyor.
Bu yazı yatırım tavsiyesi niteliği taşımaz; amaç, getiri-fiyat mekaniğini ve bu bölgenin neden tahvil yatırımcıları tarafından izlendiğini teknik ve kavramsal düzeyde açıklamaktır.*
1. Getiri ile Fiyat Neden Ters Orantılıdır?
Tahvil piyasasının temel prensibi basittir: getiri yükseldiğinde tahvil fiyatı düşer, getiri düştüğünde fiyat yükselir.
Bunun nedeni, sabit kupon ödemeli bir tahvilin piyasa değerinin, güncel faiz ortamına göre yeniden fiyatlanmasıdır. Piyasa faizleri yükseldiğinde, geçmişte ihraç edilmiş düşük kuponlu tahviller görece cazibesini kaybeder ve fiyatları geriler. Faizler gerilediğinde ise tam tersi yaşanır.
2. Neden %6,5-7,5 Bandı Önemli?
Bu bölge, uzun vadeli düşüş trendinin kırılım sonrası majör direnç bölgesiyle örtüşüyor. Teknik olarak böyle bir bölgede iki senaryo tartışılır:
Trend kırılımı devam ederse: Getiri daha da yükselebilir, bu da tahvil fiyatlarında ek gerilemeye işaret eder.
Bölge tepe/direnç olarak çalışırsa:** Getiri geri çekilmeye başlar, bu da tahvil fiyatlarında yukarı yönlü hareket anlamına gelir.
Grafikteki momentum göstergesindeki zayıflama eğilimi ve eski Supply alanının desteğe dönüşme biçimi, ikinci senaryonun makro döngü açısından yakından izlenmesi gereken bir ihtimal olduğunu düşündürüyor.
3. Yüksek Getiri Döneminde Tahvil Almanın Mantığı: Çift Yönlü Kazanç Mekanizması
Getiri seviyeleri zirveye yakınken (yani tahvil fiyatları tarihsel olarak en ucuz seviyelerindeyken) pozisyon almanın en büyük avantajı, faizlerin düşüşe geçmesiyle birlikte devreye giren **çift yönlü (dual-engine) kazanç** yapısıdır. Yatırımcı bu süreçte tek bir varlıktan iki farklı şekilde getiri elde eder:
1. Nakit Akışı Kazancı (Kupon Kilitleme):** Tahvili zirve getiri seviyesinden satın aldığınızda, o yüksek faiz oranını vade sonuna kadar (veya elinizde tuttukunuz sürece) garantilemiş olursunuz. İleride makroekonomik nedenlerle piyasa faizleri %3'e, %2'ye bile düşse, sizin portföyünüz zirveden kilitlediğiniz %7'lik yüksek nakit akışını üretmeye devam eder.
2. Sermaye Kazancı (Capital Gains / Fiyat Artışı):** Piyasada faizler düşmeye başladığında, yeni ihraç edilen tahvillerin getirisi düşük kalacaktır. Bu durum, sizin elinizdeki "yüksek kupon ödeyen" eski tahvillere olan talebi patlatır. Talep arttıkça tahvilinizin ikincil piyasadaki ana para değeri hızla yükselir. Zirvede ucuza aldığınız tahvili, faizler düştüğünde çok daha yüksek bir fiyattan satarak devasa bir sermaye kazancı elde edebilirsiniz.
Özetle: Faizler düşerken hem yüksek faiz geliri cebinizde kalır hem de varlığınızın kendi değeri değerlenir.
4. Getiri Düşüşünün Fiyata Etkisi: Duration Mantığı
30 yıllık tahviller, uzun vadeleri nedeniyle faiz değişimlerine karşı oldukça hassastır. Bu hassasiyet duration (süre) kavramıyla ölçülür.
Kabaca yaklaşım formülü:
`Fiyat Değişimi ≈ -Duration × Getiri Değişimi`
30 yıllık tahvillerde modifiye duration genellikle 17-19 yıl bandındadır. Bu da şu anlama gelir: getiride yaşanacak 100 baz puanlık (%1) bir düşüş, tahvil fiyatında kabaca %17-19 aralığında bir artışa denk gelebilir. Bu nedenle uzun vadeli tahviller, kısa vadeli tahvillere kıyasla faiz hareketlerine çok daha duyarlı, adeta kaldıraçlı bir araç gibi davranır.
📊 US30Y Faiz Düşüşü & Tahvil Fiyatı Değişim Simülasyonu
(Ortalama Modifiye Duration ~18 Yıl Olarak Hesaplanmıştır)
🔹 Senaryo 1: Ara Direnç Testi
Başlangıç Getirisi: %7.500 (Olası Tepe) ➔ Yeni Seviye: %6.500
Faiz Değişimi: -100 bps (-%1)
Tahvil Fiyatındaki Değişim: +%18.00 📈
Çift Yönlü Kazanç: Yüksek Kupon Getirisi + %18 Sermaye Kazancı
🔹 Senaryo 2: Güçlü Faiz İndirimi
Başlangıç Getirisi: %7.500 (Olası Tepe) ➔ Yeni Seviye: %5.500
Faiz Değişimi: -200 bps (-%2)
Tahvil Fiyatındaki Değişim: +%36.00 🚀
Çift Yönlü Kazanç: Yüksek Kupon Getirisi + %36 Sermaye Kazancı
🔹 Senaryo 3: Resesyon & Güvenli Liman Rallisi
Başlangıç Getirisi: %7.500 (Olası Tepe) ➔ Yeni Seviye: %4.500
Faiz Değişimi: -300 bps (-%3)
Tahvil Fiyatındaki Değişim: +%54.00 🔥
Çift Yönlü Kazanç: Yüksek Kupon Getirisi + %54 Sermaye Kazancı
*Not: Faiz değişimleri büyüdükçe matematiksel doğrusal modelin yanına **Convexity (Dışbükeylik)** etkisi de eklenir ve fiyat lehine pozitif yönde ek getiri sağlar.*
5. Piyasada Nasıl Takip Edilir / Pozisyon Alınır?
Doğrudan tahvil:Hazine ihalelerinden veya ikincil piyasadan doğrudan alım.
ETF üzerinden:** TLT gibi 20+ yıl vadeli Hazine tahvili ETF'leri, getiri-fiyat ilişkisini birebir yansıtır.
Vadeli işlem / opsiyon:** Daha kaldıraçlı, daha yüksek risk profilli alternatifler.
6. Risk Faktörleri
Bu bölgenin direnç olarak çalışacağı garanti değildir. Getiriyi etkileyen başlıca makro değişkenler:
* Enflasyon beklentileri ve yapışkan veri setleri
* Fed (Merkez Bankası) para politikası kararları
* ABD bütçe açığı ve Hazine arzı
* Küresel risk iştahı ve güvenli liman talebi
Teknik görünüm bir olasılık sunar, kesinlik değil. Pozisyon almadan önce makro veri akışının ve merkez bankası duruşunun yakından izlenmesi önemlidir.
Sonuç
%6,5-7,5 getiri bandı, hem teknik hem de tarihsel açıdan ABD 30 yıllık tahvili için kritik bir bölge olarak öne çıkıyor. Bu seviyelerde oluşabilecek bir getiri dönüşü, uzun duration yapısı sayesinde yatırımcısına hem yüksek kupon getirisi sağlama hem de fiyattaki yükselişle sermayesini büyütme fırsatı sunarak **çift yönlü bir kazanç kapısı** aralayabilir. Ancak her teknik senaryoda olduğu gibi, makro gelişmeler nihai yönü belirleyecektir.
Bu içerik yalnızca eğitim ve bilgilendirme amaçlıdır, yatırım tavsiyesi değildir.

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน