การศึกษา
Gli indici non ce la raccontano giusta
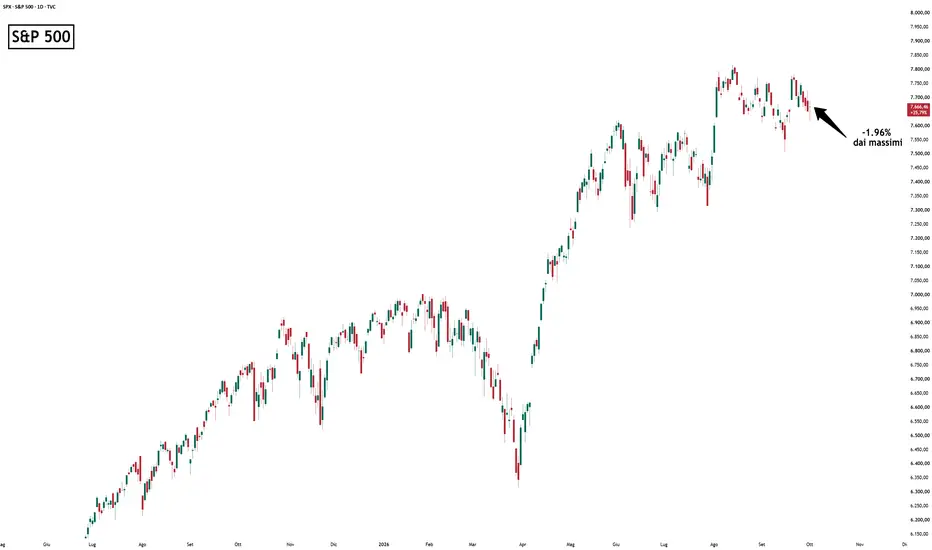
Se oggi guardassimo solo a S&P 500 e Nasdaq avremmo un quadro del mercato azionario perfetto.
Siamo in una situazione strana con indici azionari sui massimi e rendimenti decennali americani al livello più alto dal 2002: 5.34%
E' normale che sia così?
No.
Allora entriamo un pochino nel dettaglio degli indici.
S&P 500 e Nasdaq sono indici pesati per capitalizzazione: ogni titolo pesa in proporzione al suo valore in Borsa.
I titoli più pesanti sono i colossi dell'intelligenza artificiale, quelli con performance brillanti e che ultimamente stanno salendo. Loro da soli bastano a trascinare al rialzo l'indice intero.
E il resto dei titoli?
Prendendo lo S&P 500 equipesato, la versione dell'indice in cui ogni titolo pesa allo stesso modo (circa 0.2%), si sta avviando a chiudere la settima settimana consecutiva di ribasso.
Dal 1990 è successo solo altre due volte: nel 2002 e nel 2022, non proprio due periodi che ricordiamo con nostalgia sul mercato azionario.

Ma non finisce qui. Più guardiamo altri comparti, più la situazione peggiora.

Le small cap del Russell 2000 sono a -8.5% dai massimi di agosto e vendono dal secondo peggior trimestre di performance relativa contro S&P 500 dal 1999 (quasi 10%)
Anche le banche sono in correzione da agosto con una perdita del 12.5%.
Le utilities sono addirittura a -16.5% dai massimi di febbraio, molto vicine al bear market.
Volendo potremmo ancora aggiungere il real estate, in ribasso di circa 10% nell'ultimo mese, e i titoli tech non profittevoli che scendono dell'11% nel Q3.
Cosa accomuna tutti questi comparti?
I tassi. Rendimenti al rialzo incidono negativamente su small cap, banche (in base all'inclinazione della curva), utilities, real estate e titoli tech con flussi di cassa lontani nel futuro.
Il problema è che molti di questi sono anche comparti ciclici dell'economia.
Small cap, banche e real estate, ad esempio, funzionano bene quando l'economia è in crescita. Una loro inversione in genere annuncia un periodo non così roseo per la crescita economica.
Nonostante questo, gli indici non scendono.
Una manciata di titoli dell'AI sono sufficienti per sostenere le quotazioni di tutto l'S&P 500 e agli investitori va bene così perché sono investiti per la maggior parte proprio su quei titoli.
Quello che però ci racconta il resto del mercato non è così positivo e, probabilmente, un minimo di attenzione in più dovremmo farla in questo finale di anno.
- S&P 500 a -1.96% dai massimi.
- Nasdaq 100 a -0.85% dai massimi.
Siamo in una situazione strana con indici azionari sui massimi e rendimenti decennali americani al livello più alto dal 2002: 5.34%
E' normale che sia così?
No.
Allora entriamo un pochino nel dettaglio degli indici.
S&P 500 e Nasdaq sono indici pesati per capitalizzazione: ogni titolo pesa in proporzione al suo valore in Borsa.
I titoli più pesanti sono i colossi dell'intelligenza artificiale, quelli con performance brillanti e che ultimamente stanno salendo. Loro da soli bastano a trascinare al rialzo l'indice intero.
E il resto dei titoli?
Prendendo lo S&P 500 equipesato, la versione dell'indice in cui ogni titolo pesa allo stesso modo (circa 0.2%), si sta avviando a chiudere la settima settimana consecutiva di ribasso.
Dal 1990 è successo solo altre due volte: nel 2002 e nel 2022, non proprio due periodi che ricordiamo con nostalgia sul mercato azionario.
Ma non finisce qui. Più guardiamo altri comparti, più la situazione peggiora.
Le small cap del Russell 2000 sono a -8.5% dai massimi di agosto e vendono dal secondo peggior trimestre di performance relativa contro S&P 500 dal 1999 (quasi 10%)
Anche le banche sono in correzione da agosto con una perdita del 12.5%.
Le utilities sono addirittura a -16.5% dai massimi di febbraio, molto vicine al bear market.
Volendo potremmo ancora aggiungere il real estate, in ribasso di circa 10% nell'ultimo mese, e i titoli tech non profittevoli che scendono dell'11% nel Q3.
Cosa accomuna tutti questi comparti?
I tassi. Rendimenti al rialzo incidono negativamente su small cap, banche (in base all'inclinazione della curva), utilities, real estate e titoli tech con flussi di cassa lontani nel futuro.
Il problema è che molti di questi sono anche comparti ciclici dell'economia.
Small cap, banche e real estate, ad esempio, funzionano bene quando l'economia è in crescita. Una loro inversione in genere annuncia un periodo non così roseo per la crescita economica.
Nonostante questo, gli indici non scendono.
Una manciata di titoli dell'AI sono sufficienti per sostenere le quotazioni di tutto l'S&P 500 e agli investitori va bene così perché sono investiti per la maggior parte proprio su quei titoli.
Quello che però ci racconta il resto del mercato non è così positivo e, probabilmente, un minimo di attenzione in più dovremmo farla in questo finale di anno.

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน