Morning Call - 13/10/2026 - Trump e China Impactam o Mercado
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
11:00 – USA – Vendas de Casas Usadas
Agenda de Autoridades:
14:00 – USA – Thomas Barkin, do Fed de Richmond (Não Vota)
17:00 – USA – Susan Collins, do Fed de Boston (Não Vota)
Agenda de Balanços:
6:55 – USA – UnitedHealth
7:20 – USA – Johnson & Johnson
7:30 – USA – Wells Fargo
7:45 – USA – JPMorgan Chase
8:30 – USA – Goldman Sachs
9:00 – USA – Citigroup
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLX2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
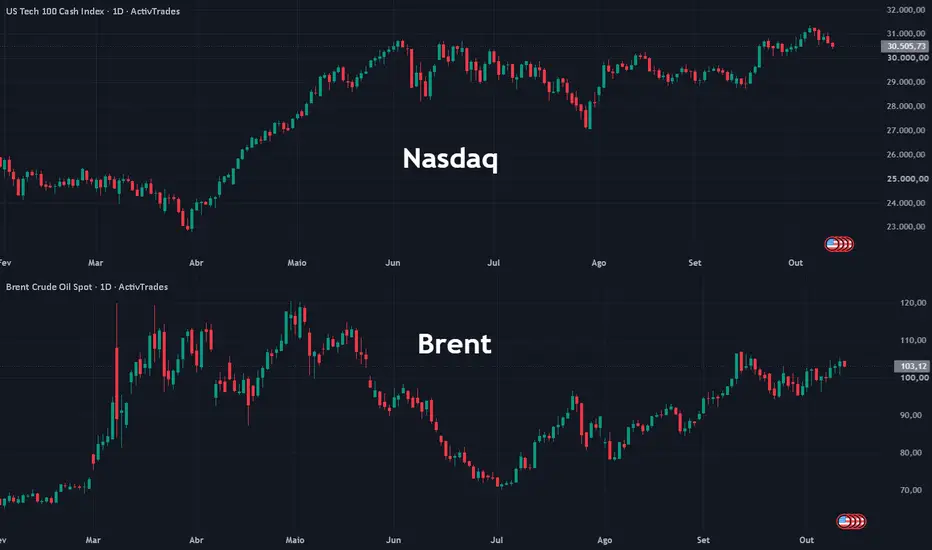
 USARUS — operam majoritariamente em alta nesta terça-feira, beneficiados pelo recuo do petróleo e dos rendimentos dos Treasuries. O Nasdaq, entretanto, contraria o movimento e registra perdas, pressionado por uma nova onda de vendas no setor de semicondutores, após avanços tecnológicos na China reacenderem preocupações com a concorrência e as avaliações das empresas de inteligência artificial.
Os futuros do Nasdaq recuam cerca de 0,4%, com Micron Technology perdendo 2,5% no pré-mercado e Nvidia caindo aproximadamente 0,6%. O movimento reflete uma reavaliação das perspectivas para a indústria de chips, um dos principais motores da valorização de Wall Street nos últimos anos.
A pressão ganhou força após informações sobre o progresso tecnológico da chinesa ChangXin Memory Technologies, a CXMT, levantarem dúvidas sobre a capacidade das fabricantes estabelecidas de preservar sua vantagem competitiva. Os avanços no desenvolvimento de chips de memória sugerem que a concorrência chinesa poderá se intensificar mais rapidamente do que o mercado antecipava.
Para Julien Lafargue, estrategista-chefe de mercado do Barclays Private Bank, os acontecimentos reforçam uma característica frequentemente subestimada pelos traders: a natureza cíclica da indústria de semicondutores. O estrategista avalia que a entrada de novos concorrentes poderá antecipar um período de maior pressão sobre preços e margens, especialmente no segmento de memórias.
As preocupações surgem após quatro anos de forte valorização das empresas ligadas à inteligência artificial, sustentada por investimentos bilionários em infraestrutura e pela expectativa de crescimento acelerado dos lucros. Agora, o mercado começa a questionar não apenas o retorno desses investimentos, mas também a concentração dos ganhos em um grupo relativamente pequeno de companhias.
O debate ganhou força depois que Hock Tan, CEO da Broadcom, comparou parte dos fluxos financeiros direcionados ao setor de inteligência artificial a apostas de cassino, reforçando a discussão sobre o risco de excesso de capital e expectativas elevadas em determinados segmentos da indústria.
A realização de lucros nas ações de tecnologia favorece uma migração parcial de recursos para os títulos do Tesouro americano. O rendimento do Treasury de 10 anos recua para 5,193%, afastando-se da máxima de 24 anos de 5,364% registrada na semana passada.
O movimento representa um alívio após sucessivas ondas de vendas no mercado global de renda fixa, provocadas pela combinação entre inflação persistente, preços elevados de energia e preocupações com o crescimento da dívida pública.
Charu Chanana, estrategista-chefe de investimentos do Saxo Bank, considera que a recuperação dos Treasuries tem caráter predominantemente tático. Na avaliação da estrategista, a inflação ainda elevada, os riscos energéticos e a deterioração fiscal continuam limitando a possibilidade de uma queda sustentada dos rendimentos.
No mercado de commodities, o Brent recua cerca de 1,4%, para US$ 103 por barril, após o governo americano anunciar uma flexibilização temporária das sanções sobre o diesel russo. A medida busca ampliar a disponibilidade de combustíveis no mercado internacional e reduzir as pressões sobre os preços, em um momento de persistentes riscos de abastecimento no Oriente Médio.
O presidente Donald Trump afirmou que a Rússia concordou em aumentar o fornecimento de diesel aos mercados globais, levando Washington a suspender temporariamente restrições que tinham como objetivo limitar as receitas energéticas de Moscou e sua capacidade de financiar a guerra contra a Ucrânia.
A iniciativa, entretanto, enfrenta questionamentos políticos nos Estados Unidos. Parlamentares democratas e republicanos criticaram o entendimento, argumentando que a flexibilização pode entrar em conflito com a legislação americana que restringe a importação de energia russa enquanto Moscou mantiver sua ofensiva contra a Ucrânia.
A capacidade da Rússia de cumprir os compromissos anunciados também gera dúvidas. Segundo Tamas Varga, analista da PVM Oil, a promessa de fornecer entre 3 milhões e 3,5 milhões de toneladas de diesel por mês até o final do ano parece difícil de ser concretizada diante dos problemas enfrentados pelo setor de refino russo.
Ainda assim, a perspectiva de maior oferta contribui para aliviar parte das preocupações com a disponibilidade global de combustíveis, compensando parcialmente os riscos provocados pelos ataques à infraestrutura energética e às rotas de transporte no Oriente Médio.
A queda do petróleo, combinada ao recuo dos rendimentos americanos, também pressiona o dólar, que se afasta das máximas de 18 meses alcançadas recentemente.
No campo macroeconômico, as atenções se voltam para o Índice de Preços ao Consumidor dos Estados Unidos, previsto para quarta-feira. O relatório poderá provocar uma nova mudança nas expectativas para a política monetária, especialmente após a recente turbulência nos mercados de títulos.
Atualmente, os traders atribuem 80,6% de probabilidade de manutenção dos juros pelo Federal Reserve em outubro, contra aproximadamente 51% há um mês. Uma surpresa inflacionária, entretanto, poderá reacender as apostas em novos aumentos das taxas e devolver pressão aos rendimentos dos Treasuries.
Paralelamente, a temporada de balanços do terceiro trimestre começa a ganhar força nesta terça-feira, com a divulgação dos resultados de quatro dos seis maiores bancos americanos: JPMorgan Chase, Goldman Sachs, Citigroup e Wells Fargo.
Os números serão acompanhados de perto para avaliar os efeitos dos juros elevados sobre o crescimento do crédito, os custos de financiamento e a atividade de fusões e aquisições. Os comentários dos executivos também poderão oferecer pistas sobre a resistência do consumidor e das empresas diante das condições financeiras mais restritivas.
Assim, Wall Street inicia a sessão dividida entre o alívio proporcionado pela queda dos juros e do petróleo e uma reavaliação das expectativas para a inteligência artificial. O desempenho dos bancos e os dados de inflação serão os próximos testes para determinar se a recuperação das bolsas poderá ganhar força além das grandes empresas de tecnologia.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em alta nesta terça-feira e atingem os maiores níveis em uma semana, beneficiados pelo recuo do petróleo e dos rendimentos dos títulos soberanos. A recuperação, entretanto, perde força diante das quedas nos setores de tecnologia e luxo, pressionados por notícias corporativas e preocupações com a concorrência chinesa.
O Euro Stoxx 50EURO50 avança cerca de 0,2%, enquanto o DAX GER40 sobe 0,6%, ampliando a recuperação após semanas de turbulência nos mercados financeiros.
O principal fator de alívio vem da combinação entre energia mais barata e juros de longo prazo em queda. Os preços do petróleo recuam enquanto os traders reavaliam os riscos de abastecimento após os ataques à Arábia Saudita e consideram a possibilidade de um aumento das exportações russas de diesel.
Ao mesmo tempo, os rendimentos dos títulos soberanos da zona do euro acompanham a queda dos Treasuries americanos. O movimento é favorecido pela migração de recursos para a renda fixa, em meio a uma nova onda de vendas de ações de tecnologia nos mercados globais.
Nas últimas semanas, a valorização do petróleo e a disparada dos rendimentos dos títulos pressionaram as bolsas europeias, especialmente pela elevada dependência da região em relação às importações de energia. O aumento simultâneo dos custos de produção e financiamento alimentou preocupações com a inflação e a capacidade de crescimento das empresas.
Para Lauren Hyslop, gestora de investimentos da Mattioli Woods, o mercado europeu enfrenta um cenário de forças opostas: de um lado, resultados corporativos relativamente resilientes; de outro, condições financeiras cada vez mais restritivas. A estrategista destaca que os bancos estão entre os setores capazes de se beneficiar de juros elevados, graças à possibilidade de ampliar as margens sobre novos empréstimos.
Esse movimento aparece na sessão desta terça-feira. O setor químico lidera os ganhos, com alta de 1,7%, enquanto os grandes bancos avançam aproximadamente 1%, contribuindo para sustentar os principais índices regionais.
Na direção contrária, as ações de tecnologia recuam 0,9%, acompanhando uma correção global no setor de semicondutores. A pressão ganhou força após informações sobre avanços tecnológicos da chinesa ChangXin Memory Technologies, a CXMT, reacenderem preocupações com o aumento da concorrência no mercado internacional de chips de memória.
Segundo analistas do OCBC, a companhia chinesa apresentou progressos no desenvolvimento de memórias DRAM de maior densidade e planos para lançar um novo produto destinado a servidores até o final do ano. Os anúncios ampliaram os receios de que fabricantes chinesas possam reduzir a vantagem tecnológica dos concorrentes estabelecidos.
Entre as empresas europeias, STMicroelectronics, Soitec e Infineon registram perdas entre 1,4% e 2,3%, enquanto a ASML recua cerca de 1,8%.
O setor de luxo também apresenta desempenho negativo, com queda próxima de 1%, após resultados decepcionantes da LVMH. As ações do maior conglomerado de luxo do mundo caem 1,3%, depois que as vendas do terceiro trimestre ficaram abaixo das expectativas.
A companhia foi prejudicada pelo enfraquecimento da confiança do consumidor chinês, que reduziu a demanda por marcas como Louis Vuitton e Dior. O resultado reforça as preocupações com a recuperação do consumo de produtos de alto padrão na China, um dos mercados mais importantes para as empresas europeias do segmento.
Em contrapartida, Givaudan dispara 7,4% após a fabricante suíça de fragrâncias e aromas divulgar crescimento orgânico de vendas acima das projeções no terceiro trimestre.
A temporada de balanços ganhará intensidade nesta quarta-feira, com a divulgação dos resultados da ASML, um dos principais termômetros dos investimentos globais na indústria de semicondutores. Os traders também acompanharão indicadores econômicos de setembro da Alemanha, que poderão oferecer novas pistas sobre a atividade na maior economia da Europa.
8:25 – BRA – Boletim Focus
11:00 – USA – Vendas de Casas Usadas
Agenda de Autoridades:
14:00 – USA – Thomas Barkin, do Fed de Richmond (Não Vota)
17:00 – USA – Susan Collins, do Fed de Boston (Não Vota)
Agenda de Balanços:
6:55 – USA – UnitedHealth
7:20 – USA – Johnson & Johnson
7:30 – USA – Wells Fargo
7:45 – USA – JPMorgan Chase
8:30 – USA – Goldman Sachs
9:00 – USA – Citigroup
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLX2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam majoritariamente em alta nesta terça-feira, beneficiados pelo recuo do petróleo e dos rendimentos dos Treasuries. O Nasdaq, entretanto, contraria o movimento e registra perdas, pressionado por uma nova onda de vendas no setor de semicondutores, após avanços tecnológicos na China reacenderem preocupações com a concorrência e as avaliações das empresas de inteligência artificial.Os futuros do Nasdaq recuam cerca de 0,4%, com Micron Technology perdendo 2,5% no pré-mercado e Nvidia caindo aproximadamente 0,6%. O movimento reflete uma reavaliação das perspectivas para a indústria de chips, um dos principais motores da valorização de Wall Street nos últimos anos.
A pressão ganhou força após informações sobre o progresso tecnológico da chinesa ChangXin Memory Technologies, a CXMT, levantarem dúvidas sobre a capacidade das fabricantes estabelecidas de preservar sua vantagem competitiva. Os avanços no desenvolvimento de chips de memória sugerem que a concorrência chinesa poderá se intensificar mais rapidamente do que o mercado antecipava.
Para Julien Lafargue, estrategista-chefe de mercado do Barclays Private Bank, os acontecimentos reforçam uma característica frequentemente subestimada pelos traders: a natureza cíclica da indústria de semicondutores. O estrategista avalia que a entrada de novos concorrentes poderá antecipar um período de maior pressão sobre preços e margens, especialmente no segmento de memórias.
As preocupações surgem após quatro anos de forte valorização das empresas ligadas à inteligência artificial, sustentada por investimentos bilionários em infraestrutura e pela expectativa de crescimento acelerado dos lucros. Agora, o mercado começa a questionar não apenas o retorno desses investimentos, mas também a concentração dos ganhos em um grupo relativamente pequeno de companhias.
O debate ganhou força depois que Hock Tan, CEO da Broadcom, comparou parte dos fluxos financeiros direcionados ao setor de inteligência artificial a apostas de cassino, reforçando a discussão sobre o risco de excesso de capital e expectativas elevadas em determinados segmentos da indústria.
A realização de lucros nas ações de tecnologia favorece uma migração parcial de recursos para os títulos do Tesouro americano. O rendimento do Treasury de 10 anos recua para 5,193%, afastando-se da máxima de 24 anos de 5,364% registrada na semana passada.
O movimento representa um alívio após sucessivas ondas de vendas no mercado global de renda fixa, provocadas pela combinação entre inflação persistente, preços elevados de energia e preocupações com o crescimento da dívida pública.
Charu Chanana, estrategista-chefe de investimentos do Saxo Bank, considera que a recuperação dos Treasuries tem caráter predominantemente tático. Na avaliação da estrategista, a inflação ainda elevada, os riscos energéticos e a deterioração fiscal continuam limitando a possibilidade de uma queda sustentada dos rendimentos.
No mercado de commodities, o Brent recua cerca de 1,4%, para US$ 103 por barril, após o governo americano anunciar uma flexibilização temporária das sanções sobre o diesel russo. A medida busca ampliar a disponibilidade de combustíveis no mercado internacional e reduzir as pressões sobre os preços, em um momento de persistentes riscos de abastecimento no Oriente Médio.
O presidente Donald Trump afirmou que a Rússia concordou em aumentar o fornecimento de diesel aos mercados globais, levando Washington a suspender temporariamente restrições que tinham como objetivo limitar as receitas energéticas de Moscou e sua capacidade de financiar a guerra contra a Ucrânia.
A iniciativa, entretanto, enfrenta questionamentos políticos nos Estados Unidos. Parlamentares democratas e republicanos criticaram o entendimento, argumentando que a flexibilização pode entrar em conflito com a legislação americana que restringe a importação de energia russa enquanto Moscou mantiver sua ofensiva contra a Ucrânia.
A capacidade da Rússia de cumprir os compromissos anunciados também gera dúvidas. Segundo Tamas Varga, analista da PVM Oil, a promessa de fornecer entre 3 milhões e 3,5 milhões de toneladas de diesel por mês até o final do ano parece difícil de ser concretizada diante dos problemas enfrentados pelo setor de refino russo.
Ainda assim, a perspectiva de maior oferta contribui para aliviar parte das preocupações com a disponibilidade global de combustíveis, compensando parcialmente os riscos provocados pelos ataques à infraestrutura energética e às rotas de transporte no Oriente Médio.
A queda do petróleo, combinada ao recuo dos rendimentos americanos, também pressiona o dólar, que se afasta das máximas de 18 meses alcançadas recentemente.
No campo macroeconômico, as atenções se voltam para o Índice de Preços ao Consumidor dos Estados Unidos, previsto para quarta-feira. O relatório poderá provocar uma nova mudança nas expectativas para a política monetária, especialmente após a recente turbulência nos mercados de títulos.
Atualmente, os traders atribuem 80,6% de probabilidade de manutenção dos juros pelo Federal Reserve em outubro, contra aproximadamente 51% há um mês. Uma surpresa inflacionária, entretanto, poderá reacender as apostas em novos aumentos das taxas e devolver pressão aos rendimentos dos Treasuries.
Paralelamente, a temporada de balanços do terceiro trimestre começa a ganhar força nesta terça-feira, com a divulgação dos resultados de quatro dos seis maiores bancos americanos: JPMorgan Chase, Goldman Sachs, Citigroup e Wells Fargo.
Os números serão acompanhados de perto para avaliar os efeitos dos juros elevados sobre o crescimento do crédito, os custos de financiamento e a atividade de fusões e aquisições. Os comentários dos executivos também poderão oferecer pistas sobre a resistência do consumidor e das empresas diante das condições financeiras mais restritivas.
Assim, Wall Street inicia a sessão dividida entre o alívio proporcionado pela queda dos juros e do petróleo e uma reavaliação das expectativas para a inteligência artificial. O desempenho dos bancos e os dados de inflação serão os próximos testes para determinar se a recuperação das bolsas poderá ganhar força além das grandes empresas de tecnologia.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em alta nesta terça-feira e atingem os maiores níveis em uma semana, beneficiados pelo recuo do petróleo e dos rendimentos dos títulos soberanos. A recuperação, entretanto, perde força diante das quedas nos setores de tecnologia e luxo, pressionados por notícias corporativas e preocupações com a concorrência chinesa.O Euro Stoxx 50
EURO50 avança cerca de 0,2%, enquanto o DAX GER40 sobe 0,6%, ampliando a recuperação após semanas de turbulência nos mercados financeiros.O principal fator de alívio vem da combinação entre energia mais barata e juros de longo prazo em queda. Os preços do petróleo recuam enquanto os traders reavaliam os riscos de abastecimento após os ataques à Arábia Saudita e consideram a possibilidade de um aumento das exportações russas de diesel.
Ao mesmo tempo, os rendimentos dos títulos soberanos da zona do euro acompanham a queda dos Treasuries americanos. O movimento é favorecido pela migração de recursos para a renda fixa, em meio a uma nova onda de vendas de ações de tecnologia nos mercados globais.
Nas últimas semanas, a valorização do petróleo e a disparada dos rendimentos dos títulos pressionaram as bolsas europeias, especialmente pela elevada dependência da região em relação às importações de energia. O aumento simultâneo dos custos de produção e financiamento alimentou preocupações com a inflação e a capacidade de crescimento das empresas.
Para Lauren Hyslop, gestora de investimentos da Mattioli Woods, o mercado europeu enfrenta um cenário de forças opostas: de um lado, resultados corporativos relativamente resilientes; de outro, condições financeiras cada vez mais restritivas. A estrategista destaca que os bancos estão entre os setores capazes de se beneficiar de juros elevados, graças à possibilidade de ampliar as margens sobre novos empréstimos.
Esse movimento aparece na sessão desta terça-feira. O setor químico lidera os ganhos, com alta de 1,7%, enquanto os grandes bancos avançam aproximadamente 1%, contribuindo para sustentar os principais índices regionais.
Na direção contrária, as ações de tecnologia recuam 0,9%, acompanhando uma correção global no setor de semicondutores. A pressão ganhou força após informações sobre avanços tecnológicos da chinesa ChangXin Memory Technologies, a CXMT, reacenderem preocupações com o aumento da concorrência no mercado internacional de chips de memória.
Segundo analistas do OCBC, a companhia chinesa apresentou progressos no desenvolvimento de memórias DRAM de maior densidade e planos para lançar um novo produto destinado a servidores até o final do ano. Os anúncios ampliaram os receios de que fabricantes chinesas possam reduzir a vantagem tecnológica dos concorrentes estabelecidos.
Entre as empresas europeias, STMicroelectronics, Soitec e Infineon registram perdas entre 1,4% e 2,3%, enquanto a ASML recua cerca de 1,8%.
O setor de luxo também apresenta desempenho negativo, com queda próxima de 1%, após resultados decepcionantes da LVMH. As ações do maior conglomerado de luxo do mundo caem 1,3%, depois que as vendas do terceiro trimestre ficaram abaixo das expectativas.
A companhia foi prejudicada pelo enfraquecimento da confiança do consumidor chinês, que reduziu a demanda por marcas como Louis Vuitton e Dior. O resultado reforça as preocupações com a recuperação do consumo de produtos de alto padrão na China, um dos mercados mais importantes para as empresas europeias do segmento.
Em contrapartida, Givaudan dispara 7,4% após a fabricante suíça de fragrâncias e aromas divulgar crescimento orgânico de vendas acima das projeções no terceiro trimestre.
A temporada de balanços ganhará intensidade nesta quarta-feira, com a divulgação dos resultados da ASML, um dos principais termômetros dos investimentos globais na indústria de semicondutores. Os traders também acompanharão indicadores econômicos de setembro da Alemanha, que poderão oferecer novas pistas sobre a atividade na maior economia da Europa.

คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน