
Inflazione al consumo negli Usa ad gosto stabile: +3,4%, «core» al 2,4%.
Le attese sull’imminente riunione FED danno al 90% aumento di 25 bps.
Rendimenti obbligazionari ai massimi dal 2011 in Germania: il 10 anni: 3,5%.
Dario Amodei, CEO di Anthropic: l’AI corre troppo, meglio frenare....
Venerdì 11 settembre le Borse europee hanno accelerato al rialzo dopo la pubblicazione dei dati sull’inflazione americana. I prezzi al consumo sono rimasti stabili ad agosto al 3,4%, mentre l’inflazione core, al netto di alimentari ed energia, si è attestata al 2,4%. Un dato che sarà determinante per la decisione di politica monetaria che la Federal Reserve dovrà assumere questa settimana.
La seduta si è chiusa positivamente: Milano +1,36%, Francoforte +0,82%, Parigi +0,78% e Londra +0,39%. Il recupero di venerdì non cancella però un settembre finora poco generoso per gli investitori: dalla fine di agosto l’MSCI All Countries perde -0,8%, senza tuttavia mostrare segnali di vera capitolazione.
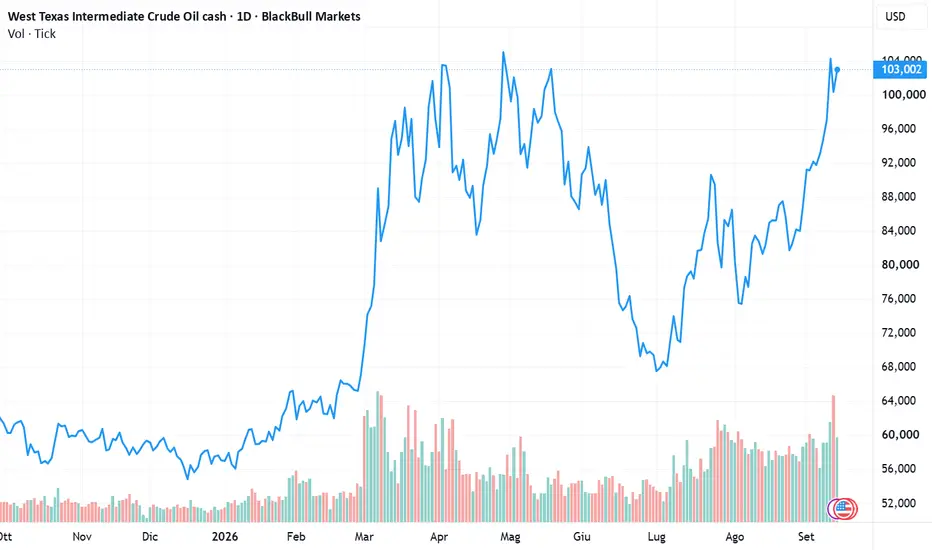
A tenere i mercati sul filo è soprattutto il mix tra petrolio, inflazione e rendimenti obbligazionari. Le tensioni tra Stati Uniti e Iran hanno spinto nuovamente il prezzo del greggio, alimentando i timori di una nuova accelerazione dell’inflazione. Il Treasury decennale si è così avvicinato pericolosamente alla soglia psicologica del 5%, mentre in Europa il Bund tedesco ha raggiunto il 3,50%, massimo dal 2011.
Sul fronte Fed, l’inflazione core di agosto, salita +0,3% mensile, il ritmo più elevato da aprile, rende ormai quasi scontato un rialzo dei tassi nella riunione di questa settimana, con una probabilità prezzata dal mercato intorno al 90%.
La vera partita, però, non riguarda tanto la decisione quanto il messaggio successivo. Se la Fed presentasse il rialzo come una misura precauzionale, i mercati potrebbero interpretarlo come un “dovish hike”, cioè una stretta accompagnata da indicazioni relativamente accomodanti.
Le aspettative restano per 2 rialzi dei tassi entro la fine dell’anno. Coerentemente, il rendimento dei Treasury biennali è salito di 1 punto base al 4,6%, mentre quello dei decennali è sceso -2 bps al 4,94%. Anche i BTP decennali hanno beneficiato del momentaneo rientro del petrolio, con il rendimento in calo al 4,36%. Una tregua ancora fragile.
A complicare il quadro arriva anche il deterioramento della fiducia dei consumatori americani. La lettura preliminare di settembre 2026 dell’indice elaborato dall’Università del Michigan è scesa a 47,8, dai 51 di agosto, molto al di sotto delle attese di 51,0 e sui livelli più bassi dal minimo storico di maggio.
Wall Street ha comunque chiuso la settimana con un rimbalzo: Dow Jones e Nasdaq +1,0%, S&P500 +0,9%. Il bilancio settimanale resta però negativo: S&P500 -0,8%, Dow -1,6% e Nasdaq -0,7%.
Oggi, 14 settembre, i mercati riaprono inoltre con un nuovo tema destinato a tenere banco: i rischi legati all’intelligenza artificiale. Dario Amodei, CEO di Anthropic, ha lanciato un allarme sulla rapidità dello sviluppo dell’IA, condiviso anche da Sam Altman di OpenAI ed Elon Musk, sottolineando che la curva sta diventando sempre più ripida e invitando a “rallentare”, pur senza cedere al panico.
Di segno opposto la posizione di Donald Trump, secondo cui gli Stati Uniti devono continuare a correre per mantenere il vantaggio sulla Cina: “chi vince nel campo dell’IA vince”, ha dichiarato il presidente, favorevole allo sviluppo pur ammettendo la possibilità di introdurre limiti.
Intanto, il petrolio torna protagonista dopo l’attacco con droni, provenienti dall’Iraq, che ha costretto l’Arabia Saudita a chiudere temporaneamente il cruciale oleodotto Est-Ovest. Il raid ha provocato alcuni feriti e danni ancora in fase di valutazione, e non è stato rivendicato. Trump ha accusato gli ayatollah e ribadito che la guerra in Iran finirà dopo le elezioni di Midterm, quando, secondo la sua previsione, i prezzi del petrolio crolleranno.
La situazione è particolarmente delicata per Riad: con gli Houthi vicini a controllare lo stretto di Bab el-Mandeb, una delle principali rotte mondiali, e dopo la crisi di Hormuz, le due principali vie di esportazione del greggio saudita risultano sotto pressione.
Il premier iracheno Ali Al-Zaidi ha condannato i raid, chiuso tre valichi di frontiera con l’Iran e rimosso il comandante militare nella provincia di Maysan, da dove sarebbero partiti i droni.
In Asia prevale invece il risk-off: MSCI Asia Pacific -0,5%, Nikkei -1% e Nikkei Semiconductor Stock -5%. SoftBank Group è arrivata a perdere -13%, il calo maggiore dal 17 luglio, dopo che Altman ha escluso una quotazione di OpenAI nel 2026. SoftBank prevede di investire quasiUs$ 65 miliardi in OpenAI entro ottobre.
Il CSI300 di Shanghai&Shenzhen perde -0,4%, il Taiex-Taipei -0,6%, mentre Hong Kong sale +0,4%. Lenovo guadagna fino al 5,2% dopo essere diventata per la prima volta il maggiore venditore mondiale di server x86. Il titolo è in rialzo del 254% da inizio anno, secondo miglior risultato dell’indice HSTECH.
Segnali più costruttivi arrivano invece dai rapporti tra Cina e India: Xi Jinping e Narendra Modi hanno compiuto passi avanti nel tentativo di superare anni di tensioni, affrontando anche squilibri commerciali, catene di approvvigionamento e accesso ai mercati.
Kospi di Seul -2,4%, mentre la Borsa sudcoreana estende le contrattazioni alle sessioni serali, avvicinandosi all’obiettivo di un mercato operativo 24 ore su 24.
Infine, il clima di avversione al rischio penalizza anche gli asset alternativi. Oro a 4.330 dollari l’oncia e argento a 63,5 dollari restano sotto pressione, penalizzati dal livello dei tassi, che al momento prevale sulle loro caratteristiche difensive. Il Bitcoin, alla quinta seduta consecutiva di ribasso, scende a 76.500 dollari, sui minimi delle ultime due settimane.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Le attese sull’imminente riunione FED danno al 90% aumento di 25 bps.
Rendimenti obbligazionari ai massimi dal 2011 in Germania: il 10 anni: 3,5%.
Dario Amodei, CEO di Anthropic: l’AI corre troppo, meglio frenare....
Venerdì 11 settembre le Borse europee hanno accelerato al rialzo dopo la pubblicazione dei dati sull’inflazione americana. I prezzi al consumo sono rimasti stabili ad agosto al 3,4%, mentre l’inflazione core, al netto di alimentari ed energia, si è attestata al 2,4%. Un dato che sarà determinante per la decisione di politica monetaria che la Federal Reserve dovrà assumere questa settimana.
La seduta si è chiusa positivamente: Milano +1,36%, Francoforte +0,82%, Parigi +0,78% e Londra +0,39%. Il recupero di venerdì non cancella però un settembre finora poco generoso per gli investitori: dalla fine di agosto l’MSCI All Countries perde -0,8%, senza tuttavia mostrare segnali di vera capitolazione.
A tenere i mercati sul filo è soprattutto il mix tra petrolio, inflazione e rendimenti obbligazionari. Le tensioni tra Stati Uniti e Iran hanno spinto nuovamente il prezzo del greggio, alimentando i timori di una nuova accelerazione dell’inflazione. Il Treasury decennale si è così avvicinato pericolosamente alla soglia psicologica del 5%, mentre in Europa il Bund tedesco ha raggiunto il 3,50%, massimo dal 2011.
Sul fronte Fed, l’inflazione core di agosto, salita +0,3% mensile, il ritmo più elevato da aprile, rende ormai quasi scontato un rialzo dei tassi nella riunione di questa settimana, con una probabilità prezzata dal mercato intorno al 90%.
La vera partita, però, non riguarda tanto la decisione quanto il messaggio successivo. Se la Fed presentasse il rialzo come una misura precauzionale, i mercati potrebbero interpretarlo come un “dovish hike”, cioè una stretta accompagnata da indicazioni relativamente accomodanti.
Le aspettative restano per 2 rialzi dei tassi entro la fine dell’anno. Coerentemente, il rendimento dei Treasury biennali è salito di 1 punto base al 4,6%, mentre quello dei decennali è sceso -2 bps al 4,94%. Anche i BTP decennali hanno beneficiato del momentaneo rientro del petrolio, con il rendimento in calo al 4,36%. Una tregua ancora fragile.
A complicare il quadro arriva anche il deterioramento della fiducia dei consumatori americani. La lettura preliminare di settembre 2026 dell’indice elaborato dall’Università del Michigan è scesa a 47,8, dai 51 di agosto, molto al di sotto delle attese di 51,0 e sui livelli più bassi dal minimo storico di maggio.
Wall Street ha comunque chiuso la settimana con un rimbalzo: Dow Jones e Nasdaq +1,0%, S&P500 +0,9%. Il bilancio settimanale resta però negativo: S&P500 -0,8%, Dow -1,6% e Nasdaq -0,7%.
Oggi, 14 settembre, i mercati riaprono inoltre con un nuovo tema destinato a tenere banco: i rischi legati all’intelligenza artificiale. Dario Amodei, CEO di Anthropic, ha lanciato un allarme sulla rapidità dello sviluppo dell’IA, condiviso anche da Sam Altman di OpenAI ed Elon Musk, sottolineando che la curva sta diventando sempre più ripida e invitando a “rallentare”, pur senza cedere al panico.
Di segno opposto la posizione di Donald Trump, secondo cui gli Stati Uniti devono continuare a correre per mantenere il vantaggio sulla Cina: “chi vince nel campo dell’IA vince”, ha dichiarato il presidente, favorevole allo sviluppo pur ammettendo la possibilità di introdurre limiti.
Intanto, il petrolio torna protagonista dopo l’attacco con droni, provenienti dall’Iraq, che ha costretto l’Arabia Saudita a chiudere temporaneamente il cruciale oleodotto Est-Ovest. Il raid ha provocato alcuni feriti e danni ancora in fase di valutazione, e non è stato rivendicato. Trump ha accusato gli ayatollah e ribadito che la guerra in Iran finirà dopo le elezioni di Midterm, quando, secondo la sua previsione, i prezzi del petrolio crolleranno.
La situazione è particolarmente delicata per Riad: con gli Houthi vicini a controllare lo stretto di Bab el-Mandeb, una delle principali rotte mondiali, e dopo la crisi di Hormuz, le due principali vie di esportazione del greggio saudita risultano sotto pressione.
Il premier iracheno Ali Al-Zaidi ha condannato i raid, chiuso tre valichi di frontiera con l’Iran e rimosso il comandante militare nella provincia di Maysan, da dove sarebbero partiti i droni.
In Asia prevale invece il risk-off: MSCI Asia Pacific -0,5%, Nikkei -1% e Nikkei Semiconductor Stock -5%. SoftBank Group è arrivata a perdere -13%, il calo maggiore dal 17 luglio, dopo che Altman ha escluso una quotazione di OpenAI nel 2026. SoftBank prevede di investire quasiUs$ 65 miliardi in OpenAI entro ottobre.
Il CSI300 di Shanghai&Shenzhen perde -0,4%, il Taiex-Taipei -0,6%, mentre Hong Kong sale +0,4%. Lenovo guadagna fino al 5,2% dopo essere diventata per la prima volta il maggiore venditore mondiale di server x86. Il titolo è in rialzo del 254% da inizio anno, secondo miglior risultato dell’indice HSTECH.
Segnali più costruttivi arrivano invece dai rapporti tra Cina e India: Xi Jinping e Narendra Modi hanno compiuto passi avanti nel tentativo di superare anni di tensioni, affrontando anche squilibri commerciali, catene di approvvigionamento e accesso ai mercati.
Kospi di Seul -2,4%, mentre la Borsa sudcoreana estende le contrattazioni alle sessioni serali, avvicinandosi all’obiettivo di un mercato operativo 24 ore su 24.
Infine, il clima di avversione al rischio penalizza anche gli asset alternativi. Oro a 4.330 dollari l’oncia e argento a 63,5 dollari restano sotto pressione, penalizzati dal livello dei tassi, che al momento prevale sulle loro caratteristiche difensive. Il Bitcoin, alla quinta seduta consecutiva di ribasso, scende a 76.500 dollari, sui minimi delle ultime due settimane.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
คำจำกัดสิทธิ์ความรับผิดชอบ
ข้อมูลและบทความไม่ได้มีวัตถุประสงค์เพื่อก่อให้เกิดกิจกรรมทางการเงิน, การลงทุน, การซื้อขาย, ข้อเสนอแนะ หรือคำแนะนำประเภทอื่น ๆ ที่ให้หรือรับรองโดย TradingView อ่านเพิ่มเติมใน ข้อกำหนดการใช้งาน