
东材科技核心驱动因素:
高速电子树脂:公司是全球唯二M9级碳氢树脂供应商(另一家为日本JX),技术壁垒高、毛利率超60%。产品已间接供应主流AI服务器/5G/6G覆铜板厂商,2025年前三季度高速树脂营收占比提升、同比大增约100%。AI算力升级+PCB高性能化需求强劲,是主要成长引擎。
业绩表现:2025年归母净利润预增约65.73%至3亿元左右,主要来自新建产能释放、光学聚酯基膜、聚丙烯薄膜及高速树脂下游需求旺盛。产销量提升推动整体稳健增长。
产能与项目:成都创新中心及生产基地项目(二期)等募投项目已达预定可使用状态并拟结项,标志产能逐步落地,利于未来放量。光学膜、电子材料、新能源材料等多业务布局形成“1+3”平台。
机构观点:多家券商(如华泰、长城、中泰、长江)维持“买入”评级,分析师平均目标价约35.54元(较当前有约16%上行空间),整体共识为强力买入。
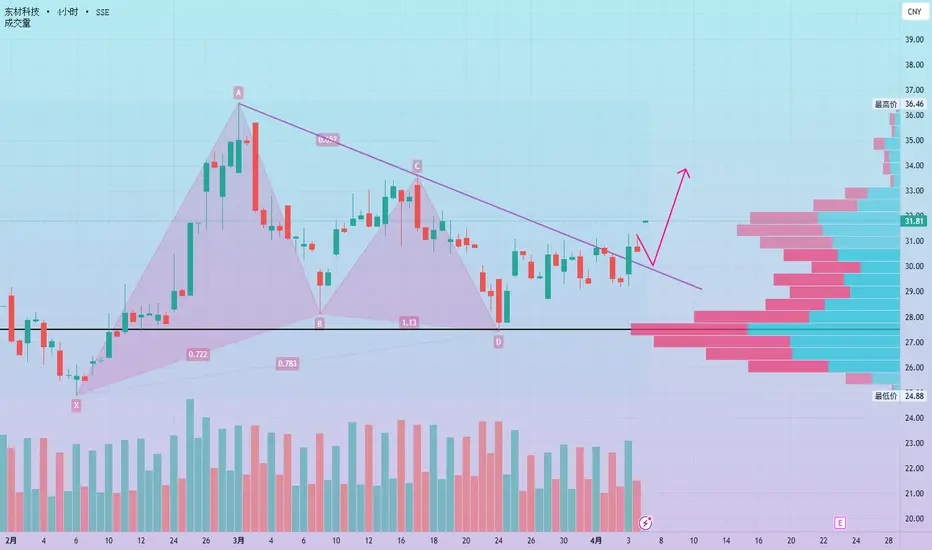
技术面:看涨加特利叠加需求区D点确认,走出窄幅震仓吸筹区间,且突破下降趋势线,回踩低多关注突破结构,上方短期关注33.5附近的压力反馈,止损29。
高速电子树脂:公司是全球唯二M9级碳氢树脂供应商(另一家为日本JX),技术壁垒高、毛利率超60%。产品已间接供应主流AI服务器/5G/6G覆铜板厂商,2025年前三季度高速树脂营收占比提升、同比大增约100%。AI算力升级+PCB高性能化需求强劲,是主要成长引擎。
业绩表现:2025年归母净利润预增约65.73%至3亿元左右,主要来自新建产能释放、光学聚酯基膜、聚丙烯薄膜及高速树脂下游需求旺盛。产销量提升推动整体稳健增长。
产能与项目:成都创新中心及生产基地项目(二期)等募投项目已达预定可使用状态并拟结项,标志产能逐步落地,利于未来放量。光学膜、电子材料、新能源材料等多业务布局形成“1+3”平台。
机构观点:多家券商(如华泰、长城、中泰、长江)维持“买入”评级,分析师平均目标价约35.54元(较当前有约16%上行空间),整体共识为强力买入。
技术面:看涨加特利叠加需求区D点确认,走出窄幅震仓吸筹区间,且突破下降趋势线,回踩低多关注突破结构,上方短期关注33.5附近的压力反馈,止损29。

Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.