More exclusive indicators from Be_Capy
Subscribe to Visual Investing — Fundamental System for $35.00/month to get exclusive indicators by this author. You pay right on TradingView and can use them on your charts straight away.
Explore Visual Investing — Fundamental SystemThe RedoublingはTradingViewでの私自身の研究プロジェクトで、次の質問に答えるように設計されています。資本を2倍にするにはどのくらい時間がかかりますか?各記事では、モデルポートフォリオに追加しようとするさまざまな企業に焦点を当てます。 記事が公開された日の最後の日足ローソク足の終値を、最初の買い指値として使用します。 私はファンダメンタル分析に基づいてすべての決定を下します。 さらに、計算ではレバレッジを使用しませんが、手数料(取引ごとに0.1%)と税金(キャピタルゲイン20%、配当25%)の額だけ資本を減らします。 会社の株価の現在の価格を確認するには、チャートの再生ボタンをクリックするだけです。 ただし、この資料は教育目的にのみ使用してください。 念のため言っておきますが、これは投資アドバイスではありません。
Silergy Corp.(ティッカー: 6415)の会社概要は次のとおりです。
1. 主な活動分野
2. ビジネスモデル
3. 主力製品またはサービス
4. 主要事業国
5. 主な競合他社
6. 利益成長に貢献する外部要因と内部要因
7. 利益減少に寄与する外部要因と内部要因
8. 経営の安定性
なぜこの会社をモデルポートフォリオに追加するのでしょうか?
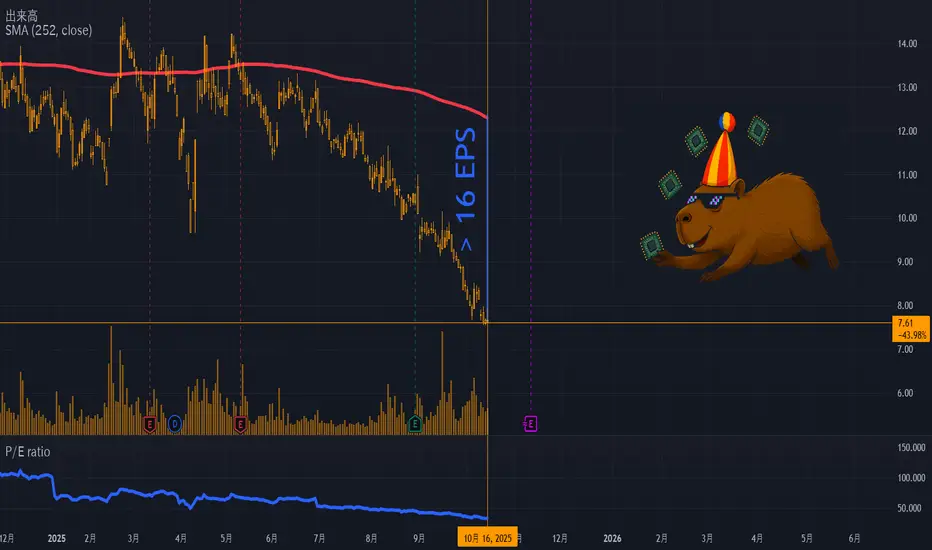
一株当たり利益と総収益の両方が成長すると見ています。 ただし、売掛金回転日数は変化していません。 営業、投資、財務のキャッシュフローは変動しますが、バランスシートは堅調に推移しています。 負債対収益比率、現在の流動性、利息カバレッジはいずれも良好です。 自己資本利益率の増加、安定した粗利益率、営業費用の削減、良好な支払条件などの追加指標は、同社の回復力を裏付けています。 P/E比率は33であり、会社の成長を考慮すると許容範囲内であると考えます。 会社の存続に影響を与えるような重大なニュースは見つかりませんでした。 分散係数が 20 で、現在の株価が年間平均から EPS で 16 以上乖離しているため、私はこの会社に資本の 15% を割り当てます。 このバランスのとれた決定は、外部要因に関連するリスクに対する注意を維持しながら、成長指標と強力なバランスシートに基づいています。
Silergy Corp.(ティッカー:
6415)の会社概要は次のとおりです。1. 主な活動分野
Silergy Corp. はファブレス アナログ/ミックスドシグナル集積回路 (IC) 設計会社であり、コンシューマー、産業、自動車、コンピューティングの各分野で使用される電力管理、シグナル チェーン、アナログ IC を中核に据えています。 同社は「仮想IDM」モデル(つまり、ウェハ製造をアウトソーシングしながら、設計、統合、システムレベルの機能を社内で処理する)で位置づけています。
2. ビジネスモデル
Silergy は、ファブレス IC 設計 + ライセンス/製品販売モデルで運営されています。 同社は、アナログ、ミックスドシグナル、電力管理チップを設計し、製造をファウンドリに委託して、完成した IC (およびリファレンス設計、シミュレーション ツール、技術サポートなどの関連サービス) を販売しています。 同社の顧客は、民生用電子機器、自動車、産業用アプリケーション、コンピューティング分野の OEM である傾向があり、B2B ビジネス モデルを採用しています。
3. 主力製品またはサービス
主な製品ラインには、DC-DCレギュレータ、AC/DCコンバータ、電源モジュール、LEDドライバ、バッテリ管理IC、信号チェーンデバイス(アナログフロントエンドなど)などがあります。 注目すべき買収の 1 つは、Maxim からの Teridian Semiconductor の買収であり、これにより Silergy はエネルギー計測 / スマート メーター IC の能力を獲得しました。 Silergy は R&D にも多額の投資を行っており (多くのエンジニアを抱えています)、顧客に設計 / シミュレーション サポートを提供しています。
4. 主要事業国
Silergy は中国 (杭州) に本社 (および重要な拠点) を置いていますが、台湾 (上場管轄区域) と米国 (カリフォルニア州サンタクララの技術 / 設計オフィス) でも主要なテクノロジー拠点を維持しています。 同社の顧客基盤を考慮すると、デザインセンターネットワークを通じて世界中のエレクトロニクス市場(アジア、北米、ヨーロッパ)に販売している可能性が高い。
5. 主な競合他社
Silergyは、Texas Instruments、Infineon、ON Semiconductor、Analog Devices、Maxim Integrated(現在はAnalog Devicesの傘下)などの世界的なアナログ/パワーIC企業や、その他の中国の台頭するアナログIC企業と競合しています。 特に、PMIC(電源管理IC)分野では、これらの確立されたグローバル企業が強力な既存企業となっています。
6. 利益成長に貢献する外部要因と内部要因
外部要因:
- 電力効率の高いデバイス(スマートフォン、IoT、電気自動車、再生可能エネルギーシステム)の需要の高まりにより、アナログ/電源管理ICの需要が増加しています。
- 世界的な電化/グリーンエネルギーのトレンド(エネルギー管理、バッテリーシステムなど)により、新たな市場が創出されます。
- 地域的なサプライチェーンのローカライズ化の推進(例えば、中国の国内半導体能力に対する要望)は、Silergy に有利に働く可能性がある。
- 半導体業界の景気回復により、需要と価格条件が改善される可能性がある。
内部要因:
- 多大な研究開発投資とエンジニアリングの才能により、Silergy は差別化された設計と高度な統合を実現できます。
- Teridian の買収により、エネルギー計測/スマート グリッド分野で新たな能力と市場範囲を獲得します。
- 仮想 IDM モデルにより、資本支出が低く抑えられ (大規模な工場は不要)、拡張の柔軟性が向上します。
- ファウンドリや顧客との強力な関係、およびリファレンス デザインやサポートの提供により、顧客を囲い込み、継続的な設計勝利を生み出すことができます。
7. 利益減少に寄与する外部要因と内部要因
外部要因:
- 規模、ブランド、エコシステムの優位性を持つ、既存のアナログ/パワー IC 大手企業との激しい競争。
- コモディティ化されたアナログ/パワーセグメントにおける価格圧力。
- 半導体業界のサイクルの変動、サプライチェーンの混乱、またはファウンドリの能力制約。
- 規制や地政学的リスク(例:米国による中国への先進半導体技術の輸出制限)により、アクセスやパートナーシップが阻害される可能性がある。
- 特に台湾ドル、米ドル、人民元間の通貨変動。
内部要因:
- 外部ファウンドリへの依存は運用上および供給上のリスクをもたらします。
- 高額な研究開発費と設計費は十分な販売量で相殺されなければなりません。設計上の欠陥や製品発売の遅れは大きな損失につながる可能性があります。
- 新製品/市場(例:スマートメータ)の拡大における実行リスクにより、経営陣の負担が増大する可能性があります。
- 価格設定や競争により利益率が低下すると、収益性が低下する可能性があります。
8. 経営の安定性
過去5年間の役員交代:
Silergy はシリコンバレーのベテランのグループによって設立されました。主要幹部には Chen Wei (会長) と You Budong (共同 CEO) がいます。 公開された書類ではCEOの頻繁な交代は強調されていないが、比較的若い成長中の半導体企業として、リーダーシップの継続性はかなり安定している。 (最近、広く報道された CEO または CFO の交代は見つけられませんでした。)
戦略、優先事項、文化への影響:
相対的な経営の安定性が長期的な研究開発と成長志向を支えているようだ。 Teridian の買収、米国設計センターへの拡張、アナログ/電源領域への継続的な投資は、経営陣が技術規模と地理的範囲を優先していることを示しています。 リーダーシップの継続性は企業戦略の一貫性に役立ちます。
なぜこの会社をモデルポートフォリオに追加するのでしょうか?
一株当たり利益と総収益の両方が成長すると見ています。 ただし、売掛金回転日数は変化していません。 営業、投資、財務のキャッシュフローは変動しますが、バランスシートは堅調に推移しています。 負債対収益比率、現在の流動性、利息カバレッジはいずれも良好です。 自己資本利益率の増加、安定した粗利益率、営業費用の削減、良好な支払条件などの追加指標は、同社の回復力を裏付けています。 P/E比率は33であり、会社の成長を考慮すると許容範囲内であると考えます。 会社の存続に影響を与えるような重大なニュースは見つかりませんでした。 分散係数が 20 で、現在の株価が年間平均から EPS で 16 以上乖離しているため、私はこの会社に資本の 15% を割り当てます。 このバランスのとれた決定は、外部要因に関連するリスクに対する注意を維持しながら、成長指標と強力なバランスシートに基づいています。
İşlem aktif
Silergy Corp.株が52%上昇:ポジションの出口目標範囲の決定私はTradingViewに関する研究プロジェクトを継続しており、その目的は「私の資金を倍にするにはどれくらいの時間がかかるか?」という問いに答えることです。 いつものように、私はファンダメンタルデータのみに依拠します。
「米中貿易摩擦の中で私が賭けているのは誰か」という記事は2025年10月16日に公開され、その日の終値(7.61ドル)以下の価格で15%の配分を想定していた。 この価格は2025年10月17日に到達しました。 185日後、株価は11.60ドルに達し、その期間で52%の上昇となった。
Silergyは2025年を緩やかな成長で終えた。売上高はわずかに増加(前年比約2%増)したが、純利益は業務効率の改善により、より大幅に増加し、約24億8000万台湾ドルに達した。 2025年第4四半期において、同社は成長を加速させた。売上高は前年同期比および前期比で10%増加し、利益は前期比で16%増加した。これは、製品構成の改善と利益率の向上を反映したものである。 主な牽引役は自動車およびデータセンター向けソリューション(AI集約型分野を含む)であり、これらがPC市場の低迷を相殺した。 経営陣は2026年について慎重ながらも楽観的な見方を示しており、新製品、12インチプロセス技術への移行、そして供給不足に伴う価格上昇の可能性によって、さらなる成長が見込まれるとしている。
その結果、2025年10月時点では年間平均価格からのマイナス乖離が16EPS以上だったのに対し、現在は8EPS以上のプラス乖離となっている。 これに基づき、ポジションの3分の2を決済する際の価格目標を以下のように設定します。3分の1は10.39ドル以上、残りの3分の1は11.22ドル以上です。
Not
2026年4月21日、価格が2026年4月20日に設定した目標価格に達したため、ポジションの3分の2が11.99で決済されました。残りの3分の1は価格目標達成待ちの状態です。Not
残りの3分の1のポジションの目標価格は、12.92ドルを下回らない。İşlem kapandı: hedefe ulaştı
2026年4月23日、価格が2026年4月22日に設定した目標価格に達したため、ポジションの3分の1が13.05ドルで決済されました。ポジションは188日間で完全に決済され、62%の利益となりました。
A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
A ready-to-use visual investment system based on fundamental analysis that provides answers to an investor’s key questions: tradingview.com/spaces/Be_Capy/
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.