Inizia in positivo una settiman ricca di trimestrali e dati macro.
Banche centrali: attese le mosse di BCE, FED, Bank of Japan e canadese.
Moody’s conferma rating francese, ma invoca correttivi ai conti!
Occhi aperti e alta tensione sulle trimestrali tech, AI e chip makers.
Petrolio vicino a 116 dollari, timori sul debito dell’IA e settimana record di trimestrali: i mercati si preparano a sette giorni decisivi
I mercati entrano nella settimana sulla difensiva. Petrolio caro, tensioni in Medio Oriente e dubbi sul finanziamento dell’intelligenza artificiale alimentano i timori di inflazione, proprio mentre banche centrali, un terzo delle società dell’S&P 500 e le prime prove concrete sui ritorni dell’IA arrivano tutti insieme.
Il punto di partenza
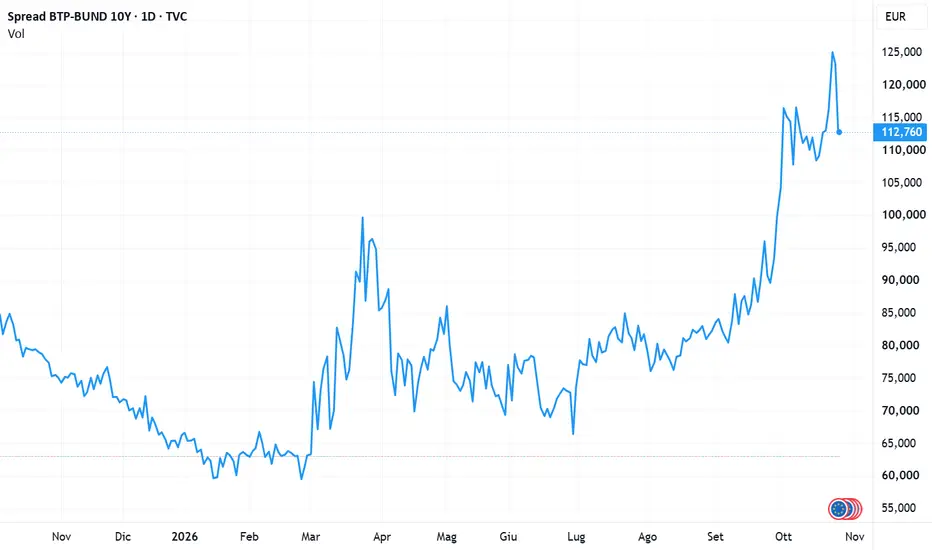
Venerdì 23 ottobre le borse europee hanno chiuso tutte in calo. Le vendite si sono concentrate su Francoforte (-1,03%), seguita da Parigi (-0,92%), Londra (-0,64%) e Milano, dove il FTSE MIB ha perso lo 0,59%. Wall Street ha seguito la stessa direzione: Dow Jones -1,23%, S&P 500 -0,52% e Nasdaq -0,21%. In Italia lo spread BTP-Bund resta sui livelli della vigilia, a 128 punti base, con il rendimento del BTP decennale al 4,61%. Il Tesoro ha intanto rivisto al rialzo le cedole del doppio collocamento del BTP Valore, chiuso con 16.623 milioni di euro raccolti e 560 mila contratti registrati.
Due forze dietro le vendite
Energia e geopolitica. Il Brent ha sfiorato i 116 dollari al barile e il WTI ha superato i 100 dopo il pesante sell-off del settore tecnologico di giovedì, innescato dal timore di una nuova escalation del conflitto tra Stati Uniti e Iran. Il New York Times riferisce che Trump starebbe studiando un nuovo attacco dopo le elezioni di midterm, mentre i Guardiani della Rivoluzione minacciano di estendere il conflitto. Il persistere delle tensioni mette a rischio le forniture globali: l’energia cara alimenta l’inflazione e minaccia la crescita.
Finanziamento dell’IA. La scorsa settimana molti titoli tecnologici hanno subito una decisa flessione, con gli operatori preoccupati per l’eccessivo indebitamento delle aziende che investono in intelligenza artificiale. CoreWeave, diventata il simbolo dei data center che fanno un uso aggressivo di prestiti, ha perso circa il 10%. Il nodo è la sostenibilità di investimenti così ingenti, e le trimestrali in arrivo dovranno dire se la spesa ripaga.
La crescita rallenta. Secondo le stime preliminari di S&P Global, a ottobre il PMI manifatturiero dell’Eurozona è sceso a 52,4 punti, dai 52,9 del mese precedente e sotto i 52,7 attesi. Il PMI dei servizi si è indebolito a 51,7 da 53, peggio dei 52,6 previsti, e il composito è calato a 51,9 da 53,1, contro il consenso di 52,7. Tutti gli indici restano sopra la soglia critica di 50 e indicano quindi un’espansione dell’attività, ma lo slancio si sta esaurendo proprio mentre l’energia cara pesa sui costi.
Politica e rating
Francia. Moody’s ha confermato il rating sovrano Aa3 con outlook negativo, risparmiando a Parigi un declassamento che i mercati avevano ampiamente scontato; S&P e Fitch avevano già tagliato il giudizio in precedenza. L’agenzia precisa che il rating presuppone l’adozione di un bilancio 2027 orientato alla riduzione del deficit e l’attenuarsi, nei prossimi mesi, di costi di finanziamento e tensioni sociali. I future sugli OAT francesi sono in rialzo.
Brasile. Lula ha vinto il ballottaggio contro il candidato trumpiano Flavio Bolsonaro, con il 51,7% dei voti contro il 48,3%, uno scarto ben superiore alle attese. Dopo una rimonta epocale, è il primo candidato nella storia politica brasiliana a ribaltare al secondo turno una sconfitta subita al primo. Bolsonaro annuncia ricorso e gli ETF sull’Ibovespa cadono.
Stamattina
L’Asia ha aperto la settimana in prevalenza in calo, sulla scia della correzione degli indici statunitensi: il Nikkei di Tokyo chiude a -0,78%, il Kospi a -1,46%, mentre Hong Kong sale dello 0,4%. L’indice MSCI Asia Pacific è poco mosso e i future anticipano un avvio in rialzo per l’azionario europeo. Il petrolio è in ribasso, l’euro si apprezza dopo la conferma del rating francese e i Treasuries sono in acquisto.
La settimana che ci aspetta
• Trimestrali: sarà la settimana più fitta della stagione a Wall Street, con un terzo delle società dell’S&P 500 ai conti. Lunedì: Verizon. Martedì: Boeing, Coca-Cola, Visa. Mercoledì: Alphabet, Microsoft, Ford. Giovedì: Amazon, Intel, Caterpillar, Eli Lilly. Venerdì: Chevron, Exxon. Altrettanto intensa in Asia: secondo Bloomberg circa 550 delle 1.200 società dell’MSCI Asia Pacific pubblicheranno i risultati nei prossimi cinque giorni, tra cui protagonisti del boom dell’IA come i colossi coreani delle memorie SK Hynix e Samsung Electronics, i giapponesi dei semiconduttori Advantest e Tokyo Electron e il fornitore cinese Eoptolink.
• Banche centrali: mercoledì decidono sui tassi la Federal Reserve e la Banca del Canada, entrambe attese su livelli invariati, mentre la Nuova Zelanda dovrebbe alzarli di 25 punti base. Giovedì tocca alla Bce, venerdì alla Bank of Japan. Per il consenso degli analisti un rialzo a dicembre di Fed e Bce è “molto probabile”, ma sul 2027 sono più cauti del mercato: la crisi in Medio Oriente e l’energia cara potrebbero frenare la crescita.
• Dati: giovedì arrivano il Pce di settembre e il Pil americano; in settimana l’inflazione di ottobre nell’area euro.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.
Banche centrali: attese le mosse di BCE, FED, Bank of Japan e canadese.
Moody’s conferma rating francese, ma invoca correttivi ai conti!
Occhi aperti e alta tensione sulle trimestrali tech, AI e chip makers.
Petrolio vicino a 116 dollari, timori sul debito dell’IA e settimana record di trimestrali: i mercati si preparano a sette giorni decisivi
I mercati entrano nella settimana sulla difensiva. Petrolio caro, tensioni in Medio Oriente e dubbi sul finanziamento dell’intelligenza artificiale alimentano i timori di inflazione, proprio mentre banche centrali, un terzo delle società dell’S&P 500 e le prime prove concrete sui ritorni dell’IA arrivano tutti insieme.
Il punto di partenza
Venerdì 23 ottobre le borse europee hanno chiuso tutte in calo. Le vendite si sono concentrate su Francoforte (-1,03%), seguita da Parigi (-0,92%), Londra (-0,64%) e Milano, dove il FTSE MIB ha perso lo 0,59%. Wall Street ha seguito la stessa direzione: Dow Jones -1,23%, S&P 500 -0,52% e Nasdaq -0,21%. In Italia lo spread BTP-Bund resta sui livelli della vigilia, a 128 punti base, con il rendimento del BTP decennale al 4,61%. Il Tesoro ha intanto rivisto al rialzo le cedole del doppio collocamento del BTP Valore, chiuso con 16.623 milioni di euro raccolti e 560 mila contratti registrati.
Due forze dietro le vendite
Energia e geopolitica. Il Brent ha sfiorato i 116 dollari al barile e il WTI ha superato i 100 dopo il pesante sell-off del settore tecnologico di giovedì, innescato dal timore di una nuova escalation del conflitto tra Stati Uniti e Iran. Il New York Times riferisce che Trump starebbe studiando un nuovo attacco dopo le elezioni di midterm, mentre i Guardiani della Rivoluzione minacciano di estendere il conflitto. Il persistere delle tensioni mette a rischio le forniture globali: l’energia cara alimenta l’inflazione e minaccia la crescita.
Finanziamento dell’IA. La scorsa settimana molti titoli tecnologici hanno subito una decisa flessione, con gli operatori preoccupati per l’eccessivo indebitamento delle aziende che investono in intelligenza artificiale. CoreWeave, diventata il simbolo dei data center che fanno un uso aggressivo di prestiti, ha perso circa il 10%. Il nodo è la sostenibilità di investimenti così ingenti, e le trimestrali in arrivo dovranno dire se la spesa ripaga.
La crescita rallenta. Secondo le stime preliminari di S&P Global, a ottobre il PMI manifatturiero dell’Eurozona è sceso a 52,4 punti, dai 52,9 del mese precedente e sotto i 52,7 attesi. Il PMI dei servizi si è indebolito a 51,7 da 53, peggio dei 52,6 previsti, e il composito è calato a 51,9 da 53,1, contro il consenso di 52,7. Tutti gli indici restano sopra la soglia critica di 50 e indicano quindi un’espansione dell’attività, ma lo slancio si sta esaurendo proprio mentre l’energia cara pesa sui costi.
Politica e rating
Francia. Moody’s ha confermato il rating sovrano Aa3 con outlook negativo, risparmiando a Parigi un declassamento che i mercati avevano ampiamente scontato; S&P e Fitch avevano già tagliato il giudizio in precedenza. L’agenzia precisa che il rating presuppone l’adozione di un bilancio 2027 orientato alla riduzione del deficit e l’attenuarsi, nei prossimi mesi, di costi di finanziamento e tensioni sociali. I future sugli OAT francesi sono in rialzo.
Brasile. Lula ha vinto il ballottaggio contro il candidato trumpiano Flavio Bolsonaro, con il 51,7% dei voti contro il 48,3%, uno scarto ben superiore alle attese. Dopo una rimonta epocale, è il primo candidato nella storia politica brasiliana a ribaltare al secondo turno una sconfitta subita al primo. Bolsonaro annuncia ricorso e gli ETF sull’Ibovespa cadono.
Stamattina
L’Asia ha aperto la settimana in prevalenza in calo, sulla scia della correzione degli indici statunitensi: il Nikkei di Tokyo chiude a -0,78%, il Kospi a -1,46%, mentre Hong Kong sale dello 0,4%. L’indice MSCI Asia Pacific è poco mosso e i future anticipano un avvio in rialzo per l’azionario europeo. Il petrolio è in ribasso, l’euro si apprezza dopo la conferma del rating francese e i Treasuries sono in acquisto.
La settimana che ci aspetta
• Trimestrali: sarà la settimana più fitta della stagione a Wall Street, con un terzo delle società dell’S&P 500 ai conti. Lunedì: Verizon. Martedì: Boeing, Coca-Cola, Visa. Mercoledì: Alphabet, Microsoft, Ford. Giovedì: Amazon, Intel, Caterpillar, Eli Lilly. Venerdì: Chevron, Exxon. Altrettanto intensa in Asia: secondo Bloomberg circa 550 delle 1.200 società dell’MSCI Asia Pacific pubblicheranno i risultati nei prossimi cinque giorni, tra cui protagonisti del boom dell’IA come i colossi coreani delle memorie SK Hynix e Samsung Electronics, i giapponesi dei semiconduttori Advantest e Tokyo Electron e il fornitore cinese Eoptolink.
• Banche centrali: mercoledì decidono sui tassi la Federal Reserve e la Banca del Canada, entrambe attese su livelli invariati, mentre la Nuova Zelanda dovrebbe alzarli di 25 punti base. Giovedì tocca alla Bce, venerdì alla Bank of Japan. Per il consenso degli analisti un rialzo a dicembre di Fed e Bce è “molto probabile”, ma sul 2027 sono più cauti del mercato: la crisi in Medio Oriente e l’energia cara potrebbero frenare la crescita.
• Dati: giovedì arrivano il Pce di settembre e il Pil americano; in settimana l’inflazione di ottobre nell’area euro.
Informazioni importanti
Comunicazioni emesse all’interno dello Spazio economico europeo (“SEE”): Il presente documento è stato emesso e approvato da WisdomTree Ireland Limited, società autorizzata e regolamentata dalla Central Bank of Ireland.
Comunicazioni emesse in giurisdizioni non appartenenti al SEE: Il presente documento è stato emesso e approvato da WisdomTree UK Limited, società autorizzata e regolamentata dalla Financial Conduct Authority del Regno Unito.
Per fare riferimento a WisdomTree Ireland Limited e a WisdomTree UK Limited si utilizza per entrambe la denominazione “WisdomTree” (come applicabile). La nostra politica sui conflitti d’interesse e il nostro inventario sono disponibili su richiesta.
Solo per clienti professionali. Le informazioni contenute nel presente documento sono fornite a titolo meramente informativo e non costituiscono né un’offerta di vendita né una sollecitazione di un’offerta di acquisto di titoli o azioni. Il presente documento non deve essere utilizzato come base per una qualsiasi decisione d’investimento. Gli investimenti possono aumentare o diminuire di valore e si può perdere una parte o la totalità dell’importo investito. Le performance passate non sono necessariamente indicative di performance future. Qualsiasi decisione d’investimento deve essere basata sulle informazioni contenute nel Prospetto informativo di riferimento e deve essere presa dopo aver richiesto il parere di un consulente d’investimento, fiscale e legale indipendente.
Il presente documento non è, e in nessun caso deve essere interpretato come, una pubblicità o qualsiasi altro strumento di promozione di un’offerta pubblica di azioni o titoli negli Stati Uniti o in qualsiasi provincia o territorio degli Stati Uniti. Né il presente documento né alcuna copia dello stesso devono essere acquisiti, trasmessi o distribuiti (direttamente o indirettamente) negli Stati Uniti.
Il presente documento può contenere commenti indipendenti sul mercato redatti da WisdomTree sulla base delle informazioni disponibili al pubblico. Benché WisdomTree si adoperi per garantire l’esattezza del contenuto del presente documento, WisdomTree non garantisce né assicura la sua esattezza o correttezza. Qualsiasi terzo fornitore di dati di cui ci si avvalga per reperire le informazioni contenute nel presente documento non rilascia alcuna garanzia o dichiarazione di sorta in relazione ai suddetti dati. Laddove WisdomTree abbia espresso dei pareri relativamente al prodotto o all’attività di mercato, si ricorda che tali pareri possono cambiare. Né WisdomTree, né alcuna consociata, né alcuno dei rispettivi funzionari, amministratori, partner o dipendenti, accetta alcuna responsabilità per qualsiasi perdita, diretta o indiretta, derivante dall’utilizzo del presente documento o del suo contenuto.
Il presente documento può contenere dichiarazioni previsionali, comprese dichiarazioni riguardanti le attuali aspettative o convinzioni in relazione alla performance di determinate classi di attività e/o settori. Le dichiarazioni previsionali sono soggette a determinati rischi, incertezze e ipotesi. Non vi è alcuna garanzia che tali dichiarazioni siano esatte, e i risultati effettivi possano discostarsi significativamente da quelli previsti in dette dichiarazioni. WisdomTree raccomanda vivamente di non fare indebito affidamento sulle summenzionate dichiarazioni previsionali.
I rendimenti storici ricompresi nel presente documento potrebbero essere basati sul back test, ossia la procedura di valutazione di una strategia d’investimento, che viene applicata ai dati storici per simulare quali sarebbero stati i rendimenti di tale strategia. Tuttavia, i rendimenti basati sul back test sono puramente ipotetici e vengono forniti nel presente documento a soli fini informativi. I dati basati sul back test non rappresentano rendimenti effettivi e non devono intendersi come un’indicazione di rendimenti effettivi o futuri.

Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Per ulteriori informazioni:
bit.ly/wisdomtree-daily-update
bit.ly/wisdomtree-daily-update
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.