
Die vergangene Woche war geprägt von einem extrem spannenden Zusammenspiel aus Geopolitik, Makrodaten und Marktmechanik und genau dieses Zusammenspiel erklärt auch, warum die Märkte trotz massiver Unsicherheiten weiterhin erstaunlich stabil bis bullisch tendieren.
Im Zentrum stand ganz klar die Eskalation rund um den Iran-Konflikt und die Straße von Hormus. Die USA haben den Druck auf Iran weiter erhöht, Sanktionen verschärft und gleichzeitig signalisiert, dass man sowohl militärische Optionen als auch diplomatische Lösungen offen hält. Aussagen von Trump schwankten dabei zwischen „Deal möglich“ und „nicht zufrieden“ – ein klassisches Zeichen für zähe Verhandlungen. Parallel dazu zeigte sich Iran gesprächsbereit, knüpfte dies jedoch an Bedingungen wie die Aufhebung von Sanktionen und die Wiederöffnung zentraler Handelsrouten. Genau hier liegt der Kern der Unsicherheit: Die Straße von Hormus bleibt der zentrale Hebel für den globalen Ölmarkt. Während die USA Schifffahrt ohne Einschränkungen fordern, bleibt das Risiko von Störungen bestehen. Die Entführung eines Tankers vor der jemenitischen Küste sowie weitere Zwischenfälle im Roten Meer unterstreichen, dass die Lage keineswegs entspannt ist.
Trotz dieser geopolitischen Risiken kam von der Angebotsseite ein wichtiger Gegenpol: OPEC+ hat signalisiert, die Produktion im Juni moderat zu erhöhen (ca. +188.000 Barrel pro Tag). Das ist kein Gamechanger, aber ein klares Signal an den Markt, dass man versucht, extreme Preisspitzen zu verhindern. Gleichzeitig bleibt die Realität bestehen: Die globale Nachfrage ist hoch, geopolitische Risiken sind präsent und die Angebotsseite bleibt fragil. Genau deshalb sehen wir aktuell diesen Balance-Akt im Ölmarkt.
Charttechnisch spiegelt sich das perfekt wider. US-Öl hat den April mit einer klar bullischen Monatskerze über 105 USD abgeschlossen und auch die aktuelle Woche bullisch beendet. Der Wochenschluss bei 102,49 USD zeigt zwar eine leichte Rejection, aber das Gesamtbild bleibt eindeutig: Solange wir über 100 USD und insbesondere über dem strukturell extrem wichtigen Bereich um 90 USD handeln, bleibt der Trend intakt. Besonders relevant: Öl hat im Wochenvergleich rund +8% zugelegt – und genau das ist der Punkt, der für die Inflationsthematik entscheidend bleibt.
Denn auch auf Makroebene wurde diese Woche bestätigt: Inflation bleibt ein Thema. Die PCE-Daten zeigten, dass selbst ohne Energie und Lebensmittel weiterhin Preisdruck vorhanden ist. Mit steigenden Energiepreisen verschärft sich dieses Problem zusätzlich. Das bringt uns direkt zur Geldpolitik: Der FOMC war eines der zentralen Events der Woche. Die Botschaft ist relativ klar, der Arbeitsmarkt bleibt stabil, die Wirtschaft robust, aber genau das verhindert kurzfristige Zinssenkungen. Die Fed hat aktuell keinen Druck, aggressiv zu lockern. Zinserhöhungen sind zwar ebenfalls unwahrscheinlich, aber Cuts werden weiter nach hinten verschoben. Der Markt muss sich also auf ein „higher for longer“-Umfeld einstellen.
Interessant ist dabei der Blick auf den US-Dollar Währungsindex (DXY). Trotz geopolitischer Spannungen und potenzieller Safe-Haven-Nachfrage bleibt der Dollar erstaunlich schwach bzw. in einer Range. Auf Monatsbasis wurde die 100er Marke klar rejected, aktuell bewegen wir uns bei rund 98,2. Die gesamte Struktur bleibt seit Monaten eine Seitwärtsrange zwischen ca. 96 und 100. Auch diese Woche zeigte sich mit etwa -0,3% keine echte Flucht in den Dollar. Das ist ein wichtiges Signal: Der Markt ist nicht im Panikmodus.
Das bestätigt sich auch beim VIX. Mit einem Stand von rund 16,98 bleibt die implizite Volatilität niedrig. Solange wir unter 20 notieren, spricht das klar für ein stabiles Risk-On-Umfeld. Und genau dieses Umfeld sehen wir aktuell auch in den Indizes.
Der S&P 500 hat den Monat mit einem massiven Plus von rund +10,5% abgeschlossen und befindet sich weiterhin im All-Time-High. Auch die Woche wurde mit etwa +0,9% beendet, trotz zwischenzeitlicher Unsicherheiten. Gleiches Bild im Dow Jones: +7,43% im Monat, Woche ebenfalls positiv. Kleine Rejections sind sichtbar, aber sie werden konsequent aufgekauft. Das zeigt ganz klar: Liquidität und Positionierung dominieren aktuell das Marktgeschehen.
Ein oft unterschätzter Punkt ist dabei die Marktmechanik. Die Volatilität reagiert kaum, und Modelle wie die Spot-Vol-Beta zeigen, dass der Markt aktuell eher „unterreagiert“. Das führt dazu, dass Händler bei Rücksetzern gezwungen sind, zu kaufen (Hedging-Effekte). Genau das stabilisiert die Kurse zusätzlich und erklärt, warum Dips aktuell so schnell aufgekauft werden.
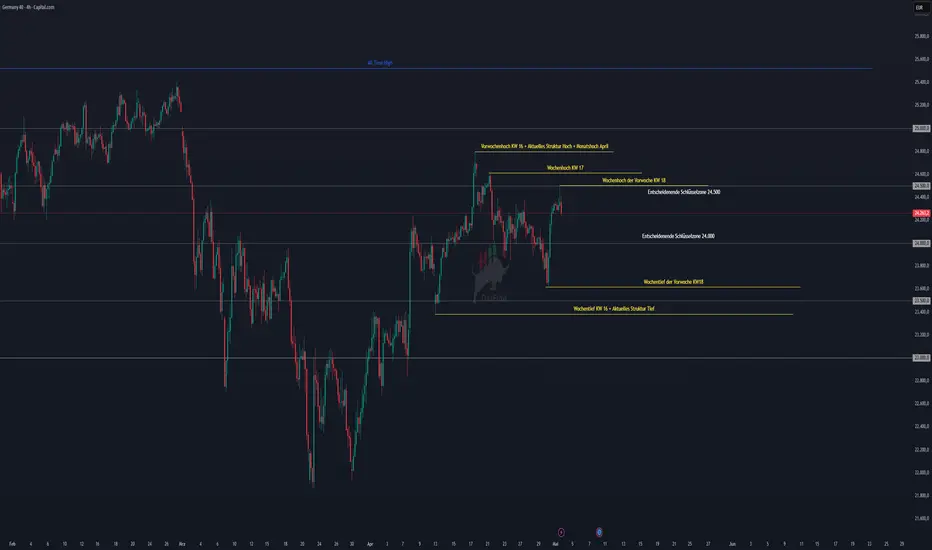
Und damit zum DAX, der diese Woche besonders spannend war. Nach dem geopolitischen Schock im März konnte sich der Markt deutlich erholen und den April mit einem soliden Plus von rund +5,7% zum vor Monat abschließen. Entscheidender Punkt für mich bleibt die 24.000er Marke. Diese wurde nicht nur gehalten, sondern Rücksetzer, insbesondere der Dip auf 23.600, wurden extrem aggressiv aufgekauft.
Der absolute Game-Changer kam am Donnerstag: Von genau diesem Tief aus hat der Markt innerhalb kürzester Zeit eine massive Aufwärtsbewegung gestartet und bis Freitag über +3,82% bzw. mehr als 900 Punkte zugelegt. Das war kein normaler Move, sondern ein klarer Short-Squeeze mit extrem hoher Dynamik. Genau dieser Move hat das kurzfristige Sentiment komplett gedreht und die Bullen wieder in Kontrolle gebracht.
Die aktuelle Woche schließt zwar nahezu unverändert (±0%), aber die Struktur bleibt bullisch. Besonders auffällig: Die Korrekturen verlaufen kontrolliert und ohne Panik. Keine impulsiven Abverkäufe, keine extremen Down-Moves – stattdessen saubere, gesunde Pullbacks. Gleichzeitig sind die Aufwärtsbewegungen deutlich dynamischer. Genau das ist ein klassisches Zeichen für einen intakten Aufwärtstrend.
Die entscheidende Frage für die kommende Woche lautet daher: War dieser Short-Squeeze nachhaltig, oder nur ein temporärer Liquiditäts-Run? Solange wir über der 24.000er Marke bleiben, spricht vieles dafür, dass das Momentum noch nicht vollständig erschöpft ist.
Das Gesamtbild zeigt daher aktuell klar: Wir befinden uns weiterhin in einem bullischen Umfeld, aber nicht mehr in einer Phase frischer Impulse. Vielmehr sind wir in einer Art „Stabilisierungsphase“. Die großen News sind im Markt, neue starke Katalysatoren fehlen aktuell. Das bedeutet: Momentum ist noch da, aber es basiert aktuell eher auf Struktur und Positionierung als auf neuen positiven Überraschungen.
Das wichtigste Takeaway dieser Woche ist daher: Solange zentrale Levels wie 24.000 im DAX halten und Öl nicht komplett eskaliert, bleibt das Umfeld konstruktiv. Gleichzeitig steigt aber die Anfälligkeit für plötzliche Moves, sollte ein externer Schock (z. B. Eskalation im Nahen Osten) eintreten.
Keine Anlageberatung – nur meine persönliche Markteinschätzung.
Wie seht ihr die aktuelle Lage? Bleiben wir im Risk-On-Modus oder steht die nächste Korrektur bevor?
Morgen kommt wie immer mein ausführlicher DAX Wochenausblick für KW19.
Schönes Wochenende euch allen!

İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.