
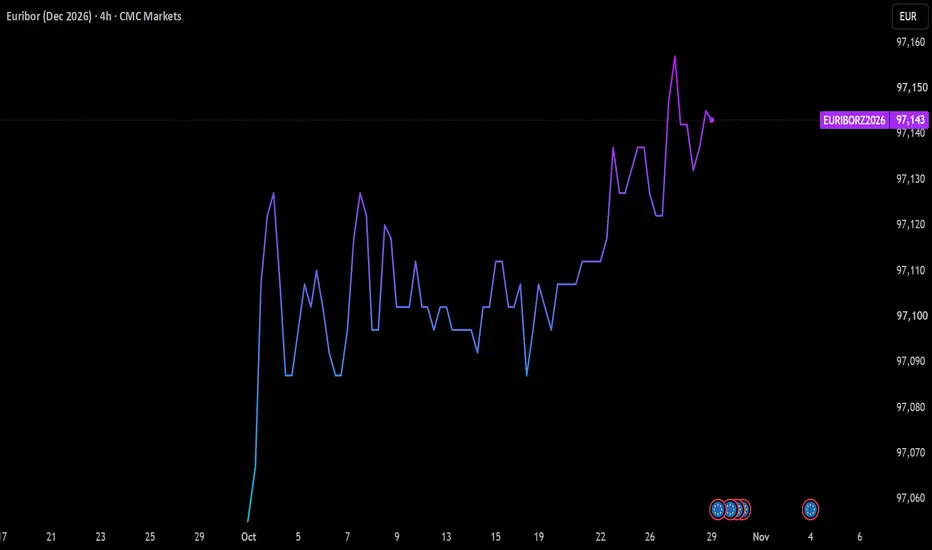
FX:EURUSD / Décision BCE à 13h15 GMT (14h15 CET), conférence de presse Lagarde à 14h45 CET. Taux de dépôt actuel : 2,50% après la hausse unanime de septembre (+25pb). Pricing : seulement 1-2pb de resserrement pour octobre (hold très largement anticipé), mais ~20pb cumulés d’ici fin 2026 — probable vecteur : décembre.
Contexte : HICP septembre 3,8% a/a (vs 3,6% consensus), énergie +18,9% a/a, TTF proche de 100€/MWh (au-dessus du scénario adverse BCE à 75€). PMI zone euro en expansion, France en contraction. Conditions de crédit bancaire resserrées.
Driver structurel : la France. OAT 10Y à 5,14%. Moody’s maintenu à Aa3 (perspective négative). Revue S&P le 27/11. Lagarde attendue sur le sujet du TPI (Transmission Protection Instrument) — désaccord interne au Conseil des gouverneurs sur son usage potentiel pour la France.
Niveau à suivre : spread OAT-Bund 10Y, indicateur plus pertinent que le taux refi lui-même pour anticiper la réaction EUR.
Scénarios : hold + ton neutre → réaction EUR limitée. Hold + inquiétude explicite sur la France (TPI) → risque dovish sur l’EUR. Hold + ton hawkish sur l’inflation énergétique → EUR soutenu, renforce le pricing d’une hausse en décembre. Hike surprise (faible probabilité) → EUR et rendements en hausse nette, mais creuserait l’écart avec la France.
💬 Qu’en pensez-vous ? Boost/like si cette prévision vous est utile, et suivez l’idée pour la mise à jour en réaction à chaud après 14h45 CET.
Contexte : HICP septembre 3,8% a/a (vs 3,6% consensus), énergie +18,9% a/a, TTF proche de 100€/MWh (au-dessus du scénario adverse BCE à 75€). PMI zone euro en expansion, France en contraction. Conditions de crédit bancaire resserrées.
Driver structurel : la France. OAT 10Y à 5,14%. Moody’s maintenu à Aa3 (perspective négative). Revue S&P le 27/11. Lagarde attendue sur le sujet du TPI (Transmission Protection Instrument) — désaccord interne au Conseil des gouverneurs sur son usage potentiel pour la France.
Niveau à suivre : spread OAT-Bund 10Y, indicateur plus pertinent que le taux refi lui-même pour anticiper la réaction EUR.
Scénarios : hold + ton neutre → réaction EUR limitée. Hold + inquiétude explicite sur la France (TPI) → risque dovish sur l’EUR. Hold + ton hawkish sur l’inflation énergétique → EUR soutenu, renforce le pricing d’une hausse en décembre. Hike surprise (faible probabilité) → EUR et rendements en hausse nette, mais creuserait l’écart avec la France.
💬 Qu’en pensez-vous ? Boost/like si cette prévision vous est utile, et suivez l’idée pour la mise à jour en réaction à chaud après 14h45 CET.

Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.