
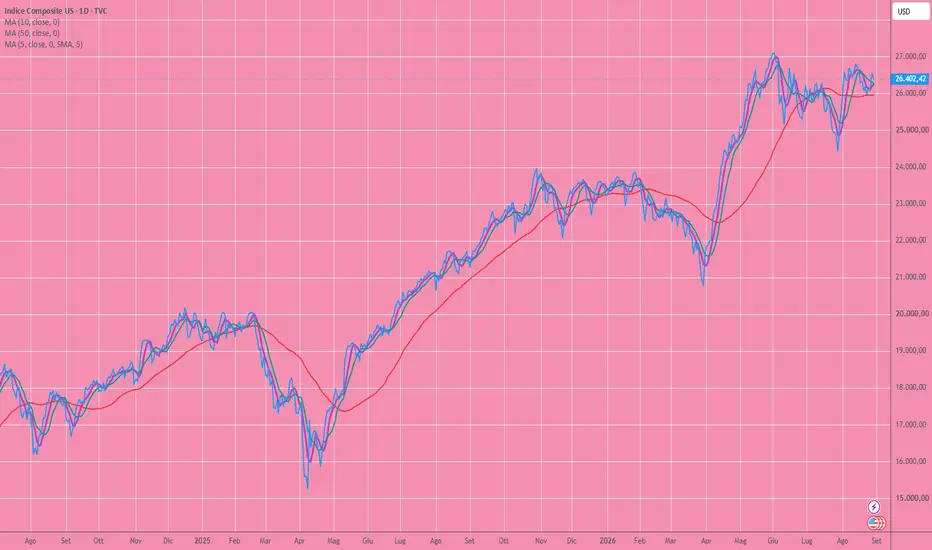
Perché il mercato rialzista potrebbe continuare fino al 2027: dietro Wall Street ci sono ancora due enormi motori di crescita
Il mercato azionario americano continua a offrire agli investitori numerosi motivi per essere prudenti.
Le valutazioni restano elevate, i principali indici hanno già accumulato guadagni importanti, gli investimenti nell’intelligenza artificiale stanno raggiungendo dimensioni straordinarie e il deficit federale americano continua a mantenersi su livelli che normalmente assoceremmo a fasi economiche molto differenti da quella attuale.
A tutto questo si aggiunge un elemento che considero importante nel breve periodo: stiamo entrando nella fase stagionalmente più delicata di un anno caratterizzato dalle elezioni di metà mandato. Storicamente, questi periodi sono stati spesso accompagnati da maggiore volatilità. Anche analisi recenti confermano che gli anni di midterm tendono ad avere una prima parte più difficile, seguita storicamente da rendimenti migliori dopo le elezioni.
Eppure, se mettiamo per un momento da parte il rumore quotidiano e osserviamo ciò che realmente sta alimentando economia e utili aziendali, il quadro fondamentale rimane molto più solido di quanto queste preoccupazioni potrebbero suggerire.
A mio avviso esistono soprattutto due enormi flussi di liquidità che continuano a sostenere questo ciclo: gli investimenti nell’intelligenza artificiale e la politica fiscale espansiva degli Stati Uniti.
Ed è proprio da qui che dobbiamo partire.
Primo motore: la gigantesca corsa agli investimenti nell’intelligenza artificiale
Quello che sta accadendo nell’AI non riguarda più soltanto NVIDIA o qualche grande società tecnologica.
Stiamo assistendo alla costruzione di una vera e propria infrastruttura economica.
Le grandi aziende tecnologiche stanno investendo centinaia di miliardi di dollari in data center, semiconduttori, server, networking, energia, sistemi di raffreddamento e capacità di calcolo.
Ed è questo il punto che ritengo più interessante.
Ogni dollaro investito da una grande società tecnologica diventa ricavo per qualcun altro.
NVIDIA vende le GPU, ma quelle GPU devono essere installate all’interno di data center. I data center hanno bisogno di server, reti, energia, terreni, costruzioni, sistemi elettrici e raffreddamento.
Quello che inizialmente sembrava un boom concentrato sui semiconduttori sta quindi progressivamente diventando un ciclo di investimenti molto più ampio.
È anche uno dei motivi per cui continuo a sostenere che le opportunità legate all’intelligenza artificiale non vadano cercate esclusivamente tra i nomi più conosciuti.
Il mercato stesso sta iniziando a interrogarsi sulla sostenibilità di questa gigantesca spesa, ma per il momento gli investimenti AI restano uno dei temi determinanti per Wall Street nella seconda metà del 2026.
Secondo motore: Washington continua a immettere liquidità nell’economia
Il secondo grande motore è meno spettacolare, ma economicamente altrettanto importante.
È il deficit federale americano.
Secondo i dati alla base della mia analisi, il deficit statunitense per l’anno fiscale 2026 è previsto intorno a 1.900 miliardi di dollari, circa il 5,8% del PIL, contro una media degli ultimi cinquant’anni vicina al 3,8%.
Naturalmente questo livello di deficit pone interrogativi importanti sul lungo periodo.
Debito, costo degli interessi e possibili pressioni inflazionistiche non possono essere ignorati.
Ma se vogliamo capire cosa sta sostenendo l’economia oggi, dobbiamo riconoscere un fatto molto semplice: Washington sta immettendo nell’economia più denaro di quanto ne stia prelevando attraverso la tassazione.
Abbiamo quindi contemporaneamente una gigantesca espansione infrastrutturale finanziata dal settore privato e una politica fiscale fortemente espansiva.
Due enormi motori di domanda stanno funzionando nello stesso momento.
Ed è difficile ignorarne l’effetto sui ricavi e sugli utili delle aziende.
La vera buona notizia: gli utili si stanno allargando oltre le Big Tech
Questo, per me, è probabilmente uno degli aspetti più importanti dell’attuale mercato rialzista.
La crescita non riguarda più soltanto una manciata di società tecnologiche.
I dati utilizzati nella mia analisi mostrano una crescita degli utili molto forte e una percentuale elevata di società capaci di superare le aspettative sia sugli utili sia sui ricavi.
Questo allargamento è fondamentale.
Un mercato sostenuto esclusivamente da cinque o sei gigantesche società tecnologiche sarebbe inevitabilmente più fragile.
Un mercato nel quale la crescita degli utili comincia invece a diffondersi tra tecnologia, industria, energia, infrastrutture, servizi e altri settori presenta fondamenta molto più interessanti.
Ed è proprio questa diffusione che continuerò a monitorare.
Attenzione però: rialzista non significa senza correzioni
Essere costruttivi sul mercato non significa pensare che le azioni debbano salire ogni giorno.
Anzi.
Credo che nei prossimi mesi dobbiamo essere preparati anche alla possibilità di una fase di volatilità significativa.
La storia degli anni delle elezioni di metà mandato suggerisce prudenza: nel materiale che sto analizzando, dal 1962 viene evidenziata una tendenza a correzioni tra metà agosto e le elezioni, seguite però storicamente da performance decisamente migliori nei dodici mesi successivi.
Per questo farei una distinzione molto importante:
una correzione non significa necessariamente la fine del mercato rialzista.
Se gli utili continueranno a crescere, gli investimenti nell’AI rimarranno elevati e la liquidità continuerà a sostenere l’economia, un eventuale arretramento dei mercati potrebbe trasformarsi in qualcosa di molto diverso da una ragione per vendere.
Potrebbe diventare un’opportunità per acquistare aziende di qualità a valutazioni migliori.
Cosa potrebbe farmi cambiare idea
Ogni tesi d’investimento deve prevedere anche le condizioni che potrebbero renderla sbagliata.
Nel mio caso non cambierei opinione perché l’S&P 500 perde il 5%, perché arriva una settimana negativa o perché improvvisamente torna di moda la discussione sulla “bolla dell’intelligenza artificiale”.
Guarderei ai fondamentali.
Un forte rallentamento degli investimenti AI, revisioni persistenti al ribasso delle stime sugli utili, condizioni creditizie significativamente più restrittive, un indebolimento marcato dell’economia o un deterioramento sostanziale del mercato del lavoro sarebbero invece segnali da prendere molto seriamente.
La distinzione è fondamentale:
non dobbiamo confondere un cambiamento della narrativa con un cambiamento dei fondamentali.
Il mio punto di vista
Continuo quindi a mantenere una visione costruttiva sul mercato americano.
Non perché pensi che non esistano rischi. Esistono, e alcuni sono importanti.
Ma quando osservo il quadro complessivo continuo a vedere crescita degli utili, enormi investimenti tecnologici e una quantità considerevole di liquidità che attraversa l’economia americana.
La domanda che mi pongo ogni giorno non è quindi: “Il mercato domani salirà o scenderà?”
La domanda è un’altra:
“Dove sta andando questa enorme quantità di denaro e quali aziende ne beneficeranno maggiormente?”
Perché alla fine è proprio seguendo utili, investimenti e liquidità che possiamo cercare di distinguere il rumore dalle vere opportunità.
L’opinione di Marco Bernasconi
Credo che in questa fase uno degli errori più facili sia lasciarsi impressionare dalle dimensioni raggiunte dal mercato e concludere automaticamente che il rialzo debba essere vicino alla fine.
Non funziona necessariamente così.
Un mercato rialzista termina quando vengono meno le condizioni che lo hanno alimentato, non semplicemente perché è salito molto.
E oggi, osservando i dati a nostra disposizione, non vedo ancora un deterioramento sufficiente dei grandi motori fondamentali da farmi cambiare impostazione.
Questo non significa che settembre, ottobre o i mesi precedenti alle elezioni saranno tranquilli.
Potrebbero essere esattamente il contrario.
Ma è proprio qui che entra in gioco il lavoro di selezione.
Se arriverà una correzione mentre gli utili continueranno a crescere e gli investimenti rimarranno forti, io non guarderò soltanto a quanto sarà sceso l’S&P 500.
Guarderò soprattutto a quali aziende saranno state vendute più di quanto i loro fondamentali giustifichino.
Perché spesso le opportunità migliori non nascono quando tutto sembra perfetto.
Nascono quando prezzo e valore temporaneamente prendono due strade differenti.
Marco Bernasconi
Il mercato azionario americano continua a offrire agli investitori numerosi motivi per essere prudenti.
Le valutazioni restano elevate, i principali indici hanno già accumulato guadagni importanti, gli investimenti nell’intelligenza artificiale stanno raggiungendo dimensioni straordinarie e il deficit federale americano continua a mantenersi su livelli che normalmente assoceremmo a fasi economiche molto differenti da quella attuale.
A tutto questo si aggiunge un elemento che considero importante nel breve periodo: stiamo entrando nella fase stagionalmente più delicata di un anno caratterizzato dalle elezioni di metà mandato. Storicamente, questi periodi sono stati spesso accompagnati da maggiore volatilità. Anche analisi recenti confermano che gli anni di midterm tendono ad avere una prima parte più difficile, seguita storicamente da rendimenti migliori dopo le elezioni.
Eppure, se mettiamo per un momento da parte il rumore quotidiano e osserviamo ciò che realmente sta alimentando economia e utili aziendali, il quadro fondamentale rimane molto più solido di quanto queste preoccupazioni potrebbero suggerire.
A mio avviso esistono soprattutto due enormi flussi di liquidità che continuano a sostenere questo ciclo: gli investimenti nell’intelligenza artificiale e la politica fiscale espansiva degli Stati Uniti.
Ed è proprio da qui che dobbiamo partire.
Primo motore: la gigantesca corsa agli investimenti nell’intelligenza artificiale
Quello che sta accadendo nell’AI non riguarda più soltanto NVIDIA o qualche grande società tecnologica.
Stiamo assistendo alla costruzione di una vera e propria infrastruttura economica.
Le grandi aziende tecnologiche stanno investendo centinaia di miliardi di dollari in data center, semiconduttori, server, networking, energia, sistemi di raffreddamento e capacità di calcolo.
Ed è questo il punto che ritengo più interessante.
Ogni dollaro investito da una grande società tecnologica diventa ricavo per qualcun altro.
NVIDIA vende le GPU, ma quelle GPU devono essere installate all’interno di data center. I data center hanno bisogno di server, reti, energia, terreni, costruzioni, sistemi elettrici e raffreddamento.
Quello che inizialmente sembrava un boom concentrato sui semiconduttori sta quindi progressivamente diventando un ciclo di investimenti molto più ampio.
È anche uno dei motivi per cui continuo a sostenere che le opportunità legate all’intelligenza artificiale non vadano cercate esclusivamente tra i nomi più conosciuti.
Il mercato stesso sta iniziando a interrogarsi sulla sostenibilità di questa gigantesca spesa, ma per il momento gli investimenti AI restano uno dei temi determinanti per Wall Street nella seconda metà del 2026.
Secondo motore: Washington continua a immettere liquidità nell’economia
Il secondo grande motore è meno spettacolare, ma economicamente altrettanto importante.
È il deficit federale americano.
Secondo i dati alla base della mia analisi, il deficit statunitense per l’anno fiscale 2026 è previsto intorno a 1.900 miliardi di dollari, circa il 5,8% del PIL, contro una media degli ultimi cinquant’anni vicina al 3,8%.
Naturalmente questo livello di deficit pone interrogativi importanti sul lungo periodo.
Debito, costo degli interessi e possibili pressioni inflazionistiche non possono essere ignorati.
Ma se vogliamo capire cosa sta sostenendo l’economia oggi, dobbiamo riconoscere un fatto molto semplice: Washington sta immettendo nell’economia più denaro di quanto ne stia prelevando attraverso la tassazione.
Abbiamo quindi contemporaneamente una gigantesca espansione infrastrutturale finanziata dal settore privato e una politica fiscale fortemente espansiva.
Due enormi motori di domanda stanno funzionando nello stesso momento.
Ed è difficile ignorarne l’effetto sui ricavi e sugli utili delle aziende.
La vera buona notizia: gli utili si stanno allargando oltre le Big Tech
Questo, per me, è probabilmente uno degli aspetti più importanti dell’attuale mercato rialzista.
La crescita non riguarda più soltanto una manciata di società tecnologiche.
I dati utilizzati nella mia analisi mostrano una crescita degli utili molto forte e una percentuale elevata di società capaci di superare le aspettative sia sugli utili sia sui ricavi.
Questo allargamento è fondamentale.
Un mercato sostenuto esclusivamente da cinque o sei gigantesche società tecnologiche sarebbe inevitabilmente più fragile.
Un mercato nel quale la crescita degli utili comincia invece a diffondersi tra tecnologia, industria, energia, infrastrutture, servizi e altri settori presenta fondamenta molto più interessanti.
Ed è proprio questa diffusione che continuerò a monitorare.
Attenzione però: rialzista non significa senza correzioni
Essere costruttivi sul mercato non significa pensare che le azioni debbano salire ogni giorno.
Anzi.
Credo che nei prossimi mesi dobbiamo essere preparati anche alla possibilità di una fase di volatilità significativa.
La storia degli anni delle elezioni di metà mandato suggerisce prudenza: nel materiale che sto analizzando, dal 1962 viene evidenziata una tendenza a correzioni tra metà agosto e le elezioni, seguite però storicamente da performance decisamente migliori nei dodici mesi successivi.
Per questo farei una distinzione molto importante:
una correzione non significa necessariamente la fine del mercato rialzista.
Se gli utili continueranno a crescere, gli investimenti nell’AI rimarranno elevati e la liquidità continuerà a sostenere l’economia, un eventuale arretramento dei mercati potrebbe trasformarsi in qualcosa di molto diverso da una ragione per vendere.
Potrebbe diventare un’opportunità per acquistare aziende di qualità a valutazioni migliori.
Cosa potrebbe farmi cambiare idea
Ogni tesi d’investimento deve prevedere anche le condizioni che potrebbero renderla sbagliata.
Nel mio caso non cambierei opinione perché l’S&P 500 perde il 5%, perché arriva una settimana negativa o perché improvvisamente torna di moda la discussione sulla “bolla dell’intelligenza artificiale”.
Guarderei ai fondamentali.
Un forte rallentamento degli investimenti AI, revisioni persistenti al ribasso delle stime sugli utili, condizioni creditizie significativamente più restrittive, un indebolimento marcato dell’economia o un deterioramento sostanziale del mercato del lavoro sarebbero invece segnali da prendere molto seriamente.
La distinzione è fondamentale:
non dobbiamo confondere un cambiamento della narrativa con un cambiamento dei fondamentali.
Il mio punto di vista
Continuo quindi a mantenere una visione costruttiva sul mercato americano.
Non perché pensi che non esistano rischi. Esistono, e alcuni sono importanti.
Ma quando osservo il quadro complessivo continuo a vedere crescita degli utili, enormi investimenti tecnologici e una quantità considerevole di liquidità che attraversa l’economia americana.
La domanda che mi pongo ogni giorno non è quindi: “Il mercato domani salirà o scenderà?”
La domanda è un’altra:
“Dove sta andando questa enorme quantità di denaro e quali aziende ne beneficeranno maggiormente?”
Perché alla fine è proprio seguendo utili, investimenti e liquidità che possiamo cercare di distinguere il rumore dalle vere opportunità.
L’opinione di Marco Bernasconi
Credo che in questa fase uno degli errori più facili sia lasciarsi impressionare dalle dimensioni raggiunte dal mercato e concludere automaticamente che il rialzo debba essere vicino alla fine.
Non funziona necessariamente così.
Un mercato rialzista termina quando vengono meno le condizioni che lo hanno alimentato, non semplicemente perché è salito molto.
E oggi, osservando i dati a nostra disposizione, non vedo ancora un deterioramento sufficiente dei grandi motori fondamentali da farmi cambiare impostazione.
Questo non significa che settembre, ottobre o i mesi precedenti alle elezioni saranno tranquilli.
Potrebbero essere esattamente il contrario.
Ma è proprio qui che entra in gioco il lavoro di selezione.
Se arriverà una correzione mentre gli utili continueranno a crescere e gli investimenti rimarranno forti, io non guarderò soltanto a quanto sarà sceso l’S&P 500.
Guarderò soprattutto a quali aziende saranno state vendute più di quanto i loro fondamentali giustifichino.
Perché spesso le opportunità migliori non nascono quando tutto sembra perfetto.
Nascono quando prezzo e valore temporaneamente prendono due strade differenti.
Marco Bernasconi

Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.