
📊 Sharpe Oranı Bölüm 2: Hesaplamada Sık Yapılan 5 Hata
Sharpe Oranı, risk ayarlı performansı ölçmek için en yaygın kullanılan ölçütlerden biridir. Ancak matematiksel olarak doğru bir formül bile, kullanılan veriler, örnekleme sıklığı veya hesaplama yöntemi hatalı ele alındığında yanıltıcı sonuçlar verebilir.
Bölüm 1'de Sharpe Oranı'nın hisse senetleri, portföyler, işlem stratejileri ve hareketli pencere analizlerinde nasıl kullanılabileceğini inceledik.
🔁 Temel formül:
Sharpe = (Rₚ − Rf) / σₚ
Burada:
Rₚ = Portföy veya strateji getirisi
Rf = Risksiz getiri oranı
σₚ = Getirilerin standart sapması
Bölüm 2'de, Sharpe Oranı değerlerini çarpıtabilecek veya aslında geçerli olan değerlerin karşılaştırılmasını zorlaştırabilecek beş yaygın hesaplama hatasına odaklanıyoruz.
📌 Hesaplamada Sık Yapılan 5 Hata
1️⃣ Yanlış Yıllıklandırma
Sharpe Oranı, temelde ortalama fazla getirinin getiri volatilitesine oranıdır. Günlük getiriler üzerinden hesaplandığında sonuç günlük Sharpe Oranı olur. Bunu yıllık Sharpe Oranı ile karşılaştırmak istiyorsanız, her iki bileşeni de tutarlı bir şekilde yıllıklandırmanız gerekir.
Sharpe_yıllık = Sharpe_dönem × √(yıllık dönem sayısı)
Sharpe Oranı zamanla doğrusal olarak ölçeklenmez; zamanın karekökü ile ölçeklenir.
Günlük veriler için yaygın olarak kullanılan yaklaşık hesaplama şöyledir:
Sharpe_yıllık = Sharpe_günlük × √252
Örneğin, günlük Sharpe Oranı 0,10 ise yıllıklandırılmış değer yaklaşık olarak:
0,10 × √252 ≈ 1,59 olur.
252 sayısı, bir yıldaki işlem günleri için yaygın olarak kullanılan yaklaşık değeri ifade eder.
Sık yapılan hatalardan biri, Sharpe Oranı'nı √252 yerine 252 ile çarpmak veya getiriyi yıllıklandırırken volatiliteyi farklı bir zaman ölçeğinde bırakmaktır. Her iki yaklaşım da sonucu önemli ölçüde çarpıtabilir.
📋 Yaygın Yıllıklandırma Katsayıları
• Saatlik (ABD Hisse Senetleri) — 1.638 saat (252 gün × 6,5 saat) → √1.638 ≈ 40,47
• Saatlik (Kripto, 7/24) — 8.760 saat (365 gün × 24 saat) → √8.760 ≈ 93,59
• Günlük (Geleneksel Piyasalar) — 252 gün → √252 ≈ 15,87
• Günlük (Kripto, 7/24) — 365 gün → √365 ≈ 19,10
• Haftalık — 52 hafta → √52 ≈ 7,21
• Aylık — 12 ay → √12 ≈ 3,46
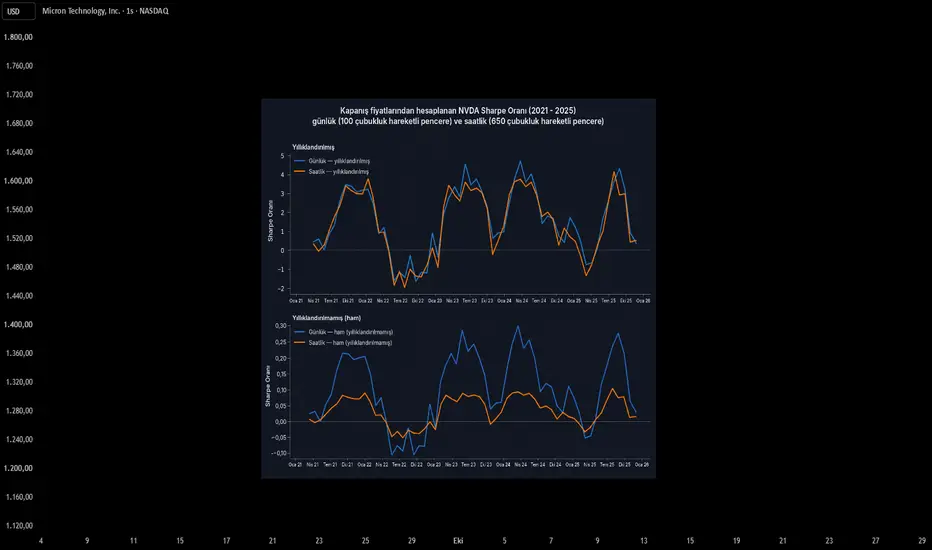
Yukarıdaki grafikten görüldüğü üzere, her iki seri de uygun ölçeklendirme katsayılarıyla yıllıklandırıldığında (günlük veriler için √252, saatlik veriler için √1.638), günlük ve saatlik Sharpe eğrileri 2021–2025 döneminin tamamında birbirine oldukça yakın hareket eder. Benzer döngüler ve işaret değişimleri sergilerken, değerlerinin büyüklüğü de genel olarak birbirine yakındır.
Yıllıklandırma yapılmadığında ise aynı iki seri ölçek bakımından belirgin şekilde farklılaşır: Ham günlük Sharpe değeri Nisan 2024 civarında yaklaşık 0,31 ile zirve yaparken, ham saatlik Sharpe değeri yaklaşık 0,10 ile zirve yapar.
Her iki seri de aynı temel fiyat verilerinden türetilmiş olsa da farklı getiri frekansları kullanılarak hesaplanmıştır. Bu ham değerleri doğrudan karşılaştırmak, günlük performansın saatlik performanstan yaklaşık üç kat daha iyi olduğu sonucuna yol açabilir. Oysa bu yanıltıcı sonuç, risk ayarlı performanstaki gerçek bir farklılıktan değil, örnekleme sıklığı ve zaman ölçeği farklılıklarından kaynaklanır.
📌 Neden Önemli?
Günlük getiriler üzerinden hesaplanan 1,2 Sharpe Oranı ile haftalık getiriler üzerinden hesaplanan 1,2 Sharpe Oranı raporlanıp karşılaştırılırsa, bu iki değer doğrudan karşılaştırılabilir değildir. Hesaplama sıklığı ve yıllıklandırma yöntemi bilinmeyen bir Sharpe Oranı yanıltıcı olabilir.
💡 Farklı Seans Süreleri Hakkında Not: Standart işlem saatlerinin dışında işlem gören varlıklar için (örneğin, 7 veya 8 saatlik işlem seanslarına sahip piyasalar, uzatılmış seanslar, piyasa öncesi işlemler, altın ve forex), saatlik yıllıklandırma katsayısını şu şekilde hesaplayın:
Yıllık dönem sayısı = 252 × Günlük işlem seansı süresi (saat)
Yıllıklandırma katsayısı ise:
√(Yıllık dönem sayısı)
⚠️ Yıllıklandırma, yalnızca kullanılan getiri gözlemleri ve ölçeklendirme varsayımları ilgili varlık ve zaman dilimi için uygun olduğunda anlamlıdır.
2️⃣ Dönemsel Getiriler Yerine Kümülatif Getiri Kullanmak
Sharpe Oranı, tüm dönem boyunca elde edilen kümülatif getiri üzerinden değil, dönemsel getirilerden oluşan bir seri üzerinden hesaplanmalıdır.
Örneğin, bir varlığın aşağıdaki aylık getirileri sağladığını varsayalım:
+%10, −%5, +%3, −%2
Sharpe hesaplamasında bu aylık getirilerin her biri ayrı ayrı kullanılmalıdır. Çünkü hesaplama iki unsuru ölçmeyi gerektirir:
• Ortalama getiri
• Bu getirilerin değişkenliği
Bunun yerine varlığın tüm dönem boyunca elde ettiği kümülatif getiri +%5 ise, bu +%5 değerini Sharpe hesaplamasına tek bir girdi olarak kullanmak, getirinin nasıl elde edildiğine ilişkin bilgiyi ortadan kaldırır.
İki varlık da toplamda %20 getiri sağlayabilir; ancak bunlardan biri bu getiriyi istikrarlı bir şekilde elde ederken diğeri büyük kazançlar ve kayıplar yaşamış olabilir. Dolayısıyla risk ayarlı performansları önemli ölçüde farklı olabilir.
📌 Neden Önemli?
Kümülatif getiri, iki zaman noktası arasında ne olduğunu gösterir.
Sharpe Oranı ise getirilerin, zaman içindeki değişkenliklerine kıyasla ne kadar verimli elde edildiğini değerlendirmek için tasarlanmıştır.
Kümülatif performansı dönemsel getiri serisiymiş gibi kullanmak bu ayrımı ortadan kaldırır ve geçersiz, yanıltıcı bir Sharpe hesaplamasına yol açabilir.
3️⃣ İstatistiksel Varsayımları Göz Ardı Etmek
Geleneksel Sharpe Oranı, finansal piyasalarda çoğu zaman gerçekçi olmayan bazı varsayımlar altında en iyi şekilde çalışır:
• Getirilerin volatilitesi makul ölçüde istikrarlıdır.
• Gözlemler birbirinden bağımsızdır.
• Getiriler yaklaşık olarak normal dağılım gösterir.
Gerçek piyasa getirileri bu varsayımlardan birini veya birkaçını sıklıkla ihlal eder. Bu durum, geleneksel Sharpe Oranı'nı risk ayarlı performansın eksik veya potansiyel olarak yanıltıcı bir ölçüsü hâline getirebilir.
Volatilite her zaman istikrarlı değildir.
Bir hisse senedi aylarca düşük volatiliteyle işlem gördükten sonra yüksek volatilite rejimine girebilir. Volatilite kümelenmesi (volatility clustering) olarak adlandırılan bu olgu, tüm dönem için hesaplanan tek bir Sharpe Oranı tarafından gizlenebilir.
Getiriler her zaman birbirinden bağımsız değildir.
Finansal zaman serilerinde, özellikle bazı stratejilerde, varlıklarda veya zaman dilimlerinde seri korelasyon görülebilir. Getiriler birbiriyle korelasyon gösteriyorsa standart volatilite hesaplaması, getiri serisinin gerçek riskini yeterince yansıtmayabilir.
Lo (2002), pozitif otokorelasyon gösteren getirilerin (özellikle getirileri yumuşatan stratejilerde, opsiyon bindirme (overlay) stratejilerinde veya likit olmayan enstrümanlarda yaygın olarak görülür) standart yıllıklandırılmış Sharpe Oranı'nı olduğundan yüksek gösterdiğini ortaya koymuştur.
Getiriler her zaman normal dağılım göstermez.
Finansal getirilerde sıklıkla kalın kuyruklar ve çarpıklık görülür. Büyük negatif getiriler, normal dağılımın öngördüğünden çok daha sık meydana gelebilir.
📌 Neden Önemli?
1,5 değerindeki bir Sharpe Oranı, bir stratejinin her piyasa koşulunda otomatik olarak "iyi risk ayarlı performans" sergilediği anlamına gelmez.
Bir strateji cazip bir Sharpe Oranı'na sahip olsa bile büyük kuyruk kayıplarına, volatilite kümelenmesine veya değişen piyasa rejimlerine hâlâ maruz kalabilir.
Sharpe Oranı'nın tek başına kullanılmayıp Maksimum Düşüş (Maximum Drawdown), Sortino Oranı, Ulcer Endeksi ve Martin Oranı gibi ölçütlerle birlikte değerlendirilmesinin nedenlerinden biri budur.
Geleneksel Sharpe Oranı'nın bazı varsayımlarını ele almak amacıyla çeşitli düzeltmeler geliştirilmiştir.
Otokorelasyona göre düzeltilmiş ölçeklendirme katsayısı (Lo, 2002), seri bağımlılığın etkisini düzeltir.
Deflated Sharpe Ratio (Bailey ve López de Prado), normal dağılım göstermeyen getiriler ve çok sayıda strateji veya varyasyonun test edilmesinden kaynaklanan seçim yanlılığı gibi sorunları ele alır.
Piyasa rejimlerine bağlı volatiliteyi dikkate almak amacıyla başka yöntemler de geliştirilmiştir.
4️⃣ Farklı Zaman Dilimlerinde Sembolleri Karşılaştırmak
Günlük getiriler üzerinden hesaplanan bir Sharpe Oranı ile saatlik getiriler üzerinden hesaplanan bir Sharpe Oranı, farklı getiri serilerine dayanır.
Örnekleme sıklığındaki değişiklik, hem ölçülen ortalama getiriyi hem de volatiliteyi etkileyebilir.
Örneğin:
• Hisse A: Günlük verilerde Sharpe = 1,20
• Hisse B: Saatlik verilerde Sharpe = 1,20
Her iki hissenin de aynı risk ayarlı performansa sahip olduğu sonucuna varmak cazip görünebilir. Ancak bu iki değer farklı örnekleme sıklıklarına dayanır ve dolayısıyla aynı getiri dinamiklerini yansıtmak zorunda değildir.
Bu durum yıllıklandırmadan farklıdır.
Yıllıklandırma, belirli bir frekansta hesaplanan Sharpe Oranı'nı ortak bir zaman ölçeğine dönüştürür. Ancak temelde farklı getiri serilerinden hesaplanan Sharpe Oranlarını birbirine eşdeğer hâle getirmez.
Bu ayrım, kullanıcıların sık sık 1 dakikalık, 5 dakikalık, 1 saatlik, 4 saatlik, günlük ve haftalık grafikler arasında geçiş yaptığı TradingView platformunda özellikle önemlidir.
Zaman diliminin değiştirilmesi, Sharpe Oranı hesaplamasında kullanılan gözlemleri değiştirir. Bu nedenle her bir Sharpe Oranı doğru şekilde yıllıklandırılmış olsa bile sonuç önemli ölçüde farklılaşabilir.
📌 Neden Önemli?
Semboller arasındaki Sharpe Oranlarını karşılaştırırken mümkün olduğunca aynı hesaplama zaman dilimini ve yöntemi kullanın.
Farklı zaman dilimlerinin kullanılması gerekiyorsa, yıllıklandırma sonuçları ortak bir zaman ölçeğine taşıyabilir. Ancak temel örnekleme sıklığından kaynaklanan farklılıkları ortadan kaldırmaz.
Dolayısıyla, farklı getiri frekansları üzerinden hesaplanan Sharpe Oranlarını karşılaştıran bir tarayıcı veya gösterge, tek tek Sharpe hesaplamaları matematiksel olarak doğru olsa bile yanıltıcı sıralamalar üretebilir.
5️⃣ Zaman Serisi Yerine İşlem Kayıtlarından Sharpe Hesaplamak
Bölüm 1'de ele aldığımız gibi, tercih edilen yöntem şöyledir:
Özsermaye Eğrisi → Dönemsel Getiriler → Fazla Getiriler → Sharpe
Bu hata, söz konusu sıralamanın atlanması durumunda ortaya çıkar.
Bu konu, TradingView stratejilerini değerlendirirken özellikle önemlidir.
Bir stratejinin 20 işlem gerçekleştirdiğini varsayalım. Kullanıcı, tamamlanan her işlemin kâr/zarar yüzdesini alarak aşağıdaki hesaplamayı yapar:
Sharpe = Ortalama İşlem Getirisi / STD(İşlem Getirisi)
Bu hesaplama matematiksel açıdan makul görünebilir. Ancak mutlaka stratejinin yatırım getirilerine dayanan geleneksel Sharpe Oranı değildir.
Sorun, tek tek işlemlerin zaman açısından mutlaka eşdeğer gözlemler olmamasıdır.
İşlemler şu özellikler bakımından farklılık gösterebilir:
• Farklı elde tutma süreleri
• Risk altında bulunan farklı sermaye miktarları
• Birbiriyle örtüşen pozisyonlar
• Stratejinin tamamen piyasa dışında kaldığı dönemler
• Zaman içinde değişen farklı piyasa maruziyeti seviyeleri
İki gün süren bir işlem ile altı ay süren bir işlem, gerçekte çok farklı sürelerde risk maruziyetini temsil etmelerine rağmen, basit bir işlem kaydı hesaplamasında her ikisi de tek bir gözlem olarak sayılır.
Geleneksel strateji performans analizinde Sharpe Oranı genellikle özsermaye eğrisinden türetilen dönemsel getiriler gibi, portföyün veya stratejinin zaman içindeki getirilerinden oluşan bir zaman serisi üzerinden hesaplanır.
Örneğin:
rₜ = (Equityₜ / Equityₜ₋₁) − 1
Ortaya çıkan dönemsel getiri serisi, zaman boyunca ortalama getiri ve standart sapmanın tutarlı bir şekilde hesaplanmasında kullanılabilir.
📌 Neden Önemli?
Sharpe Oranı, yalnızca tek tek işlemlerin ortalama kalitesini değil, zaman içindeki getiri akışının niteliğini değerlendirmek için tasarlanmıştır.
Bir strateji yüksek ortalama işlem getirisine sahip olabilir; ancak uzun süreler boyunca işlem yapmadan bekliyorsa veya özsermaye eğrisinde önemli volatilite yaşıyorsa, Sharpe Oranı orta düzeyde kalabilir.
Benzer şekilde, işlem süreleri, sermaye maruziyeti ve işlemler arasındaki zaman aralıkları dikkate alınmadığında, işlem bazlı Sharpe hesaplaması yanıltıcı olabilir.
İşlem bazlı bir istatistik yine de faydalı olabilir; ancak geleneksel zaman serisi Sharpe Oranı olarak sunulmak yerine açıkça işlem bazlı Sharpe Oranı olarak tanımlanmalıdır.
🏁 Sonuç
Bir Sharpe Oranı, ancak dayandığı getiri serisi ve hesaplama yöntemi kadar anlamlıdır.
Oldukça kesin görünen bir Sharpe değeri bile, temel getiriler yanlış örneklenmiş veya yıllıklandırılmışsa, bu getirilerin istatistiksel özellikleri göz ardı edilmişse ya da farklı yöntemlerle hesaplanan değerler doğrudan karşılaştırılmışsa yanıltıcı olabilir.
İşlem stratejilerinde hesaplama genellikle, yalnızca tek tek işlemlerin sonuçlarını değil, stratejinin zaman içindeki getiri akışını yansıtmalıdır.
📌 Formül basit olabilir. Ancak anlamlı bir Sharpe Oranı elde etmek, arkasındaki verilerin dikkatle ele alınmasını gerektirir.
📝 Not
Sharpe Oranı'nın uygulama alanları ve hesaplama yöntemleri oldukça geniştir. İlgilenen kullanıcılar, Sharpe Oranı'nı kullanarak risk ayarlı performansı değerlendirmeye yönelik diğer yaklaşımları da inceleyebilir.
Çeviri Hakkında Not
Bu metin, orijinal İngilizce yayının makine destekli çevirisidir. Orijinal İngilizce metin esas alınması gereken yetkili sürüm olmaya devam etmektedir. Anlamı ve teknik terminolojiyi korumak için azami özen gösterilmiş olsa da bazı ifadeler, terimler veya anlatım biçimleri kaynak metinden farklılık gösterebilir. Orijinal İngilizce yayına yazarın TradingView profilinden ulaşılabilir. Herhangi bir nokta açık değilse lütfen kesin referans olarak İngilizce sürümü esas alın.
Sharpe Oranı — TrendAdvantage Eğitim Referansı
Sharpe Oranı, risk ayarlı performansı ölçmek için en yaygın kullanılan ölçütlerden biridir. Ancak matematiksel olarak doğru bir formül bile, kullanılan veriler, örnekleme sıklığı veya hesaplama yöntemi hatalı ele alındığında yanıltıcı sonuçlar verebilir.
Bölüm 1'de Sharpe Oranı'nın hisse senetleri, portföyler, işlem stratejileri ve hareketli pencere analizlerinde nasıl kullanılabileceğini inceledik.
🔁 Temel formül:
Sharpe = (Rₚ − Rf) / σₚ
Burada:
Rₚ = Portföy veya strateji getirisi
Rf = Risksiz getiri oranı
σₚ = Getirilerin standart sapması
Bölüm 2'de, Sharpe Oranı değerlerini çarpıtabilecek veya aslında geçerli olan değerlerin karşılaştırılmasını zorlaştırabilecek beş yaygın hesaplama hatasına odaklanıyoruz.
📌 Hesaplamada Sık Yapılan 5 Hata
1️⃣ Yanlış Yıllıklandırma
Sharpe Oranı, temelde ortalama fazla getirinin getiri volatilitesine oranıdır. Günlük getiriler üzerinden hesaplandığında sonuç günlük Sharpe Oranı olur. Bunu yıllık Sharpe Oranı ile karşılaştırmak istiyorsanız, her iki bileşeni de tutarlı bir şekilde yıllıklandırmanız gerekir.
Sharpe_yıllık = Sharpe_dönem × √(yıllık dönem sayısı)
Sharpe Oranı zamanla doğrusal olarak ölçeklenmez; zamanın karekökü ile ölçeklenir.
Günlük veriler için yaygın olarak kullanılan yaklaşık hesaplama şöyledir:
Sharpe_yıllık = Sharpe_günlük × √252
Örneğin, günlük Sharpe Oranı 0,10 ise yıllıklandırılmış değer yaklaşık olarak:
0,10 × √252 ≈ 1,59 olur.
252 sayısı, bir yıldaki işlem günleri için yaygın olarak kullanılan yaklaşık değeri ifade eder.
Sık yapılan hatalardan biri, Sharpe Oranı'nı √252 yerine 252 ile çarpmak veya getiriyi yıllıklandırırken volatiliteyi farklı bir zaman ölçeğinde bırakmaktır. Her iki yaklaşım da sonucu önemli ölçüde çarpıtabilir.
📋 Yaygın Yıllıklandırma Katsayıları
• Saatlik (ABD Hisse Senetleri) — 1.638 saat (252 gün × 6,5 saat) → √1.638 ≈ 40,47
• Saatlik (Kripto, 7/24) — 8.760 saat (365 gün × 24 saat) → √8.760 ≈ 93,59
• Günlük (Geleneksel Piyasalar) — 252 gün → √252 ≈ 15,87
• Günlük (Kripto, 7/24) — 365 gün → √365 ≈ 19,10
• Haftalık — 52 hafta → √52 ≈ 7,21
• Aylık — 12 ay → √12 ≈ 3,46
Yukarıdaki grafikten görüldüğü üzere, her iki seri de uygun ölçeklendirme katsayılarıyla yıllıklandırıldığında (günlük veriler için √252, saatlik veriler için √1.638), günlük ve saatlik Sharpe eğrileri 2021–2025 döneminin tamamında birbirine oldukça yakın hareket eder. Benzer döngüler ve işaret değişimleri sergilerken, değerlerinin büyüklüğü de genel olarak birbirine yakındır.
Yıllıklandırma yapılmadığında ise aynı iki seri ölçek bakımından belirgin şekilde farklılaşır: Ham günlük Sharpe değeri Nisan 2024 civarında yaklaşık 0,31 ile zirve yaparken, ham saatlik Sharpe değeri yaklaşık 0,10 ile zirve yapar.
Her iki seri de aynı temel fiyat verilerinden türetilmiş olsa da farklı getiri frekansları kullanılarak hesaplanmıştır. Bu ham değerleri doğrudan karşılaştırmak, günlük performansın saatlik performanstan yaklaşık üç kat daha iyi olduğu sonucuna yol açabilir. Oysa bu yanıltıcı sonuç, risk ayarlı performanstaki gerçek bir farklılıktan değil, örnekleme sıklığı ve zaman ölçeği farklılıklarından kaynaklanır.
📌 Neden Önemli?
Günlük getiriler üzerinden hesaplanan 1,2 Sharpe Oranı ile haftalık getiriler üzerinden hesaplanan 1,2 Sharpe Oranı raporlanıp karşılaştırılırsa, bu iki değer doğrudan karşılaştırılabilir değildir. Hesaplama sıklığı ve yıllıklandırma yöntemi bilinmeyen bir Sharpe Oranı yanıltıcı olabilir.
💡 Farklı Seans Süreleri Hakkında Not: Standart işlem saatlerinin dışında işlem gören varlıklar için (örneğin, 7 veya 8 saatlik işlem seanslarına sahip piyasalar, uzatılmış seanslar, piyasa öncesi işlemler, altın ve forex), saatlik yıllıklandırma katsayısını şu şekilde hesaplayın:
Yıllık dönem sayısı = 252 × Günlük işlem seansı süresi (saat)
Yıllıklandırma katsayısı ise:
√(Yıllık dönem sayısı)
⚠️ Yıllıklandırma, yalnızca kullanılan getiri gözlemleri ve ölçeklendirme varsayımları ilgili varlık ve zaman dilimi için uygun olduğunda anlamlıdır.
2️⃣ Dönemsel Getiriler Yerine Kümülatif Getiri Kullanmak
Sharpe Oranı, tüm dönem boyunca elde edilen kümülatif getiri üzerinden değil, dönemsel getirilerden oluşan bir seri üzerinden hesaplanmalıdır.
Örneğin, bir varlığın aşağıdaki aylık getirileri sağladığını varsayalım:
+%10, −%5, +%3, −%2
Sharpe hesaplamasında bu aylık getirilerin her biri ayrı ayrı kullanılmalıdır. Çünkü hesaplama iki unsuru ölçmeyi gerektirir:
• Ortalama getiri
• Bu getirilerin değişkenliği
Bunun yerine varlığın tüm dönem boyunca elde ettiği kümülatif getiri +%5 ise, bu +%5 değerini Sharpe hesaplamasına tek bir girdi olarak kullanmak, getirinin nasıl elde edildiğine ilişkin bilgiyi ortadan kaldırır.
İki varlık da toplamda %20 getiri sağlayabilir; ancak bunlardan biri bu getiriyi istikrarlı bir şekilde elde ederken diğeri büyük kazançlar ve kayıplar yaşamış olabilir. Dolayısıyla risk ayarlı performansları önemli ölçüde farklı olabilir.
📌 Neden Önemli?
Kümülatif getiri, iki zaman noktası arasında ne olduğunu gösterir.
Sharpe Oranı ise getirilerin, zaman içindeki değişkenliklerine kıyasla ne kadar verimli elde edildiğini değerlendirmek için tasarlanmıştır.
Kümülatif performansı dönemsel getiri serisiymiş gibi kullanmak bu ayrımı ortadan kaldırır ve geçersiz, yanıltıcı bir Sharpe hesaplamasına yol açabilir.
3️⃣ İstatistiksel Varsayımları Göz Ardı Etmek
Geleneksel Sharpe Oranı, finansal piyasalarda çoğu zaman gerçekçi olmayan bazı varsayımlar altında en iyi şekilde çalışır:
• Getirilerin volatilitesi makul ölçüde istikrarlıdır.
• Gözlemler birbirinden bağımsızdır.
• Getiriler yaklaşık olarak normal dağılım gösterir.
Gerçek piyasa getirileri bu varsayımlardan birini veya birkaçını sıklıkla ihlal eder. Bu durum, geleneksel Sharpe Oranı'nı risk ayarlı performansın eksik veya potansiyel olarak yanıltıcı bir ölçüsü hâline getirebilir.
Volatilite her zaman istikrarlı değildir.
Bir hisse senedi aylarca düşük volatiliteyle işlem gördükten sonra yüksek volatilite rejimine girebilir. Volatilite kümelenmesi (volatility clustering) olarak adlandırılan bu olgu, tüm dönem için hesaplanan tek bir Sharpe Oranı tarafından gizlenebilir.
Getiriler her zaman birbirinden bağımsız değildir.
Finansal zaman serilerinde, özellikle bazı stratejilerde, varlıklarda veya zaman dilimlerinde seri korelasyon görülebilir. Getiriler birbiriyle korelasyon gösteriyorsa standart volatilite hesaplaması, getiri serisinin gerçek riskini yeterince yansıtmayabilir.
Lo (2002), pozitif otokorelasyon gösteren getirilerin (özellikle getirileri yumuşatan stratejilerde, opsiyon bindirme (overlay) stratejilerinde veya likit olmayan enstrümanlarda yaygın olarak görülür) standart yıllıklandırılmış Sharpe Oranı'nı olduğundan yüksek gösterdiğini ortaya koymuştur.
Getiriler her zaman normal dağılım göstermez.
Finansal getirilerde sıklıkla kalın kuyruklar ve çarpıklık görülür. Büyük negatif getiriler, normal dağılımın öngördüğünden çok daha sık meydana gelebilir.
📌 Neden Önemli?
1,5 değerindeki bir Sharpe Oranı, bir stratejinin her piyasa koşulunda otomatik olarak "iyi risk ayarlı performans" sergilediği anlamına gelmez.
Bir strateji cazip bir Sharpe Oranı'na sahip olsa bile büyük kuyruk kayıplarına, volatilite kümelenmesine veya değişen piyasa rejimlerine hâlâ maruz kalabilir.
Sharpe Oranı'nın tek başına kullanılmayıp Maksimum Düşüş (Maximum Drawdown), Sortino Oranı, Ulcer Endeksi ve Martin Oranı gibi ölçütlerle birlikte değerlendirilmesinin nedenlerinden biri budur.
Geleneksel Sharpe Oranı'nın bazı varsayımlarını ele almak amacıyla çeşitli düzeltmeler geliştirilmiştir.
Otokorelasyona göre düzeltilmiş ölçeklendirme katsayısı (Lo, 2002), seri bağımlılığın etkisini düzeltir.
Deflated Sharpe Ratio (Bailey ve López de Prado), normal dağılım göstermeyen getiriler ve çok sayıda strateji veya varyasyonun test edilmesinden kaynaklanan seçim yanlılığı gibi sorunları ele alır.
Piyasa rejimlerine bağlı volatiliteyi dikkate almak amacıyla başka yöntemler de geliştirilmiştir.
4️⃣ Farklı Zaman Dilimlerinde Sembolleri Karşılaştırmak
Günlük getiriler üzerinden hesaplanan bir Sharpe Oranı ile saatlik getiriler üzerinden hesaplanan bir Sharpe Oranı, farklı getiri serilerine dayanır.
Örnekleme sıklığındaki değişiklik, hem ölçülen ortalama getiriyi hem de volatiliteyi etkileyebilir.
Örneğin:
• Hisse A: Günlük verilerde Sharpe = 1,20
• Hisse B: Saatlik verilerde Sharpe = 1,20
Her iki hissenin de aynı risk ayarlı performansa sahip olduğu sonucuna varmak cazip görünebilir. Ancak bu iki değer farklı örnekleme sıklıklarına dayanır ve dolayısıyla aynı getiri dinamiklerini yansıtmak zorunda değildir.
Bu durum yıllıklandırmadan farklıdır.
Yıllıklandırma, belirli bir frekansta hesaplanan Sharpe Oranı'nı ortak bir zaman ölçeğine dönüştürür. Ancak temelde farklı getiri serilerinden hesaplanan Sharpe Oranlarını birbirine eşdeğer hâle getirmez.
Bu ayrım, kullanıcıların sık sık 1 dakikalık, 5 dakikalık, 1 saatlik, 4 saatlik, günlük ve haftalık grafikler arasında geçiş yaptığı TradingView platformunda özellikle önemlidir.
Zaman diliminin değiştirilmesi, Sharpe Oranı hesaplamasında kullanılan gözlemleri değiştirir. Bu nedenle her bir Sharpe Oranı doğru şekilde yıllıklandırılmış olsa bile sonuç önemli ölçüde farklılaşabilir.
📌 Neden Önemli?
Semboller arasındaki Sharpe Oranlarını karşılaştırırken mümkün olduğunca aynı hesaplama zaman dilimini ve yöntemi kullanın.
Farklı zaman dilimlerinin kullanılması gerekiyorsa, yıllıklandırma sonuçları ortak bir zaman ölçeğine taşıyabilir. Ancak temel örnekleme sıklığından kaynaklanan farklılıkları ortadan kaldırmaz.
Dolayısıyla, farklı getiri frekansları üzerinden hesaplanan Sharpe Oranlarını karşılaştıran bir tarayıcı veya gösterge, tek tek Sharpe hesaplamaları matematiksel olarak doğru olsa bile yanıltıcı sıralamalar üretebilir.
5️⃣ Zaman Serisi Yerine İşlem Kayıtlarından Sharpe Hesaplamak
Bölüm 1'de ele aldığımız gibi, tercih edilen yöntem şöyledir:
Özsermaye Eğrisi → Dönemsel Getiriler → Fazla Getiriler → Sharpe
Bu hata, söz konusu sıralamanın atlanması durumunda ortaya çıkar.
Bu konu, TradingView stratejilerini değerlendirirken özellikle önemlidir.
Bir stratejinin 20 işlem gerçekleştirdiğini varsayalım. Kullanıcı, tamamlanan her işlemin kâr/zarar yüzdesini alarak aşağıdaki hesaplamayı yapar:
Sharpe = Ortalama İşlem Getirisi / STD(İşlem Getirisi)
Bu hesaplama matematiksel açıdan makul görünebilir. Ancak mutlaka stratejinin yatırım getirilerine dayanan geleneksel Sharpe Oranı değildir.
Sorun, tek tek işlemlerin zaman açısından mutlaka eşdeğer gözlemler olmamasıdır.
İşlemler şu özellikler bakımından farklılık gösterebilir:
• Farklı elde tutma süreleri
• Risk altında bulunan farklı sermaye miktarları
• Birbiriyle örtüşen pozisyonlar
• Stratejinin tamamen piyasa dışında kaldığı dönemler
• Zaman içinde değişen farklı piyasa maruziyeti seviyeleri
İki gün süren bir işlem ile altı ay süren bir işlem, gerçekte çok farklı sürelerde risk maruziyetini temsil etmelerine rağmen, basit bir işlem kaydı hesaplamasında her ikisi de tek bir gözlem olarak sayılır.
Geleneksel strateji performans analizinde Sharpe Oranı genellikle özsermaye eğrisinden türetilen dönemsel getiriler gibi, portföyün veya stratejinin zaman içindeki getirilerinden oluşan bir zaman serisi üzerinden hesaplanır.
Örneğin:
rₜ = (Equityₜ / Equityₜ₋₁) − 1
Ortaya çıkan dönemsel getiri serisi, zaman boyunca ortalama getiri ve standart sapmanın tutarlı bir şekilde hesaplanmasında kullanılabilir.
📌 Neden Önemli?
Sharpe Oranı, yalnızca tek tek işlemlerin ortalama kalitesini değil, zaman içindeki getiri akışının niteliğini değerlendirmek için tasarlanmıştır.
Bir strateji yüksek ortalama işlem getirisine sahip olabilir; ancak uzun süreler boyunca işlem yapmadan bekliyorsa veya özsermaye eğrisinde önemli volatilite yaşıyorsa, Sharpe Oranı orta düzeyde kalabilir.
Benzer şekilde, işlem süreleri, sermaye maruziyeti ve işlemler arasındaki zaman aralıkları dikkate alınmadığında, işlem bazlı Sharpe hesaplaması yanıltıcı olabilir.
İşlem bazlı bir istatistik yine de faydalı olabilir; ancak geleneksel zaman serisi Sharpe Oranı olarak sunulmak yerine açıkça işlem bazlı Sharpe Oranı olarak tanımlanmalıdır.
🏁 Sonuç
Bir Sharpe Oranı, ancak dayandığı getiri serisi ve hesaplama yöntemi kadar anlamlıdır.
Oldukça kesin görünen bir Sharpe değeri bile, temel getiriler yanlış örneklenmiş veya yıllıklandırılmışsa, bu getirilerin istatistiksel özellikleri göz ardı edilmişse ya da farklı yöntemlerle hesaplanan değerler doğrudan karşılaştırılmışsa yanıltıcı olabilir.
İşlem stratejilerinde hesaplama genellikle, yalnızca tek tek işlemlerin sonuçlarını değil, stratejinin zaman içindeki getiri akışını yansıtmalıdır.
📌 Formül basit olabilir. Ancak anlamlı bir Sharpe Oranı elde etmek, arkasındaki verilerin dikkatle ele alınmasını gerektirir.
📝 Not
Sharpe Oranı'nın uygulama alanları ve hesaplama yöntemleri oldukça geniştir. İlgilenen kullanıcılar, Sharpe Oranı'nı kullanarak risk ayarlı performansı değerlendirmeye yönelik diğer yaklaşımları da inceleyebilir.
Çeviri Hakkında Not
Bu metin, orijinal İngilizce yayının makine destekli çevirisidir. Orijinal İngilizce metin esas alınması gereken yetkili sürüm olmaya devam etmektedir. Anlamı ve teknik terminolojiyi korumak için azami özen gösterilmiş olsa da bazı ifadeler, terimler veya anlatım biçimleri kaynak metinden farklılık gösterebilir. Orijinal İngilizce yayına yazarın TradingView profilinden ulaşılabilir. Herhangi bir nokta açık değilse lütfen kesin referans olarak İngilizce sürümü esas alın.
Sharpe Oranı — TrendAdvantage Eğitim Referansı

İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.