
📊 Índice de Sharpe — Parte 1: Aplicações Práticas e Interpretação
Ações • Carteiras • Estratégias de Trading • Análise Móvel • Sharpe vs. Sortino
Desenvolvido por William F. Sharpe, laureado com o Prêmio Nobel, o Índice de Sharpe é uma das medidas de desempenho ajustado ao risco mais utilizadas. Ele aparece em backtests de estratégias, lâminas de fundos, resumos do Testador de Estratégias do TradingView e em uma ampla literatura financeira.
1️⃣ Índice de Sharpe — O Conceito Básico
O Índice de Sharpe mede quanto de retorno excedente é gerado para cada unidade de variabilidade dos retornos.
Sharpe = (Rₚ − Rf) / σₚ
Onde:
Rₚ = retorno da carteira ou da estratégia
Rf = taxa de retorno livre de risco
σₚ = desvio-padrão dos retornos
Para dados diários, o Índice de Sharpe anualizado é comumente calculado da seguinte forma:
Sharpe anualizado = (Média dos retornos excedentes diários / Desvio-padrão dos retornos excedentes diários) × √252
📌 Ponto-chave: Um Índice de Sharpe mais alto geralmente indica que os retornos foram obtidos de maneira mais eficiente em relação à volatilidade.
💡 Exemplo
Suponha que dois investimentos apresentem os seguintes resultados:
Investimento A — Retorno de 20%, volatilidade de 20%
Investimento B — Retorno de 18%, volatilidade de 12%
O Investimento A apresenta o maior retorno, mas o Investimento B pode ter um Índice de Sharpe mais alto, pois alcançou seu retorno com uma variabilidade consideravelmente menor.
📌 Ponto-chave: O Índice de Sharpe não é uma classificação por retorno. É uma classificação por retorno ajustado ao risco.
Um exemplo mais concreto ajuda a entender como aplicar esse conceito. Suponha que o preço de fechamento de um ativo evolua da seguinte maneira ao longo de seis pregões:
Dia 1: US$ 100,00
Dia 2: US$ 101,50 (+1,50%)
Dia 3: US$ 99,80 (−1,67%)
Dia 4: US$ 102,30 (+2,51%)
Dia 5: US$ 101,90 (−0,39%)
Dia 6: US$ 103,40 (+1,47%)
Média dos retornos diários ≈ 0,68%; desvio-padrão dos retornos diários ≈ 1,68%.
Supondo que a taxa diária livre de risco seja desprezível, o Índice de Sharpe diário é aproximadamente 0,68 / 1,68 ≈ 0,41. Multiplicando esse valor por √252, obtemos uma estimativa anualizada. Observe, porém, que, com apenas cinco observações de retorno, o cálculo serve apenas para fins ilustrativos. Para que o valor anualizado tenha relevância estatística, os cálculos reais devem utilizar um histórico de retornos muito mais longo — normalmente de um a vários anos de dados diários.
📈 Interpretação Geral dos Valores Anualizados do Índice de Sharpe
< 0 — Ruim / retorno negativo ajustado ao risco
0–0,5 — Fraco
0,5–1,0 — Moderado
1,0–2,0 — Bom
2,0–3,0 — Muito bom
> 3,0 — Excepcional, mas frequentemente difícil de sustentar
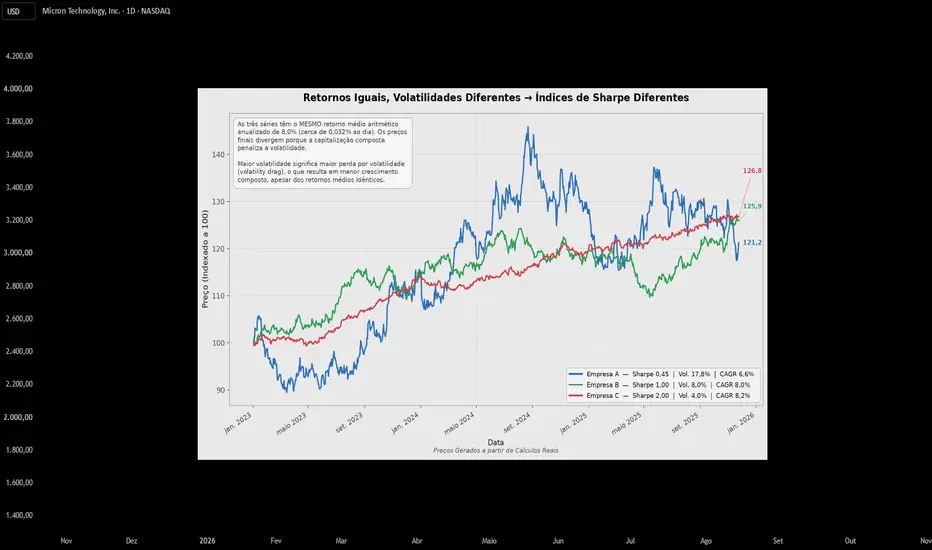
📊 Descrição do Gráfico
O gráfico acima apresenta três empresas com trajetórias diferentes. Embora as três tenham sido simuladas com o mesmo retorno anual esperado de 8%, suas diferentes volatilidades produzem trajetórias de preços e resultados de crescimento composto bastante distintos.
Empresa C (Sharpe 2,00, volatilidade de 4%) apresenta uma trajetória estável, com poucas oscilações, tem a menor volatilidade e termina com o maior crescimento composto, com uma taxa de crescimento anual composta (CAGR) de 8,2%.
Empresa A (Sharpe 0,45, volatilidade de 17,8%) apresenta a trajetória mais volátil, com grandes oscilações e picos acima de +45%. Apesar de ter o mesmo retorno médio esperado, termina com o menor valor final e um CAGR de 6,6%.
Empresa B (Sharpe 1,0, volatilidade de 8,0%) tem um Índice de Sharpe mais que duas vezes maior que o da Empresa A e metade do valor da Empresa C. Sua trajetória é mais estável que a da Empresa A, mas mais volátil que a da Empresa C, resultando em um CAGR de 8,0%.
🎯 Conclusão principal: O Índice de Sharpe favorece retornos excedentes mais altos e menor volatilidade. Dois investimentos podem gerar retornos semelhantes, mas aquele que os obtém com menos volatilidade pode apresentar um Índice de Sharpe muito maior.
2️⃣ Índice de Sharpe para uma Carteira de Ações
Ao avaliar uma carteira, o Índice de Sharpe deve ser calculado com base na própria série de retornos da carteira.
💼 Exemplo de carteira
AAPL — peso de 25%, retorno de +2,0%
MSFT — peso de 25%, retorno de +1,0%
NVDA — peso de 25%, retorno de +4,0%
AMD — peso de 25%, retorno de −2,0%
R₍carteira₎ = 0,25R₍AAPL₎ + 0,25R₍MSFT₎ + 0,25R₍NVDA₎ + 0,25R₍AMD₎ = 1,25%
R₍carteira₎ = 0,25 × (+2) + 0,25 × (+1) + 0,25 × (+4) + 0,25 × (−2) = 1,25%
Repita esse cálculo para cada período para construir a série de retornos da carteira. Em seguida, calcule o Índice de Sharpe com base nessa série.
⚠️ Importante: Não calcule simplesmente a média dos Índices de Sharpe individuais dos ativos da carteira. O risco da carteira depende tanto da volatilidade de cada ação quanto das correlações entre elas. Portanto, o Índice de Sharpe da carteira deve ser calculado a partir dos retornos da própria carteira.
O estudo “Buffett’s Alpha”, de Andrea Frazzini, David Kabiller e Lasse Pedersen, analisou o desempenho da Berkshire entre novembro de 1976 e dezembro de 2011.
O estudo constatou que a Berkshire Hathaway, liderada por Warren Buffett, alcançou um Índice de Sharpe excepcional de aproximadamente 0,76 no longo prazo (1976–2011), em comparação com 0,39 para o mercado acionário como um todo no mesmo período.
3️⃣ Índice de Sharpe para Comparar Ações Individuais
O Índice de Sharpe também pode ser utilizado para comparar ações individuais, desde que todas sejam avaliadas com a mesma metodologia.
AAPL — retorno de 18%, volatilidade de 22%, Sharpe de 0,82
MSFT — retorno de 17%, volatilidade de 18%, Sharpe de 0,94
NVDA — retorno de 35%, volatilidade de 45%, Sharpe de 0,78
AMD — retorno de 28%, volatilidade de 38%, Sharpe de 0,74
📌 A classificação por retorno bruto é NVDA > AMD > AAPL > MSFT, enquanto a classificação pelo Índice de Sharpe é MSFT > AAPL > NVDA > AMD.
Para uma comparação transversal significativa entre ativos, utilize os mesmos critérios para:
• Tempo gráfico (timeframe)
• Período de análise (lookback)
• Cálculo dos retornos
• Taxa livre de risco
• Método de anualização
• Tratamento de dados ausentes
4️⃣ Índice de Sharpe para uma Estratégia de Trading
O histórico de operações de uma estratégia pode conter retornos como +5%, −2%, +8%, −4% e +3%. Pode parecer tentador calcular o Índice de Sharpe diretamente a partir dessas operações, mas, em geral, essa não é a abordagem preferível.
Isso ocorre porque o Índice de Sharpe é fundamentalmente uma medida dos retornos ao longo do tempo. As operações podem ter períodos de permanência muito diferentes; portanto, tratar cada operação como uma observação igualmente espaçada pode distorcer a dimensão temporal.
⚙️ Abordagem preferível
Curva de patrimônio → Retornos periódicos → Retornos excedentes → Índice de Sharpe
Comece pela curva de patrimônio da estratégia e calcule os retornos periódicos. Por exemplo:
1º de janeiro: US$ 100.000
2 de janeiro: US$ 100.500
3 de janeiro: US$ 101.200
4 de janeiro: US$ 99.900
5 de janeiro: US$ 101.000
rₜ = (Patrimônioₜ / Patrimônioₜ₋₁) − 1
Essa abordagem incorpora adequadamente os períodos de permanência das posições, a capitalização dos retornos, o dimensionamento das posições, os períodos em caixa, a exposição da carteira, as posições simultâneas e a trajetória real da estratégia. O Índice de Sharpe é calculado como Média(rₜ) / Desvio-padrão(rₜ).
Uma estatística baseada nas operações também pode ser calculada como Média dos retornos das operações / Desvio-padrão dos retornos das operações. No entanto, ela deve ser claramente identificada como um Índice de Sharpe por operação, e não como o Índice de Sharpe convencional de uma série temporal.
5️⃣ Índice de Sharpe Móvel (Rolling Sharpe)
Um único Índice de Sharpe resume um período inteiro. O Índice de Sharpe móvel é útil quando as condições de mercado ou o desempenho ajustado ao risco de um ativo mudam ao longo do tempo.
Com uma janela de análise de 252 dias, o cálculo avança uma observação por vez:
Dia 252 → Retornos 1–252
Dia 253 → Retornos 2–253
Dia 254 → Retornos 3–254
O resultado é, portanto, uma série temporal de Índices de Sharpe, e não um único número.
Para uma ação, em vez de uma curva de patrimônio, a entrada utilizada é simplesmente a própria série de retornos diários do ativo — a variação percentual do preço de fechamento de um pregão para o seguinte. Um Índice de Sharpe móvel de 252 dias recalcula o índice com base nessa mesma série, retirando o dia mais antigo e acrescentando o mais recente a cada etapa:
Janela 1 (jan. 2023 – dez. 2023): 1,65
Janela 2 (fev. 2023 – jan. 2024): 1,58
Janela 3 (mar. 2023 – fev. 2024): 1,40
Janela 4 (abr. 2023 – mar. 2024): 1,05
Janela 5 (maio 2023 – abr. 2024): 0,62
📉 Neste exemplo, o Índice de Sharpe móvel cai de 1,65 para 0,62 ao longo de aproximadamente quatro meses. Isso indica uma deterioração do desempenho ajustado ao risco do ativo, mesmo que o preço ainda possa estar em tendência de alta, porque a volatilidade está aumentando mais rapidamente que o retorno. Esse é exatamente o tipo de mudança que um único Índice de Sharpe calculado sobre todo o histórico pode ocultar.
🔄 O que o Índice de Sharpe Móvel nos mostra?
Suponha que uma ação tenha um Índice de Sharpe histórico de 1,20, calculado com base em toda a sua série de retornos diários ao longo de vários anos. Esse valor pode parecer saudável, mas uma análise móvel pode revelar uma deterioração mais recente do desempenho ajustado ao risco.
Exemplo:
1,8 → 1,6 → 1,3 → 0,9 → 0,4 = deterioração
0,3 → 0,6 → 0,9 → 1,2 → 1,5 = melhora
📌 Um Índice de Sharpe estático mostra o que aconteceu durante determinado período. O Índice de Sharpe móvel mostra como o desempenho ajustado ao risco está mudando ao longo do tempo.
⏱️ Como Escolher a Janela de Análise do Índice de Sharpe Móvel
30 dias (~1,5 mês) — Muito responsivo, mas sujeito a ruído
63 dias (~3 meses) — Curto prazo
126 dias (~6 meses) — Médio prazo
252 dias (~1 ano) — Mais estável
504 dias (~2 anos) — Muito estável, mas mais lento para reagir
Não existe uma janela de análise universalmente correta. Janelas mais curtas reagem mais rapidamente, mas apresentam maior ruído estatístico; janelas mais longas são mais estáveis, porém demoram mais para detectar mudanças. Para monitorar estratégias, uma janela de 126 a 252 pregões pode oferecer um equilíbrio útil. Para pesquisas, analisar conjuntamente as janelas de 63, 126 e 252 períodos pode ser especialmente informativo.
⚠️ O Índice de Sharpe Não Mede Diretamente o Drawdown
O Índice de Sharpe utiliza o desvio-padrão como medida de risco. O desvio-padrão penaliza tanto as variações positivas quanto as negativas. Isso significa que retornos positivos excepcionalmente elevados podem aumentar o risco medido, embora sejam desejáveis.
O Índice de Sharpe também não mede especificamente o drawdown máximo (Maximum Drawdown), a duração do drawdown, o tempo em que o patrimônio permanece abaixo de seu pico anterior (time underwater) ou a volatilidade de baixa.
⚖️ Índice de Sharpe vs. Índice de Sortino
O Índice de Sortino é semelhante ao Índice de Sharpe, mas utiliza uma definição diferente de risco.
Sharpe = (Retorno − Taxa livre de risco) / Volatilidade total
Sortino = (Retorno − Retorno-alvo) / Desvio de baixa (downside deviation)
A principal diferença é que o Índice de Sharpe considera toda a volatilidade como risco, enquanto o Índice de Sortino se concentra especificamente na volatilidade desfavorável.
Por exemplo, uma estratégia com retornos positivos muito elevados ocasionais pode apresentar um desvio-padrão maior e, consequentemente, um Índice de Sharpe menor. O Índice de Sortino não penaliza esses retornos positivos simplesmente por serem excepcionalmente elevados; ele se concentra nos retornos abaixo do objetivo escolhido ou do retorno mínimo aceitável.
🎯 Por que o Índice de Sortino Pode Ser Mais Adequado para Avaliar o Risco?
Em muitas aplicações de investimento e trading, o risco de queda é mais relevante do que a volatilidade total. Em geral, os investidores recebem bem surpresas positivas, enquanto as surpresas negativas são as que ameaçam o capital.
Retorno — Estratégia A: 20%; Estratégia B: 20%
Volatilidade de alta — Estratégia A: alta; Estratégia B: baixa
Volatilidade de baixa — Estratégia A: baixa; Estratégia B: alta
Sharpe — Estratégia A: semelhante; Estratégia B: semelhante
Sortino — Estratégia A: maior; Estratégia B: menor
O Índice de Sharpe pode considerar as duas estratégias igualmente arriscadas porque ambas apresentam variabilidade significativa. O Índice de Sortino reconhece que a variabilidade da Estratégia A provém principalmente de resultados positivos, enquanto a da Estratégia B provém principalmente de resultados negativos.
Portanto, o Índice de Sortino pode ser mais intuitivo e potencialmente mais informativo quando a principal preocupação é o risco de queda, e não a volatilidade total.
🤔 Sharpe ou Sortino?
Nenhuma das duas métricas é universalmente superior. Elas respondem a perguntas diferentes:
O Sharpe pergunta: Quanto de retorno excedente gerei por unidade de volatilidade total?
O Sortino pergunta: Quanto de retorno gerei por unidade de risco de queda?
O Índice de Sharpe continua sendo muito útil quando a volatilidade total é relevante. O Índice de Sortino pode oferecer uma perspectiva mais relevante para o investidor quando a principal preocupação são as perdas e os retornos desfavoráveis. Para estratégias de trading, em geral, é melhor não depender exclusivamente de nenhuma dessas métricas.
🏁 Conclusão Final
O Índice de Sharpe é uma ferramenta poderosa, mas seu valor depende da utilização da série de retornos correta.
📌 Para ações individuais: calcule o Índice de Sharpe com base nos retornos periódicos da própria ação.
📌 Ao comparar diferentes ativos em diferentes tempos gráficos: é fundamental garantir que os Índices de Sharpe utilizem definições de retorno, taxas livres de risco, períodos de análise e métodos de anualização consistentes.
📌 Para carteiras: calcule o índice com base nos retornos da carteira, e não na média dos Índices de Sharpe de seus componentes.
📌 Para estratégias: prefira calcular o índice com base nos retornos periódicos da curva de patrimônio, em vez de tratar operações individuais como observações igualmente espaçadas.
📌 Para monitoramento: utilize uma janela móvel, como 63, 126 ou 252 períodos, para identificar se o desempenho ajustado ao risco está melhorando ou piorando.
📌 Quando a principal preocupação é o risco de queda, e não a volatilidade total: o Índice de Sortino pode oferecer uma perspectiva mais relevante para o investidor.
Em última análise, nenhum índice isolado descreve o quadro completo. O Sharpe mede o retorno em relação à volatilidade total; o Sortino mede o retorno em relação ao risco de queda; e o Índice de Martin mede o retorno em relação ao risco associado aos drawdowns. Utilizados em conjunto, eles oferecem uma visão mais completa do desempenho ajustado ao risco.
📝 Observação
O Índice de Sharpe possui inúmeras aplicações. Os leitores interessados podem explorar outras aplicações e metodologias.
📚 Índice de Sharpe — Parte 2: 5 Erros Comuns de Cálculo
Explica como evitar os erros mais comuns ao calcular e interpretar o Índice de Sharpe — desde períodos de retorno inconsistentes e anualização incorreta até cálculos inválidos de volatilidade e outras falhas metodológicas.
Aviso de Tradução
Esta é uma tradução assistida por máquina da publicação original em inglês, que continua sendo a versão oficial. Todos os esforços foram feitos para preservar o significado original e a terminologia técnica, mas algumas palavras, termos ou formulações podem diferir do original. A publicação original em inglês pode ser encontrada no perfil do autor no TradingView. Em caso de dúvida, consulte a versão em inglês como referência definitiva.
Índice de Sharpe — Referência Educacional TrendAdvantage

Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.