
📊 シャープレシオ 第2部:計算でよくある5つの誤り
シャープレシオは、リスク調整後パフォーマンスを評価するために最も広く使用されている指標の一つです。しかし、数式自体が数学的に正しくても、基礎となるデータ、サンプリング頻度、または計算手法の取り扱いが不適切であれば、誤解を招く結果につながる可能性があります。
第1部では、株式、ポートフォリオ、トレード戦略、およびローリング分析にシャープレシオをどのように適用できるかを検討しました。
🔁 基本的な計算式は次のとおりです。
Sharpe = (Rₚ − Rf) / σₚ
ここで、
Rₚ = ポートフォリオまたは戦略のリターン
Rf = 無リスク利回り
σₚ = リターンの標準偏差
第2部では、シャープレシオの数値を歪めたり、本来有効な数値同士の比較を困難にしたりする、計算でよくある5つの誤りに焦点を当てます。
---
📌 計算でよくある5つの誤り
1️⃣ 年率換算の誤り
シャープレシオは基本的に、平均超過リターンをリターンのボラティリティで割った比率です。日次リターンを使用して計算した場合、その結果は日次シャープレシオとなります。年次シャープレシオと比較するには、両方の要素を一貫した方法で年率換算する必要があります。
年率換算シャープレシオ = 期間シャープレシオ × √(年間の観測回数)
シャープレシオは時間に対して線形には変化せず、時間の平方根に比例して変化します。
日次データの場合、一般的に使用される近似式は次のとおりです。
年率換算シャープレシオ = 日次シャープレシオ × √252
たとえば、日次シャープレシオが0.10の場合、年率換算すると約0.10 × √252 ≈ 1.59となります。
252という数値は、年間取引日数として一般的に使用される近似値です。
よくある間違いは、シャープレシオに√252ではなく252を掛けてしまうこと、あるいはボラティリティを異なる時間尺度のままにしてリターンだけを年率換算することです。どちらの方法も、結果を大幅に歪める可能性があります。
📋 一般的な年率換算係数
• 1時間足(米国株式)— 1,638時間(252日 × 6.5時間)→ √1,638 ≈ 40.47
• 1時間足(暗号資産、24時間365日取引)— 8,760時間(365日 × 24時間)→ √8,760 ≈ 93.59
• 日足(従来型金融市場)— 252日 → √252 ≈ 15.87
• 日足(暗号資産、24時間365日取引)— 365日 → √365 ≈ 19.10
• 週足 — 52週 → √52 ≈ 7.21
• 月足 — 12か月 → √12 ≈ 3.46
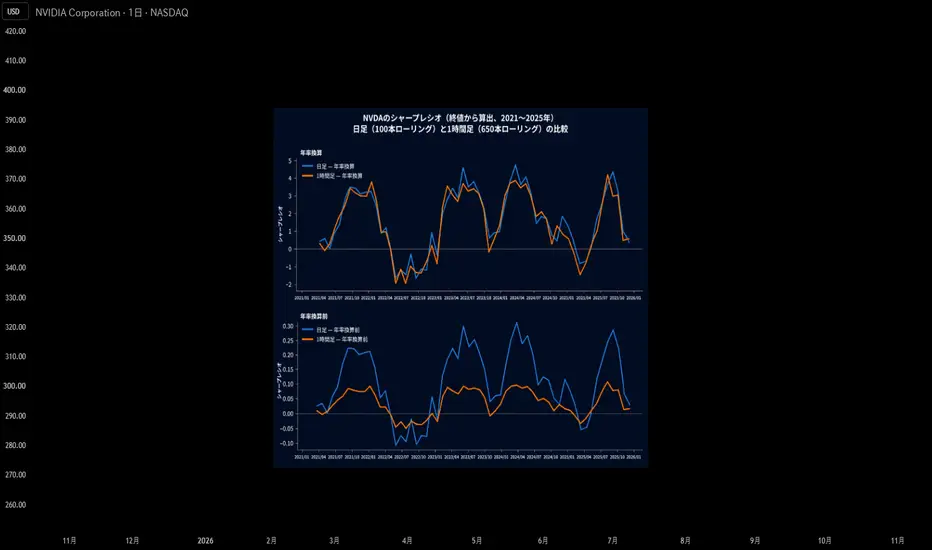
上のチャートから、日足データには√252、1時間足データには√1,638という適切なスケーリング係数を使用して両方の系列を年率換算すると、2021年から2025年までの全期間にわたり、日足と1時間足のシャープレシオ曲線がほぼ同じ動きを示していることが分かります。両者は類似したサイクルやプラス・マイナスの転換を示し、全体としても比較可能な水準で推移しています。
一方、年率換算を行わない場合、同じ2つの系列の数値スケールには大きな違いが生じます。年率換算前の日足のシャープレシオは約0.31のピークに達する一方、年率換算前の1時間足のシャープレシオは2024年4月頃に約0.10のピークとなっています。
両者は同じ基礎となる価格系列から算出されていますが、異なるリターン頻度に基づいて計算されています。そのため、これらの年率換算前の数値を直接比較すると、日足のパフォーマンスが1時間足のパフォーマンスの約3倍優れているという誤った結論につながる可能性があります。これは、リスク調整後パフォーマンスに実際の差があるためではなく、サンプリング頻度と時間尺度の違いによって生じる誤解です。
📌 なぜ重要なのか
日次リターンから算出したシャープレシオ1.2を、週次リターンから算出したシャープレシオ1.2と比較しても、これらの数値は比較可能ではありません。計算頻度と年率換算方法が分からないシャープレシオは、誤解を招く可能性があります。
💡 独自の取引時間に関する補足:標準的な取引時間以外で取引される資産(たとえば、1日7時間または8時間の取引セッションを持つ市場、時間外取引やプレマーケット取引、あるいはゴールドや外国為替など)の場合、1時間足の年率換算係数は次のように計算します。
年間の観測回数 = 252 × 1日の取引時間数
年率換算係数は次のようになります。
√(年間の観測回数)
⚠️ 年率換算が意味を持つのは、基礎となるリターンの観測値とスケーリングの前提が、対象資産および時間足に適切である場合に限られます。
---
2️⃣ 累積リターンを期間リターンの代わりに使用する
シャープレシオは、全期間の累積リターンではなく、一定期間ごとのリターン系列に基づいて計算する必要があります。
たとえば、ある資産が次の月次リターンを記録したとします。
+10%、−5%、+3%、−2%
シャープレシオの計算には、個々の月次リターンが必要です。これは、次の2つを測定する必要があるためです。
• 平均リターン
• リターンの変動性
その資産が代わりに全期間で+5%の累積リターンを記録した場合、この+5%をシャープレシオの単一の入力値として使用すると、そのリターンがどのように達成されたかという情報が失われてしまいます。
2つの資産がどちらも20%のトータルリターンを達成したとしても、一方は安定した値動きで達成し、もう一方は大幅な上昇と下落を経験して達成した可能性があります。そのため、両者のリスク調整後パフォーマンスは大きく異なる場合があります。
📌 なぜ重要なのか
累積リターンは、2つの時点の間に何が起こったかを示します。
一方、シャープレシオは、リターン系列の変動性に対して、どれだけ効率的にリターンが生み出されたかを評価することを目的としています。
累積パフォーマンスを期間リターン系列であるかのように使用すると、この違いが失われ、無効で誤解を招くシャープレシオの計算につながる可能性があります。
---
3️⃣ 統計的な前提条件を無視する
従来のシャープレシオは、次のような前提条件のもとで最も適切に機能します。しかし、これらの前提は金融市場では現実的でないことが多いものです。
• リターンのボラティリティが比較的安定している
• 各観測値が互いに独立している
• リターンがおおむね正規分布に従っている
実際の市場リターンは、これらの前提のうち1つ以上を満たさないことが多く、その結果、従来のシャープレシオはリスク調整後パフォーマンスを評価するうえで不完全、あるいは誤解を招く指標となる可能性があります。
ボラティリティは必ずしも安定しているわけではありません。
ある銘柄が数か月にわたって低いボラティリティで推移した後、急激に高ボラティリティの局面に入ることがあります。この現象はボラティリティ・クラスタリングと呼ばれます。全期間を対象に算出した単一のシャープレシオでは、このような変化が隠れてしまう可能性があります。
リターンは必ずしも独立しているわけではありません。
金融時系列では、特に特定の戦略、資産、または時間足において、系列相関が発生することがあります。リターンに相関がある場合、標準的なボラティリティ計算では、リターン系列の実際のリスクを十分に反映できない可能性があります。
Lo(2002)は、正の自己相関を持つリターン(リターンの平滑化を伴う戦略、オプション・オーバーレイ、または流動性の低い金融商品などで一般的に見られる)によって、標準的な方法で年率換算したシャープレシオが過大評価されることを示しました。
リターンは必ずしも正規分布に従うわけではありません。
金融リターンは、しばしばファットテール(裾の厚い分布)や歪度(分布の非対称性)を示します。大幅なマイナスのリターンは、正規分布が示唆するよりもはるかに高い頻度で発生することがあります。
📌 なぜ重要なのか
シャープレシオが1.5であっても、あらゆる市場環境において、その戦略の「リスク調整後パフォーマンスが良好」であることを自動的に意味するわけではありません。魅力的なシャープレシオを示す戦略であっても、大幅なテール損失を被る可能性があるほか、ボラティリティ・クラスタリングや市場レジームの変化にさらされている場合があります。
このため、シャープレシオは単独で使用するのではなく、最大ドローダウン、ソルティノレシオ、Ulcer Index、マーティンレシオなどの指標と併せて評価することが重要です。
こうした前提条件の一部に対処するため、標準的なシャープレシオにさまざまな調整を加える手法が開発されています。
自己相関調整済みスケーリング係数(Lo、2002)は、系列依存性を補正します。
Deflated Sharpe Ratio(Bailey & López de Prado)は、非正規分布のリターンや、多数の戦略またはバリエーションを検証する際に生じる選択バイアスなどの問題に対処します。
また、市場レジームに依存するボラティリティに対処するための手法も開発されています。
---
4️⃣ 異なる時間足での銘柄比較
日次リターンから算出したシャープレシオと、1時間ごとのリターンから算出したシャープレシオは、異なるリターン系列に基づいています。サンプリング頻度が変わると、測定される平均リターンとボラティリティの両方に影響が及ぶ可能性があります。
たとえば:
• 銘柄A:日足データでシャープレシオ = 1.20
• 銘柄B:1時間足データでシャープレシオ = 1.20
両方の銘柄が同じリスク調整後パフォーマンスを持つと結論づけたくなるかもしれません。しかし、2つの数値は異なるサンプリング頻度に基づいているため、必ずしも同じリターンの動きを表しているわけではありません。
これは年率換算とは異なる問題です。年率換算は、特定の頻度で算出されたシャープレシオを共通の時間尺度に調整するものです。しかし、根本的に異なるリターン系列から算出されたシャープレシオを同等のものにするわけではありません。
この違いは、ユーザーが1分足、5分足、1時間足、4時間足、日足、週足のチャートを頻繁に切り替えるTradingViewでは特に重要です。時間足を変更すると、シャープレシオの計算に使用される観測値が変わります。そのため、各シャープレシオが正しく年率換算されていたとしても、算出される数値が大きく変化する可能性があります。
📌 なぜ重要なのか
異なる銘柄のシャープレシオを比較する際は、可能な限り同じ計算時間足と計算手法を使用してください。異なる時間足を使用する必要がある場合、年率換算によって結果を共通の時間尺度に揃えることはできますが、基礎となるサンプリング頻度の違いによって生じる差異を解消することはできません。
したがって、異なるリターン頻度に基づいて算出されたシャープレシオを比較するスクリーナーやインジケーターは、個々のシャープレシオの計算が数学的に正しくても、誤解を招くランキングを生成する可能性があります。
---
5️⃣ 時系列データではなく取引履歴からシャープレシオを計算する
第1部で説明したように、推奨される計算手順は次のとおりです。
エクイティカーブ → 期間リターン → 超過リターン → シャープレシオ
この計算順序を省略した場合に、この問題が発生します。
これは、TradingViewのストラテジーを評価する際に特に重要です。ある戦略が20件の取引を生成したとします。ユーザーが完了した各取引の損益率を取り出して、次のように計算したとします。
Sharpe = 平均(取引リターン) / 標準偏差(取引リターン)
一見すると数学的に妥当な計算に見えるかもしれません。しかし、これは必ずしもその戦略の投資リターンに対する従来のシャープレシオではありません。
問題は、個々の取引が必ずしも時間的に同等の観測値ではないという点にあります。
取引には次のような特徴があります。
• 保有期間が異なる
• リスクにさらされる資金額が異なる
• ポジションが重複する
• 戦略が完全に市場から離れている期間がある
• 時間の経過に伴う市場エクスポージャーの水準が異なる
保有期間が2日の取引と6か月の取引は、単純な取引履歴ベースの計算では、どちらも1つの観測値として数えられます。しかし、両者が資金を市場リスクにさらす期間は大きく異なります。
従来の戦略パフォーマンス分析では、一般的にエクイティカーブから算出した期間リターンなど、ポートフォリオまたは戦略のリターン時系列に基づいてシャープレシオを計算します。
たとえば:
rₜ = (Equityₜ / Equityₜ₋₁) − 1
このようにして得られた期間リターン系列を使用すれば、平均リターンと標準偏差を時間の経過に沿って一貫した方法で計算できます。
📌 なぜ重要なのか
シャープレシオは、個々の取引の平均的な質だけではなく、時間の経過に伴うリターン系列の質を評価することを目的としています。
平均取引リターンが高い戦略であっても、長期間にわたって取引を行わない場合や、エクイティカーブに大きな変動がある場合には、シャープレシオが平凡な水準にとどまる可能性があります。
同様に、取引の保有期間、資金エクスポージャー、および取引間の空白期間を無視すると、取引ベースのシャープレシオは誤解を招く可能性があります。
取引単位の統計量も有用ですが、従来の時系列ベースのシャープレシオとして提示するのではなく、取引単位のシャープレシオであることを明確に示す必要があります。
---
🏁 最終的な要点
シャープレシオの有用性は、その基礎となるリターン系列と計算手法によって決まります。
一見すると精密なシャープレシオの数値であっても、基礎となるリターンのサンプリングや年率換算が不適切であったり、リターンの統計的特性が無視されていたり、異なる計算手法で算出された数値が直接比較されていたりすれば、誤解を招く可能性があります。
トレード戦略の場合、計算には一般的に個々の取引の結果だけでなく、時間の経過に伴う戦略のリターン系列を反映させる必要があります。
📌 数式自体はシンプルです。しかし、意味のあるシャープレシオを算出するには、その基礎となるデータを慎重に取り扱う必要があります。
---
📝 注記
シャープレシオの応用方法と計算手法は多岐にわたります。リスク調整後パフォーマンスをシャープレシオで評価するための、さらなる手法についてもぜひ調べてみてください。
翻訳に関するお知らせ
本稿は、原文である英語版を機械翻訳の支援を受けて翻訳したものです。正式な基準となるのは原文の英語版です。原文の意味と専門用語を忠実に保つよう努めていますが、表現、用語、言い回しに違いが生じる場合があります。不明な点がある場合は、著者のTradingViewプロフィールに掲載されている英語版を正式な参照先としてご確認ください。
シャープレシオ — 教育用 TrendAdvantage リファレンス
シャープレシオは、リスク調整後パフォーマンスを評価するために最も広く使用されている指標の一つです。しかし、数式自体が数学的に正しくても、基礎となるデータ、サンプリング頻度、または計算手法の取り扱いが不適切であれば、誤解を招く結果につながる可能性があります。
第1部では、株式、ポートフォリオ、トレード戦略、およびローリング分析にシャープレシオをどのように適用できるかを検討しました。
🔁 基本的な計算式は次のとおりです。
Sharpe = (Rₚ − Rf) / σₚ
ここで、
Rₚ = ポートフォリオまたは戦略のリターン
Rf = 無リスク利回り
σₚ = リターンの標準偏差
第2部では、シャープレシオの数値を歪めたり、本来有効な数値同士の比較を困難にしたりする、計算でよくある5つの誤りに焦点を当てます。
---
📌 計算でよくある5つの誤り
1️⃣ 年率換算の誤り
シャープレシオは基本的に、平均超過リターンをリターンのボラティリティで割った比率です。日次リターンを使用して計算した場合、その結果は日次シャープレシオとなります。年次シャープレシオと比較するには、両方の要素を一貫した方法で年率換算する必要があります。
年率換算シャープレシオ = 期間シャープレシオ × √(年間の観測回数)
シャープレシオは時間に対して線形には変化せず、時間の平方根に比例して変化します。
日次データの場合、一般的に使用される近似式は次のとおりです。
年率換算シャープレシオ = 日次シャープレシオ × √252
たとえば、日次シャープレシオが0.10の場合、年率換算すると約0.10 × √252 ≈ 1.59となります。
252という数値は、年間取引日数として一般的に使用される近似値です。
よくある間違いは、シャープレシオに√252ではなく252を掛けてしまうこと、あるいはボラティリティを異なる時間尺度のままにしてリターンだけを年率換算することです。どちらの方法も、結果を大幅に歪める可能性があります。
📋 一般的な年率換算係数
• 1時間足(米国株式)— 1,638時間(252日 × 6.5時間)→ √1,638 ≈ 40.47
• 1時間足(暗号資産、24時間365日取引)— 8,760時間(365日 × 24時間)→ √8,760 ≈ 93.59
• 日足(従来型金融市場)— 252日 → √252 ≈ 15.87
• 日足(暗号資産、24時間365日取引)— 365日 → √365 ≈ 19.10
• 週足 — 52週 → √52 ≈ 7.21
• 月足 — 12か月 → √12 ≈ 3.46
上のチャートから、日足データには√252、1時間足データには√1,638という適切なスケーリング係数を使用して両方の系列を年率換算すると、2021年から2025年までの全期間にわたり、日足と1時間足のシャープレシオ曲線がほぼ同じ動きを示していることが分かります。両者は類似したサイクルやプラス・マイナスの転換を示し、全体としても比較可能な水準で推移しています。
一方、年率換算を行わない場合、同じ2つの系列の数値スケールには大きな違いが生じます。年率換算前の日足のシャープレシオは約0.31のピークに達する一方、年率換算前の1時間足のシャープレシオは2024年4月頃に約0.10のピークとなっています。
両者は同じ基礎となる価格系列から算出されていますが、異なるリターン頻度に基づいて計算されています。そのため、これらの年率換算前の数値を直接比較すると、日足のパフォーマンスが1時間足のパフォーマンスの約3倍優れているという誤った結論につながる可能性があります。これは、リスク調整後パフォーマンスに実際の差があるためではなく、サンプリング頻度と時間尺度の違いによって生じる誤解です。
📌 なぜ重要なのか
日次リターンから算出したシャープレシオ1.2を、週次リターンから算出したシャープレシオ1.2と比較しても、これらの数値は比較可能ではありません。計算頻度と年率換算方法が分からないシャープレシオは、誤解を招く可能性があります。
💡 独自の取引時間に関する補足:標準的な取引時間以外で取引される資産(たとえば、1日7時間または8時間の取引セッションを持つ市場、時間外取引やプレマーケット取引、あるいはゴールドや外国為替など)の場合、1時間足の年率換算係数は次のように計算します。
年間の観測回数 = 252 × 1日の取引時間数
年率換算係数は次のようになります。
√(年間の観測回数)
⚠️ 年率換算が意味を持つのは、基礎となるリターンの観測値とスケーリングの前提が、対象資産および時間足に適切である場合に限られます。
---
2️⃣ 累積リターンを期間リターンの代わりに使用する
シャープレシオは、全期間の累積リターンではなく、一定期間ごとのリターン系列に基づいて計算する必要があります。
たとえば、ある資産が次の月次リターンを記録したとします。
+10%、−5%、+3%、−2%
シャープレシオの計算には、個々の月次リターンが必要です。これは、次の2つを測定する必要があるためです。
• 平均リターン
• リターンの変動性
その資産が代わりに全期間で+5%の累積リターンを記録した場合、この+5%をシャープレシオの単一の入力値として使用すると、そのリターンがどのように達成されたかという情報が失われてしまいます。
2つの資産がどちらも20%のトータルリターンを達成したとしても、一方は安定した値動きで達成し、もう一方は大幅な上昇と下落を経験して達成した可能性があります。そのため、両者のリスク調整後パフォーマンスは大きく異なる場合があります。
📌 なぜ重要なのか
累積リターンは、2つの時点の間に何が起こったかを示します。
一方、シャープレシオは、リターン系列の変動性に対して、どれだけ効率的にリターンが生み出されたかを評価することを目的としています。
累積パフォーマンスを期間リターン系列であるかのように使用すると、この違いが失われ、無効で誤解を招くシャープレシオの計算につながる可能性があります。
---
3️⃣ 統計的な前提条件を無視する
従来のシャープレシオは、次のような前提条件のもとで最も適切に機能します。しかし、これらの前提は金融市場では現実的でないことが多いものです。
• リターンのボラティリティが比較的安定している
• 各観測値が互いに独立している
• リターンがおおむね正規分布に従っている
実際の市場リターンは、これらの前提のうち1つ以上を満たさないことが多く、その結果、従来のシャープレシオはリスク調整後パフォーマンスを評価するうえで不完全、あるいは誤解を招く指標となる可能性があります。
ボラティリティは必ずしも安定しているわけではありません。
ある銘柄が数か月にわたって低いボラティリティで推移した後、急激に高ボラティリティの局面に入ることがあります。この現象はボラティリティ・クラスタリングと呼ばれます。全期間を対象に算出した単一のシャープレシオでは、このような変化が隠れてしまう可能性があります。
リターンは必ずしも独立しているわけではありません。
金融時系列では、特に特定の戦略、資産、または時間足において、系列相関が発生することがあります。リターンに相関がある場合、標準的なボラティリティ計算では、リターン系列の実際のリスクを十分に反映できない可能性があります。
Lo(2002)は、正の自己相関を持つリターン(リターンの平滑化を伴う戦略、オプション・オーバーレイ、または流動性の低い金融商品などで一般的に見られる)によって、標準的な方法で年率換算したシャープレシオが過大評価されることを示しました。
リターンは必ずしも正規分布に従うわけではありません。
金融リターンは、しばしばファットテール(裾の厚い分布)や歪度(分布の非対称性)を示します。大幅なマイナスのリターンは、正規分布が示唆するよりもはるかに高い頻度で発生することがあります。
📌 なぜ重要なのか
シャープレシオが1.5であっても、あらゆる市場環境において、その戦略の「リスク調整後パフォーマンスが良好」であることを自動的に意味するわけではありません。魅力的なシャープレシオを示す戦略であっても、大幅なテール損失を被る可能性があるほか、ボラティリティ・クラスタリングや市場レジームの変化にさらされている場合があります。
このため、シャープレシオは単独で使用するのではなく、最大ドローダウン、ソルティノレシオ、Ulcer Index、マーティンレシオなどの指標と併せて評価することが重要です。
こうした前提条件の一部に対処するため、標準的なシャープレシオにさまざまな調整を加える手法が開発されています。
自己相関調整済みスケーリング係数(Lo、2002)は、系列依存性を補正します。
Deflated Sharpe Ratio(Bailey & López de Prado)は、非正規分布のリターンや、多数の戦略またはバリエーションを検証する際に生じる選択バイアスなどの問題に対処します。
また、市場レジームに依存するボラティリティに対処するための手法も開発されています。
---
4️⃣ 異なる時間足での銘柄比較
日次リターンから算出したシャープレシオと、1時間ごとのリターンから算出したシャープレシオは、異なるリターン系列に基づいています。サンプリング頻度が変わると、測定される平均リターンとボラティリティの両方に影響が及ぶ可能性があります。
たとえば:
• 銘柄A:日足データでシャープレシオ = 1.20
• 銘柄B:1時間足データでシャープレシオ = 1.20
両方の銘柄が同じリスク調整後パフォーマンスを持つと結論づけたくなるかもしれません。しかし、2つの数値は異なるサンプリング頻度に基づいているため、必ずしも同じリターンの動きを表しているわけではありません。
これは年率換算とは異なる問題です。年率換算は、特定の頻度で算出されたシャープレシオを共通の時間尺度に調整するものです。しかし、根本的に異なるリターン系列から算出されたシャープレシオを同等のものにするわけではありません。
この違いは、ユーザーが1分足、5分足、1時間足、4時間足、日足、週足のチャートを頻繁に切り替えるTradingViewでは特に重要です。時間足を変更すると、シャープレシオの計算に使用される観測値が変わります。そのため、各シャープレシオが正しく年率換算されていたとしても、算出される数値が大きく変化する可能性があります。
📌 なぜ重要なのか
異なる銘柄のシャープレシオを比較する際は、可能な限り同じ計算時間足と計算手法を使用してください。異なる時間足を使用する必要がある場合、年率換算によって結果を共通の時間尺度に揃えることはできますが、基礎となるサンプリング頻度の違いによって生じる差異を解消することはできません。
したがって、異なるリターン頻度に基づいて算出されたシャープレシオを比較するスクリーナーやインジケーターは、個々のシャープレシオの計算が数学的に正しくても、誤解を招くランキングを生成する可能性があります。
---
5️⃣ 時系列データではなく取引履歴からシャープレシオを計算する
第1部で説明したように、推奨される計算手順は次のとおりです。
エクイティカーブ → 期間リターン → 超過リターン → シャープレシオ
この計算順序を省略した場合に、この問題が発生します。
これは、TradingViewのストラテジーを評価する際に特に重要です。ある戦略が20件の取引を生成したとします。ユーザーが完了した各取引の損益率を取り出して、次のように計算したとします。
Sharpe = 平均(取引リターン) / 標準偏差(取引リターン)
一見すると数学的に妥当な計算に見えるかもしれません。しかし、これは必ずしもその戦略の投資リターンに対する従来のシャープレシオではありません。
問題は、個々の取引が必ずしも時間的に同等の観測値ではないという点にあります。
取引には次のような特徴があります。
• 保有期間が異なる
• リスクにさらされる資金額が異なる
• ポジションが重複する
• 戦略が完全に市場から離れている期間がある
• 時間の経過に伴う市場エクスポージャーの水準が異なる
保有期間が2日の取引と6か月の取引は、単純な取引履歴ベースの計算では、どちらも1つの観測値として数えられます。しかし、両者が資金を市場リスクにさらす期間は大きく異なります。
従来の戦略パフォーマンス分析では、一般的にエクイティカーブから算出した期間リターンなど、ポートフォリオまたは戦略のリターン時系列に基づいてシャープレシオを計算します。
たとえば:
rₜ = (Equityₜ / Equityₜ₋₁) − 1
このようにして得られた期間リターン系列を使用すれば、平均リターンと標準偏差を時間の経過に沿って一貫した方法で計算できます。
📌 なぜ重要なのか
シャープレシオは、個々の取引の平均的な質だけではなく、時間の経過に伴うリターン系列の質を評価することを目的としています。
平均取引リターンが高い戦略であっても、長期間にわたって取引を行わない場合や、エクイティカーブに大きな変動がある場合には、シャープレシオが平凡な水準にとどまる可能性があります。
同様に、取引の保有期間、資金エクスポージャー、および取引間の空白期間を無視すると、取引ベースのシャープレシオは誤解を招く可能性があります。
取引単位の統計量も有用ですが、従来の時系列ベースのシャープレシオとして提示するのではなく、取引単位のシャープレシオであることを明確に示す必要があります。
---
🏁 最終的な要点
シャープレシオの有用性は、その基礎となるリターン系列と計算手法によって決まります。
一見すると精密なシャープレシオの数値であっても、基礎となるリターンのサンプリングや年率換算が不適切であったり、リターンの統計的特性が無視されていたり、異なる計算手法で算出された数値が直接比較されていたりすれば、誤解を招く可能性があります。
トレード戦略の場合、計算には一般的に個々の取引の結果だけでなく、時間の経過に伴う戦略のリターン系列を反映させる必要があります。
📌 数式自体はシンプルです。しかし、意味のあるシャープレシオを算出するには、その基礎となるデータを慎重に取り扱う必要があります。
---
📝 注記
シャープレシオの応用方法と計算手法は多岐にわたります。リスク調整後パフォーマンスをシャープレシオで評価するための、さらなる手法についてもぜひ調べてみてください。
翻訳に関するお知らせ
本稿は、原文である英語版を機械翻訳の支援を受けて翻訳したものです。正式な基準となるのは原文の英語版です。原文の意味と専門用語を忠実に保つよう努めていますが、表現、用語、言い回しに違いが生じる場合があります。不明な点がある場合は、著者のTradingViewプロフィールに掲載されている英語版を正式な参照先としてご確認ください。
シャープレシオ — 教育用 TrendAdvantage リファレンス

İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.