
Şirket: SASA Polyester Sanayi A.Ş.
Borsa: Borsa İstanbul (BIST)
Tarih: 10 Ağustos 2026
Değerlendirme: Gönderilen finansal ve teknik grafiklerde yer alan veriler esas alınmıştır.
Finansal görünüm
SASA'nın paylaşılan verilere göre piyasa değeri 135,42 milyar TL, borç tutarı ise 143,73 milyar TL seviyesindedir. Nakit ve nakit benzerleri yaklaşık 5,77 milyar TL olarak gösterilmektedir.
Şirketin 2025 yılı performansında gelirlerin önceki yıllara kıyasla yükseldiği görülürken, net kârlılık tarafında belirgin bozulma dikkat çekmektedir. Paylaşılan grafikte 2025 yılı net marjı negatif bölgeye geçmiştir. Bu nedenle şirketin mevcut finansal görünümünde gelir büyümesinden ziyade, bu büyümenin sürdürülebilir kâra dönüştürülmesi önem taşımaktadır.
Yüksek borçluluk seviyesi de şirket açısından takip edilmesi gereken temel unsurlardan biridir. Özellikle finansman maliyetleri ve borcun çevrilebilirliği, gelecekteki kârlılık üzerinde belirleyici olabilir.
Değerleme
Paylaşılan verilerde SASA için F/K oranı hesaplanamamakta, F/S (P/S) oranı ise 1,95x olarak gösterilmektedir. F/K oranının hesaplanamaması, ilgili dönemde net kârın negatif olmasıyla ilişkilidir.
Bu nedenle SASA'nın yalnızca F/K oranı üzerinden değerlendirilmesi mümkün değildir. Şirketin değerlemesinde borçluluk, nakit akışı, operasyonel kârlılık, yatırımların tamamlanması ve gelecekteki kâr üretme kapasitesi birlikte değerlendirilmelidir.
Teknik görünüm
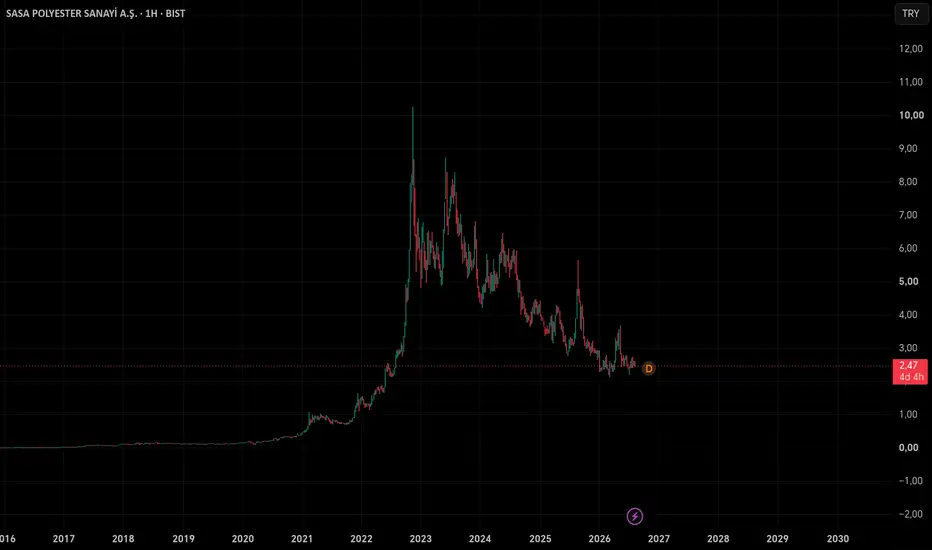
Paylaşılan uzun vadeli grafikte SASA hissesinin 2023 yılındaki zirve bölgesinden sonra uzun süreli bir düşüş trendi içerisinde olduğu görülmektedir.
10 Ağustos 2026 tarihinde grafik üzerinde görülen fiyat yaklaşık 2,48 TL seviyesindedir. Teknik açıdan hissenin uzun vadeli düşüş trendini sonlandırdığına ilişkin güçlü bir teyit henüz görülmemektedir.
Grafikte 2,40–2,50 TL bölgesi kısa vadede takip edilebilecek destek alanı olarak öne çıkarken, 2,80–3,00 TL bölgesi önemli bir direnç alanı niteliğindedir. Daha yukarıda 3,20–3,50 TL ve 4 TL civarındaki bölgeler takip edilebilir. Bu seviyeler grafik üzerinden yaklaşık olarak belirlenmiş teknik bölgeler olup kesin fiyat hedefi olarak değerlendirilmemelidir.
Riskler
SASA açısından başlıca risk unsurları:
Yüksek borçluluk seviyesi,
Net kârlılıktaki bozulma,
Finansman maliyetlerinin kârlılık üzerindeki etkisi,
Yatırımların beklenen verimlilik ve nakit akışını sağlayamama riski,
Uzun vadeli teknik görünümün halen zayıf olmasıdır.
Olumlu unsurlar
Bununla birlikte SASA, polyester ve ilgili petrokimya ürünlerinde faaliyet gösteren büyük ölçekli bir sanayi şirketidir. Geçmiş yıllarda gelirlerinde önemli büyüme görülmesi ve devam eden yatırımların gelecekte kapasite ve operasyonel kârlılığa katkı sağlayabilme ihtimali şirketin uzun vadeli yatırım hikâyesinin önemli unsurlarıdır.
Ancak bu potansiyelin hisse fiyatına olumlu şekilde yansıması için finansal sonuçlarda somut iyileşme görülmesi önemlidir.
Sonuç
Paylaşılan verilere göre SASA'da gelir büyümesine karşın kârlılık tarafındaki zayıflama ve yüksek borçluluk, şirketin mevcut finansal görünümünde en önemli risk unsurlarıdır. Teknik açıdan ise hisse uzun vadeli düşüş trendinden henüz net biçimde çıkmış görünmemektedir.
Bu nedenle SASA'nın gelecekteki performansında özellikle net kârlılığın yeniden pozitife dönmesi, borçluluğun yönetilebilir seviyelere çekilmesi, nakit akışının güçlenmesi ve teknik olarak düşüş trendinin kırılması takip edilmesi gereken temel göstergelerdir.
YATIRIM TAVSİYESİ DEĞİLDİR
Borsa: Borsa İstanbul (BIST)
Tarih: 10 Ağustos 2026
Değerlendirme: Gönderilen finansal ve teknik grafiklerde yer alan veriler esas alınmıştır.
Finansal görünüm
SASA'nın paylaşılan verilere göre piyasa değeri 135,42 milyar TL, borç tutarı ise 143,73 milyar TL seviyesindedir. Nakit ve nakit benzerleri yaklaşık 5,77 milyar TL olarak gösterilmektedir.
Şirketin 2025 yılı performansında gelirlerin önceki yıllara kıyasla yükseldiği görülürken, net kârlılık tarafında belirgin bozulma dikkat çekmektedir. Paylaşılan grafikte 2025 yılı net marjı negatif bölgeye geçmiştir. Bu nedenle şirketin mevcut finansal görünümünde gelir büyümesinden ziyade, bu büyümenin sürdürülebilir kâra dönüştürülmesi önem taşımaktadır.
Yüksek borçluluk seviyesi de şirket açısından takip edilmesi gereken temel unsurlardan biridir. Özellikle finansman maliyetleri ve borcun çevrilebilirliği, gelecekteki kârlılık üzerinde belirleyici olabilir.
Değerleme
Paylaşılan verilerde SASA için F/K oranı hesaplanamamakta, F/S (P/S) oranı ise 1,95x olarak gösterilmektedir. F/K oranının hesaplanamaması, ilgili dönemde net kârın negatif olmasıyla ilişkilidir.
Bu nedenle SASA'nın yalnızca F/K oranı üzerinden değerlendirilmesi mümkün değildir. Şirketin değerlemesinde borçluluk, nakit akışı, operasyonel kârlılık, yatırımların tamamlanması ve gelecekteki kâr üretme kapasitesi birlikte değerlendirilmelidir.
Teknik görünüm
Paylaşılan uzun vadeli grafikte SASA hissesinin 2023 yılındaki zirve bölgesinden sonra uzun süreli bir düşüş trendi içerisinde olduğu görülmektedir.
10 Ağustos 2026 tarihinde grafik üzerinde görülen fiyat yaklaşık 2,48 TL seviyesindedir. Teknik açıdan hissenin uzun vadeli düşüş trendini sonlandırdığına ilişkin güçlü bir teyit henüz görülmemektedir.
Grafikte 2,40–2,50 TL bölgesi kısa vadede takip edilebilecek destek alanı olarak öne çıkarken, 2,80–3,00 TL bölgesi önemli bir direnç alanı niteliğindedir. Daha yukarıda 3,20–3,50 TL ve 4 TL civarındaki bölgeler takip edilebilir. Bu seviyeler grafik üzerinden yaklaşık olarak belirlenmiş teknik bölgeler olup kesin fiyat hedefi olarak değerlendirilmemelidir.
Riskler
SASA açısından başlıca risk unsurları:
Yüksek borçluluk seviyesi,
Net kârlılıktaki bozulma,
Finansman maliyetlerinin kârlılık üzerindeki etkisi,
Yatırımların beklenen verimlilik ve nakit akışını sağlayamama riski,
Uzun vadeli teknik görünümün halen zayıf olmasıdır.
Olumlu unsurlar
Bununla birlikte SASA, polyester ve ilgili petrokimya ürünlerinde faaliyet gösteren büyük ölçekli bir sanayi şirketidir. Geçmiş yıllarda gelirlerinde önemli büyüme görülmesi ve devam eden yatırımların gelecekte kapasite ve operasyonel kârlılığa katkı sağlayabilme ihtimali şirketin uzun vadeli yatırım hikâyesinin önemli unsurlarıdır.
Ancak bu potansiyelin hisse fiyatına olumlu şekilde yansıması için finansal sonuçlarda somut iyileşme görülmesi önemlidir.
Sonuç
Paylaşılan verilere göre SASA'da gelir büyümesine karşın kârlılık tarafındaki zayıflama ve yüksek borçluluk, şirketin mevcut finansal görünümünde en önemli risk unsurlarıdır. Teknik açıdan ise hisse uzun vadeli düşüş trendinden henüz net biçimde çıkmış görünmemektedir.
Bu nedenle SASA'nın gelecekteki performansında özellikle net kârlılığın yeniden pozitife dönmesi, borçluluğun yönetilebilir seviyelere çekilmesi, nakit akışının güçlenmesi ve teknik olarak düşüş trendinin kırılması takip edilmesi gereken temel göstergelerdir.
YATIRIM TAVSİYESİ DEĞİLDİR

Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.