
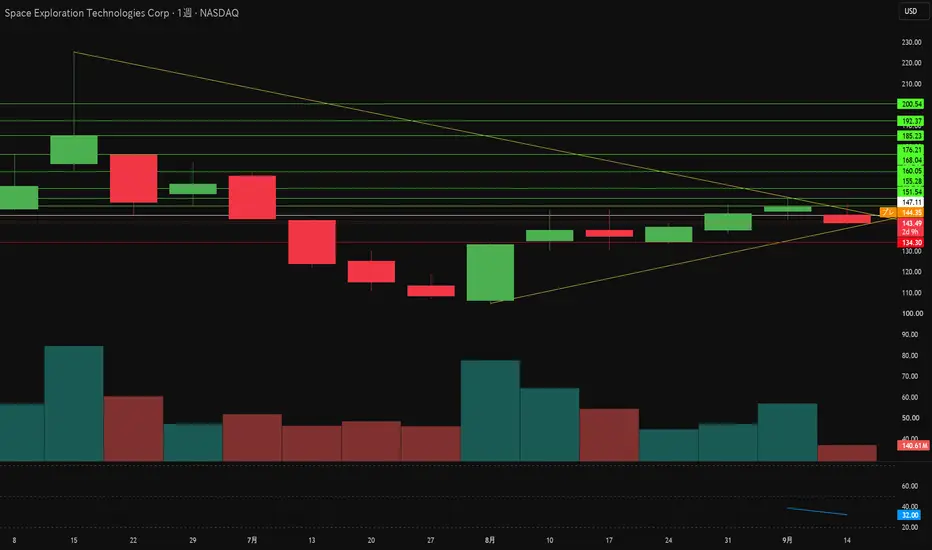
SpaceXは新規上場後、1株あたり約143.49ドルで取引され、企業価値は約1.94兆ドルと評価されています。マクロ経済環境はこの評価マルチプルに不利に働いています。10年物米国債利回りは5.0%近くに達し、成長株の割引率を引き上げているほか、1バレル100ドルを超える原油価格が航空宇宙サプライチェーンのコストを押し上げています。短期的な資金流入は逆の動きを見せています。9月18日のNasdaq-100のリバランスにより、SpaceXの構成比率は1.28%から2.82%に引き上げられ、最大220億ドルのパッシブ買いが強制されます。しかし、この demand は大規模な供給に直面します。ロックアップ解除によりすでに12億株以上が市場に追加され、年内にはさらに23億株が取引可能になります。
第2四半期の売上高は前年同期比91.9%増の78.1億ドルに達し、2025年通期の187億ドルと比較されます。経営陣は12月までに1,000億ドルの年間経常収益(ARR)を見込んでいます。事業を牽引するのは通信部門で、Starlinkは1,200万人の加入者と66ドルのARPUにより、四半期売上高43億ドル、調整後EBIT 26億ドルを創出しました。AIコンピュートリース事業は、月額11.1億ドルを支払う未公開顧客1社にも支えられ、26億ドルの売上高と11億ドルの営業利益をもたらしました。打ち上げ部門は依然として赤字で、Starshipの開発費が通信部門の利益を吸収したため、調整後EBITで2億ドルの赤字を計上しました。四半期資本支出は184億ドルに達し、年換算では約750億ドルペースとなります。デイヴィッド・アインホーン氏は、持続的なフリーキャッシュフローの赤字と投資適格格付けの整合性に公に疑問を呈しています。
政府需要が戦略的な支えとなっています。商業宇宙輸送に関するホワイトハウスの通達が打ち上げ承認を加速させており、イタリア政府は国内の反対や2030年以前には運用されない100億ユーロ規模のIRIS²星座を優先するブリュッセルの意向にもかかわらず、16億ドル規模のStarlinkセキュリティ契約を交渉中です。Starshieldは防衛分野へと事業を拡大しており、2031年までにF-35戦闘機フリート全体に衛星通信端末を配備する計画です。ペンタゴンによる「Grok for Government」のIL5認定は、170万人の国防関係者にリーチする継続的なソフトウェア収益ラインを開拓しました。1.4ギガワットのデータセンター容量は今年中に2.0ギガワットへ拡大中で、建設コストは1ギガワットあたり約500億ドルに上ります。
Starship Flight 14は、プログラム初の軌道投入かつ初の収益化ミッションとして9月22日に打ち上げられ、26基のStarlink V3衛星を投入します。Falcon 9による2.6 Gbpsに対して、この単一飛行で毎秒26テラビットの帯域幅が追加され、量産ミッションでは60テラビットを目指します。特許データは、経営陣が参入障壁(モート)をどこに見出しているかを示しています。公開特許ファミリーの73.5%が無線周波数(RF)およびユーザー端末をカバーする一方、ロケットと推進装置はわずか3%に過ぎません。エンジンと冶金技術は公開設計図ではなく、営業秘密として厳重に保護されています。投資における問いはタイミングに集約されます。Starshipが完全再利用性を達成すれば、SpaceXは軌道帯域幅の経済性を完全に掌握します。営業キャッシュフローが設備投資予算を賄えるようになるまで、株価のボラティリティは高い状態が続くでしょう。
第2四半期の売上高は前年同期比91.9%増の78.1億ドルに達し、2025年通期の187億ドルと比較されます。経営陣は12月までに1,000億ドルの年間経常収益(ARR)を見込んでいます。事業を牽引するのは通信部門で、Starlinkは1,200万人の加入者と66ドルのARPUにより、四半期売上高43億ドル、調整後EBIT 26億ドルを創出しました。AIコンピュートリース事業は、月額11.1億ドルを支払う未公開顧客1社にも支えられ、26億ドルの売上高と11億ドルの営業利益をもたらしました。打ち上げ部門は依然として赤字で、Starshipの開発費が通信部門の利益を吸収したため、調整後EBITで2億ドルの赤字を計上しました。四半期資本支出は184億ドルに達し、年換算では約750億ドルペースとなります。デイヴィッド・アインホーン氏は、持続的なフリーキャッシュフローの赤字と投資適格格付けの整合性に公に疑問を呈しています。
政府需要が戦略的な支えとなっています。商業宇宙輸送に関するホワイトハウスの通達が打ち上げ承認を加速させており、イタリア政府は国内の反対や2030年以前には運用されない100億ユーロ規模のIRIS²星座を優先するブリュッセルの意向にもかかわらず、16億ドル規模のStarlinkセキュリティ契約を交渉中です。Starshieldは防衛分野へと事業を拡大しており、2031年までにF-35戦闘機フリート全体に衛星通信端末を配備する計画です。ペンタゴンによる「Grok for Government」のIL5認定は、170万人の国防関係者にリーチする継続的なソフトウェア収益ラインを開拓しました。1.4ギガワットのデータセンター容量は今年中に2.0ギガワットへ拡大中で、建設コストは1ギガワットあたり約500億ドルに上ります。
Starship Flight 14は、プログラム初の軌道投入かつ初の収益化ミッションとして9月22日に打ち上げられ、26基のStarlink V3衛星を投入します。Falcon 9による2.6 Gbpsに対して、この単一飛行で毎秒26テラビットの帯域幅が追加され、量産ミッションでは60テラビットを目指します。特許データは、経営陣が参入障壁(モート)をどこに見出しているかを示しています。公開特許ファミリーの73.5%が無線周波数(RF)およびユーザー端末をカバーする一方、ロケットと推進装置はわずか3%に過ぎません。エンジンと冶金技術は公開設計図ではなく、営業秘密として厳重に保護されています。投資における問いはタイミングに集約されます。Starshipが完全再利用性を達成すれば、SpaceXは軌道帯域幅の経済性を完全に掌握します。営業キャッシュフローが設備投資予算を賄えるようになるまで、株価のボラティリティは高い状態が続くでしょう。

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.