
这两天尝试推演标普之后怎样走。做了各种古灵精怪的尝试,但没有得出任何有意义的结果。今天可能话比较多,要让同志们睡着了,先说声不好意思。
上星期开始就好几次表示对之前对标普将出现深度回调的想法有一些修正,因为之前可能有新入为主的想法。第一是判断英伟达要跌个35%-50%。之后的发展像似向着这方向。令我相信英伟达可能掀起去科技股潮而带崩标普。二是这次不论股价走势和标准差都和2022年1月到2月太相似。而且这次从标准差与指数背离,以及s5fi的震荡都和历史相似。还有是对关税影响经济的常识。最后是巴菲特清空VOO,史无前例地看空美股。前两者是图形里的信息,后两者是基本常识。所以就觉得这一次必定是深度回调。
这几天就逐个再思考一遍。首先是以上说的前两者。之前文章就指出过标普和英伟达同样都出现价价位,与标准差背离。用一列火车作个简单的比喻。火车头好比标准差,火车最后一节是价位。火车从最上方的变轨到中间车轨,但最后一节仍在最上方车轨。然而我们会知道它最终还得进入中间车轨。就是说我们只需在远方观察变轨前的岔口便知道什么时候入中线。而这个岔口就是临界点。然而,能够在岔口时知道火车完全进入中线,但是之后我们无法预知这火车要怎么走。现在标普52周标准差刚好在零线。我们难推断他要往上,往下,或在中间徘徊。之前预期深度调整完全是基于标普历史而推断出最有可能性的路劲。但我从图形里找到了令一种可能性。等一下详细说。
然后,是关税和股神。现在我看川普对于关税最大可能的是一手段,也是同样是目的。最后可能会谈妥些什么,然后加一定程度的关税。其实影响是不是十分巨大,没人能说准。至于说衰退阴谋论,其实较早前就有想过,但感觉会被人当笑话。不过还真有人当政策正经地进行分析,那就有点不可思议。我川虽狂,但不傻。一场衰退是不能实现他的抱负,必须是一场能与次贷危机比肩的全球风暴才能同时实现强货币,弱汇率,低利息,降通胀,以及他最渴望的制造业回流。太长了,不展开。一场风暴根本不可控,没名留青史前,就已经为臭万年。他不会赌。
最后是股神。我个人看法,股神不只是看空美股,甚至看空美国。股神的发迹史是从战后开始。战后美国建立美元为中心得国际政治体系,以及用苏联作为杠杆形成西方同盟体系,让全世界贡献羊毛。全球化更是在战后开始蒸蒸日上。尤其八十年代,全球化最深化的时段,美国资本全球自由流动,美国企业得益最多。巴菲特必定深知美军,美元,美国价值,同盟体系,自由贸易就是成就今天的所有庞大美国企业巨头的基石。美国由过去民主党大部分时间执政,如今变成川普2.0的非建制极端保守主义上台后,美国由自由主义180度扭转。把这根基石都快砸碎了。活在保守和保护主义下的企业在未来将失去竞争力。所以他对美股的看空很可能是出于他经历和理念上的因素,从而去预判美国企业长远的未来,而不是美股短期内就有什么大雷要爆。
对于以上这两点,其实我想表达的是,人们以最直观的逻辑去看待关税和股神的问题,很自然就觉得这次下跌不会是普通的例行回调这么简单。但是,一,前路问题很严重,其实没人知道。二,就是有问题会具体到什么时候。也没人知道,可能明天,也可能是明年。
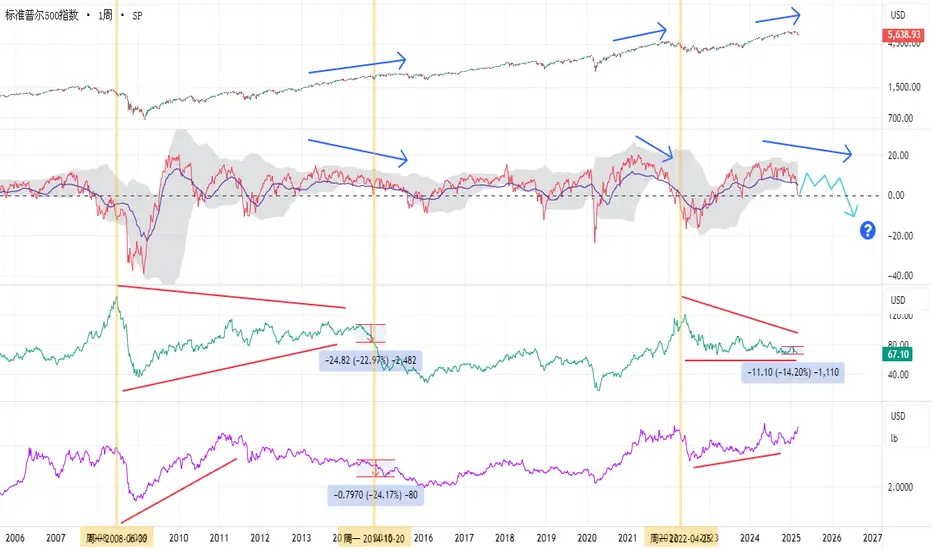
再回到我发现的另一种可能性。就是直接V反弹。我知道观点变得有点快。但我真是从标普里找出来的。就是2014年9月到10月的突然回调。从日K,跌幅,VIX,标准差趋势,以及目前在零线同样得到支撑,再配合当时环境,实在与目前太相似。说了图形已经量化宏观因素,但为更好更快了解当时突然的回调,也有需要了解当时环境。
网上找那段时间雅虎的新闻,说是当时市场担心在欧债危机后的全球疲软。德国在8月出口暴跌,中国Q3 GDP增速7.3%,当时是历史新低。然后我对比当年油价,从6月到标普回调到底部时的10月15日,跌幅到达23%。同样一时段,铜价也跌了24%。两者下跌的幅度和速度都比较明显。全球经济或许真的出了问题。不过,标普仅用了之后的11个交易日又回到新高。知道2015年8月再出现大幅回调。
而当时的标准差也是在零线获得支撑,之后在上涨。而标普指数本身也轻微创新高,并在之后的9个月窄幅横盘,直到2015年8月的急跌。
2015年的下跌应该是显现了2014年10月回调时市场担心的问题。2015年中国就一整年都在打僵尸企业。同年Q3的GDP增速跌破7%。当年8月中某一天我很记得人民币对美元急速贬值,标普也急跌。反弹至一个月后,再度下跌。这8月到9月的两次下跌,被定义为Industrial Mini-Recession In 2015。油价之后在2016年1月从26块反弹。
现在再看着图形,不论从标普走势,标准差,油价,铜价走势都很相似。只是铜价从今年年初有点不一样,据说是Deepseek的缘故。这个易懂,就不解释。
再整体看,当年次贷危机后划分出一个周期开端。而2022的回调仿佛又是另一个周期的开始。而夹在中间就是2015年9月工业衰退为起始的一个较为平稳的周期。而2018中美贸易战和新冠或许可以看成是这个周期中的一个变量。
如果看着个大画面,以及2015年图形和历史背景的相似。我有理由相信目前这一跌真有机会是一个V反弹。我不能说较大机会,只能说之前表示大概率几波次的深度回调,幅度20%以上,现在改为50%几率出现。另一半机会是V反弹,或双底,或高低脚,跌幅15%左右,最多不破5000点。2015年没通胀和高利率问题,但情绪上面应该差不了多少。人性那个时空都一样。
我知道这样的结论是废话,但我的本意是,当我考古出这一段往事,同志们对之后的数周就能有个更好的规划。例如,反弹弹到200天均线时,就不要开空单了。如果现在看到比大盘更弱,但质量不差得个股就可以考虑建一些仓位,再跌再买。要是一口气反弹上来,这2月的顶就白逃了。但AMD标准不到-45%,我是不考虑的。当确定这车头走到最下方的车轨上才是最安全的。
由周一的算11个交易日,便是关税生效之时。之前还有个美联储,但我觉得可以大概率可以省略不理,不论什么语气,现在环境应该没有加息的条件。过度负面之后,没有消息就是好消息。看川帝能跟中加墨能谈出些什么来。我觉得重要的是非农。好,加息就有了条件,坏,更加确定衰退。怎么开都尴尬。市场到底怎么反应,到时就得看标普在5500点以上,或以下。到时再讲。
要是这次回调真与2014年10月对上号,Breadth Thrust他老哥就得到平反了。对,我很介意它这次的不准确。

İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.