
האוצר האמריקאי מתחיל לפחד מהמחיר של עצמו
אנשים אוהבים לומר שצריך לתת לדברים זמן, בעיקר שנדמה להם שהזמן אינו עולה להם כסף.
כל עוד האירוע רחוק בזמן, קל להיות סבלניים, פילוסופיים ואפילו אופטימיים. אפשר לומר שהכל זמני, שהמערכת תסתדר ושלא כדאי להתרגש מכל רעש קטן. אבל כשהחשבון מתחיל להגיע אליך, משמעות הזמן בדיוק מקבל משמעות אחרת.
זה פחות או יותר מה שקרה אתמול למשרד האוצר האמריקאי.
במשך תקופה ארוכה השוק הזהיר שהחוב גדל, הגירעון אינו נעלם והמשקיעים דורשים תשואה גבוהה יותר כדי להלוות לממשלה כסף לשלושים שנה. כל עוד זו הייתה בעיקר שיחה של כלכלנים וסוחרי אג״ח, היה אפשר לתת לזה זמן. כשהתשואה ל-30 שנה הגיעה ל-5.34%, הרמה הגבוהה ביותר מאז 2007, מושג הזמן התחיל לעלות כסף אמיתי.
ואז האוצר הפסיק להסביר והתחיל לפעול.
🐘 האוצר לא פתר את הבעיה, הוא חשף את נקודת הכאב
משרד האוצר הודיע שיכפיל לפחות את רכישות האג״ח הארוכות, מ-2 ל-4 מיליארד דולר בכל פעולה, באג״ח לטווח של 10 עד 30 שנה. התגובה הייתה מיידית: התשואה ל-30 שנה ירדה לכ-5.18%, התשואה לעשר שנים נסוגה לכ-4.66%, והמדדים סיימו בעלייה של כ-0.2%.
נשים את הדברים בפרופורציה.
התוספת המתוכננת מסתכמת בלפחות 14 מיליארד דולר ברבעון, בתוך שוק אג״ח של יותר מ-32 טריליון דולר וחוב ציבורי שכבר חצה 40 טריליון. זה לא שינוי במתמטיקה של החוב, לא פתרון לגירעון וגם לא תוכנית שתעלים את הצורך להמשיך להנפיק כמויות עצומות של אג״ח.
מהלך כזה אינו משנה את הבעיה הבסיסית. הוא בעיקר מסמן לנו באיזו סף כאב או טמפרטורה מישהו החליט לקום מהכיסא.
וזה מבחינתי הסיפור החשוב של אתמול. לא כמה אג״ח האוצר יקנה, אלא העובדה שהוא נאלץ להראות לשוק שהרמה שאליה הגיעו התשואות כבר אינה נוחה לו.
המהלך גם יצר תקדים שחשוב להבין. מעכשיו כל חזרה של התשואה לאזור השיא תיבחן לא רק דרך נתוני האינפלציה והחוב, אלא גם דרך השאלה אם האוצר יתערב שוב. כששוק מגלה שלמישהו יש נקודת כאב, הוא נוטה לבדוק אותה.
לכן ההודעה עשויה לייצר רצפה זמנית, אבל באותה נשימה היא גם מזמינה את המשקיעים לבדוק עד כמה הרצפה הזאת באמת קשיחה.
🐘 הפד לחץ על הבלם, האוצר הוריד את השיפוע
אתמול פורסם גם פרוטוקול ישיבת הפד, והוא לא היה בדיוק חומר למסיבת הורדות ריבית. שלושה חברים רצו להעלות את הריבית כבר ביולי, ורבים נוספים חשבו שהידוק נוסף יהיה נחוץ אם האינפלציה לא תמשיך לרדת.
בדרך כלל מסר כזה היה אמור ללחוץ על מניות ולהעלות תשואות. אלא שהפעם השוק כמעט התעלם ממנו, מפני שהפעולה של האוצר הייתה מיידית יותר מהמילים של הפד.
נוצר כאן מתח שילווה אותנו גם קדימה. הפד אומר שמחיר הכסף אולי יצטרך להישאר גבוה ואפילו לעלות. האוצר, לעומתו, מאותת שמחיר הכסף לטווח הארוך כבר מתחיל להכאיב למשק, לחברות, למשכנתאות וכמובן לתקציב הממשלתי עצמו.
שני הגופים אינם בהכרח פועלים זה נגד זה, אבל הם בהחלט מושכים כרגע בשני קצוות שונים של אותו חבל, ככל שעולם המסחר ידע לזהות שאחד מהם נכנע הם ילחצו ובאופן כואב.
🐘 מתחת ל-0.2% הסתתר שוק מעניין יותר
העלייה במדדים הייתה קטנה, אבל מתחת לפני השטח התמונה הייתה טובה יותר. שבעה מתוך 11 הסקטורים עלו, ראסל 2000 הוסיף 0.5% וסקטור הבריאות זינק ב-3.5%, בעיקר בזכות Moderna ו-Merck.
כלומר, הירידה בתשואות לא החזירה מיד את השוק למצב שבו כולם קונים שוב את אותן מניות טכנולוגיה. הכסף עבר גם לענפים ולמגזרים אחרים, וזה בדרך כלל בריא יותר מעוד יום שבו קומץ ענקיות סוחב לבדו את המדדים.
גם הזינוק החריג של Moderna, שעלתה ב-177% בעקבות תוצאות חיוביות בניסוי בחיסון למלנומה עם Merck, מספר משהו על סוג השוק שנוצר כאן.
הכסף עדיין מוכן לרוץ במהירות אחרי הוכחה ברורה, אבל הוא כבר אינו מעניק את אותה נדיבות לכל סיפור עתידי.
זה שוק שיכול לתגמל חדשות מצוינות בעוצמה, ובאותו יום להמשיך להעניש חברות שבהן הציפיות הקדימו יותר מדי את התוצאות.
אבל גם כאן צריך להיזהר מהתלהבות מוקדמת. הטכנולוגיה נשארה חלשה יחסית, והמדדים הצליחו לעלות רק מעט למרות ירידה חדה בתשואות. אם אפילו תנאי מימון נוחים יותר אינם מחזירים במהירות את הקונים למובילות הקודמות, ייתכן שהשוק בוחן מחדש לא רק את מחיר הכסף, אלא גם את המחיר שכבר שילם על הצמיחה העתידית.
🐘 עכשיו השוק יבדוק אם זו רצפה או רק כרית
מה שיקבע את ההמשך אינו יום העליות עצמו, אלא מה יקרה כשההשפעה הראשונית של ההודעה תדעך.
הסימן החיובי הראשון יהיה שהתשואה ל-30 שנה תישאר מתחת לאזור 5.20%-5.30% גם בלי הודעה נוספת מהאוצר. הסימן השני יהיה שמכרזי האג״ח הבאים יפגשו ביקוש טוב בלי שהמשקיעים ידרשו עוד ועוד תשואה. והשלישי יהיה שרוחב השוק ימשיך להשתפר גם ביום שבו האג״ח אינן עולות.
מנגד, חזרה מהירה של התשואות לשיא, חולשה מתמשכת בטכנולוגיה והמשך ירידה בדולר יאמרו שהשוק קיבל הקלה רגעית, לא שינוי כיוון. דולר חלש עוזר לחלק מהחברות ולנכסי הסיכון, אבל אם הוא יוסיף ללחצי האינפלציה, הוא עלול להזין מחדש את אותה בעיית ריבית שהאוצר ניסה להרגיע.
לכן אין סיבה לזלזל במהלך, אבל גם אין סיבה להתבלבל בינו לבין פתרון. עבור סוחר, ההבדל בין תגובה לבעיה לבין פתרון שלה הוא ההבדל בין מהלך שאפשר לעבוד איתו לבין סיפור שמותר להתאהב בו.
אמרנו שקל לתת לדברים זמן כשהזמן אינו עולה לך כסף. אתמול משרד האוצר גילה שהשעון כבר מחובר לקופה. בעיקר השוק לא גילה שלממשלה יש פתרון. הוא גילה שלממשלה יש נקודת כאב.
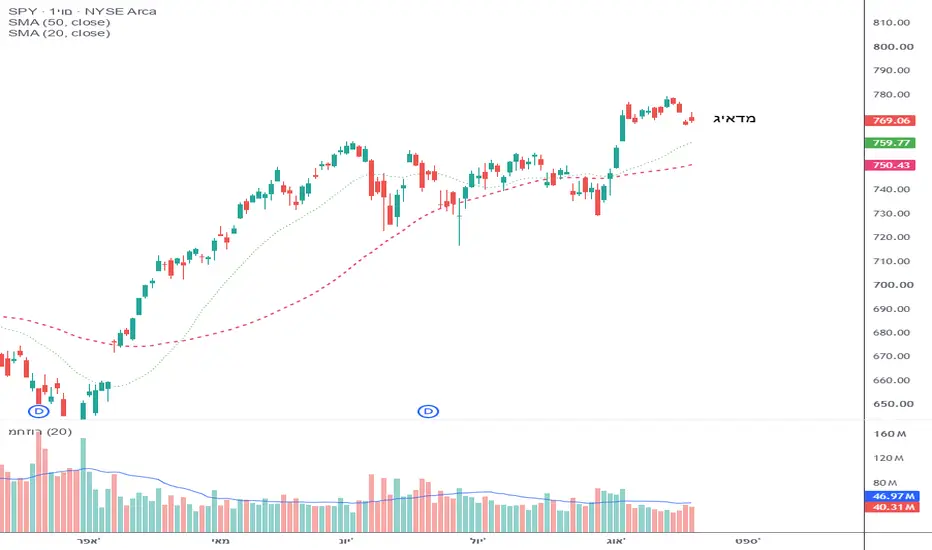
לא אהבתי את הגרף בתוצאה הסופית שלו, הוא עדיין מעיד על חולשה, נקווה לטובת התיק שלנו שבכל זאת רוחביות השוק תימשך.
יום טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.
אנשים אוהבים לומר שצריך לתת לדברים זמן, בעיקר שנדמה להם שהזמן אינו עולה להם כסף.
כל עוד האירוע רחוק בזמן, קל להיות סבלניים, פילוסופיים ואפילו אופטימיים. אפשר לומר שהכל זמני, שהמערכת תסתדר ושלא כדאי להתרגש מכל רעש קטן. אבל כשהחשבון מתחיל להגיע אליך, משמעות הזמן בדיוק מקבל משמעות אחרת.
זה פחות או יותר מה שקרה אתמול למשרד האוצר האמריקאי.
במשך תקופה ארוכה השוק הזהיר שהחוב גדל, הגירעון אינו נעלם והמשקיעים דורשים תשואה גבוהה יותר כדי להלוות לממשלה כסף לשלושים שנה. כל עוד זו הייתה בעיקר שיחה של כלכלנים וסוחרי אג״ח, היה אפשר לתת לזה זמן. כשהתשואה ל-30 שנה הגיעה ל-5.34%, הרמה הגבוהה ביותר מאז 2007, מושג הזמן התחיל לעלות כסף אמיתי.
ואז האוצר הפסיק להסביר והתחיל לפעול.
🐘 האוצר לא פתר את הבעיה, הוא חשף את נקודת הכאב
משרד האוצר הודיע שיכפיל לפחות את רכישות האג״ח הארוכות, מ-2 ל-4 מיליארד דולר בכל פעולה, באג״ח לטווח של 10 עד 30 שנה. התגובה הייתה מיידית: התשואה ל-30 שנה ירדה לכ-5.18%, התשואה לעשר שנים נסוגה לכ-4.66%, והמדדים סיימו בעלייה של כ-0.2%.
נשים את הדברים בפרופורציה.
התוספת המתוכננת מסתכמת בלפחות 14 מיליארד דולר ברבעון, בתוך שוק אג״ח של יותר מ-32 טריליון דולר וחוב ציבורי שכבר חצה 40 טריליון. זה לא שינוי במתמטיקה של החוב, לא פתרון לגירעון וגם לא תוכנית שתעלים את הצורך להמשיך להנפיק כמויות עצומות של אג״ח.
מהלך כזה אינו משנה את הבעיה הבסיסית. הוא בעיקר מסמן לנו באיזו סף כאב או טמפרטורה מישהו החליט לקום מהכיסא.
וזה מבחינתי הסיפור החשוב של אתמול. לא כמה אג״ח האוצר יקנה, אלא העובדה שהוא נאלץ להראות לשוק שהרמה שאליה הגיעו התשואות כבר אינה נוחה לו.
המהלך גם יצר תקדים שחשוב להבין. מעכשיו כל חזרה של התשואה לאזור השיא תיבחן לא רק דרך נתוני האינפלציה והחוב, אלא גם דרך השאלה אם האוצר יתערב שוב. כששוק מגלה שלמישהו יש נקודת כאב, הוא נוטה לבדוק אותה.
לכן ההודעה עשויה לייצר רצפה זמנית, אבל באותה נשימה היא גם מזמינה את המשקיעים לבדוק עד כמה הרצפה הזאת באמת קשיחה.
🐘 הפד לחץ על הבלם, האוצר הוריד את השיפוע
אתמול פורסם גם פרוטוקול ישיבת הפד, והוא לא היה בדיוק חומר למסיבת הורדות ריבית. שלושה חברים רצו להעלות את הריבית כבר ביולי, ורבים נוספים חשבו שהידוק נוסף יהיה נחוץ אם האינפלציה לא תמשיך לרדת.
בדרך כלל מסר כזה היה אמור ללחוץ על מניות ולהעלות תשואות. אלא שהפעם השוק כמעט התעלם ממנו, מפני שהפעולה של האוצר הייתה מיידית יותר מהמילים של הפד.
נוצר כאן מתח שילווה אותנו גם קדימה. הפד אומר שמחיר הכסף אולי יצטרך להישאר גבוה ואפילו לעלות. האוצר, לעומתו, מאותת שמחיר הכסף לטווח הארוך כבר מתחיל להכאיב למשק, לחברות, למשכנתאות וכמובן לתקציב הממשלתי עצמו.
שני הגופים אינם בהכרח פועלים זה נגד זה, אבל הם בהחלט מושכים כרגע בשני קצוות שונים של אותו חבל, ככל שעולם המסחר ידע לזהות שאחד מהם נכנע הם ילחצו ובאופן כואב.
🐘 מתחת ל-0.2% הסתתר שוק מעניין יותר
העלייה במדדים הייתה קטנה, אבל מתחת לפני השטח התמונה הייתה טובה יותר. שבעה מתוך 11 הסקטורים עלו, ראסל 2000 הוסיף 0.5% וסקטור הבריאות זינק ב-3.5%, בעיקר בזכות Moderna ו-Merck.
כלומר, הירידה בתשואות לא החזירה מיד את השוק למצב שבו כולם קונים שוב את אותן מניות טכנולוגיה. הכסף עבר גם לענפים ולמגזרים אחרים, וזה בדרך כלל בריא יותר מעוד יום שבו קומץ ענקיות סוחב לבדו את המדדים.
גם הזינוק החריג של Moderna, שעלתה ב-177% בעקבות תוצאות חיוביות בניסוי בחיסון למלנומה עם Merck, מספר משהו על סוג השוק שנוצר כאן.
הכסף עדיין מוכן לרוץ במהירות אחרי הוכחה ברורה, אבל הוא כבר אינו מעניק את אותה נדיבות לכל סיפור עתידי.
זה שוק שיכול לתגמל חדשות מצוינות בעוצמה, ובאותו יום להמשיך להעניש חברות שבהן הציפיות הקדימו יותר מדי את התוצאות.
אבל גם כאן צריך להיזהר מהתלהבות מוקדמת. הטכנולוגיה נשארה חלשה יחסית, והמדדים הצליחו לעלות רק מעט למרות ירידה חדה בתשואות. אם אפילו תנאי מימון נוחים יותר אינם מחזירים במהירות את הקונים למובילות הקודמות, ייתכן שהשוק בוחן מחדש לא רק את מחיר הכסף, אלא גם את המחיר שכבר שילם על הצמיחה העתידית.
🐘 עכשיו השוק יבדוק אם זו רצפה או רק כרית
מה שיקבע את ההמשך אינו יום העליות עצמו, אלא מה יקרה כשההשפעה הראשונית של ההודעה תדעך.
הסימן החיובי הראשון יהיה שהתשואה ל-30 שנה תישאר מתחת לאזור 5.20%-5.30% גם בלי הודעה נוספת מהאוצר. הסימן השני יהיה שמכרזי האג״ח הבאים יפגשו ביקוש טוב בלי שהמשקיעים ידרשו עוד ועוד תשואה. והשלישי יהיה שרוחב השוק ימשיך להשתפר גם ביום שבו האג״ח אינן עולות.
מנגד, חזרה מהירה של התשואות לשיא, חולשה מתמשכת בטכנולוגיה והמשך ירידה בדולר יאמרו שהשוק קיבל הקלה רגעית, לא שינוי כיוון. דולר חלש עוזר לחלק מהחברות ולנכסי הסיכון, אבל אם הוא יוסיף ללחצי האינפלציה, הוא עלול להזין מחדש את אותה בעיית ריבית שהאוצר ניסה להרגיע.
לכן אין סיבה לזלזל במהלך, אבל גם אין סיבה להתבלבל בינו לבין פתרון. עבור סוחר, ההבדל בין תגובה לבעיה לבין פתרון שלה הוא ההבדל בין מהלך שאפשר לעבוד איתו לבין סיפור שמותר להתאהב בו.
אמרנו שקל לתת לדברים זמן כשהזמן אינו עולה לך כסף. אתמול משרד האוצר גילה שהשעון כבר מחובר לקופה. בעיקר השוק לא גילה שלממשלה יש פתרון. הוא גילה שלממשלה יש נקודת כאב.
לא אהבתי את הגרף בתוצאה הסופית שלו, הוא עדיין מעיד על חולשה, נקווה לטובת התיק שלנו שבכל זאת רוחביות השוק תימשך.
יום טוב ומבורך,
זהר ליבוביץ 🐘-או-סוף המסחר שלך
אבי שיטת וויקוף בישראל
ותוכניות ליווי הסוחרים ׳שיטת הפיל׳
ומרגל המסחר.

Zohar liebovich - The ARTistry of Trading
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Zohar liebovich - The ARTistry of Trading
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
מייסד שיטת וייקוף בישראל
zohartrade.co.il
גם אתה יכול לסחור ברווחיות וברוגע, באמצעות הכשרת המסחר בשיטת הפיל 3.3 למסחר בסוינג ומסחר תוך יומי בחוזים עתדיים.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.