
Morning Call - 11/09/2026 - Especial de IPC
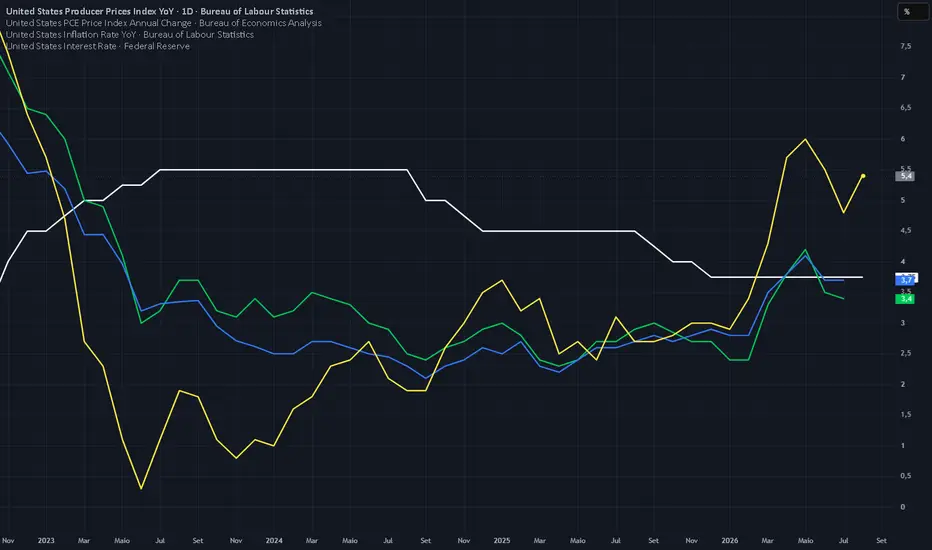
Agenda de Indicadores:
9:00 – BRA – IPCA (Agosto)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Agosto)
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50
 MINDOLV2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em alta nesta sexta-feira, ensaiando uma recuperação após uma semana marcada por forte volatilidade. A queda do petróleo e o recuo dos rendimentos dos Treasuries oferecem algum alívio, enquanto os traders aguardam o Índice de Preços ao Consumidor (IPC), último grande teste antes da decisão do Federal Reserve na próxima semana.
Wall Street chega ao fim da semana sob pressão. Até o fechamento de quinta-feira, o S&P 500 caminhava para sua maior perda semanal desde junho, enquanto o Dow Jones se encaminhava para o pior desempenho desde março. A escalada da guerra no Oriente Médio, o petróleo acima de US$ 100 e a forte alta dos juros de longo prazo provocaram uma rápida deterioração do apetite por risco.
Agora, o IPC poderá definir o tom da última sessão da semana e alterar novamente as expectativas para o Fed. O Índice de Preços ao Produtor (IPP), divulgado na quinta-feira, veio ligeiramente acima das expectativas e pouco contribuiu para aliviar as preocupações com a inflação.
A energia permanece como uma das principais fontes de incerteza. O Brent recua cerca de 4,7% nesta manhã, mas continua acima de US$ 101 por barril após a forte valorização registrada desde o início do mês.
Para Bill Adams, economista-chefe para os Estados Unidos do Fifth Third Commercial Bank, a recente escalada dos preços de energia cria um novo risco de alta para a inflação. Um dos sinais mais evidentes dessa pressão está nos combustíveis: o preço médio nacional do diesel ultrapassou US$ 6 por galão na quinta-feira pela primeira vez.
O mercado de títulos também continua no radar. O rendimento do Treasury de 10 anos recua nesta manhã, mas permanece próximo de 4,94%, maior patamar desde 2023. Mesmo com o alívio marginal, os juros de longo prazo continuam suficientemente elevados para aumentar os custos de financiamento e reduzir a atratividade relativa das ações.
A combinação entre inflação persistente e rendimentos elevados mantém aberto o debate sobre a necessidade de um novo aperto monetário. Said Haidar, fundador da Haidar Capital Management, avalia que o Fed precisa responder rapidamente às novas pressões inflacionárias para evitar o risco de uma dinâmica semelhante à observada na década de 1970.
Apesar da correção recente, parte dos estrategistas continua otimista com a tendência de médio prazo das bolsas. Jeff Schulze, estrategista-chefe de investimentos do Franklin Templeton Institute, destaca que anos de forte desempenho até agosto historicamente costumam terminar de maneira positiva. Desde 1950, quando o S&P 500 acumulou alta superior a 10% até o final de agosto, o índice avançou entre setembro e dezembro em 25 de 28 ocasiões.
No pré-mercado, a tecnologia aparece como um dos principais pontos de sustentação. Oracle dispara quase 7% depois de superar as estimativas para o trimestre e aliviar parte das preocupações sobre a capacidade de transformar os elevados investimentos em inteligência artificial em retorno financeiro. Nvidia acompanha o movimento e sobe 0,9%.
Na direção oposta, Adobe recua mais de 3% após o ponto médio de sua projeção de receita para o quarto trimestre ficar abaixo das expectativas.
Com o Brent ainda acima de US$ 100 e o Treasury de 10 anos próximo de 5%, o IPC desta sexta-feira ganha importância adicional. Uma inflação acima das expectativas poderá reforçar as apostas em juros mais altos e renovar a pressão sobre Wall Street. Uma leitura mais moderada, por outro lado, poderá consolidar o alívio no petróleo e nos Treasuries e abrir espaço para uma recuperação após uma das semanas mais difíceis dos últimos meses.
Especial: Índice de Preços ao Consumidor (IPC)

A inflação americana enfrenta nesta sexta-feira seu teste mais importante antes da decisão do Federal Reserve na próxima semana. Depois de meses em que o mercado discutiu se as pressões sobre os preços seriam temporárias, a combinação entre petróleo acima de US$ 100, tarifas de importação e sinais de pressão nos custos de produção aumenta o risco de que a inflação permaneça elevada por mais tempo.
O Índice de Preços ao Consumidor (IPC) de agosto deverá mostrar uma aceleração da inflação cheia, impulsionada principalmente pela recuperação dos preços da gasolina.
A expectativa é de alta de 0,4% no mês, após apenas 0,1% em julho. Em 12 meses, a inflação deve permanecer em 3,4%.
A energia será um dos principais responsáveis pelo avanço. O preço médio da gasolina subiu de US$ 4,064 por galão em julho para US$ 4,192 em agosto, enquanto os alimentos também devem registrar aumento moderado, mantendo a inflação anual da categoria próxima de 3%.
O movimento ganha importância porque o petróleo voltou a superar US$ 100 por barril após a nova escalada da guerra no Oriente Médio. Como boa parte dessa valorização ocorreu mais recentemente, o IPC de agosto ainda não deverá capturar integralmente o novo choque de energia.
O núcleo deve continuar desacelerando
Por trás da aceleração da inflação cheia, porém, o núcleo do IPC poderá apresentar uma leitura mais favorável.
Excluindo alimentos e energia, a expectativa é de alta de 0,2% em agosto, repetindo o resultado de julho. Em 12 meses, a inflação subjacente deverá desacelerar de 2,5% para 2,4%.
A moderação deve refletir principalmente menores pressões sobre aluguéis, vestuário e veículos novos. As passagens aéreas aparecem como possível contraponto, sustentadas pela alta dos preços dos combustíveis de aviação.
Essa divergência entre inflação cheia e núcleo será fundamental para a interpretação dos dados.
Se o avanço estiver concentrado principalmente em energia, o Fed poderá considerar parte da aceleração temporária. Uma disseminação para serviços e outras categorias subjacentes, por outro lado, aumentaria consideravelmente a preocupação com a persistência da inflação.
O que era temporário começa a parecer persistente
O problema para o Federal Reserve é que dois choques inicialmente tratados como transitórios começam a demonstrar maior duração: energia e tarifas.
A guerra envolvendo Estados Unidos e Irã já se estende por sete meses e continua pressionando petróleo, combustíveis e custos de transporte. Paralelamente, o governo americano continua utilizando tarifas comerciais, inclusive contra importantes parceiros como o Canadá.
Para Joe Brusuelas, economista-chefe da RSM, fatores que inicialmente deveriam provocar apenas aumentos temporários nos preços estão se tornando mais persistentes. A continuidade da guerra prolonga o choque energético, enquanto novas tarifas renovam constantemente a pressão sobre os custos de importação.
O risco é que esses choques deixem de afetar apenas categorias específicas e comecem a contaminar de maneira mais ampla os preços pagos pelos consumidores.
O PPI aumentou a importância do IPC
O relatório desta sexta-feira ganha peso adicional depois que o Índice de Preços ao Produtor (PPI), divulgado na quinta-feira, mostrou força em componentes que alimentam diretamente o cálculo do PCE, a medida de inflação preferida pelo Federal Reserve.
Após o PPI, economistas passaram a estimar uma alta mensal entre 0,15% e 0,28% para o núcleo do PCE de agosto, depois do avanço de 0,2% registrado em julho.
Em 12 meses, as projeções para o núcleo do PCE variam entre 3,2% e 3,3%, comparado aos 3,3% registrados em julho.
O relatório de agosto também incorporará mudanças metodológicas que, segundo alguns economistas, poderão reduzir marginalmente a leitura da inflação subjacente.
O que realmente importa para o Fed?
A composição do IPC será tão importante quanto o número cheio.
Um resultado de 0,4% puxado quase exclusivamente por gasolina poderá gerar uma reação mais limitada. O cenário mudaria se o relatório mostrar aceleração simultânea de serviços, habitação, bens e outras categorias do núcleo.
O Fed precisará avaliar se o choque de energia representa apenas uma elevação temporária do nível de preços ou se começa a produzir efeitos secundários capazes de manter a inflação persistentemente acima da meta de 2%.
Por isso, três números merecem atenção especial nesta manhã:
IPC mensal: esperado em +0,4%
IPC anual: esperado em +3,4%
Núcleo mensal: esperado em +0,2%
Núcleo anual: deverá desacelerar de 2,5% para 2,4%.
O teste final antes do Fed
Com o mercado já considerando uma nova alta dos juros na próxima semana, o IPC representa o último grande dado capaz de alterar significativamente essa precificação.
Uma inflação cheia elevada, mas acompanhada de desaceleração do núcleo, manteria o Fed diante de uma decisão mais equilibrada. Já uma surpresa altista no núcleo — especialmente acompanhada de maior disseminação entre serviços e outras categorias — fortaleceria significativamente o argumento por um novo aperto monetário.
Uma leitura abaixo das expectativas faria o movimento contrário, dando maior sustentação aos membros que defendem paciência diante de um choque de energia potencialmente temporário.
Além da política monetária, a inflação ganhou importância política. A forte alta dos preços de gasolina e alimentos vem pressionando a aprovação do presidente Donald Trump e pode se tornar um dos principais temas econômicos das eleições de meio de mandato de novembro.
O ponto central do IPC desta sexta-feira, portanto, não será apenas saber se a inflação acelerou. Será descobrir se o petróleo está provocando um choque concentrado na energia ou se a pressão começa a se espalhar novamente pela economia americana.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em alta moderada nesta sexta-feira, em uma tentativa de recuperação após as fortes perdas recentes. Ainda assim, as bolsas caminham para o pior desempenho semanal em cerca de dois meses, pressionadas pela disparada dos rendimentos dos títulos e pelo receio de um ciclo mais agressivo de aperto monetário.
Na quinta-feira, as ações europeias encerraram no menor nível em dois meses depois que o Banco Central Europeu elevou novamente os juros e alertou para os riscos de uma inflação mais persistente diante do forte aumento dos preços de energia.
Para a zona do euro, altamente dependente da importação de combustíveis fósseis, a escalada militar no Oriente Médio representa um duplo risco: energia mais cara pode pressionar novamente a inflação ao mesmo tempo em que reduz o poder de compra e enfraquece a atividade econômica. O cenário torna ainda mais difícil a tarefa do BCE de controlar os preços sem provocar uma desaceleração mais acentuada.
Essa preocupação já se reflete no mercado de títulos. Os rendimentos dos principais papéis soberanos avançaram fortemente nos últimos dias, à medida que os traders passaram a considerar que os bancos centrais poderão precisar manter os juros elevados por mais tempo.
Nos Estados Unidos, o rendimento do Treasury de 10 anos permanece próximo da importante barreira de 5%, enquanto o título alemão de mesmo vencimento continua próximo das máximas das últimas décadas. A elevação dos juros de longo prazo aumenta os custos de financiamento e reduz a atratividade relativa das ações, mantendo pressão sobre as bolsas globais.
Para Chris Beauchamp, analista-chefe de mercado da IG, a combinação entre petróleo, juros e incerteza política nos Estados Unidos criou um ambiente particularmente desfavorável para os ativos de risco. O movimento ocorre ainda em setembro, historicamente um dos meses mais difíceis para as bolsas, e em um ano marcado pelas eleições de meio de mandato americanas.
Agora, a atenção se volta para o Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que será divulgado ainda hoje e representa o último grande teste de inflação antes da decisão do Federal Reserve na próxima semana.
9:00 – BRA – IPCA (Agosto)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Agosto)
11:00 – USA – Uni. Michigan: Expectativa de Inflação de 1 e 5 anos
11:00 – USA – Uni. Michigan: Confiança do Consumidor
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 MINDOLV2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em alta nesta sexta-feira, ensaiando uma recuperação após uma semana marcada por forte volatilidade. A queda do petróleo e o recuo dos rendimentos dos Treasuries oferecem algum alívio, enquanto os traders aguardam o Índice de Preços ao Consumidor (IPC), último grande teste antes da decisão do Federal Reserve na próxima semana.Wall Street chega ao fim da semana sob pressão. Até o fechamento de quinta-feira, o S&P 500 caminhava para sua maior perda semanal desde junho, enquanto o Dow Jones se encaminhava para o pior desempenho desde março. A escalada da guerra no Oriente Médio, o petróleo acima de US$ 100 e a forte alta dos juros de longo prazo provocaram uma rápida deterioração do apetite por risco.
Agora, o IPC poderá definir o tom da última sessão da semana e alterar novamente as expectativas para o Fed. O Índice de Preços ao Produtor (IPP), divulgado na quinta-feira, veio ligeiramente acima das expectativas e pouco contribuiu para aliviar as preocupações com a inflação.
A energia permanece como uma das principais fontes de incerteza. O Brent recua cerca de 4,7% nesta manhã, mas continua acima de US$ 101 por barril após a forte valorização registrada desde o início do mês.
Para Bill Adams, economista-chefe para os Estados Unidos do Fifth Third Commercial Bank, a recente escalada dos preços de energia cria um novo risco de alta para a inflação. Um dos sinais mais evidentes dessa pressão está nos combustíveis: o preço médio nacional do diesel ultrapassou US$ 6 por galão na quinta-feira pela primeira vez.
O mercado de títulos também continua no radar. O rendimento do Treasury de 10 anos recua nesta manhã, mas permanece próximo de 4,94%, maior patamar desde 2023. Mesmo com o alívio marginal, os juros de longo prazo continuam suficientemente elevados para aumentar os custos de financiamento e reduzir a atratividade relativa das ações.
A combinação entre inflação persistente e rendimentos elevados mantém aberto o debate sobre a necessidade de um novo aperto monetário. Said Haidar, fundador da Haidar Capital Management, avalia que o Fed precisa responder rapidamente às novas pressões inflacionárias para evitar o risco de uma dinâmica semelhante à observada na década de 1970.
Apesar da correção recente, parte dos estrategistas continua otimista com a tendência de médio prazo das bolsas. Jeff Schulze, estrategista-chefe de investimentos do Franklin Templeton Institute, destaca que anos de forte desempenho até agosto historicamente costumam terminar de maneira positiva. Desde 1950, quando o S&P 500 acumulou alta superior a 10% até o final de agosto, o índice avançou entre setembro e dezembro em 25 de 28 ocasiões.
No pré-mercado, a tecnologia aparece como um dos principais pontos de sustentação. Oracle dispara quase 7% depois de superar as estimativas para o trimestre e aliviar parte das preocupações sobre a capacidade de transformar os elevados investimentos em inteligência artificial em retorno financeiro. Nvidia acompanha o movimento e sobe 0,9%.
Na direção oposta, Adobe recua mais de 3% após o ponto médio de sua projeção de receita para o quarto trimestre ficar abaixo das expectativas.
Com o Brent ainda acima de US$ 100 e o Treasury de 10 anos próximo de 5%, o IPC desta sexta-feira ganha importância adicional. Uma inflação acima das expectativas poderá reforçar as apostas em juros mais altos e renovar a pressão sobre Wall Street. Uma leitura mais moderada, por outro lado, poderá consolidar o alívio no petróleo e nos Treasuries e abrir espaço para uma recuperação após uma das semanas mais difíceis dos últimos meses.
Especial: Índice de Preços ao Consumidor (IPC)
A inflação americana enfrenta nesta sexta-feira seu teste mais importante antes da decisão do Federal Reserve na próxima semana. Depois de meses em que o mercado discutiu se as pressões sobre os preços seriam temporárias, a combinação entre petróleo acima de US$ 100, tarifas de importação e sinais de pressão nos custos de produção aumenta o risco de que a inflação permaneça elevada por mais tempo.
O Índice de Preços ao Consumidor (IPC) de agosto deverá mostrar uma aceleração da inflação cheia, impulsionada principalmente pela recuperação dos preços da gasolina.
A expectativa é de alta de 0,4% no mês, após apenas 0,1% em julho. Em 12 meses, a inflação deve permanecer em 3,4%.
A energia será um dos principais responsáveis pelo avanço. O preço médio da gasolina subiu de US$ 4,064 por galão em julho para US$ 4,192 em agosto, enquanto os alimentos também devem registrar aumento moderado, mantendo a inflação anual da categoria próxima de 3%.
O movimento ganha importância porque o petróleo voltou a superar US$ 100 por barril após a nova escalada da guerra no Oriente Médio. Como boa parte dessa valorização ocorreu mais recentemente, o IPC de agosto ainda não deverá capturar integralmente o novo choque de energia.
O núcleo deve continuar desacelerando
Por trás da aceleração da inflação cheia, porém, o núcleo do IPC poderá apresentar uma leitura mais favorável.
Excluindo alimentos e energia, a expectativa é de alta de 0,2% em agosto, repetindo o resultado de julho. Em 12 meses, a inflação subjacente deverá desacelerar de 2,5% para 2,4%.
A moderação deve refletir principalmente menores pressões sobre aluguéis, vestuário e veículos novos. As passagens aéreas aparecem como possível contraponto, sustentadas pela alta dos preços dos combustíveis de aviação.
Essa divergência entre inflação cheia e núcleo será fundamental para a interpretação dos dados.
Se o avanço estiver concentrado principalmente em energia, o Fed poderá considerar parte da aceleração temporária. Uma disseminação para serviços e outras categorias subjacentes, por outro lado, aumentaria consideravelmente a preocupação com a persistência da inflação.
O que era temporário começa a parecer persistente
O problema para o Federal Reserve é que dois choques inicialmente tratados como transitórios começam a demonstrar maior duração: energia e tarifas.
A guerra envolvendo Estados Unidos e Irã já se estende por sete meses e continua pressionando petróleo, combustíveis e custos de transporte. Paralelamente, o governo americano continua utilizando tarifas comerciais, inclusive contra importantes parceiros como o Canadá.
Para Joe Brusuelas, economista-chefe da RSM, fatores que inicialmente deveriam provocar apenas aumentos temporários nos preços estão se tornando mais persistentes. A continuidade da guerra prolonga o choque energético, enquanto novas tarifas renovam constantemente a pressão sobre os custos de importação.
O risco é que esses choques deixem de afetar apenas categorias específicas e comecem a contaminar de maneira mais ampla os preços pagos pelos consumidores.
O PPI aumentou a importância do IPC
O relatório desta sexta-feira ganha peso adicional depois que o Índice de Preços ao Produtor (PPI), divulgado na quinta-feira, mostrou força em componentes que alimentam diretamente o cálculo do PCE, a medida de inflação preferida pelo Federal Reserve.
Após o PPI, economistas passaram a estimar uma alta mensal entre 0,15% e 0,28% para o núcleo do PCE de agosto, depois do avanço de 0,2% registrado em julho.
Em 12 meses, as projeções para o núcleo do PCE variam entre 3,2% e 3,3%, comparado aos 3,3% registrados em julho.
O relatório de agosto também incorporará mudanças metodológicas que, segundo alguns economistas, poderão reduzir marginalmente a leitura da inflação subjacente.
O que realmente importa para o Fed?
A composição do IPC será tão importante quanto o número cheio.
Um resultado de 0,4% puxado quase exclusivamente por gasolina poderá gerar uma reação mais limitada. O cenário mudaria se o relatório mostrar aceleração simultânea de serviços, habitação, bens e outras categorias do núcleo.
O Fed precisará avaliar se o choque de energia representa apenas uma elevação temporária do nível de preços ou se começa a produzir efeitos secundários capazes de manter a inflação persistentemente acima da meta de 2%.
Por isso, três números merecem atenção especial nesta manhã:
IPC mensal: esperado em +0,4%
IPC anual: esperado em +3,4%
Núcleo mensal: esperado em +0,2%
Núcleo anual: deverá desacelerar de 2,5% para 2,4%.
O teste final antes do Fed
Com o mercado já considerando uma nova alta dos juros na próxima semana, o IPC representa o último grande dado capaz de alterar significativamente essa precificação.
Uma inflação cheia elevada, mas acompanhada de desaceleração do núcleo, manteria o Fed diante de uma decisão mais equilibrada. Já uma surpresa altista no núcleo — especialmente acompanhada de maior disseminação entre serviços e outras categorias — fortaleceria significativamente o argumento por um novo aperto monetário.
Uma leitura abaixo das expectativas faria o movimento contrário, dando maior sustentação aos membros que defendem paciência diante de um choque de energia potencialmente temporário.
Além da política monetária, a inflação ganhou importância política. A forte alta dos preços de gasolina e alimentos vem pressionando a aprovação do presidente Donald Trump e pode se tornar um dos principais temas econômicos das eleições de meio de mandato de novembro.
O ponto central do IPC desta sexta-feira, portanto, não será apenas saber se a inflação acelerou. Será descobrir se o petróleo está provocando um choque concentrado na energia ou se a pressão começa a se espalhar novamente pela economia americana.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em alta moderada nesta sexta-feira, em uma tentativa de recuperação após as fortes perdas recentes. Ainda assim, as bolsas caminham para o pior desempenho semanal em cerca de dois meses, pressionadas pela disparada dos rendimentos dos títulos e pelo receio de um ciclo mais agressivo de aperto monetário.Na quinta-feira, as ações europeias encerraram no menor nível em dois meses depois que o Banco Central Europeu elevou novamente os juros e alertou para os riscos de uma inflação mais persistente diante do forte aumento dos preços de energia.
Para a zona do euro, altamente dependente da importação de combustíveis fósseis, a escalada militar no Oriente Médio representa um duplo risco: energia mais cara pode pressionar novamente a inflação ao mesmo tempo em que reduz o poder de compra e enfraquece a atividade econômica. O cenário torna ainda mais difícil a tarefa do BCE de controlar os preços sem provocar uma desaceleração mais acentuada.
Essa preocupação já se reflete no mercado de títulos. Os rendimentos dos principais papéis soberanos avançaram fortemente nos últimos dias, à medida que os traders passaram a considerar que os bancos centrais poderão precisar manter os juros elevados por mais tempo.
Nos Estados Unidos, o rendimento do Treasury de 10 anos permanece próximo da importante barreira de 5%, enquanto o título alemão de mesmo vencimento continua próximo das máximas das últimas décadas. A elevação dos juros de longo prazo aumenta os custos de financiamento e reduz a atratividade relativa das ações, mantendo pressão sobre as bolsas globais.
Para Chris Beauchamp, analista-chefe de mercado da IG, a combinação entre petróleo, juros e incerteza política nos Estados Unidos criou um ambiente particularmente desfavorável para os ativos de risco. O movimento ocorre ainda em setembro, historicamente um dos meses mais difíceis para as bolsas, e em um ano marcado pelas eleições de meio de mandato americanas.
Agora, a atenção se volta para o Índice de Preços ao Consumidor (IPC) dos Estados Unidos, que será divulgado ainda hoje e representa o último grande teste de inflação antes da decisão do Federal Reserve na próxima semana.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.