
Morning Call - 28/10/2026 - Especial: Decisão de Juros do Fed
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50
 MINDOLX2026
Cenário Internacional - Estados Unidos, Europa e Fed

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam próximos da estabilidade nesta quarta-feira, com o Nasdaq apresentando leve valorização, sustentado pela recuperação das empresas ligadas à inteligência artificial.
A sessão será marcada pela decisão de juros do Federal Reserve e pelos balanços de Microsoft e Alphabet, dois eventos capazes de provocar forte volatilidade nos mercados. Além disso, a valorização do petróleo e a proximidade das eleições legislativas americanas, em 3 de novembro, aumentam a cautela dos traders.
Na Europa, os principais índices — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em queda, pressionados pelas ações de instituições financeiras, como Santander e UBS, e pela desvalorização de aproximadamente 12% da empresa de pagamentos Adyen.

Fed: Decisão e Cenários
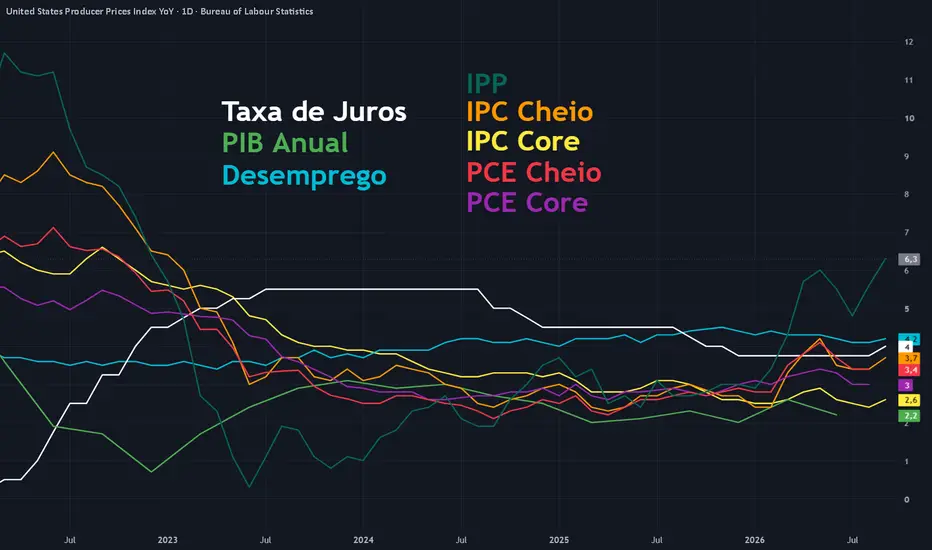
O Federal Reserve deverá manter os juros na faixa de 3,75% a 4,00%, após o aumento realizado em setembro. Atualmente, o mercado atribuí aproximadamente 90% de probabilidade à manutenção, tornando a decisão amplamente esperada.

A principal atenção estará concentrada nas declarações do presidente do Fed, Kevin Warsh, especialmente sobre a possibilidade de novas elevações.
O banco central enfrenta um cenário de inflação persistente, atividade econômica resistente e mercado de trabalho relativamente sólido. A taxa de desemprego permanece em 4,2%, enquanto o PCE de setembro, que será divulgado amanhã, deverá acelerar de 3,4% para 3,6% em termos anuais.
A alta do petróleo e os efeitos do conflito no Oriente Médio aumentam as preocupações inflacionárias. Entretanto, a forte elevação dos rendimentos dos Treasuries nas últimas semanas já provocou um aperto das condições financeiras, reduzindo a urgência de um novo aumento dos juros.
Para os traders, três cenários merecem atenção:
Manutenção com discurso hawkish: Warsh reforça a necessidade de novos aumentos. O dólar e os rendimentos dos Treasuries tendem a subir, pressionando principalmente os índices de ações e o ouro.
Manutenção com discurso dovish: o Fed reconhece um equilíbrio na balança de risco (inflação e atividade econômica), diminuindo a necessidade de alta dos juros nas próximas reuniões. A queda dos rendimentos poderá favorecer as bolsas e ouro, enquanto enfraquece o dólar.
Aumento inesperado: uma elevação dos juros contraria o consenso e poderia provocar forte valorização inicial do dólar, alta dos rendimentos de curto prazo e pressão sobre os índices americanos e ouro.
Analistas do JPMorgan também consideram possível a ocorrência de pelo menos dois votos divergentes na decisão, o que poderá sinalizar maior resistência à manutenção dos juros.
A reação dos Treasuries de dois e dez anos será fundamental para interpretar a decisão. A direção dos rendimentos, combinada ao comportamento do dólar, ajudará a identificar se o mercado está reprecificando uma política monetária mais ou menos restritiva.
Tecnologia: Microsoft e Alphabet
Após o fechamento de Wall Street, Microsoft e Alphabet divulgarão seus resultados trimestrais, colocando novamente à prova as expectativas em torno da inteligência artificial.
O mercado passou a exigir evidências de que os investimentos bilionários em infraestrutura computacional estão se transformando em crescimento das receitas, margens e geração de caixa.
Na Microsoft, os principais pontos de atenção serão o crescimento do Azure, a demanda por serviços de IA e as despesas de capital. Na Alphabet, os traders acompanharão o desempenho do Google Cloud, as receitas de publicidade e a monetização dos produtos de inteligência artificial.
Para Kathleen Brooks, diretora da XTB, os balanços poderão determinar se a recuperação recente do setor possui fundamentos suficientes para continuar.
Anúncios de financiamento envolvendo Meta, SpaceX e Broadcom, além do pedido de abertura de capital da Anthropic, contribuíram para recuperar parte do interesse pelo setor. Entretanto, as preocupações com o endividamento e os custos de financiamento continuam presentes.
Para o Nasdaq, não bastará que Microsoft e Alphabet superem as estimativas. As projeções futuras e a relação entre investimentos e rentabilidade serão determinantes para a reação das ações e dos fabricantes de semicondutores.
Petróleo e Bancos Centrais
O petróleo Brent avança 1,2%, para US$ 115,24 por barril, após um ataque a uma refinaria na Arábia Saudita renovar os temores de interrupções no abastecimento.

Na Europa, o gás natural também registra novas máximas em quatro anos, com alta de 1,1%, para € 97,08 por MWh.
A valorização da energia representa um risco adicional para a inflação global, podendo reforçar a necessidade de juros elevados por mais tempo.
Enquanto isso, o Banco Central da Nova Zelândia surpreendeu os mercados ao manter sua taxa básica em 2,75%, provocando queda superior a 1,2% do dólar neozelandês.

O Banco do Canadá também anunciará sua decisão nesta quarta-feira, enquanto Banco Central Europeu e Banco do Japão completarão a sequência de reuniões monetárias nos próximos dias.

Preparação para o Trader
A agenda desta quarta-feira concentra dois momentos importantes de volatilidade, considerando o horário de Brasília:
15h — Decisão do Federal Reserve: atenção à taxa de juros, ao comunicado e à reação imediata dos Treasuries e do dólar.
15h30 — Coletiva de Kevin Warsh: as declarações poderão confirmar ou inverter a reação inicial dos mercados.
Após as 17h — Balanços de Microsoft e Alphabet: foco nas receitas, margens, investimentos em IA e projeções para os próximos trimestres.
O principal cuidado será evitar interpretar a primeira reação como uma tendência definitiva. A volatilidade poderá aumentar durante a coletiva do Fed e novamente após a divulgação dos balanços.
Para acompanhar a direção dos mercados, os traders deverão observar principalmente o Nasdaq, o índice de semicondutores, os rendimentos dos Treasuries, o dólar e o petróleo.
O cenário mais favorável às bolsas seria uma manutenção dos juros acompanhada por queda dos rendimentos e balanços robustos de Microsoft e Alphabet. Em contrapartida, um Fed mais restritivo, combinado com resultados decepcionantes das gigantes de tecnologia, poderia desencadear uma nova rodada de aversão ao risco.
A concentração de eventos recomenda atenção especial à liquidez, ao tamanho das posições e à definição prévia dos níveis de risco.
A prioridade do dia será identificar a direção assumida pelos mercados após os comunicados, em vez de tentar antecipar movimentos em um ambiente de elevada incerteza.
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 MINDOLX2026Cenário Internacional - Estados Unidos, Europa e Fed
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam próximos da estabilidade nesta quarta-feira, com o Nasdaq apresentando leve valorização, sustentado pela recuperação das empresas ligadas à inteligência artificial.A sessão será marcada pela decisão de juros do Federal Reserve e pelos balanços de Microsoft e Alphabet, dois eventos capazes de provocar forte volatilidade nos mercados. Além disso, a valorização do petróleo e a proximidade das eleições legislativas americanas, em 3 de novembro, aumentam a cautela dos traders.
Na Europa, os principais índices —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em queda, pressionados pelas ações de instituições financeiras, como Santander e UBS, e pela desvalorização de aproximadamente 12% da empresa de pagamentos Adyen.Fed: Decisão e Cenários
O Federal Reserve deverá manter os juros na faixa de 3,75% a 4,00%, após o aumento realizado em setembro. Atualmente, o mercado atribuí aproximadamente 90% de probabilidade à manutenção, tornando a decisão amplamente esperada.
A principal atenção estará concentrada nas declarações do presidente do Fed, Kevin Warsh, especialmente sobre a possibilidade de novas elevações.
O banco central enfrenta um cenário de inflação persistente, atividade econômica resistente e mercado de trabalho relativamente sólido. A taxa de desemprego permanece em 4,2%, enquanto o PCE de setembro, que será divulgado amanhã, deverá acelerar de 3,4% para 3,6% em termos anuais.
A alta do petróleo e os efeitos do conflito no Oriente Médio aumentam as preocupações inflacionárias. Entretanto, a forte elevação dos rendimentos dos Treasuries nas últimas semanas já provocou um aperto das condições financeiras, reduzindo a urgência de um novo aumento dos juros.
Para os traders, três cenários merecem atenção:
Manutenção com discurso hawkish: Warsh reforça a necessidade de novos aumentos. O dólar e os rendimentos dos Treasuries tendem a subir, pressionando principalmente os índices de ações e o ouro.
Manutenção com discurso dovish: o Fed reconhece um equilíbrio na balança de risco (inflação e atividade econômica), diminuindo a necessidade de alta dos juros nas próximas reuniões. A queda dos rendimentos poderá favorecer as bolsas e ouro, enquanto enfraquece o dólar.
Aumento inesperado: uma elevação dos juros contraria o consenso e poderia provocar forte valorização inicial do dólar, alta dos rendimentos de curto prazo e pressão sobre os índices americanos e ouro.
Analistas do JPMorgan também consideram possível a ocorrência de pelo menos dois votos divergentes na decisão, o que poderá sinalizar maior resistência à manutenção dos juros.
A reação dos Treasuries de dois e dez anos será fundamental para interpretar a decisão. A direção dos rendimentos, combinada ao comportamento do dólar, ajudará a identificar se o mercado está reprecificando uma política monetária mais ou menos restritiva.
Tecnologia: Microsoft e Alphabet
Após o fechamento de Wall Street, Microsoft e Alphabet divulgarão seus resultados trimestrais, colocando novamente à prova as expectativas em torno da inteligência artificial.
O mercado passou a exigir evidências de que os investimentos bilionários em infraestrutura computacional estão se transformando em crescimento das receitas, margens e geração de caixa.
Na Microsoft, os principais pontos de atenção serão o crescimento do Azure, a demanda por serviços de IA e as despesas de capital. Na Alphabet, os traders acompanharão o desempenho do Google Cloud, as receitas de publicidade e a monetização dos produtos de inteligência artificial.
Para Kathleen Brooks, diretora da XTB, os balanços poderão determinar se a recuperação recente do setor possui fundamentos suficientes para continuar.
Anúncios de financiamento envolvendo Meta, SpaceX e Broadcom, além do pedido de abertura de capital da Anthropic, contribuíram para recuperar parte do interesse pelo setor. Entretanto, as preocupações com o endividamento e os custos de financiamento continuam presentes.
Para o Nasdaq, não bastará que Microsoft e Alphabet superem as estimativas. As projeções futuras e a relação entre investimentos e rentabilidade serão determinantes para a reação das ações e dos fabricantes de semicondutores.
Petróleo e Bancos Centrais
O petróleo Brent avança 1,2%, para US$ 115,24 por barril, após um ataque a uma refinaria na Arábia Saudita renovar os temores de interrupções no abastecimento.
Na Europa, o gás natural também registra novas máximas em quatro anos, com alta de 1,1%, para € 97,08 por MWh.
A valorização da energia representa um risco adicional para a inflação global, podendo reforçar a necessidade de juros elevados por mais tempo.
Enquanto isso, o Banco Central da Nova Zelândia surpreendeu os mercados ao manter sua taxa básica em 2,75%, provocando queda superior a 1,2% do dólar neozelandês.
O Banco do Canadá também anunciará sua decisão nesta quarta-feira, enquanto Banco Central Europeu e Banco do Japão completarão a sequência de reuniões monetárias nos próximos dias.
Preparação para o Trader
A agenda desta quarta-feira concentra dois momentos importantes de volatilidade, considerando o horário de Brasília:
15h — Decisão do Federal Reserve: atenção à taxa de juros, ao comunicado e à reação imediata dos Treasuries e do dólar.
15h30 — Coletiva de Kevin Warsh: as declarações poderão confirmar ou inverter a reação inicial dos mercados.
Após as 17h — Balanços de Microsoft e Alphabet: foco nas receitas, margens, investimentos em IA e projeções para os próximos trimestres.
O principal cuidado será evitar interpretar a primeira reação como uma tendência definitiva. A volatilidade poderá aumentar durante a coletiva do Fed e novamente após a divulgação dos balanços.
Para acompanhar a direção dos mercados, os traders deverão observar principalmente o Nasdaq, o índice de semicondutores, os rendimentos dos Treasuries, o dólar e o petróleo.
O cenário mais favorável às bolsas seria uma manutenção dos juros acompanhada por queda dos rendimentos e balanços robustos de Microsoft e Alphabet. Em contrapartida, um Fed mais restritivo, combinado com resultados decepcionantes das gigantes de tecnologia, poderia desencadear uma nova rodada de aversão ao risco.
A concentração de eventos recomenda atenção especial à liquidez, ao tamanho das posições e à definição prévia dos níveis de risco.
A prioridade do dia será identificar a direção assumida pelos mercados após os comunicados, em vez de tentar antecipar movimentos em um ambiente de elevada incerteza.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.