
川帝厉害了,全屏AOE。其实他老人家4点后才公布关税政策就知道没有好果子。要是来个盘中熔断就难看了,当然要等到盘后。
上次用XLU对比SPY,但好像用小盘股IWM更为适合,敏感度应该更高。效果真的更好。XLU/SPY没反应出新冠时期,但用XLU/IWM对比就有反应出来。
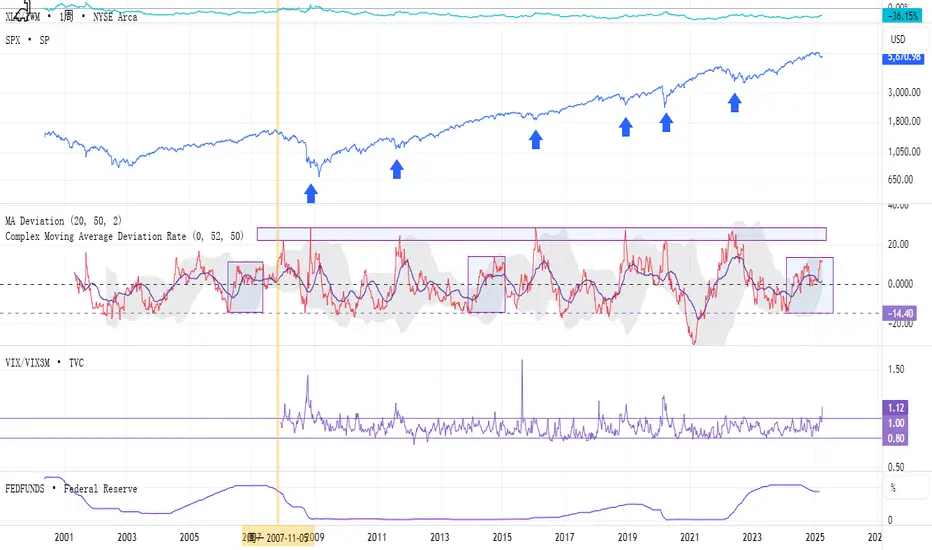
过去十几年,标普大第一个底部或主底部,XLU/IWM的52周标准差会在22以上。现在这标准差在11.56。我仍然觉得目前像上文讲的2006年4月到2007年2月两段时期。
然而,用XLU/IWM观察就多出一个可能性,而且还挺吓人的。就是黄线标准的2007年11月。当时标准差由中线直冲到22,标普当时就跌了18%。以目前川帝的政策,下跌20%或以上客观上的可能性也不少,但是我个人暂时仍是认为不多于15%的回调是较大可能性出现的结果。
而更吓人的是2007年11月之后大家都知道什么回事,再看最下方的联邦利率,与目前其实也很像。不过美联储当年是紧急降息,而现在关税虽恨,但有滞后性,所以美联储暂时并没有这操作空间。
再看VIX/VIX3M,之前讲过了,上破就可以简单看成为市场愿意对冲。有对冲某程度上就代表投资者没打算清仓大甩卖,仍愿意持仓。也就是说之后较大机会出现积极的抄底行为。
看2022年熊市,那时期VIM/VIM3M基本没走出0.8到1.0区间。就是说市场并没太对冲意欲。没货在手,就不用买保险,简单易懂。但目前VIX/VIX3M数值在1.10。这也是我改变2月时观点的原因之一。
现在其实我们要思考一个关键词,不确定性。到底现在这关键词的定义什么。不确定性指的是关税触发的后果,或指的是政策本身。若是前者,这不确定性将是一个长期的问号。关税的滞后性少则一个季度,多则要一年以上。
但若是后者,已经明码实价,非常清楚。而且川帝一开跑,就把跑车提到最高速。之后应该就不会有加速的可能了。其他车手也会全速开跑。然后就是到弯道时角力,开始减速看谁可以抢到有利位置。我觉得之后进入议价阶段可能性相当大,尤其关键是中美这次的博弈。估计一些缓和就对市场有很多正面作用。
所以这不确定性是前者的话,以一日尚未明朗,股市就不会反弹的逻辑。这可能要跌个一年半载才触底。这不就是2022年的熊市吗?我觉得可能性并不大。至少一点,2022年是加息周期,而现在则是降息周期。
要是后者,长远不敢打包票,但短期内就应该会见底。看2018年,中美来来回回,其实到最后什么都没改变。搞了一大轮,最后还是回到新高。要记得,2018年加了4次利息。再说一次目前是降息周期。也可以争论,这次不同,川帝这次是地图炮。但我们回想过去大大小小的回调,不都说这次和上次不一样,但到了最后交易行为不都一样嘛。
我觉得市场会把不确定性定义为后者。然后会期待川帝会讨价还价,然后期待美联储降息。所以要留意非农后的反应。如果报告差,而市场认为是好消息的话,市场应该就是把不确定性定义为后者。能不能新高,我不敢讲,但我比较相信短期出现回调底部,然后市场开始爬那个什么wall of worry。我觉得痛苦之墙对于基金管理机构比较贴切。
现在我认为这次出的一脚应该是短期最低点,相信不低于5200,再之后可能就是higher low。然后6到18个月就应该真的要深度回调。现在暂时是这个剧本。当然以目前百年不遇的关税恐,跌到4800以下,客观上有较可能性。但重申一次,我仍觉得是不多15%的回调。所以这一脚,开始接货。最期待是AMD到75。当然要留后手,不能一次把子弹打光。仓位控制比任何策略都重要。
暂时这样,等被川帝的关税大棒锤脸。

İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.
İlgili yayınlar
Feragatname
Bilgiler ve yayınlar, TradingView tarafından sağlanan veya onaylanan finansal, yatırım, alım satım veya diğer türden tavsiye veya öneriler anlamına gelmez ve teşkil etmez. Kullanım Koşulları bölümünde daha fazlasını okuyun.