AGRO3 - BrasilAgro Cia Brasileira de Propriedades Agrícolas
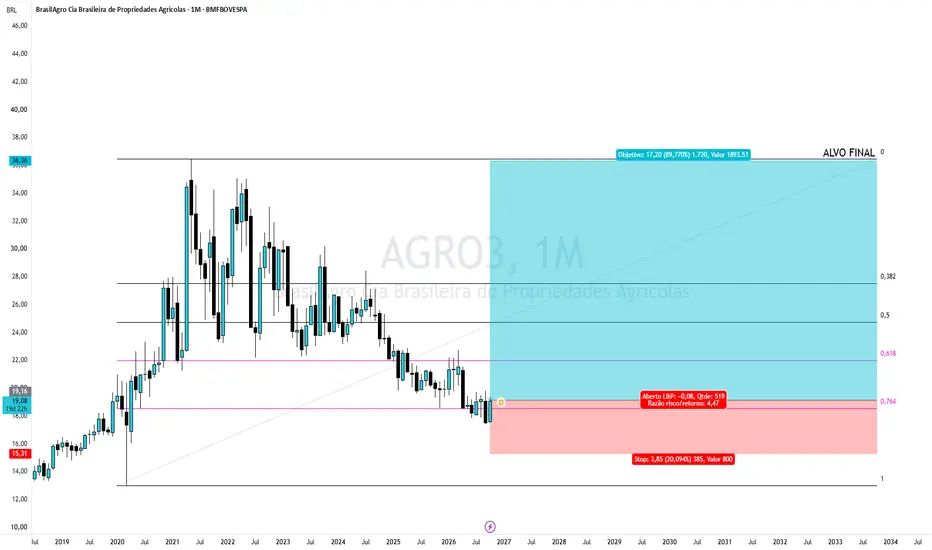
O momento atual de mercado gera uma excelente oportunidade técnica e fundamentalista para o  AGRO3 .
O papel corrigiu das máximas históricas (perto de R$ 31,00) e está negociando próximo ao seu Valor Patrimonial por Ação (P/VP na casa de 0,97x a 1,03x). Embora os resultados operacionais recentes tenham vindo pressionados por custos e atrasos na safra de cana, a empresa já sinalizou a volta da estratégia de venda de propriedades para o próximo ciclo, o que historicamente destrava valor absurdo e dita os grandes ralis do papel.
🌾AGRO3 : Destravando Valor no Agro. Ciclo de Baixa de Commodities vs. Múltiplos Imobiliários:
Quero abrir uma discussão de longo prazo aqui sobre a BrasilAgro (AGRO3). O papel sofreu uma correção técnica pesada vindo lá de trás da região dos R$ 36,00 e hoje se estabiliza em uma zona de forte interesse na casa dos R$ 19,00. Para o investidor de curto prazo, o cenário parece feio devido ao prejuízo contábil recente decorrente do atraso da colheita de cana e margens de commodities agrícolas comprimidas globalmente. Mas, para quem olha fundamentos, estamos diante de uma assimetria brutal.
O grande erro do mercado é avaliar a AGRO3 como uma produtora tradicional de soja, milho ou cana (como a SLC Agrícola). A BrasilAgro é, essencialmente, uma gestora de real estratégia agrícola. O core business deles é comprar terras brutas degradadas (pastagens), transformá-las em terras agricultáveis de alta produtividade e vendê-las no topo do ciclo imobiliário. Nos últimos anos, a empresa vendeu mais de R$ 2 bilhões em propriedades, provando que sua capacidade de reciclagem de portfólio é absurda.
Por que o momento atual (perto dos R$ 19,00) é tão interessante?
Valuation Patrimonial Descontado: O P/VP atual flutua abaixo de 1,0x (perto de 0,97x). Você está comprando o portfólio de fazendas da empresa com desconto sobre o valor de laudo. Historicamente, os grandes fundos usam a região abaixo de 1,0x de P/VP para acumular a ação.
Mentalidade Anticíclica: Como o CEO André Guillaumon destacou recentemente, a empresa joga o jogo do "comprar na baixa e vender na alta". O conselho já voltou a pautar a venda de propriedades para os próximos trimestres, o que trará dinheiro novo para o caixa e poderá catapultar os dividendos regulamentares mais uma vez.
Olhando para a estrutura gráfica macro, o papel concluiu um ciclo de correção complexo. Deixamos para trás o topo histórico e viemos testar suportes críticos na faixa dos R$ 18,50 - R$ 19,30. Tecnicamente, a retração de Fibonacci nos mostra uma exaustão de venda.
O que me dá confiança para carregar essa ponta compradora e estruturar posições maiores não é apenas o gráfico, mas o fato de que o risco de colapso do preço abaixo dessas regiões é muito baixo por conta do valor tangível da empresa:
A companhia tem como piso de valuation o valor de mercado de suas próprias terras. Comprar a ação nesse preço significa pagar praticamente nada pela operação agrícola em si, levando as fazendas quase de graça.
A Próxima Data Com de Dividendos:
A empresa mantém o seu histórico de dividendos previsíveis com os proventos previstos para este final de ano (com a data ex-dividendo batendo no final de outubro). Esse pagamento iminente atrai fluxo comprador de investidores focados em renda passiva, servindo como um "colchão de liquidez" que costuma segurar o preço das ações no curto prazo.
Recuperação de Margens no Radar: A projeção para os próximos trimestres de açúcar e etanol já prevê uma normalização das margens operacionais históricas (ao redor de R$ 2,5 mil por hectare), o que ajudará a limpar o impacto dos prejuízos contábeis do último balanço.
• Zona de Compra Ideal: Entre R$ 18,50 e R$ 19,50 (região de forte acumulação institucional).
• Gatilho Técnico: Exaustão de movimento em cima da retração de 76,4% de Fibonacci, junto com suporte importante.
• Alvo Principal: Região dos R$ 36,00.
• Stop Loss: Abaixo da mínima dos R$ 17,00 (perda total do suporte anual). Porém estou com um Stop Loss de segurança em R$ 15,27.
Bora pra cima e fiquem com Deus!!
Vamos acompanhar.
AGRO3 .O papel corrigiu das máximas históricas (perto de R$ 31,00) e está negociando próximo ao seu Valor Patrimonial por Ação (P/VP na casa de 0,97x a 1,03x). Embora os resultados operacionais recentes tenham vindo pressionados por custos e atrasos na safra de cana, a empresa já sinalizou a volta da estratégia de venda de propriedades para o próximo ciclo, o que historicamente destrava valor absurdo e dita os grandes ralis do papel.
🌾
AGRO3 : Destravando Valor no Agro. Ciclo de Baixa de Commodities vs. Múltiplos Imobiliários:Quero abrir uma discussão de longo prazo aqui sobre a BrasilAgro (AGRO3). O papel sofreu uma correção técnica pesada vindo lá de trás da região dos R$ 36,00 e hoje se estabiliza em uma zona de forte interesse na casa dos R$ 19,00. Para o investidor de curto prazo, o cenário parece feio devido ao prejuízo contábil recente decorrente do atraso da colheita de cana e margens de commodities agrícolas comprimidas globalmente. Mas, para quem olha fundamentos, estamos diante de uma assimetria brutal.
O grande erro do mercado é avaliar a AGRO3 como uma produtora tradicional de soja, milho ou cana (como a SLC Agrícola). A BrasilAgro é, essencialmente, uma gestora de real estratégia agrícola. O core business deles é comprar terras brutas degradadas (pastagens), transformá-las em terras agricultáveis de alta produtividade e vendê-las no topo do ciclo imobiliário. Nos últimos anos, a empresa vendeu mais de R$ 2 bilhões em propriedades, provando que sua capacidade de reciclagem de portfólio é absurda.
Por que o momento atual (perto dos R$ 19,00) é tão interessante?
Valuation Patrimonial Descontado: O P/VP atual flutua abaixo de 1,0x (perto de 0,97x). Você está comprando o portfólio de fazendas da empresa com desconto sobre o valor de laudo. Historicamente, os grandes fundos usam a região abaixo de 1,0x de P/VP para acumular a ação.
Mentalidade Anticíclica: Como o CEO André Guillaumon destacou recentemente, a empresa joga o jogo do "comprar na baixa e vender na alta". O conselho já voltou a pautar a venda de propriedades para os próximos trimestres, o que trará dinheiro novo para o caixa e poderá catapultar os dividendos regulamentares mais uma vez.
Olhando para a estrutura gráfica macro, o papel concluiu um ciclo de correção complexo. Deixamos para trás o topo histórico e viemos testar suportes críticos na faixa dos R$ 18,50 - R$ 19,30. Tecnicamente, a retração de Fibonacci nos mostra uma exaustão de venda.
O que me dá confiança para carregar essa ponta compradora e estruturar posições maiores não é apenas o gráfico, mas o fato de que o risco de colapso do preço abaixo dessas regiões é muito baixo por conta do valor tangível da empresa:
A companhia tem como piso de valuation o valor de mercado de suas próprias terras. Comprar a ação nesse preço significa pagar praticamente nada pela operação agrícola em si, levando as fazendas quase de graça.
A Próxima Data Com de Dividendos:
A empresa mantém o seu histórico de dividendos previsíveis com os proventos previstos para este final de ano (com a data ex-dividendo batendo no final de outubro). Esse pagamento iminente atrai fluxo comprador de investidores focados em renda passiva, servindo como um "colchão de liquidez" que costuma segurar o preço das ações no curto prazo.
Recuperação de Margens no Radar: A projeção para os próximos trimestres de açúcar e etanol já prevê uma normalização das margens operacionais históricas (ao redor de R$ 2,5 mil por hectare), o que ajudará a limpar o impacto dos prejuízos contábeis do último balanço.
• Zona de Compra Ideal: Entre R$ 18,50 e R$ 19,50 (região de forte acumulação institucional).
• Gatilho Técnico: Exaustão de movimento em cima da retração de 76,4% de Fibonacci, junto com suporte importante.
• Alvo Principal: Região dos R$ 36,00.
• Stop Loss: Abaixo da mínima dos R$ 17,00 (perda total do suporte anual). Porém estou com um Stop Loss de segurança em R$ 15,27.
Bora pra cima e fiquem com Deus!!
Vamos acompanhar.

相關出版品
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。