
Electro Optic Systems: el crecimiento está llegando, pero la valoración exige ejecución
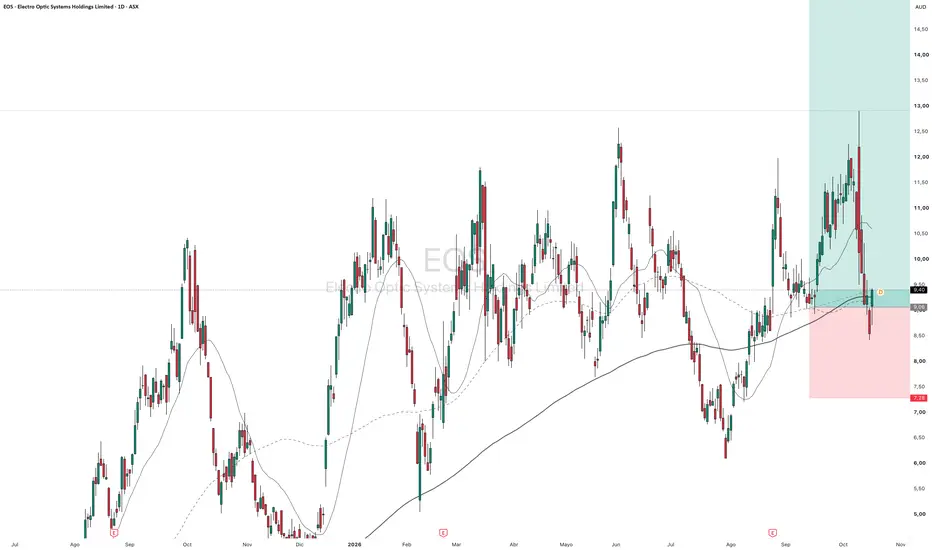
Electro Optic Systems —ASX: EOS— ofrece exposición a una necesidad concreta: proteger instalaciones, vehículos e infraestructuras frente a drones sin depender exclusivamente de interceptores costosos. Consideramos que su oportunidad comercial es atractiva. Sin embargo, a A$9,29 por acción, cierre del 14 de octubre de 2026, preferimos esperar: el precio ya exige una expansión considerable del negocio y todavía quedan incertidumbres sobre financiación, márgenes y dilución. Cotización histórica.
EOS desarrolla estaciones de armas controladas a distancia, sistemas antidrones, láseres de alta energía y tecnología de vigilancia espacial. Con MARSS y su plataforma NiDAR, también puede integrar sensores y distintos medios de defensa en una solución coordinada. Obtiene ingresos mediante suministro de equipos, integración, desarrollo y soporte. Esa combinación amplía su mercado, aunque también aumenta la responsabilidad de ejecutar proyectos complejos. Productos y actividades de EOS.
La oportunidad está en convertir tecnología en contratos rentables. Nuestra interpretación es que EOS puede capturar más valor si controla la integración del sistema, además de aportar componentes. En palabras simples, puede vender tanto las herramientas que neutralizan una amenaza como el sistema que ayuda a detectarla y coordinar la respuesta.
Pero una plataforma integrada no garantiza márgenes elevados. Cuando EOS compra sensores y equipos de terceros para completar un proyecto, una parte importante de la facturación remunera a esos proveedores. Por eso, valoramos el beneficio y el efectivo que puede retener, no únicamente el tamaño de los anuncios.
Existen avances que respaldan el crecimiento. El pedido de láser de 100 kW por aproximadamente A$125 millones se anunció en agosto de 2025, con ejecución prevista entre 2025 y 2028. El contrato con Hanwha para LAND 400-3, por A$108 millones, se anunció en octubre de 2025. Ambos son adjudicaciones ya realizadas; su contribución futura depende de las entregas. Informe trimestral de EOS.
La evolución operativa también es tangible. En el primer semestre de 2026, EOS reportó ingresos de A$168,8 millones y EBITDA subyacente de A$21,6 millones, equivalente a un margen aproximado del 12,8%. La cartera de pedidos incondicionales alcanzó aproximadamente A$846 millones. El EBITDA subyacente es una medida ajustada, no beneficio neto ni efectivo disponible. Presentación de resultados.
La compañía situó su previsión de ingresos de 2026 entre A$360 y A$400 millones. Esa previsión confirma la aceleración esperada, pero sigue siendo una estimación de la dirección. Actualización de EOS.
Kuwait cambia la escala y concentra el riesgo. El acuerdo de MARSS para una defensa nacional antidrones asciende a £370 millones, aproximadamente A$700 millones. El Gobierno británico confirmó la operación y la participación de NiDAR como plataforma de coordinación. Es una validación comercial relevante de la estrategia de integración. Ministerio de Defensa británico.
Sin embargo, el anuncio contractual del 9 de octubre establece condiciones pendientes: garantías, un anticipo de £74 millones y licencias de exportación. EOS ya había aportado aproximadamente A$77 millones como depósito para respaldar una garantía de cumplimiento. También necesita determinados consentimientos y facilidades de sus financiadores. El contrato contempla responsabilidades por incumplimientos y retrasos, algunas sin límite. Condiciones publicadas por EOS.
No incorporaríamos automáticamente esos A$700 millones a una cartera incondicional ni asumiríamos que se facturan en un año. EOS espera reconocer más del 80% durante los primeros 12–24 meses posteriores a que el contrato sea incondicional. Además, prevé necesidades iniciales importantes de capital circulante y que el flujo del proyecto pase a positivo hacia mediados de 2027. Son expectativas empresariales sujetas a ejecución.
La oportunidad reside en demostrar que EOS puede entregar a esa escala conservando rentabilidad. El mercado podría estar descontando dificultades excesivas, pero todavía no tenemos evidencia suficiente para afirmar que ese sea nuestro margen de ventaja.
El balance permite crecer, pero no constituye un suelo para la acción. A junio de 2026, EOS reportó A$256 millones de efectivo y A$70 millones dispuestos de un préstamo. El semestre registró una salida operativa de A$8,1 millones; la mejora de liquidez estuvo apoyada por financiación externa. También reportó una pérdida neta consolidada de A$33,7 millones, que incluía A$34 millones por revaloración contable de la contraprestación contingente de MARSS. Informe financiero semestral.
En palabras simples, una empresa puede mostrar crecimiento y EBITDA positivo mientras necesita dinero adicional para fabricar, entregar y cobrar. No consideraríamos toda la caja como capital sobrante que pueda distribuirse.
MARSS añade otra exigencia: su adquisición contempla pagos variables de hasta €140 millones, mediante acciones y efectivo, con un máximo de €20 millones en efectivo. El crecimiento adquirido puede beneficiar al accionista, pero debe compensar las acciones adicionales emitidas. Presentación semestral de EOS.
El precio debe justificarse con beneficios futuros. Para valorar EOS utilizamos tres escenarios propios a octubre de 2028. No son previsiones de la compañía. Aplicamos un múltiplo al EBITDA anual estimado, añadimos caja neta y dividimos por las acciones previstas.
Trabajamos con 250 millones de acciones diluidas como supuesto prudencial, frente a aproximadamente 221,7 millones tras la colocación de julio. Esa diferencia reserva espacio para dilución, pero no pretende calcular exactamente el pago final de MARSS. El número definitivo sigue pendiente de conciliación. Capital emitido y operaciones posteriores al semestre.
La caja neta de los escenarios representa nuestra estimación futura después de inversiones, necesidades operativas y pagos en efectivo. La contraprestación liquidada en acciones se refleja mediante dilución; no volvemos a restarla como deuda.
En el escenario bajista, estimamos ventas anuales de A$450 millones y margen EBITDA del 10%: A$45 millones de EBITDA. A 15 veces ese resultado, más A$100 millones de caja neta, obtenemos aproximadamente A$3,10 por acción, una pérdida del 67% desde A$9,29. Representa crecimiento insuficiente, retrasos y menor confianza del mercado. No es un valor mínimo garantizado: un incumplimiento grave podría causar una pérdida mayor.
En el escenario base, estimamos ventas de A$650 millones y margen del 16%, equivalentes a A$104 millones de EBITDA. Aplicamos 22 veces EBITDA y A$100 millones de caja neta: aproximadamente A$9,55 por acción, apenas un 3% por encima de la referencia. Requiere una ejecución satisfactoria y una mejora material de rentabilidad respecto al primer semestre de 2026.
En el escenario alcista, estimamos ventas de A$850 millones, margen del 20% y EBITDA de A$170 millones. A 25 veces EBITDA y con A$150 millones de caja neta, el resultado sería aproximadamente A$17,60 por acción, un potencial del 89%. Exige entregas rápidas, nuevas adjudicaciones y una integración rentable de MARSS.
Los múltiplos son decisiones de nuestro modelo, no una media verificada de competidores. Incluso el escenario base concede una valoración exigente por el crecimiento esperado. Una compresión de cinco vueltas del múltiplo reduciría ese valor aproximadamente A$2,08 por acción, manteniendo los demás supuestos.
No asignamos probabilidades ni calculamos un valor esperado: falta visibilidad suficiente sobre la activación de Kuwait, sus márgenes y la financiación necesaria. Una ponderación precisa ocultaría esa incertidumbre.
Lo que esperamos es ejecución verificable. El siguiente catalizador relevante sería que Kuwait pase a ser incondicional, con anticipo recibido, licencias y garantías resueltas. No hay una fecha firme verificada para completar todo el proceso. Su cumplimiento reduciría incertidumbre, aunque no garantizaría una subida: la firma ya es pública.
Después vigilaríamos entregas, cobros y generación de caja durante 2027. Utilizaríamos mediados de ese año como punto de revisión del avance financiero del proyecto, conforme a la expectativa comunicada por EOS. Un retraso acompañado de mayores necesidades de financiación obligaría a revisar a la baja nuestra valoración.
El argumento más sólido para no invertir es que EOS puede acertar comercialmente y aun así ofrecer una rentabilidad mediocre al accionista si el precio inicial es alto, los márgenes son estrechos o la dilución absorbe parte del crecimiento. También existe riesgo competitivo: no damos por demostrada una superioridad tecnológica permanente ni una capacidad asegurada de ganar futuras licitaciones.
Una caída bursátil por sí sola no invalidaría nuestra tesis. Sí lo harían la cancelación de un contrato material, problemas graves de aceptación del producto, pérdidas contractuales relevantes o una necesidad de capital que destruya el valor por acción previsto.
Antes de comprometer capital exigiríamos conciliar cuatro elementos: pedidos realmente ejecutables, financiación disponible después de garantías, margen esperado de las entregas y número de acciones plenamente diluido. Son condiciones de inversión, no detalles secundarios.
Nuestro plan sería esperar un precio que compense esas exigencias. Con este modelo, consideraríamos una entrada entre A$5,00 y A$5,25, únicamente si el negocio mantiene su trayectoria y se aclaran las condiciones financieras. El máximo inicial sería A$5,25.
Ese límite tiene una razón concreta. Desde A$5,25, el escenario base ofrece una ganancia aproximada del 82%, frente a una pérdida del 41% hasta el escenario bajista: alrededor de 2 a 1. Desde A$9,29, la ganancia del escenario base apenas compensa el riesgo.
No usaríamos A$3,10 como stop. Es un escenario de valoración. Tampoco compraríamos automáticamente si el precio alcanza nuestra zona: una caída causada por deterioro del negocio exigiría rehacer el modelo.
La clasificaríamos como una inversión especulativa de crecimiento industrial, sensible a contratos y ejecución. Tras cumplir las condiciones, comenzaríamos orientativamente con un 0,5% de cartera, ampliable hasta aproximadamente 1% con evidencia de entregas y cobros. Hoy la exposición propuesta es cero.
Consideraríamos tomar beneficios cerca de A$9,50–10,00 si los resultados siguen respaldando únicamente el escenario base. Mantener una parte hacia A$17,60 exigiría evidencia del escenario alcista. Después de cada catalizador actualizaríamos la valoración; un anuncio favorable no justificaría elevar el objetivo automáticamente.
Nuestra decisión es WATCH. Vemos una empresa con mayor escala comercial y una oportunidad relevante en defensa antidrones, pero a A$9,29 nuestro escenario central ya está prácticamente reflejado. Cambiaríamos de postura con una combinación de precio cercano a A$5,25 y confirmación financiera, o con resultados suficientemente superiores para elevar de forma fundamentada el valor por acción.
TRADE CARD
Ticker: ASX: EOS — Electro Optic Systems Holdings Limited.
Long/Short: Long potencial.
Precio de referencia y fecha: A$9,29; cierre del 14 de octubre de 2026.
Entrada ideal: A$5,00–5,25, condicionada a validación operativa y financiera.
Entrada máxima: A$5,25 con el modelo actual.
Target: A$9,55, escenario base.
Bear/Base/Bull: A$3,10 / A$9,55 / A$17,60; estimaciones a octubre de 2028.
Catalizador y fecha: Activación incondicional de Kuwait, fecha pendiente; avance de entregas y caja durante 2027.
Qué esperamos: Anticipo, licencias, garantías y financiación resueltos; mejora de conversión de beneficios en efectivo.
Invalidación: Cancelación material, incumplimientos graves, pérdidas contractuales o dilución que destruya la valoración prevista.
Salida: Beneficios parciales en A$9,50–10,00; reducir o cerrar ante invalidación. Sin stop técnico establecido.
Risk/Reward: Desde A$5,25, ganancia potencial del 82% hasta A$9,55 frente a pérdida del 41% hasta A$3,10; aproximadamente 2:1. La pérdida real podría ser mayor.
Horizonte: 24 meses, hasta octubre de 2028.
Tamaño orientativo: 0% hoy; 0,5% inicial y hasta 1% tras confirmaciones, según cartera.
Convicción 1–10: 5/10 en la oportunidad de inversión.
DECISIÓN: WATCH
Electro Optic Systems —ASX: EOS— ofrece exposición a una necesidad concreta: proteger instalaciones, vehículos e infraestructuras frente a drones sin depender exclusivamente de interceptores costosos. Consideramos que su oportunidad comercial es atractiva. Sin embargo, a A$9,29 por acción, cierre del 14 de octubre de 2026, preferimos esperar: el precio ya exige una expansión considerable del negocio y todavía quedan incertidumbres sobre financiación, márgenes y dilución. Cotización histórica.
EOS desarrolla estaciones de armas controladas a distancia, sistemas antidrones, láseres de alta energía y tecnología de vigilancia espacial. Con MARSS y su plataforma NiDAR, también puede integrar sensores y distintos medios de defensa en una solución coordinada. Obtiene ingresos mediante suministro de equipos, integración, desarrollo y soporte. Esa combinación amplía su mercado, aunque también aumenta la responsabilidad de ejecutar proyectos complejos. Productos y actividades de EOS.
La oportunidad está en convertir tecnología en contratos rentables. Nuestra interpretación es que EOS puede capturar más valor si controla la integración del sistema, además de aportar componentes. En palabras simples, puede vender tanto las herramientas que neutralizan una amenaza como el sistema que ayuda a detectarla y coordinar la respuesta.
Pero una plataforma integrada no garantiza márgenes elevados. Cuando EOS compra sensores y equipos de terceros para completar un proyecto, una parte importante de la facturación remunera a esos proveedores. Por eso, valoramos el beneficio y el efectivo que puede retener, no únicamente el tamaño de los anuncios.
Existen avances que respaldan el crecimiento. El pedido de láser de 100 kW por aproximadamente A$125 millones se anunció en agosto de 2025, con ejecución prevista entre 2025 y 2028. El contrato con Hanwha para LAND 400-3, por A$108 millones, se anunció en octubre de 2025. Ambos son adjudicaciones ya realizadas; su contribución futura depende de las entregas. Informe trimestral de EOS.
La evolución operativa también es tangible. En el primer semestre de 2026, EOS reportó ingresos de A$168,8 millones y EBITDA subyacente de A$21,6 millones, equivalente a un margen aproximado del 12,8%. La cartera de pedidos incondicionales alcanzó aproximadamente A$846 millones. El EBITDA subyacente es una medida ajustada, no beneficio neto ni efectivo disponible. Presentación de resultados.
La compañía situó su previsión de ingresos de 2026 entre A$360 y A$400 millones. Esa previsión confirma la aceleración esperada, pero sigue siendo una estimación de la dirección. Actualización de EOS.
Kuwait cambia la escala y concentra el riesgo. El acuerdo de MARSS para una defensa nacional antidrones asciende a £370 millones, aproximadamente A$700 millones. El Gobierno británico confirmó la operación y la participación de NiDAR como plataforma de coordinación. Es una validación comercial relevante de la estrategia de integración. Ministerio de Defensa británico.
Sin embargo, el anuncio contractual del 9 de octubre establece condiciones pendientes: garantías, un anticipo de £74 millones y licencias de exportación. EOS ya había aportado aproximadamente A$77 millones como depósito para respaldar una garantía de cumplimiento. También necesita determinados consentimientos y facilidades de sus financiadores. El contrato contempla responsabilidades por incumplimientos y retrasos, algunas sin límite. Condiciones publicadas por EOS.
No incorporaríamos automáticamente esos A$700 millones a una cartera incondicional ni asumiríamos que se facturan en un año. EOS espera reconocer más del 80% durante los primeros 12–24 meses posteriores a que el contrato sea incondicional. Además, prevé necesidades iniciales importantes de capital circulante y que el flujo del proyecto pase a positivo hacia mediados de 2027. Son expectativas empresariales sujetas a ejecución.
La oportunidad reside en demostrar que EOS puede entregar a esa escala conservando rentabilidad. El mercado podría estar descontando dificultades excesivas, pero todavía no tenemos evidencia suficiente para afirmar que ese sea nuestro margen de ventaja.
El balance permite crecer, pero no constituye un suelo para la acción. A junio de 2026, EOS reportó A$256 millones de efectivo y A$70 millones dispuestos de un préstamo. El semestre registró una salida operativa de A$8,1 millones; la mejora de liquidez estuvo apoyada por financiación externa. También reportó una pérdida neta consolidada de A$33,7 millones, que incluía A$34 millones por revaloración contable de la contraprestación contingente de MARSS. Informe financiero semestral.
En palabras simples, una empresa puede mostrar crecimiento y EBITDA positivo mientras necesita dinero adicional para fabricar, entregar y cobrar. No consideraríamos toda la caja como capital sobrante que pueda distribuirse.
MARSS añade otra exigencia: su adquisición contempla pagos variables de hasta €140 millones, mediante acciones y efectivo, con un máximo de €20 millones en efectivo. El crecimiento adquirido puede beneficiar al accionista, pero debe compensar las acciones adicionales emitidas. Presentación semestral de EOS.
El precio debe justificarse con beneficios futuros. Para valorar EOS utilizamos tres escenarios propios a octubre de 2028. No son previsiones de la compañía. Aplicamos un múltiplo al EBITDA anual estimado, añadimos caja neta y dividimos por las acciones previstas.
Trabajamos con 250 millones de acciones diluidas como supuesto prudencial, frente a aproximadamente 221,7 millones tras la colocación de julio. Esa diferencia reserva espacio para dilución, pero no pretende calcular exactamente el pago final de MARSS. El número definitivo sigue pendiente de conciliación. Capital emitido y operaciones posteriores al semestre.
La caja neta de los escenarios representa nuestra estimación futura después de inversiones, necesidades operativas y pagos en efectivo. La contraprestación liquidada en acciones se refleja mediante dilución; no volvemos a restarla como deuda.
En el escenario bajista, estimamos ventas anuales de A$450 millones y margen EBITDA del 10%: A$45 millones de EBITDA. A 15 veces ese resultado, más A$100 millones de caja neta, obtenemos aproximadamente A$3,10 por acción, una pérdida del 67% desde A$9,29. Representa crecimiento insuficiente, retrasos y menor confianza del mercado. No es un valor mínimo garantizado: un incumplimiento grave podría causar una pérdida mayor.
En el escenario base, estimamos ventas de A$650 millones y margen del 16%, equivalentes a A$104 millones de EBITDA. Aplicamos 22 veces EBITDA y A$100 millones de caja neta: aproximadamente A$9,55 por acción, apenas un 3% por encima de la referencia. Requiere una ejecución satisfactoria y una mejora material de rentabilidad respecto al primer semestre de 2026.
En el escenario alcista, estimamos ventas de A$850 millones, margen del 20% y EBITDA de A$170 millones. A 25 veces EBITDA y con A$150 millones de caja neta, el resultado sería aproximadamente A$17,60 por acción, un potencial del 89%. Exige entregas rápidas, nuevas adjudicaciones y una integración rentable de MARSS.
Los múltiplos son decisiones de nuestro modelo, no una media verificada de competidores. Incluso el escenario base concede una valoración exigente por el crecimiento esperado. Una compresión de cinco vueltas del múltiplo reduciría ese valor aproximadamente A$2,08 por acción, manteniendo los demás supuestos.
No asignamos probabilidades ni calculamos un valor esperado: falta visibilidad suficiente sobre la activación de Kuwait, sus márgenes y la financiación necesaria. Una ponderación precisa ocultaría esa incertidumbre.
Lo que esperamos es ejecución verificable. El siguiente catalizador relevante sería que Kuwait pase a ser incondicional, con anticipo recibido, licencias y garantías resueltas. No hay una fecha firme verificada para completar todo el proceso. Su cumplimiento reduciría incertidumbre, aunque no garantizaría una subida: la firma ya es pública.
Después vigilaríamos entregas, cobros y generación de caja durante 2027. Utilizaríamos mediados de ese año como punto de revisión del avance financiero del proyecto, conforme a la expectativa comunicada por EOS. Un retraso acompañado de mayores necesidades de financiación obligaría a revisar a la baja nuestra valoración.
El argumento más sólido para no invertir es que EOS puede acertar comercialmente y aun así ofrecer una rentabilidad mediocre al accionista si el precio inicial es alto, los márgenes son estrechos o la dilución absorbe parte del crecimiento. También existe riesgo competitivo: no damos por demostrada una superioridad tecnológica permanente ni una capacidad asegurada de ganar futuras licitaciones.
Una caída bursátil por sí sola no invalidaría nuestra tesis. Sí lo harían la cancelación de un contrato material, problemas graves de aceptación del producto, pérdidas contractuales relevantes o una necesidad de capital que destruya el valor por acción previsto.
Antes de comprometer capital exigiríamos conciliar cuatro elementos: pedidos realmente ejecutables, financiación disponible después de garantías, margen esperado de las entregas y número de acciones plenamente diluido. Son condiciones de inversión, no detalles secundarios.
Nuestro plan sería esperar un precio que compense esas exigencias. Con este modelo, consideraríamos una entrada entre A$5,00 y A$5,25, únicamente si el negocio mantiene su trayectoria y se aclaran las condiciones financieras. El máximo inicial sería A$5,25.
Ese límite tiene una razón concreta. Desde A$5,25, el escenario base ofrece una ganancia aproximada del 82%, frente a una pérdida del 41% hasta el escenario bajista: alrededor de 2 a 1. Desde A$9,29, la ganancia del escenario base apenas compensa el riesgo.
No usaríamos A$3,10 como stop. Es un escenario de valoración. Tampoco compraríamos automáticamente si el precio alcanza nuestra zona: una caída causada por deterioro del negocio exigiría rehacer el modelo.
La clasificaríamos como una inversión especulativa de crecimiento industrial, sensible a contratos y ejecución. Tras cumplir las condiciones, comenzaríamos orientativamente con un 0,5% de cartera, ampliable hasta aproximadamente 1% con evidencia de entregas y cobros. Hoy la exposición propuesta es cero.
Consideraríamos tomar beneficios cerca de A$9,50–10,00 si los resultados siguen respaldando únicamente el escenario base. Mantener una parte hacia A$17,60 exigiría evidencia del escenario alcista. Después de cada catalizador actualizaríamos la valoración; un anuncio favorable no justificaría elevar el objetivo automáticamente.
Nuestra decisión es WATCH. Vemos una empresa con mayor escala comercial y una oportunidad relevante en defensa antidrones, pero a A$9,29 nuestro escenario central ya está prácticamente reflejado. Cambiaríamos de postura con una combinación de precio cercano a A$5,25 y confirmación financiera, o con resultados suficientemente superiores para elevar de forma fundamentada el valor por acción.
TRADE CARD
Ticker: ASX: EOS — Electro Optic Systems Holdings Limited.
Long/Short: Long potencial.
Precio de referencia y fecha: A$9,29; cierre del 14 de octubre de 2026.
Entrada ideal: A$5,00–5,25, condicionada a validación operativa y financiera.
Entrada máxima: A$5,25 con el modelo actual.
Target: A$9,55, escenario base.
Bear/Base/Bull: A$3,10 / A$9,55 / A$17,60; estimaciones a octubre de 2028.
Catalizador y fecha: Activación incondicional de Kuwait, fecha pendiente; avance de entregas y caja durante 2027.
Qué esperamos: Anticipo, licencias, garantías y financiación resueltos; mejora de conversión de beneficios en efectivo.
Invalidación: Cancelación material, incumplimientos graves, pérdidas contractuales o dilución que destruya la valoración prevista.
Salida: Beneficios parciales en A$9,50–10,00; reducir o cerrar ante invalidación. Sin stop técnico establecido.
Risk/Reward: Desde A$5,25, ganancia potencial del 82% hasta A$9,55 frente a pérdida del 41% hasta A$3,10; aproximadamente 2:1. La pérdida real podría ser mayor.
Horizonte: 24 meses, hasta octubre de 2028.
Tamaño orientativo: 0% hoy; 0,5% inicial y hasta 1% tras confirmaciones, según cartera.
Convicción 1–10: 5/10 en la oportunidad de inversión.
DECISIÓN: WATCH

Rafael Apodaca
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。
Rafael Apodaca
免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。