
Fundamentaler, makroökonomischer und charttechnischer Ausblick für die Handelswoche KW 35
Willkommen zum Wochenausblick für die Handelswoche KW 35.
Uns erwartet eine der wichtigsten und potenziell volatilsten Handelswochen des bisherigen Börsenjahres. Nachdem die großen US-Indizes in der vergangenen Woche teilweise deutlich korrigiert haben, treffen nun mehrere entscheidende Katalysatoren gleichzeitig aufeinander.
Im Mittelpunkt stehen dabei vor allem die Core-PCE-Inflationsdaten, das US-BIP, die Consumer Confidence, das Jackson-Hole-Symposium und die Rede von Fed-Chef Kevin Warsh. Dazu kommt am Mittwoch nach Börsenschluss das wahrscheinlich wichtigste Earnings-Event der Woche: NVIDIA.
Gleichzeitig bleibt die geopolitische Lage hochbrisant. Der Konflikt rund um den Iran, Israel und die Straße von Hormus kann jederzeit wieder Einfluss auf den Ölpreis und damit auf die Inflationserwartungen nehmen. Parallel verschärft sich der Handelskonflikt zwischen den USA und Kanada.
Und genau diese Kombination macht KW 35 so interessant:
Inflation, Zinsen, Öl, Geopolitik, NVIDIA, Anleiherenditen und die Positionierung der Marktteilnehmer treffen innerhalb weniger Tage aufeinander.
Für mich ist deshalb in dieser Woche nicht nur entscheidend, welche Daten veröffentlicht werden, sondern vor allem, wie der Markt auf diese Daten reagiert.
⸻
Agenda
1. Geopolitische Lage
2. Earnings Season KW 35
3. Fundamentale Wirtschaftsdaten KW 35
4. Fed und Zinspolitik
5. Märkte und Korrelationen im Überblick
6. Risk Assets im Überblick
7. DAX – charttechnischer Ausblick
8. Fazit
⸻
1. Geopolitische Lage
Naher Osten: Iran, Israel, Syrien und die Straße von Hormus
Beginnen wir mit dem geopolitischen Umfeld, denn dieses bleibt auch in KW 35 ein wesentlicher Risikofaktor für die Finanzmärkte.
Im Mittelpunkt steht weiterhin der Konflikt zwischen Iran und den USA beziehungsweise Israel. Gleichzeitig gibt es erste diplomatische Bemühungen, insbesondere über Oman, um Gespräche wieder aufzunehmen.
Genau diese Kombination aus militärischer Konfrontation und diplomatischen Verhandlungen macht die Situation aktuell so schwer einzuschätzen.
Auf der einen Seite sehen wir weiterhin sehr aggressive Aussagen aus dem Iran. Der iranische Marinekommandeur erklärte beispielsweise, dass der Gegner nicht an iranisches Hoheitsgebiet herankommen werde. Gleichzeitig gibt es Meldungen über US-Maßnahmen gegen Handelsschiffe im Zusammenhang mit der Blockade beziehungsweise Kontrolle des Schiffsverkehrs.
Auf der anderen Seite gibt es diplomatische Signale.
Die Außenminister Irans und Omans haben über Bedingungen für eine Wiederaufnahme der Verhandlungen gesprochen. Auch Iran hat mehreren irakischen Öltankern nach entsprechender Anfrage die Durchfahrt durch die Straße von Hormus ermöglicht.
Für die Finanzmärkte ist das extrem wichtig.
Denn die Straße von Hormus ist einer der entscheidenden Punkte der globalen Energieversorgung.
Sollte sich die Situation dort weiter verschärfen und der Schiffsverkehr stärker eingeschränkt werden, wäre ein weiterer Anstieg des Ölpreises wahrscheinlich. Das würde wiederum die Inflationserwartungen erhöhen und könnte den Druck auf die Federal Reserve verstärken.
Die Korrelation ist relativ einfach:
Geopolitische Eskalation → Ölpreis steigt → Inflationserwartungen steigen → Renditen steigen → Zinssenkungserwartungen sinken → Druck auf Risk Assets.
Eine glaubwürdige Deeskalation würde dagegen den umgekehrten Weg ermöglichen.
⸻
Syrien und Israel
Auch Syrien bleibt ein weiterer geopolitischer Unsicherheitsfaktor.
Nach israelischen Luftangriffen auf syrisches Gebiet wurden die Kontakte zwischen beiden Seiten zunächst unterbrochen. Gleichzeitig gibt es inzwischen wieder Signale aus Damaskus, dass man grundsätzlich zu Gesprächen über ein Sicherheitsabkommen bereit wäre.
Auch hier bleibt deshalb abzuwarten, ob sich tatsächlich eine diplomatische Lösung entwickelt oder ob es erneut zu militärischen Aktionen kommt.
Für die Märkte wäre eine Deeskalation grundsätzlich positiv, während weitere Angriffe den geopolitischen Risikoaufschlag erhöhen könnten.
⸻
Iran, Pakistan und die regionale Neuordnung
Interessant ist außerdem die zunehmende diplomatische Aktivität Irans innerhalb der Region.
Der iranische Außenminister empfängt beziehungsweise kontaktiert verschiedene regionale Akteure, während für Montag ein Besuch des pakistanischen Armeechefs in Teheran angekündigt wurde.
Das zeigt, dass neben der direkten Konfrontation mit den USA und Israel gleichzeitig versucht wird, die regionale Position Irans weiter zu stärken.
Auch China intensiviert seine diplomatischen Kontakte mit Iran.
Damit geht es inzwischen längst nicht mehr nur um einen einzelnen Konflikt. Wir sehen eine zunehmende Neuordnung der geopolitischen Beziehungen im Nahen Osten, die langfristig auch für Energieversorgung, Handelsrouten und globale Lieferketten relevant sein kann.
⸻
Taiwan und China
Der zweite geopolitische Schwerpunkt bleibt Taiwan.
China und die USA stehen weiterhin in einem strategischen Wettbewerb, der insbesondere für die Halbleiterindustrie von enormer Bedeutung ist.
Und genau hier treffen Geopolitik und das wichtigste Unternehmen der Woche aufeinander:
NVIDIA.
Eine Verschärfung der Spannungen zwischen China, Taiwan und den USA könnte erhebliche Auswirkungen auf die globale Halbleiter-Lieferkette haben.
Gerade deshalb sollte man geopolitische Entwicklungen in Asien nicht isoliert betrachten.
Wenn wir gleichzeitig hohe Bewertungen bei Tech-Aktien, massive AI-Investitionen und eine hohe Abhängigkeit von Halbleitern haben, können geopolitische Nachrichten sehr schnell auf den Nasdaq und insbesondere auf die Halbleiterbranche durchschlagen.
⸻
USA und Kanada – Handelskonflikt
Ein weiterer wichtiger Punkt bleibt der Handelskonflikt zwischen den USA und Kanada.
Die Gespräche zwischen beiden Ländern sind zunächst gescheitert beziehungsweise ausgesetzt worden. Die USA haben zusätzliche Section-338-Zölle von bis zu 50 % auf bestimmte kanadische Importe angekündigt.
Kanadas Premierminister Mark Carney hat daraufhin angekündigt, dass Kanada entsprechend reagieren und Gegenzölle Dollar für Dollar einführen werde.
Für die Märkte ist das aus zwei Gründen relevant.
Erstens erhöhen zusätzliche Zölle die Kosten bestimmter Waren und können dadurch inflationär wirken.
Zweitens erhöhen sie die Unsicherheit für Unternehmen, die grenzüberschreitende Lieferketten betreiben.
Besonders interessant ist dabei, dass die USA und Kanada eigentlich extrem eng miteinander verbunden sind.
Wenn sich dieser Handelskonflikt weiter verschärft, könnte das langfristig nicht nur einzelne Unternehmen treffen, sondern auch die nordamerikanischen Lieferketten belasten.
⸻
2. Earnings Season KW 35
NVIDIA – das wichtigste Earnings-Event der Woche
Earnings-technisch ist KW 35 auf den ersten Blick relativ überschaubar.
Aber das spielt eigentlich keine Rolle.
Denn wir bekommen am Mittwoch nach Börsenschluss die NVIDIA-Zahlen.
Und NVIDIA ist mittlerweile so groß und so eng mit der gesamten AI-Investmentstory verbunden, dass diese Zahlen Auswirkungen auf den gesamten Tech-Sektor haben können.
NVIDIA hat im Nasdaq 100 eine Gewichtung von ungefähr 12 % und im S&P 500 von ungefähr 7 %.
Das bedeutet:
Wenn NVIDIA sich stark bewegt, bleibt das nicht auf NVIDIA beschränkt.
Der Markt wird insbesondere auf folgende Punkte achten:
* Umsatz
* Gewinn
* Data-Center-Umsätze
* Blackwell-Nachfrage
* zukünftige Chipgenerationen
* Margen
* Guidance
* AI-Capex der großen Hyperscaler
* Nachfrage nach AI-Infrastruktur
Und genau hier liegt das Problem.
Die Erwartungen sind extrem hoch.
NVIDIA muss deshalb nicht einfach nur gute Zahlen liefern.
NVIDIA muss möglicherweise besser als extrem gut liefern.
Ein kleiner Beat könnte deshalb unter Umständen nicht ausreichen, wenn die Guidance nicht gleichzeitig überzeugt.
Für mich ist deshalb besonders wichtig, wie der Markt auf die Zahlen reagiert.
Ein klassisches Szenario wäre:
NVIDIA schlägt die Erwartungen deutlich → Aktie steigt zunächst → Guidance wird analysiert → Markt entscheidet anschließend, ob der Beat wirklich ausreichend war.
Das kann zu enormen Bewegungen nachbörslich und am Folgetag führen.
Auch CrowdStrike gehört zu den wichtigen Earnings der Woche, insbesondere für den Cybersecurity-Bereich.
Aber ganz klar:
Der Fokus liegt auf NVIDIA.
NVIDIA wird diese Woche möglicherweise nicht nur die Richtung der eigenen Aktie bestimmen, sondern auch den Ton für den gesamten Halbleiter- und AI-Sektor vorgeben.
⸻
3. Fundamentale Wirtschaftsdaten KW 35
Rückblick auf Freitag
Bevor wir auf die kommende Woche schauen, lohnt sich noch ein kurzer Blick auf die Daten vom vergangenen Freitag.
Besonders interessant waren die US-PMI-Daten.
US Manufacturing PMI
Der Manufacturing PMI kam mit:
53,2
gegenüber:
53,9 erwartet
und:
53,9 vorher
Damit lag die Industrie leicht unter den Erwartungen.
Das ist zunächst ein kleiner negativer Wachstumsimpuls.
Noch wichtiger war aber die andere Seite der US-Wirtschaft.
US Services PMI
Der Services PMI kam mit:
56,8
gegenüber:
54,0 erwartet
und:
54,6 vorher.
Das ist eine deutliche positive Überraschung.
Damit zeigt sich weiterhin eine sehr robuste US-Dienstleistungswirtschaft.
Der Composite PMI lag entsprechend ebenfalls deutlich über den Erwartungen.
Das Gesamtbild lautet deshalb:
Die US-Wirtschaft bleibt robust, insbesondere im Dienstleistungssektor, während die Industrie etwas an Dynamik verliert.
Und genau das ist für die Fed interessant.
Denn eine robuste Wirtschaft bedeutet, dass die Fed weniger unter Druck steht, die Geldpolitik schnell zu lockern.
⸻
Montag
Der Montag ist aus fundamentaler Sicht relativ ruhig.
Das ist grundsätzlich gar nicht schlecht.
Denn nach der schwächeren vergangenen Woche kann der Markt zunächst seine Positionierung für die großen Ereignisse der Woche aufbauen.
⸻
Dienstag
Am Dienstag bekommen wir unter anderem das deutsche BIP.
Für den DAX ist das natürlich relevant, allerdings dürfte der große Fokus weiterhin auf den USA liegen.
Noch wichtiger wird die:
CB Consumer Confidence
Die Verbraucherstimmung ist deshalb so relevant, weil der private Konsum eine zentrale Säule der US-Wirtschaft darstellt.
Eine starke Verbraucherstimmung signalisiert, dass die US-Konsumenten weiterhin bereit sind, Geld auszugeben.
Das unterstützt das Wachstum.
Gleichzeitig kann eine starke Konsumnachfrage aber auch dazu führen, dass die Inflation länger erhöht bleibt.
Dazu kommen die:
New Home Sales
Der Immobilienmarkt reagiert sehr sensibel auf Zinsen.
Steigende Hypothekenzinsen belasten die Nachfrage nach Immobilien.
Deshalb können die Daten Hinweise darauf geben, wie stark die aktuell restriktive Geldpolitik bereits auf die Realwirtschaft durchschlägt.
⸻
Mittwoch – der wichtigste Makrotag der Woche
Am Mittwoch wird es dann richtig interessant.
Wir bekommen unter anderem:
Core PCE Price Index YoY
Das ist für mich einer der wichtigsten Datenpunkte der gesamten Woche.
Der Core PCE ist für die Federal Reserve ein zentraler Inflationsindikator.
Die Frage ist:
Kühlt die Inflation weiter ab oder bleibt der Preisdruck hartnäckig?
Ein niedriger als erwarteter Core PCE würde die dovishe Seite stärken.
Das könnte bedeuten:
Renditen runter, Dollar runter, Nasdaq und S&P 500 rauf.
Ein höherer Core PCE würde dagegen das Gegenteil auslösen.
Renditen hoch, Dollar hoch, Druck auf Growth und Risk Assets.
⸻
Core PCE MoM
Auch die monatliche Veränderung ist wichtig.
Sie zeigt, wie stark sich der Preisdruck kurzfristig verändert.
Gerade in einer Phase, in der der Markt extrem auf Zinserwartungen reagiert, kann bereits eine kleine Abweichung von den Erwartungen erhebliche Bewegungen auslösen.
⸻
US GDP Q2
Zusätzlich bekommen wir die zweite Schätzung des US-BIP für das zweite Quartal.
Hier geht es vor allem darum, wie robust die US-Wirtschaft tatsächlich gewachsen ist.
Ein starkes GDP zusammen mit einem hohen PCE wäre für die Fed eine unangenehme Kombination:
Wachstum stark + Inflation hoch = wenig Argumente für schnelle Zinssenkungen.
Schwaches Wachstum + niedriger PCE wäre dagegen wesentlich freundlicher für die Zinssenkungsfantasie.
⸻
Durable Goods Orders
Die Auftragseingänge für langlebige Wirtschaftsgüter geben einen wichtigen Einblick in die Investitionstätigkeit der Unternehmen.
Starke Zahlen können auf eine robuste Wirtschaft und hohe Investitionsbereitschaft hindeuten.
Schwache Zahlen würden dagegen zeigen, dass die hohen Finanzierungskosten langsam auf die Unternehmensinvestitionen durchschlagen.
⸻
Crude Oil Inventories
Und dann natürlich die Ölbestände.
Normalerweise wäre das ein relativ normaler wöchentlicher Datenpunkt.
In dieser Woche ist er aber aufgrund der geopolitischen Situation wesentlich interessanter.
Wenn gleichzeitig geopolitische Risiken und sinkende Lagerbestände auftreten, könnte das den Ölpreis zusätzlich unterstützen.
⸻
4. Fed und Zinspolitik
Jackson Hole – das zentrale Event der Woche
Von Donnerstag bis Samstag findet das Jackson-Hole-Symposium statt.
Für mich ist das neben NVIDIA das zweite absolute Kernereignis der Woche.
Der entscheidende Punkt ist dabei Kevin Warsh.
Warsh ist erst seit kurzer Zeit Fed-Chef und steht vor seinem ersten großen Jackson-Hole-Auftritt.
Der Markt versucht aktuell vor allem herauszufinden:
Wie sieht Warsh die Inflation?
Wie sieht er das Wirtschaftswachstum?
Wie stark ist die Fed bereit, auf steigende Preise zu reagieren?
Und vor allem:
Wie sieht er den zukünftigen Zinspfad?
Das Problem ist, dass Warsh bisher deutlich weniger klassische Forward Guidance geliefert hat.
Das bedeutet:
Der Markt bekommt möglicherweise keine klare Aussage wie:
„Wir werden im September die Zinsen erhöhen.“
Stattdessen könnte Warsh stärker datenabhängig argumentieren.
Und genau das kann die Volatilität erhöhen.
Denn wenn die Fed keine klare Richtung vorgibt, muss der Markt selbst interpretieren.
⸻
Fed Watch
Die aktuellen Zinserwartungen sind deshalb extrem wichtig.
Die Wahrscheinlichkeiten für September, Oktober und Dezember können sich bereits durch einen einzigen Inflationsdatensatz deutlich verschieben.
Und genau deshalb darf man nicht mit einer festen Erwartung in diese Woche gehen.
Ein niedriger PCE kann die Wahrscheinlichkeit einer Zinssenkung beziehungsweise einer weniger restriktiven Geldpolitik deutlich erhöhen.
Ein höherer PCE kann dagegen die Wahrscheinlichkeit weiterer restriktiver Maßnahmen erhöhen.
Zusammen mit Jackson Hole entsteht dadurch eine Art zweistufiger Katalysator:
Mittwoch: PCE verändert die Erwartungen.
Freitag: Warsh bestätigt oder verändert diese Erwartungen.
Das kann für die Märkte extrem explosiv werden.
⸻
Freitag
Am Freitag bekommen wir unter anderem:
* Chicago PMI
* Michigan Consumer Sentiment
* Michigan 1-Year Inflation Expectations
* Michigan 5-Year Inflation Expectations
* Jackson Hole
Insbesondere die Inflationserwartungen dürfen nicht unterschätzt werden.
Für die Fed ist es nicht nur wichtig, wie hoch die Inflation aktuell ist.
Noch wichtiger ist, ob Verbraucher und Unternehmen glauben, dass die Inflation dauerhaft hoch bleiben wird.
Wenn langfristige Inflationserwartungen steigen, wird es für die Fed schwieriger, eine lockere Geldpolitik zu rechtfertigen.
⸻
Monatsende August
Und dann kommt noch ein weiterer Punkt hinzu, den ich nicht unterschätzen würde.
In KW 36 steht der letzte Handelstag des Börsenmonats August an.
Das bedeutet, dass bereits in dieser Woche erste institutionelle Gewinnmitnahmen und Anpassungen von Positionierungen auftreten können.
Insbesondere nach den starken Bewegungen der vergangenen Monate wäre es nicht überraschend, wenn wir in KW 35 teilweise erhöhte Volatilität sehen.
NVIDIA, PCE und Jackson Hole sind dafür perfekte Katalysatoren.
⸻
5. Märkte und Korrelationen im Überblick
US Oil
US Oil hatte in KW 34 eine starke Woche:
+5,35 %
Close:
86,63 USD
Das aktuelle Wochenhoch liegt bei:
87,78 USD
Sollte sich die geopolitische Lage weiter verschärfen und wir die 87,78 USD nachhaltig brechen, wäre mein nächster Bereich zunächst:
90 USD
Danach:
93,65 USD
und perspektivisch:
95 USD
Vor allem die Entwicklung rund um die Straße von Hormus bleibt hierfür entscheidend.
Sollte sich die geopolitische Situation dagegen deutlich beruhigen, wäre ich auf der Short-Seite erst unter dem Wochentief von KW 34 interessant.
Dieses liegt bei:
81,48 USD
Unterhalb davon sehe ich zunächst:
79 USD → 78 USD → 77 USD
Damit wäre die Zone von ungefähr 77 bis 79 USD für mich der nächste relevante Bereich.
⸻
US Bonds
Bei den US-Staatsanleihen hatten wir ebenfalls eine sehr interessante Woche.
Die Renditen stiegen bei:
3-jährigen US-Staatsanleihen um 1,60 %
5-jährigen um 1,26 %
10-jährigen um 0,90 %
30-jährigen um 0,35 %
Das Entscheidende ist dabei nicht nur die absolute Höhe der Renditen.
Wir sehen weiterhin eine außergewöhnlich hohe Unsicherheit über den zukünftigen Zinspfad.
Wenn der Markt gleichzeitig höhere Inflation und eine robuste Wirtschaft erwartet, steigen die Renditen.
Gerade die langfristigen Renditen werden zusätzlich durch Faktoren wie hohe Staatsverschuldung, Fiskalpolitik und die langfristige Inflationserwartung beeinflusst.
Das ist für Aktien enorm wichtig.
Denn hohe Renditen machen Anleihen attraktiver und erhöhen gleichzeitig den Diskontierungsfaktor für zukünftige Unternehmensgewinne.
Besonders Growth-Aktien und Technologieunternehmen reagieren darauf empfindlich.
Deshalb ist die Bond-Marktbewegung in dieser Woche für mich fast genauso wichtig wie der DXY.
⸻
DXY
Der Dollar hatte in KW 34 eine schwache Woche.
–0,8 %
Close:
unter 99
Für mich ist deshalb entscheidend, ob der DXY unter 99 bleibt.
Sollte sich das dovishe Szenario durchsetzen:
* niedriger PCE
* dovisher Warsh
* sinkende Renditen
* geopolitische Entspannung
würde ich zunächst:
98,50
und anschließend:
98,00
als mögliche Ziele sehen.
Eine nachhaltige Dollarstärke sehe ich dagegen erst wieder bei einer Rückeroberung von:
99 → 99,50
Dafür müsste aber auch das fundamentale Umfeld passen.
Beispielsweise:
* höherer PCE
* hawkischer Warsh
* steigende Renditen
* geopolitische Eskalation
* steigende Ölpreise
* schwache NVIDIA-Zahlen
* Tech-Outflows
⸻
VIX
Der VIX liegt aktuell bei rund:
15,14
Damit bleibt die Volatilität weiterhin relativ niedrig.
Das ist interessant, weil wir gleichzeitig eine extrem wichtige Woche vor uns haben.
Sollte der VIX plötzlich deutlich ansteigen, wäre das für mich ein erstes Warnsignal, dass der Markt beginnt, die Risiken aggressiver einzupreisen.
⸻
6. Risk Assets im Überblick
NVIDIA
KW 34:
–4,66 %
Close:
214,72 USD
Für mich ist die wichtigste kurzfristige Marke:
217 USD
Erst über 217 USD wäre ich wieder klarer Long.
Darunter liegen:
213–212 USD
Sollte diese Zone brechen:
206 USD
Ich würde NVIDIA vor den Earnings allerdings nicht blind kaufen.
Die Erwartungen sind extrem hoch.
Selbst wenn NVIDIA die Schätzungen schlägt, kann die Aktie fallen, wenn die Guidance oder der Ausblick nicht stark genug ist.
Das ist genau das Problem bei Aktien mit extrem hohen Erwartungen.
⸻
Bitcoin
Bitcoin hatte eine außergewöhnliche KW 34.
Rund:
+22 %
Das ist eine massive Wochenbewegung.
Die Wochenkerze ist zwar noch nicht abgeschlossen, aber die Bewegung ist bereits außergewöhnlich stark.
Ich würde deshalb aktuell eher vom Seitenrand beobachten.
Für mich ist zunächst die:
82.500-USD-Marke
entscheidend.
Das ist das relevante Strukturhoch.
Ein Break darüber könnte die übergeordnete Struktur deutlich bullisher machen.
Solange das aber nicht passiert, haben wir auf Tagesbasis weiterhin tiefere Hochs und tiefere Tiefs.
Deshalb würde ich hier nicht hinterherlaufen.
Interessanter wären für mich Rücksetzer beziehungsweise Retests.
Dabei wären:
76.000 USD
und perspektivisch:
67.000–68.000 USD
relevante Bereiche.
Der große Ausbruch ist zunächst erfolgt.
Jetzt würde ich eher auf eine Konsolidierung oder Gewinnmitnahmen warten.
⸻
S&P 500
Der S&P 500 hatte in KW 34 ebenfalls eine Gewinnmitnahmewoche.
–1,51 %
Close:
7.691
Nach den zuvor erreichten Allzeithochs ist diese Korrektur zunächst vollkommen normal.
Jetzt ist entscheidend:
7.657
Das aktuelle Wochentief.
Sollte diese Marke halten, kann ich mir durchaus vorstellen, dass wir relativ schnell wieder in Richtung Allzeithoch laufen.
Sollten wir dagegen darunter brechen:
7.630
und anschließend möglicherweise:
7.500
Dafür brauchen wir allerdings entsprechende fundamentale Katalysatoren.
Ohne diese bleibt ein schneller Rebound weiterhin möglich.
⸻
Nasdaq 100
Beim Nasdaq ist das Bild etwas schwächer.
KW 34:
–2,84 %
Close:
unter 29.500
Hier ist für mich die Marke:
29.000
entscheidend.
Unter 29.000 würde ich perspektivisch zunächst:
28.300
und anschließend:
28.000
sehen.
Sollten wir dagegen 29.500 zurückerobern und dort Stabilität aufbauen:
30.000
und anschließend:
30.500
Die NVIDIA-Zahlen werden dabei eine entscheidende Rolle spielen.
⸻
US30
Der Dow Jones beziehungsweise US30 verlor in KW 34:
–0,86 %
Zum Ende der Woche kam allerdings wieder etwas Stärke auf.
Für mich ist:
53.550
die entscheidende Marke.
Ein Schluss darüber würde das Bild wieder deutlich bullisher machen.
Dann:
54.000
und anschließend möglicherweise neue Allzeithochs.
Sollten wir dagegen weiter korrigieren:
52.500
und:
52.350
wären für mich die nächsten relevanten Bereiche.
⸻
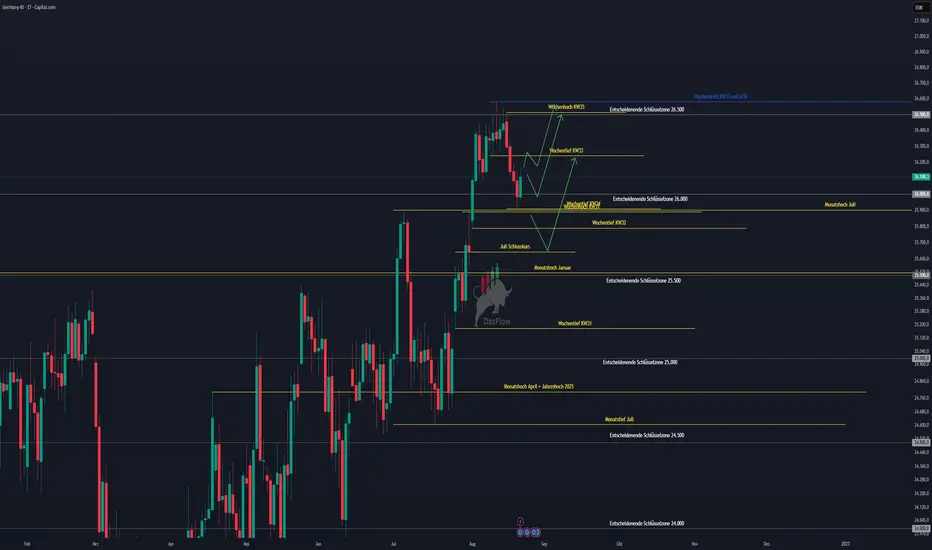
7. DAX – Charttechnischer Ausblick
Kommen wir zum DAX.
Auch hier hatten wir in KW 34 eine Korrektur.
Der DAX verlor:
–1,30 %
und steht aktuell bei:
26.118 Punkten.
Damit befinden wir uns weiterhin oberhalb der wichtigen Marke von:
26.000 Punkten.
Für mich war der Rücksetzer zunächst einmal ein sauberer Retest.
Jetzt müssen die Bullen aber zeigen, dass sie diesen Bereich verteidigen können.
⸻
Bullishes DAX-Szenario
Sollte der DAX die 26.000 verteidigen und anschließend wieder Stärke aufbauen, wäre für mich der erste wichtige Schritt die Rückeroberung des Wochentiefs aus KW 33.
Kann der Markt diesen Bereich zurückerobern und anschließend halten, würde sich das technische Bild wieder deutlich verbessern.
Dann halte ich neue Allzeithochs durchaus für realistisch.
Vor allem dann, wenn gleichzeitig:
* PCE schwächer ausfällt
* US-Renditen fallen
* der Dollar schwächer wird
* NVIDIA überzeugt
* Jackson Hole dovish interpretiert wird
* geopolitische Risiken abnehmen
⸻
Bearishes DAX-Szenario
Sollten wir erneut Richtung 26.000 laufen, würde ich dort zunächst weiterhin nach einer Reaktion der Käufer Ausschau halten.
Wirklich interessant wird es unter dem Wochentief von KW 34.
Sollte dieses Niveau brechen, kann sich die Korrektur ausweiten.
Dann wäre für mich zunächst der Bereich:
25.650
interessant.
Dort liegt der Bereich des Juli-Schlusskurses beziehungsweise des von mir beobachteten Gap-Close.
Sollte auch dieser Bereich nicht halten, müsste die gesamte kurzfristige Marktstruktur neu bewertet werden.
⸻
8. Fazit
KW 35 wird eine außergewöhnliche Handelswoche.
Wir haben nicht nur einen einzigen großen Katalysator.
Wir haben gleich mehrere:
Core PCE
US GDP
Consumer Confidence
Durable Goods Orders
Jobless Claims
Michigan Inflation Expectations
Jackson Hole
Kevin Warsh
NVIDIA Earnings
und gleichzeitig eine weiterhin hochvolatile geopolitische Lage.
Dazu kommen:
hohe Ölpreise
hohe US-Anleiherenditen
ein schwacher Dollar
und eine erste Korrektur bei den großen US-Indizes.
Für mich ist deshalb eines ganz entscheidend:
Ich würde in dieser Woche nicht versuchen, jede Bewegung vorherzusagen.
Die Wahrscheinlichkeit für Fehlausbrüche und schnelle Richtungswechsel ist hoch.
Gerade rund um NVIDIA, PCE und Jackson Hole können wir Bewegungen sehen, die zunächst technisch eindeutig aussehen und anschließend innerhalb kürzester Zeit wieder komplett zurücklaufen.
Mein übergeordnetes Bild bleibt deshalb grundsätzlich konstruktiv, solange die wichtigen technischen Strukturen halten.
Beim DAX ist für mich die 26.000 entscheidend.
Beim S&P 500 die 7.657.
Beim Nasdaq die 29.000 beziehungsweise 29.500.
Bei NVIDIA 212–213 USD beziehungsweise 217 USD.
Bei US Oil 87,78 USD auf der Oberseite und 81,48 USD auf der Unterseite.
Und beim DXY die 99er-Marke.
Diese Marken bekommen in dieser Woche durch die fundamentalen Daten zusätzliche Bedeutung.
Das entscheidende Szenario wäre für die Bullen:
PCE niedriger als erwartet + fallende Renditen + dovisher Warsh + starke NVIDIA-Zahlen + geopolitische Entspannung.
Dann könnte die vergangene Woche lediglich eine gesunde Korrektur innerhalb des übergeordneten Aufwärtstrends gewesen sein.
Das Gegenszenario wäre:
PCE höher als erwartet + steigende Renditen + hawkischer Warsh + enttäuschende NVIDIA-Guidance + steigendes Öl + geopolitische Eskalation.
Dann könnte aus der bisherigen Korrektur deutlich mehr werden.
Und genau deshalb würde ich in dieser Woche besonders auf die Reaktion des Marktes achten.
Denn ein niedriger PCE ist nicht automatisch bullish.
Ein hoher PCE ist nicht automatisch bearish.
Entscheidend ist, was bereits eingepreist ist und wie die Marktteilnehmer anschließend tatsächlich positionieren.
Dasselbe gilt für NVIDIA.
Ein Earnings-Beat bedeutet nicht automatisch steigende Kurse.
Wenn die Erwartungen bereits extrem hoch sind, kann selbst ein hervorragendes Ergebnis zu Gewinnmitnahmen führen.
Und genau diese Diskrepanz zwischen Fundamentaldaten und Erwartungen macht KW 35 so spannend.
Zusätzlich darf man den bevorstehenden Monatswechsel nicht unterschätzen. KW 36 bringt den letzten Handelstag des Börsenmonats August. Damit können bereits in KW 35 institutionelle Positionierungen, Gewinnmitnahmen und Anpassungen stattfinden.
Ich persönlich würde deshalb in dieser Woche lieber auf klare Setups warten, anstatt mich von der hohen Nachrichtenlage zu unnötigen Trades verleiten zu lassen.
Geduld wird meiner Meinung nach in KW 35 ein entscheidender Faktor sein.
Ich wünsche allen eine stabile Woche, einen guten Wochenstart und stabile Trades.
Keine Anlageberatung, sondern ausschließlich meine persönliche Markteinschätzung und Analyse der aktuellen Marktstruktur.

免責聲明
這些資訊和出版物並非旨在提供,也不構成TradingView提供或認可的任何形式的財務、投資、交易或其他類型的建議或推薦。請閱讀使用條款以了解更多資訊。